半製品とは?意味や具体例をわかりやすく解説(製造業:会計上の分類:棚卸資産:仕掛品との関係など)
製造業では、原材料を加工して完成品をつくるまでに、さまざまな段階の品物が社内に存在します。
その中でも半製品は、現場管理だけでなく、原価計算、在庫管理、決算時の棚卸資産評価にも関わる重要な区分です。
仕掛品との違いが曖昧なまま処理すると、在庫金額や製造原価の把握にずれが生じるおそれがあります。
この記事では、半製品の意味、具体例、会計上の扱い、仕掛品との関係を、製造業の実務に沿ってわかりやすく解説します。
半製品の意味と基本的な位置づけ
それではまず半製品の意味と、製造業における位置づけについて解説していきます。
半製品の基本的な定義
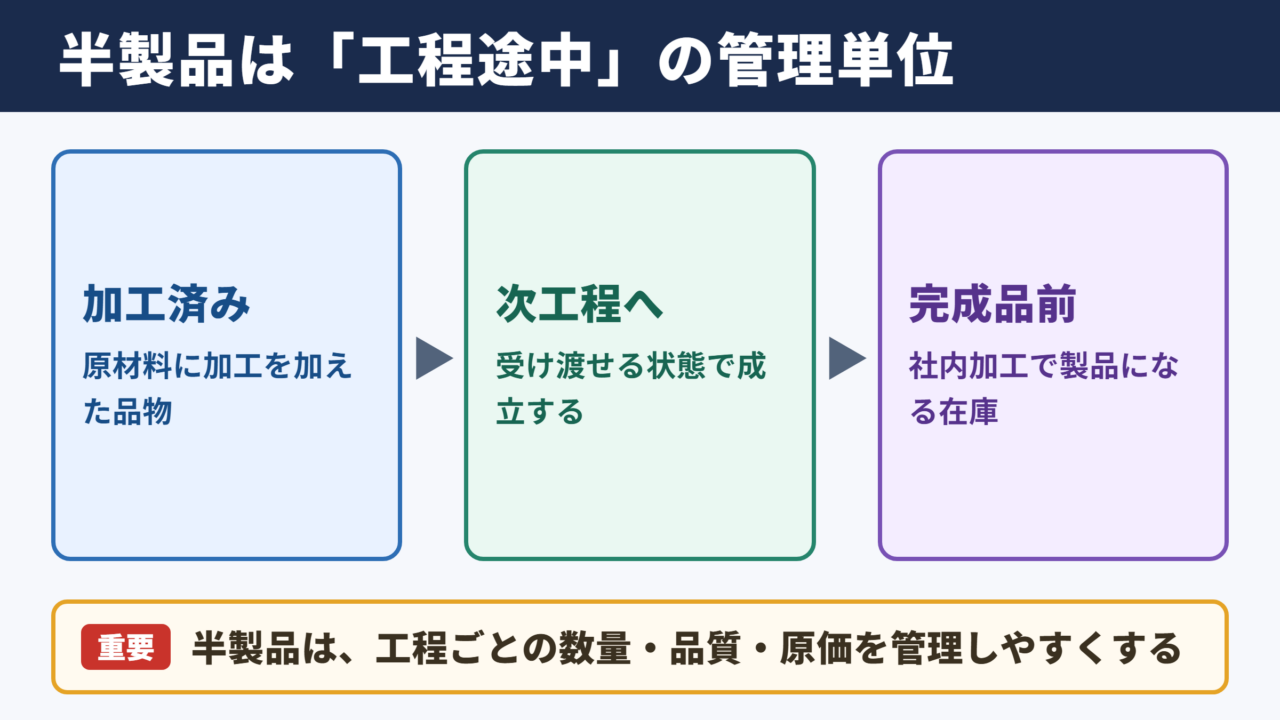
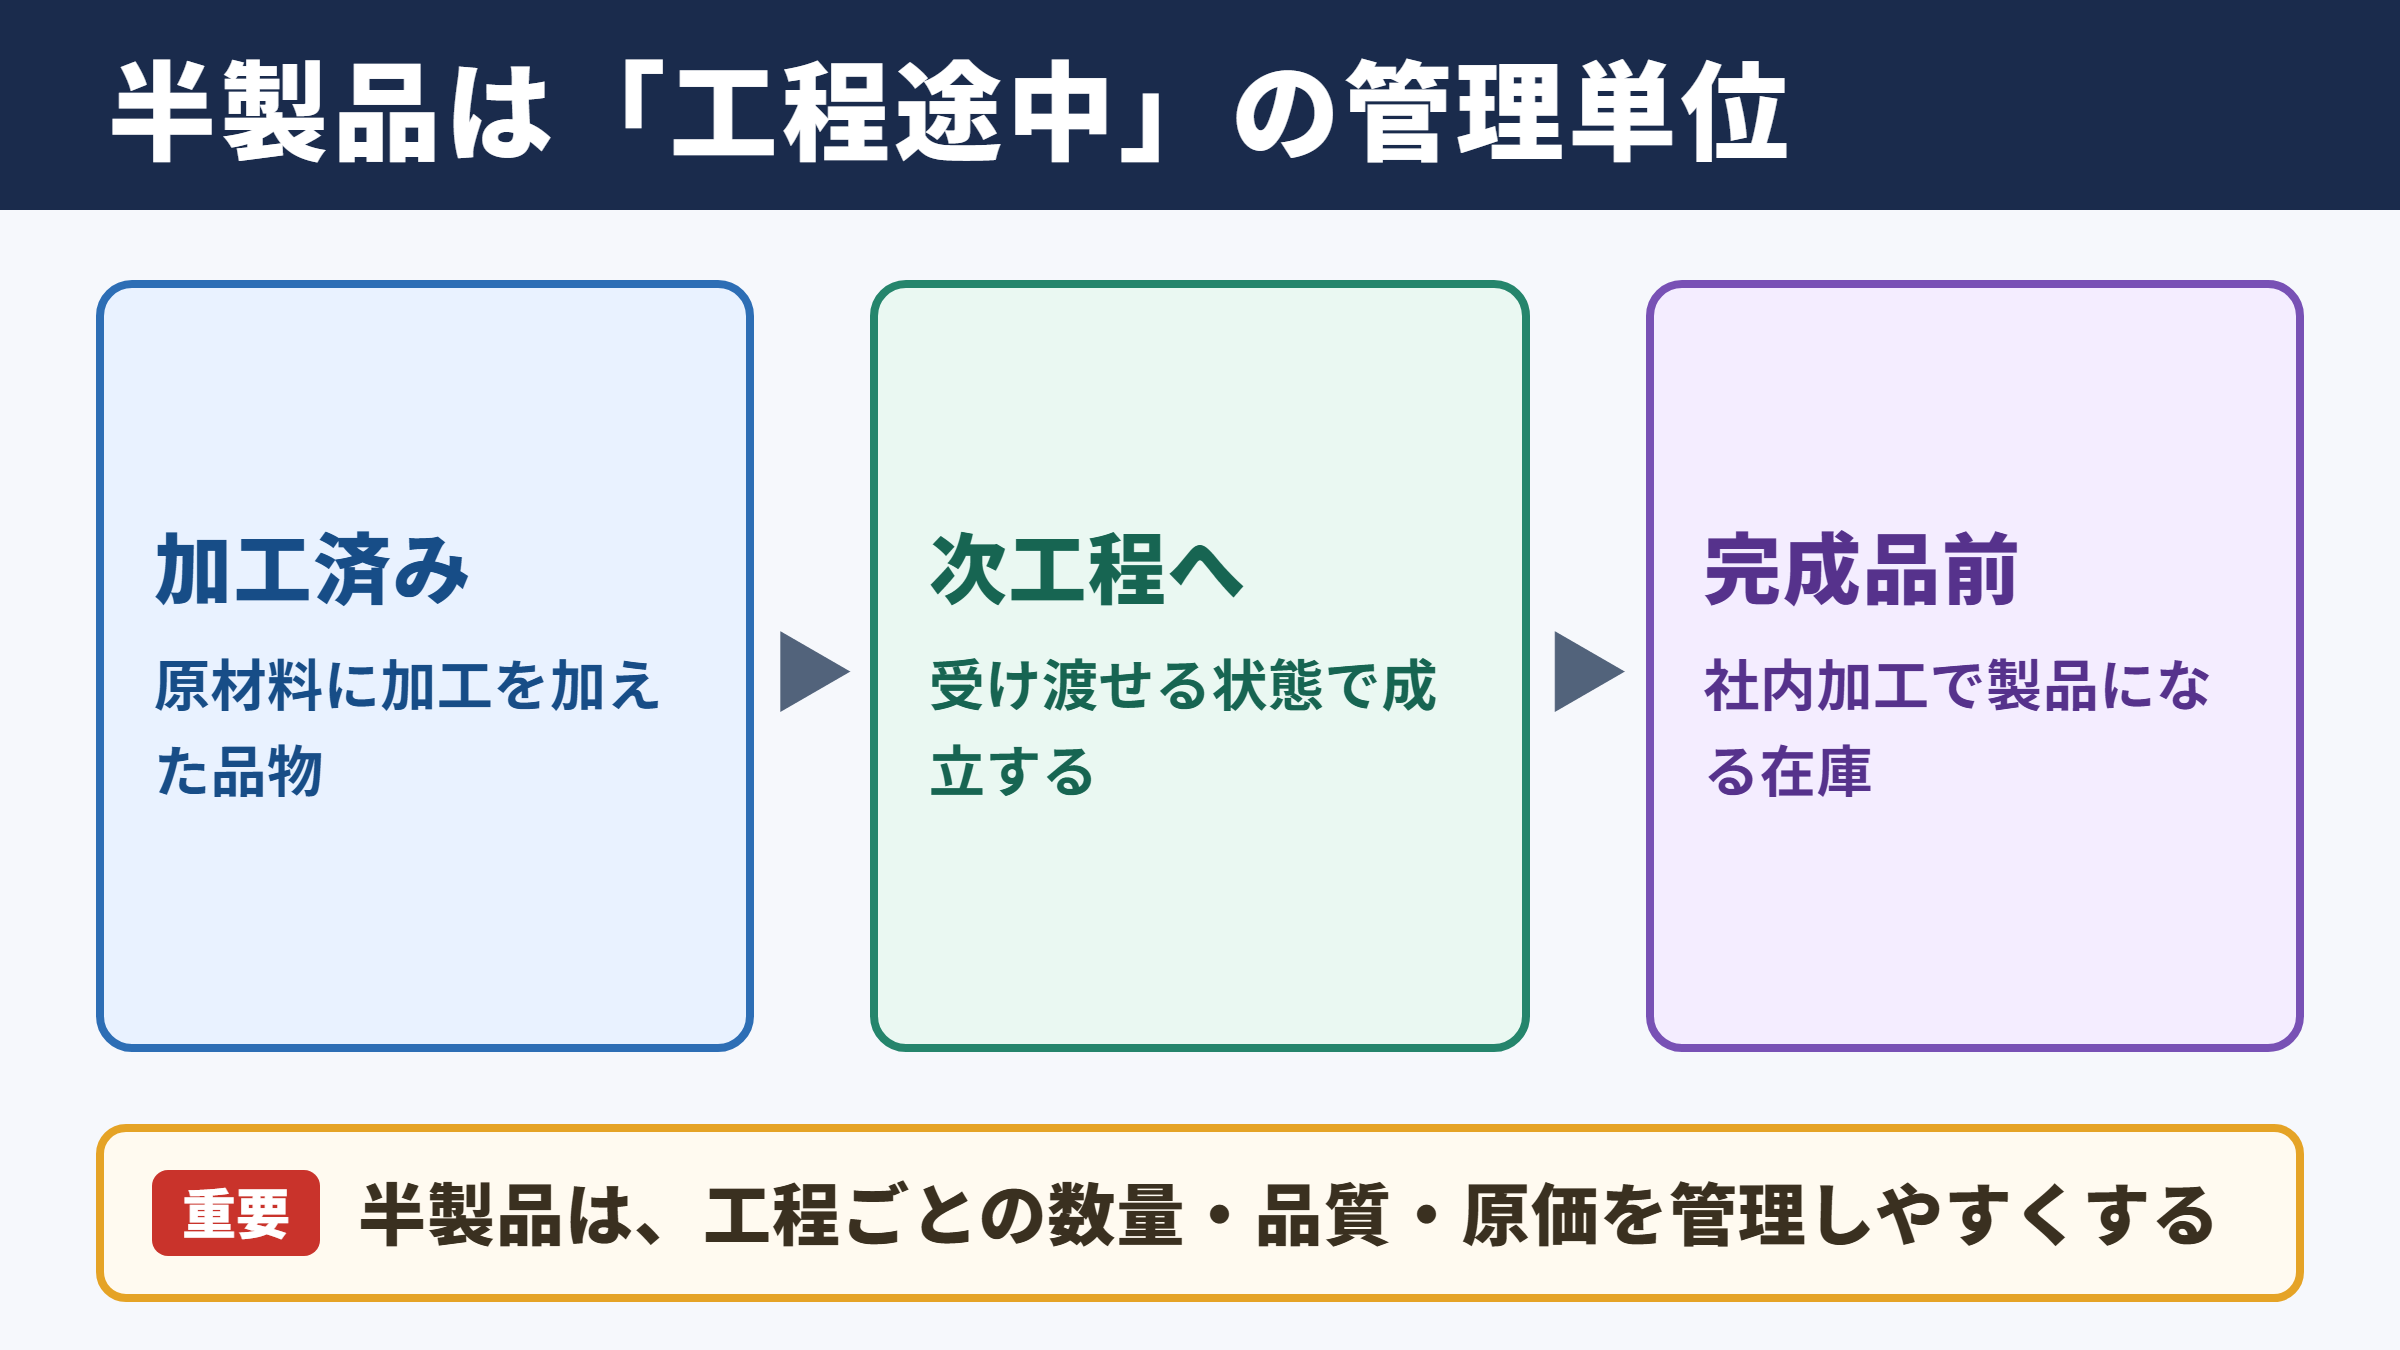
半製品とは、企業が製造工程の途中でつくり、自社内でさらに加工して完成品にすることを予定している品物です。
原材料に加工を加えた結果、ある程度独立した形状や用途を持つものの、まだ最終製品として販売する段階には至っていない状態を指します。
たとえば金属加工会社であれば、切断済みの鋼材、穴あけ済みの部品、熱処理前のギアなどが半製品になる場合があります。
食品製造では、成形済みで焼成前の生地、化粧箱へ詰める前の個包装商品などが該当することもあるでしょう。
重要なのは、単に工程が終わっていないことではありません。
一定の工程を完了し、次の工程へ受け渡せる状態にあるかが、半製品を理解する際の大切な視点です。
半製品は、完成品ではない一方で、加工前の材料とも異なります。
社内工程で管理可能な単位として成立しており、後工程で加工することで最終的な製品へ変わる在庫です。
製造工程における半製品の役割
半製品を設ける理由は、複雑な製造工程を管理しやすくするためです。
すべての作業を一つの流れとして扱うと、どこで原価が発生し、どの工程に在庫が滞留しているのかを把握しにくくなります。
そこで、切削工程、組立工程、塗装工程などの間に半製品という管理単位を設定します。
工程ごとの数量、品質、原価、納期を確認しやすくなり、問題が発生した際の原因追跡にも役立つでしょう。
大量生産だけでなく、多品種少量生産や受注生産でも半製品管理は重要です。
特に共通部品を複数の完成品に使う企業では、半製品として計画的に在庫を持つことで、生産のリードタイムを短縮しやすくなります。
半製品と完成品の境界
半製品と完成品の境界は、物理的な形だけで決まるものではありません。
企業がその品物をどの目的で保有し、どのような工程設計をしているかによって判断します。
たとえば、社内では後加工を前提に保有している部品でも、外部へ単体販売する体制が整っていれば、完成品として扱う余地があります。
反対に、見た目がほぼ完成していても、検査、ラベル貼付、最終組立が必要であれば半製品に分類されることがあります。
したがって、判定では製造指図書、工程表、品目マスタ、販売方針を合わせて確認することが欠かせません。
会計処理だけを見て判断するのではなく、現場の実際の工程と販売可能な状態を確認することが重要です。
半製品の具体例と製造現場の管理単位
続いては半製品の具体例と、現場での管理単位を確認していきます。
機械加工と部品製造の具体例
機械加工の現場では、素材から完成部品まで複数の加工が行われます。
丸棒を切断し、旋盤加工を行い、フライス加工で溝をつけ、最後に表面処理を施す工程を考えてみましょう。
切断後の素材や旋盤加工後の部品は、次工程で追加工が必要であるため、半製品として管理されることがあります。
後工程が外注であっても、自社の製品として完成させる目的で保有しているなら、社内在庫として半製品管理を行う場面があります。
ロット番号、材質、寸法、公差、加工日、保管場所を記録すれば、品質問題が起きた際にも対象範囲を絞り込みやすくなります。
精密部品では、半製品の取り違えが不良流出や誤出荷につながるため、現品票と現物を一致させる運用が求められます。
食品、化学、繊維における具体例
半製品は、金属や機械の分野だけに存在するものではありません。
食品業界では、調合済みのソース、焼成前のパン生地、冷凍前の成形品などが半製品として扱われます。
化学業界では、反応を終えた中間体、希釈前の原液、次工程で混合する粉末原料などが代表例です。
繊維業界では、裁断済みの生地、縫製途中のパーツ、染色済みで仕上げ前の布地などが考えられます。
このような業種では、数量だけでなく、温度、使用期限、ロット、有効成分、保管条件の管理も重要になります。
半製品は完成品よりも状態変化の影響を受けやすいことがあるため、在庫日数を定期的に確認したいところです。
共通半製品と個別半製品の違い
半製品は、複数の製品に共通して使うものと、特定の製品専用のものに分けて考えると管理しやすくなります。
共通半製品の例としては、複数機種で使用する共通フレーム、標準サイズの基板、共通配合の中間原料などがあります。
一方で個別半製品は、特定顧客向けの仕様に合わせた加工部品や、特注色で塗装した部材などです。
共通半製品は生産効率を高める利点がある反面、需要予測を誤ると余剰在庫になりやすい特徴があります。
個別半製品は受注との対応関係が明確ですが、仕様変更や注文取消しが起きると転用しにくいでしょう。
| 区分 | 主な例 | 管理上の重点 | 主なリスク |
|---|---|---|---|
| 共通半製品 | 共通フレーム、標準部品、中間原料 | 需要予測と適正在庫 | 過剰在庫、陳腐化 |
| 個別半製品 | 特注部品、専用治具向け部材 | 受注番号と仕様の対応 | 仕様変更、転用不能 |
| 外注工程待ち半製品 | 表面処理前部品、熱処理前部品 | 支給数量と返却数量 | 紛失、加工不良 |
| 検査待ち半製品 | 組立済みユニット、調合済み原液 | 検査結果と保留状態 | 誤投入、誤出荷 |
仕掛品との違いと判定の考え方
続いては混同されやすい仕掛品との違いを確認していきます。
仕掛品の意味
仕掛品とは、製造工程の途中にあり、まだ完成していない製品のことです。
原材料を投入して加工を始めたものの、工程が完了しておらず、独立した管理単位として次工程へ渡す前の状態をイメージするとわかりやすいでしょう。
たとえば、加工途中で機械に取り付けられている部品、組立ラインで部材を取り付けている途中の製品、塗装乾燥中の品物などが仕掛品に当たります。
仕掛品は、工程の進捗に応じて日々増減します。
月末や決算日に仕掛品を正しく把握できなければ、当期の製造原価や売上原価の計算に影響が及びます。
半製品と仕掛品を分ける基準
半製品と仕掛品の違いは、完成度の高さだけで単純に区別できるものではありません。
一般には、一定工程まで終わり、在庫として独立管理できる状態にあるものを半製品と考えます。
これに対して、加工の途中であり、工程から切り離して管理することが難しいものは仕掛品として扱われやすい傾向があります。
工程間で受け渡しが行われ、品目番号や在庫数量を持てるかは、実務上の有力な判断材料です。
ただし、区分の運用は企業の製造形態によって異なります。
会計方針と現場管理が食い違わないよう、経理部門と製造部門で判定ルールを共有しておく必要があります。
判定例として、切削が完了し、洗浄後に棚へ保管され、後日組立工程へ払い出される部品は半製品として管理しやすい状態です。
一方で、切削機械に取り付けられたまま次の加工を待つ部品は、仕掛品として扱うほうが実態に合いやすいでしょう。
原材料、半製品、仕掛品、製品の比較
製造業の棚卸資産は、原材料、仕掛品、半製品、製品といった区分で整理されます。
それぞれの区分を明確にすると、在庫の停滞箇所や原価発生の状況を分析しやすくなります。
特に月次決算では、区分ごとの数量と単価を確認し、帳簿残高と実地棚卸の差異を早めに把握することが大切です。
| 区分 | 状態 | 主な保有目的 | 例 |
|---|---|---|---|
| 原材料 | 加工前または加工のために購入した状態 | 製造への投入 | 鋼材、樹脂、ねじ、包装材 |
| 仕掛品 | 加工途中で工程が未完了の状態 | 製造の継続 | 組立途中品、加工機上の部品 |
| 半製品 | 一定工程を終え、後工程を待つ状態 | 追加加工による完成 | 加工済み部品、成形済み中間品 |
| 製品 | 販売可能な最終状態 | 顧客への販売 | 完成機械、梱包済み商品 |
棚卸資産としての半製品と会計上の分類
続いては棚卸資産における半製品の会計上の分類を確認していきます。
棚卸資産に含まれる理由
半製品は、販売する製品をつくるために保有する資産であり、通常は棚卸資産に含まれます。
現金や預金のようにすぐ決済に使う資産ではありませんが、将来の売上獲得につながる経済的価値を持っています。
決算日時点で半製品が残っていれば、その分の原価を当期の費用にすべて計上するのではなく、棚卸資産として翌期へ繰り越す必要があります。
この処理により、売上と対応する原価を同じ期間に計上しやすくなります。
半製品の計上漏れは、棚卸資産を少なく見せ、売上原価を過大にする原因になり得ます。
そのため、実地棚卸では保管棚だけでなく、工程内、検査待ち、外注先にある在庫も確認対象に含めることが重要です。
取得原価に含める費用
半製品の金額は、一般に製造に要した原価をもとに計算します。
代表的な構成要素は、直接材料費、直接労務費、製造間接費です。
直接材料費は、半製品に使用した材料や部品の費用を指します。
直接労務費は、加工や組立に直接従事した作業者の賃金などです。
製造間接費には、工場の減価償却費、電力費、消耗品費、間接部門の人件費などが含まれます。
どこまでを半製品の原価に配賦するかは、原価計算の方法と社内規程に基づいて継続的に扱う必要があります。
半製品原価の基本的な考え方は、投入材料費に加工費を加える形です。
半製品原価は、材料費に直接労務費と製造間接費を加えた金額として把握します。
ただし、工程別原価計算、個別原価計算、標準原価計算など、採用する方法によって具体的な集計手順は異なります。
低価法と評価損の注意点
棚卸資産は、通常の取得原価だけでなく、収益性が低下していないかにも注意が必要です。
半製品が仕様変更、需要減少、品質劣化、技術更新などにより使いにくくなった場合、帳簿上の金額が実際に回収できる価値を上回ることがあります。
このようなときは、評価損の検討が必要になる場合があります。
特注品や旧型モデル向けの半製品は、完成させても販売できない可能性があるため、特に慎重な確認が求められます。
長期滞留している半製品は、数量だけでなく将来の使用見込みまで確認することが大切です。
現場担当者の見込み、生産計画、受注残、販売実績を照合し、経理だけで判断しない体制を整えましょう。
半製品の原価計算と在庫評価
続いては半製品の原価計算と、在庫評価の実務を確認していきます。
工程別原価計算での把握方法
同じ製品を継続的に大量生産する企業では、工程別原価計算を用いることがあります。
この方法では、工程ごとに材料費、労務費、経費を集計し、完成した数量と月末に残る仕掛品や半製品へ原価を配分します。
たとえば第一工程で素材を成形し、第二工程で組み立て、第三工程で検査と包装を行う場合、第一工程を終えた品物を半製品として管理することがあります。
工程ごとの完成数量を正確に把握できれば、どの工程で原価が増えているか、歩留まりが悪化しているかを分析しやすくなります。
工程間の振替数量と期末在庫数量が一致しているかを毎月確認することが、原価計算の精度を支えます。
標準原価と実際原価の使い分け
製造現場では、材料使用量や作業時間の標準値を定め、標準原価で半製品を評価するケースがあります。
標準原価を使うと、日々の在庫評価や製造原価の集計を迅速に行いやすくなります。
一方で、実際の材料価格や作業時間との差異が大きくなれば、差異分析と適切な調整が必要です。
たとえば材料単価が上昇しているのに標準単価を更新しないまま運用すると、半製品の在庫金額が実態から離れてしまいます。
標準原価は便利な管理基準であり、差異を放置してよい理由にはなりません。
差異の原因が購入価格、作業能率、不良率、稼働率のどこにあるかを分析すると、改善活動にもつながります。
例として、材料費が一個あたり五百円、加工費が三百円、製造間接費配賦額が二百円の半製品を考えます。
この場合の標準的な半製品原価は一個あたり千円です。
月末に二百個あれば、在庫評価額の目安は二十万円となりますが、不良品、滞留品、未計上の加工費がないかは別途確認します。
棚卸差異の原因と改善策
帳簿上の半製品数量と実地棚卸数量が合わない場合、単なる数え間違いと決めつけるのは危険です。
払出記録の漏れ、工程間移動の未登録、不良廃棄の未反映、別品目との取り違え、外注先在庫の把握漏れなど、複数の原因が考えられます。
数量差異が繰り返される場合は、保管場所、現品票、システム入力のタイミングを見直す必要があります。
バーコードや二次元コードを活用し、移動時に記録する仕組みを整える方法も有効です。
ただし、仕組みを導入するだけでは十分ではありません。
誰が、いつ、どの状態変更を登録するのかを明確にし、現場で無理なく続けられる手順へ落とし込むことが重要です。
半製品管理に必要な実務のポイント
続いては半製品管理で押さえたい実務のポイントを確認していきます。
品目コードと工程情報の整備
半製品管理の土台は、品目コードの整備です。
完成品と原材料だけにコードを付け、途中工程の品物を曖昧な名称で呼んでいると、在庫の把握が難しくなります。
半製品ごとに品目コードを設定し、名称、図面番号、材質、単位、保管場所、適用工程、使用先製品を登録するとよいでしょう。
改訂履歴も重要です。
図面改訂や仕様変更が行われた際に旧版半製品と新版半製品を同じコードで扱うと、誤使用や評価誤りの原因になります。
品目マスタは経理資料ではなく、製造、購買、品質保証、物流をつなぐ共通情報として整備することが大切です。
保管場所と識別表示の工夫
半製品は完成品よりも見た目が似通いやすく、誤使用が起こりやすい在庫です。
そのため、保管棚、パレット、通い箱、現品票に品目名だけでなく、品番、ロット、数量、工程状態、検査状態を表示する必要があります。
合格品、検査待ち品、不適合品、保留品を同じ場所に置かないことも基本です。
工程ごとに置場を分け、物の流れを一方向にすると、古い在庫の取り残しを防ぎやすくなります。
先入先出を徹底したい品目では、入庫日や製造日がひと目でわかる表示が有効でしょう。
半製品の在庫管理では、数量管理と状態管理を切り離さないことが重要です。
同じ百個でも、合格品が百個あるのか、検査待ちが含まれるのか、不適合品が混在しているのかで、実際に使える在庫量は大きく異なります。
生産計画と適正在庫の考え方
半製品を多く持てば、急な受注に対応しやすくなる一方、保管スペースと資金を圧迫します。
少なすぎる場合は、後工程が材料待ちとなり、納期遅延や設備停止につながるおそれがあります。
適正在庫を考える際は、需要の変動、製造リードタイム、外注期間、不良率、最小生産ロットを確認します。
特に共通半製品は、複数製品の需要を合算して見る必要があるため、部門ごとの計画だけで判断しないほうがよいでしょう。
定期的に滞留一覧を作成し、一定期間動いていない半製品について、使用予定、転用可能性、廃棄判断を確認する運用が有効です。
半製品管理の要点
半製品とは、一定の加工工程を完了し、後工程でさらに加工して完成品となる棚卸資産です。
仕掛品との違いを考える際は、工程途中かどうかだけでなく、独立した在庫単位として管理できる状態かを確認しましょう。
原材料、仕掛品、半製品、製品の区分を現場と経理で統一することが、正確な原価計算と在庫評価の出発点になります。
品目コード、工程情報、ロット、保管場所、検査状態を整備すれば、数量差異や誤使用の防止にもつながります。
長期滞留品や仕様変更品は、将来使用できるかを早めに確認し、必要に応じて評価の見直しを行うことも大切です。
半製品を単なる途中在庫として扱わず、納期、品質、原価を支える管理対象として捉えることで、製造業の収益改善に役立てられるでしょう。
半製品管理で重要なのは、現物、工程、帳簿の情報を一致させることです。
日々の小さな記録精度が、月次決算の信頼性と安定した生産体制につながります。