PBRは、株価が企業の純資産に対してどの程度の水準にあるかを確認するための投資指標です。
株式投資では将来の成長性に注目しがちですが、企業が現在保有している資産や財務の安定性を知る視点も欠かせません。
そこで役立つのが、株価純資産倍率とも呼ばれるPBRです。
この記事ではPBRの意味、計算式、PERとの違い、株価評価に活用する際の考え方を、ビジネスや投資の初心者にもわかりやすく解説します。
PBRの意味と株価評価の基本
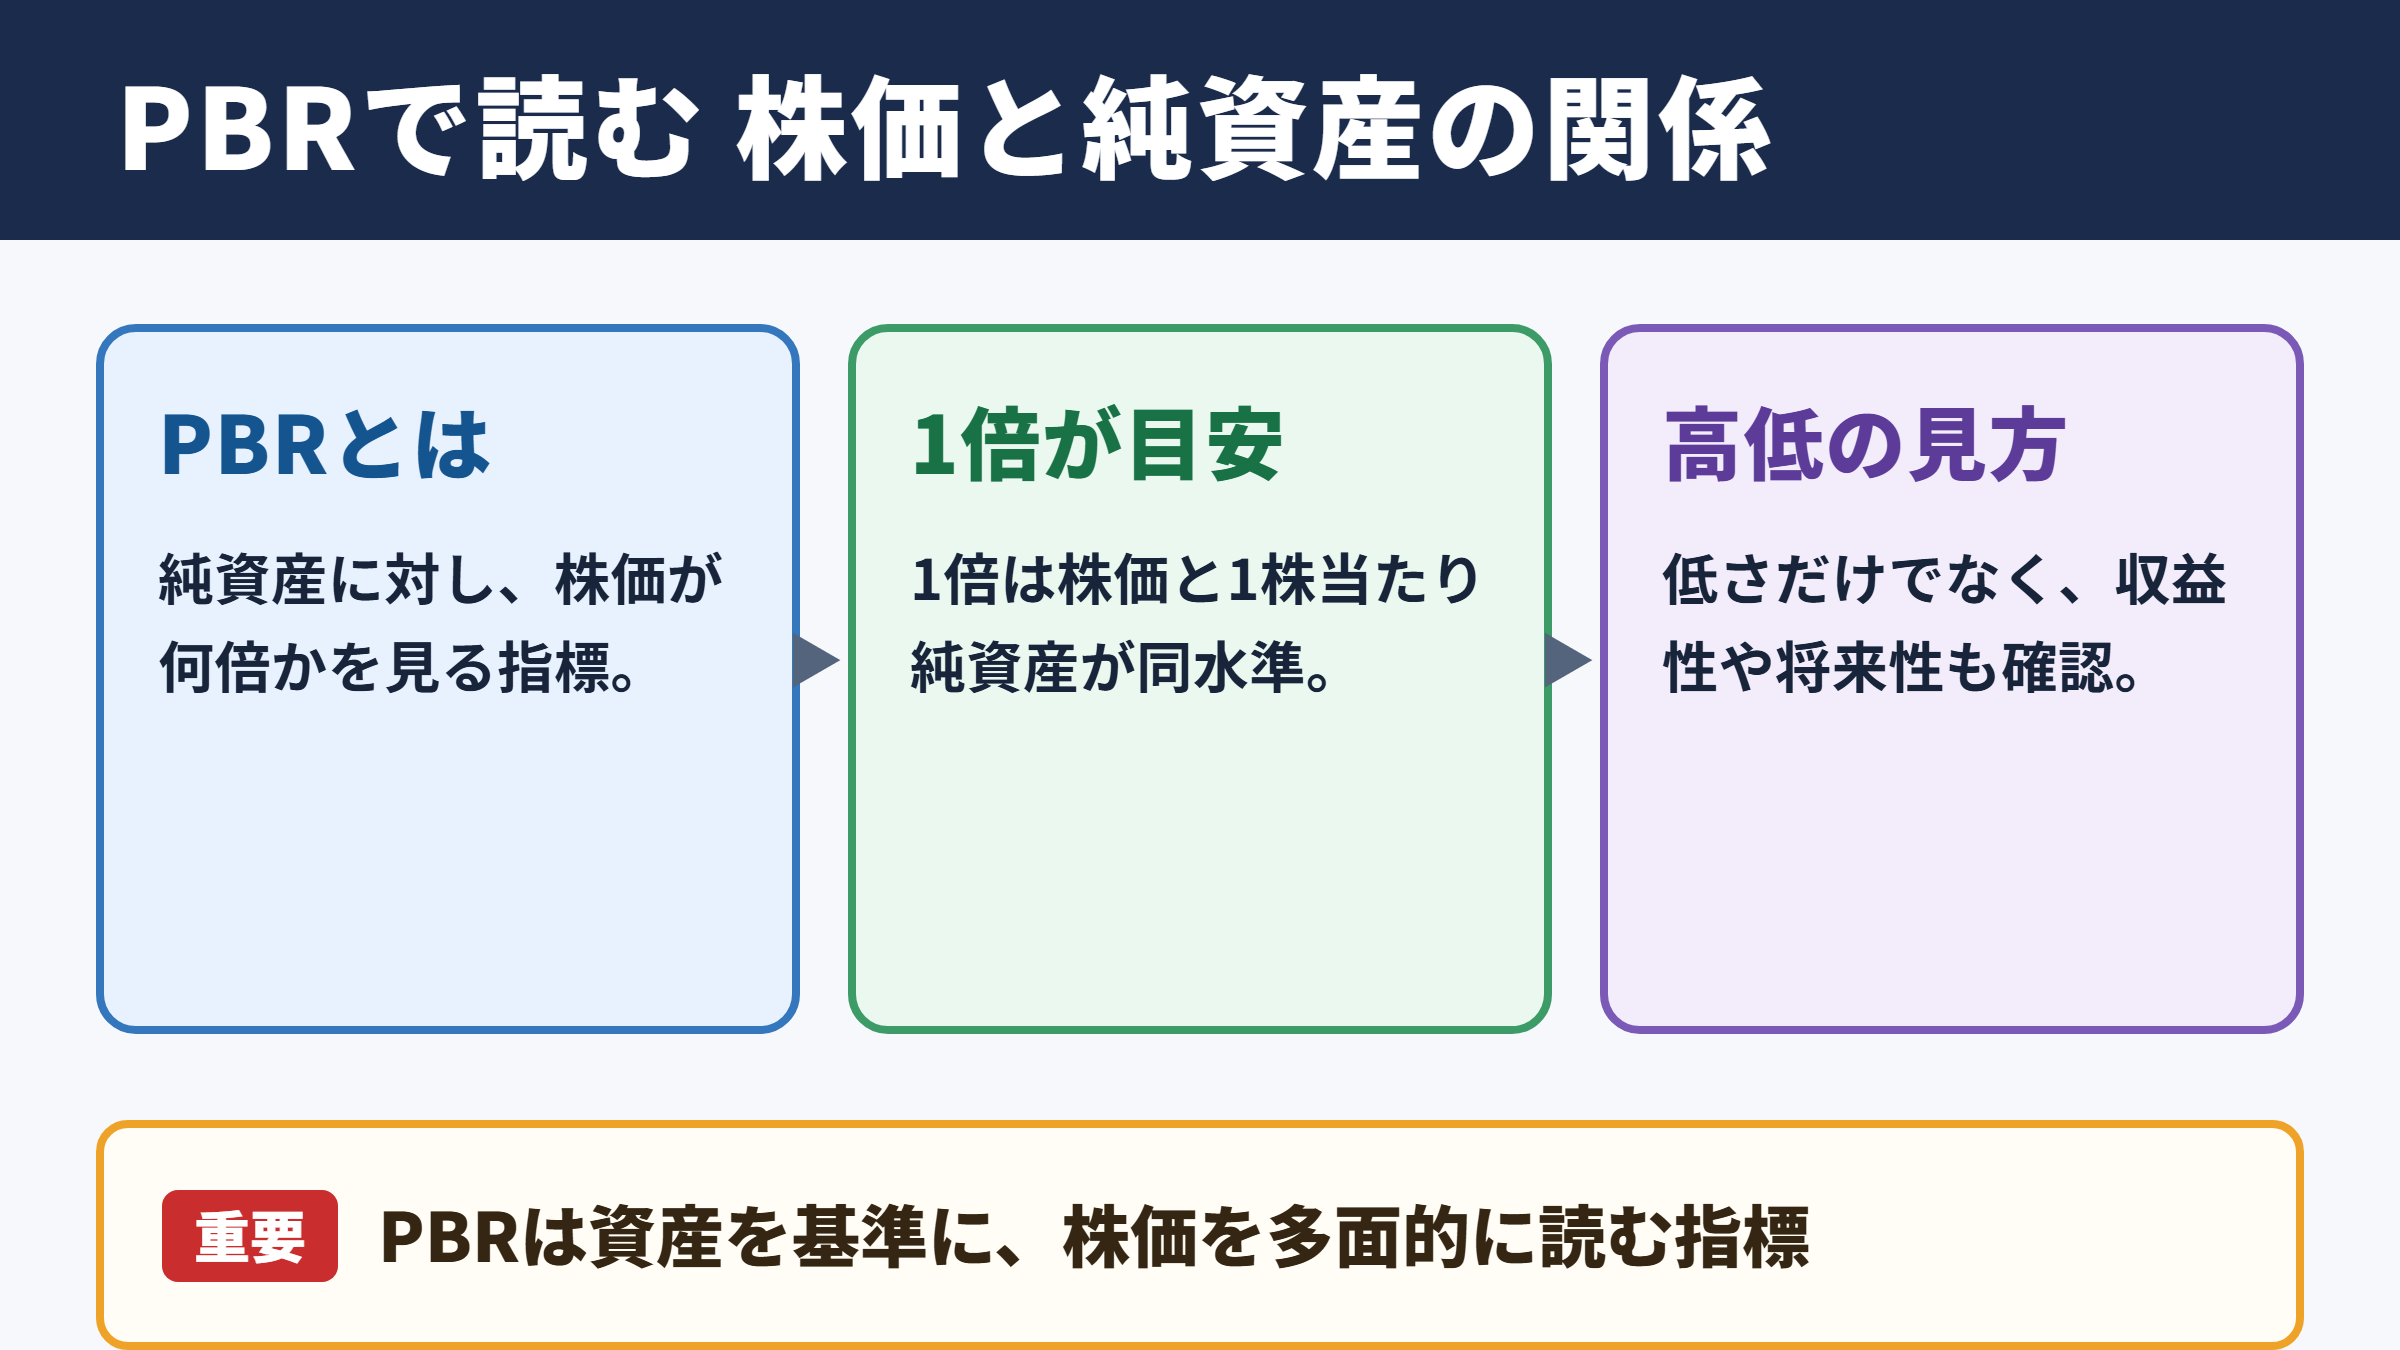
それではまず、PBRの意味と株価評価における基本的な位置付けについて解説していきます。
PBRが示す株価純資産倍率の考え方
PBRはPrice Book value Ratioの略称で、日本語では株価純資産倍率と呼ばれます。
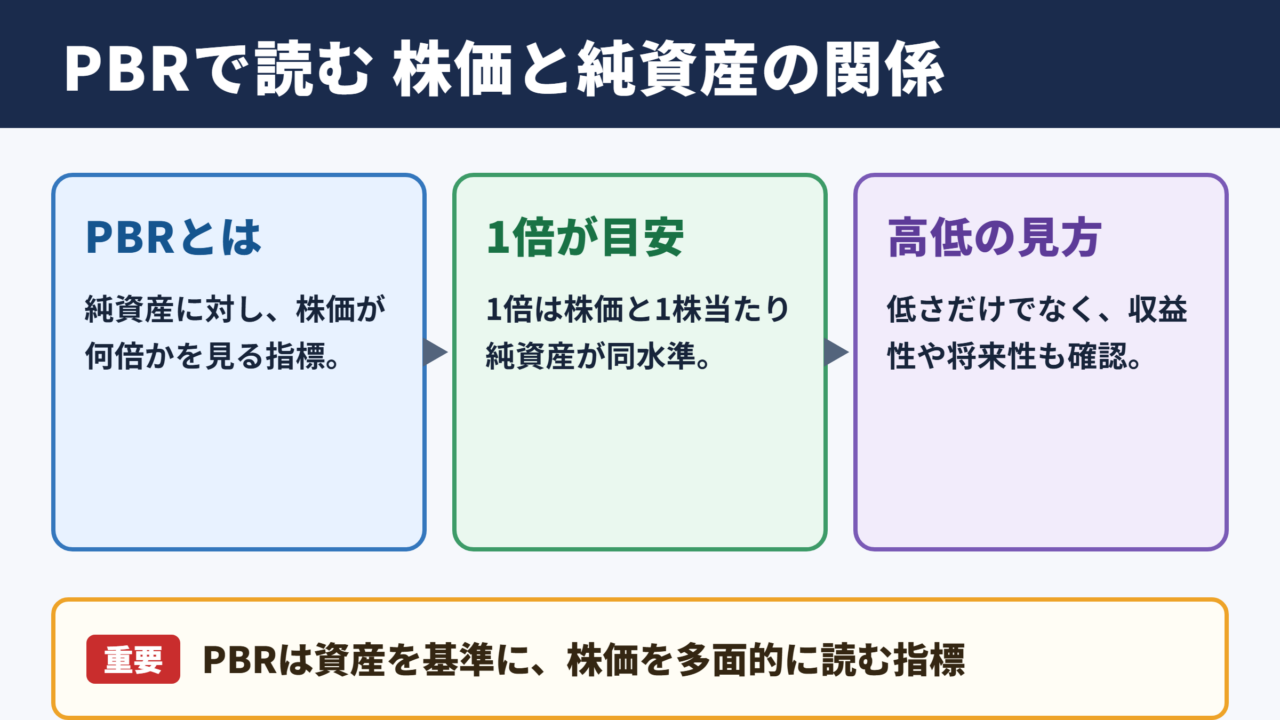
企業の純資産に対して、株価が何倍まで買われているかを見る指標です。
純資産とは、会社が保有する現金、預金、不動産、設備、在庫、投資有価証券などの資産から、借入金や買掛金などの負債を差し引いた残りを指します。
簡単にいえば、会社が事業を終了して資産を整理した場合に、株主に帰属すると考えられる財産に近い概念です。
PBRが1倍であれば、株価は企業の1株当たり純資産とおおむね同じ水準にあります。
一方でPBRが2倍なら、純資産の2倍の株価が付いている状態です。
投資家がその企業の収益力、成長性、ブランド力、技術力などを評価し、帳簿上の純資産を上回る価値を見込んでいる可能性があります。
PBRは企業が持つ資産を基準に株価を眺める指標です。
数値が低いだけで投資判断を完結させず、資産の内容、収益性、将来性を合わせて読むことが重要です。
PBRが低い企業と高い企業の見え方
PBRが1倍未満の銘柄は、一般に純資産より低い株価で取引されていると考えられます。
そのため、割安株を探す際の候補として注目されることがあります。
ただし、PBRが低い背景には、業績不振、成長鈍化、保有資産の収益性の低さ、将来の損失懸念などが含まれる場合もあります。
帳簿上は資産が多く見えても、売却しにくい土地や収益を生まない設備が中心なら、数字だけでは実態をつかめません。
反対にPBRが高い企業は、資産規模に比べて株価が高い状態です。
高収益な事業、安定した顧客基盤、強い知名度、独自技術など、貸借対照表に表れにくい価値が評価されているケースもあります。
成長株やIT企業、ブランド力のある企業では、PBRが高くなりやすい傾向があります。
投資指標としてPBRを見る意義
PBRの大きな利点は、利益ではなく純資産を基準に企業を比較できる点です。
一時的な利益変動が大きい企業や、赤字でPERを計算しにくい企業でも、純資産が十分にあればPBRを確認できます。
銀行、保険、証券、不動産、製造業など、資産の規模や財務内容が事業価値に関係しやすい業種では、特に参考になりやすいでしょう。
また、経営者にとってもPBRは無関係ではありません。
株価が継続的に低い場合、市場から資本を十分に活用できていないと見られることがあります。
近年は、資本コストや株価を意識した経営を求める流れが強まり、PBR改善に向けた事業ポートフォリオの見直し、株主還元、収益性向上に取り組む企業も増えています。
PBRの計算式と具体例
続いては、PBRの計算式と数字の読み方を確認していきます。
基本となる計算方法
PBRは、株価を1株当たり純資産で割って求めます。
PBR = 株価 ÷ 1株当たり純資産
1株当たり純資産 = 純資産 ÷ 発行済株式数
たとえば、ある企業の株価が1,200円で、1株当たり純資産が1,000円なら、PBRは1.2倍です。
投資家は1株当たり1,000円分の純資産を持つ企業に対して、1,200円の市場価値を付けていることになります。
証券会社の株式情報画面ではPBRが掲載されていることが多く、自分で毎回計算しなくても確認できます。
ただし、決算発表後や株価変動後は数値が変わるため、参照日時と使用されている決算期を意識することが大切です。
計算例から見るPBRの違い
同じ株価でも、企業ごとの純資産額によってPBRは変わります。
次の表では、株価と1株当たり純資産が異なる3社を比較します。
| 企業 | 株価 | 1株当たり純資産 | PBR | 数値から考えられる見方 |
|---|---|---|---|---|
| A社 | 800円 | 1,000円 | 0.8倍 | 純資産を下回る株価水準 |
| B社 | 1,200円 | 1,000円 | 1.2倍 | 純資産に近い株価水準 |
| C社 | 3,000円 | 1,000円 | 3.0倍 | 収益力や成長期待が反映されている可能性 |
A社はPBRが0.8倍であり、数字だけを見れば割安に映るかもしれません。
しかし、赤字が続いて純資産が減少している企業なら、将来的にPBRが上昇するとは限りません。
C社の3.0倍も、ただちに割高と決め付けられる数値ではありません。
高い利益率や継続的な成長が見込まれていれば、市場が純資産以上の価値を評価することは自然です。
時価総額を使ったPBRの理解
PBRは会社全体の時価総額と純資産を使っても考えられます。
PBR = 時価総額 ÷ 純資産
時価総額 = 株価 × 発行済株式数
時価総額が500億円、純資産が400億円なら、PBRは1.25倍です。
この見方をすると、株式市場が企業全体を帳簿上の純資産の何倍で評価しているかを把握しやすくなります。
ただし、純資産には少数株主持分や優先株式など、普通株主にそのまま帰属しない項目が含まれる場合があります。
より厳密に分析する場面では、連結決算の株主資本等変動計算書や貸借対照表を確認し、株主に帰属する持分を見極める必要があります。
PERとの違いと使い分け
続いては、PBRと比較されることが多いPERの違いを確認していきます。
PERが利益を基準にする指標
PERはPrice Earnings Ratioの略称で、日本語では株価収益率といいます。
PBRが純資産を基準にするのに対し、PERは企業が生み出す利益を基準に株価を評価する指標です。
PER = 株価 ÷ 1株当たり利益
PER = 時価総額 ÷ 純利益
PERが15倍なら、現在の利益水準が続くと仮定した場合、時価総額が利益の15年分に相当するという見方ができます。
もちろん実際の投資では、利益が毎年一定とは限りません。
景気、為替、原材料価格、金利、競争環境などによって業績は変動するため、PERも将来見通しと合わせて確認する必要があります。
PBRは資産の厚みを、PERは利益を生み出す力を映しやすい指標と考えると理解しやすいでしょう。
PBRとPERの比較
両者の違いを整理すると、投資判断でどちらを重視すべきかを考えやすくなります。
| 比較項目 | PBR | PER |
|---|---|---|
| 日本語名称 | 株価純資産倍率 | 株価収益率 |
| 主な基準 | 純資産 | 利益 |
| 見やすい要素 | 財務基盤、資産価値、資本効率 | 収益力、利益成長、株価期待 |
| 向いている場面 | 資産が重要な企業の比較 | 利益が安定した企業の比較 |
| 注意点 | 資産の質や収益性を別途確認 | 一時的な利益で大きく変動 |
たとえば、PBRが低くPERも低い企業は、割安株として注目されやすい組み合わせです。
ただし、市場が成長の鈍化や業績悪化を織り込んでいる可能性もあるため、低い理由を確認しなければなりません。
反対にPBRもPERも高い企業は、将来の高成長が期待されている場合があります。
期待に届かなかったときには株価が大きく下がることもあるため、成長の根拠を慎重に見定める必要があります。
赤字企業を評価するときの注意点
赤字企業では、1株当たり利益がマイナスになるため、PERが実質的に参考にならないことがあります。
このようなケースでPBRは、財務面を確認する補助的な材料になります。
現預金が多い企業、土地や有価証券を保有する企業、再建途上にある企業などでは、純資産の状況を確認する意味があるでしょう。
ただし、赤字が継続すれば純資産は利益剰余金の減少によって目減りします。
現在のPBRが低くても、将来の純資産が維持できなければ評価は変わります。
赤字企業ではPBRだけでなく資金繰りと回復可能性まで確認する姿勢が必要です。
PBR一倍割れと割安株の見極め
続いては、PBR一倍割れが注目される理由と、割安株を見極める視点を確認していきます。
PBR一倍割れが意味する状態
PBR一倍割れとは、PBRが1倍未満である状態を指します。
理論上は、企業の時価総額が純資産を下回っている状態です。
株式市場で会社を買収するために必要な金額が、帳簿上の純資産より少ないという見方もできます。
そのため、PBR一倍割れは株価が見直される余地を示す材料として使われることがあります。
一方で、純資産のすべてがすぐに現金化できるわけではありません。
事業に必要な設備、売却が難しい不動産、価値が変動しやすい在庫なども含まれます。
清算価値と会計上の純資産は必ずしも一致しないため、一倍割れは投資機会の入口であって、購入の結論ではありません。
PBR一倍割れを見つけたら、低い理由を調べることが先決です。
利益率、営業キャッシュフロー、有利子負債、資産の中身、経営方針を確認してから判断しましょう。
低PBR銘柄で確認したい財務項目
低PBR銘柄を分析する際は、貸借対照表と損益計算書を合わせて確認します。
まず見たいのは、自己資本比率です。
自己資本比率が高ければ、借入金への依存度が低く、財務の安定性を評価しやすくなります。
次に、有利子負債と現預金のバランスも重要です。
純資産が大きくても借入金が多ければ、金利上昇や業績悪化の影響を受けやすくなります。
さらに営業キャッシュフローを確認すると、本業が現金を生み出せているかを把握できます。
会計上の利益が出ていても、売掛金や在庫ばかりが増えて現金が増えない企業には注意が必要でしょう。
資産の質を見極めるには、固定資産、有価証券、のれん、繰延税金資産などの内訳を確認することも有効です。
株主還元と資本効率の関係
PBRを考えるうえでは、株主還元と資本効率も見逃せません。
企業が利益を十分に生かせず、現金や資産を過剰に抱え込んでいる場合、市場から低い評価を受けることがあります。
配当の増額、自社株買い、不要資産の売却、成長分野への投資などは、資本を有効に使う施策として注目されます。
特に自社株買いは、発行済株式数を減らすことで1株当たり純資産や1株当たり利益に影響します。
ただし、借入金で無理に自社株買いを行えば財務リスクが高まるため、常に好材料とはいえません。
経営陣がどのような資本配分を考えているかを、決算説明資料や中期経営計画から読み取ることが大切です。
業種別に見るPBRの目安
続いては、業種別にPBRを比較する際の考え方を確認していきます。
金融業と不動産業の評価軸
銀行、保険、証券などの金融業では、保有資産や自己資本が事業運営に大きく関わります。
そのため、PBRは比較的重視されやすい指標です。
ただし、金融機関の資産には貸出金や保有債券が含まれ、景気後退や金利変動による影響を受けます。
単にPBRが低いかどうかではなく、不良債権の状況、利ざや、自己資本規制、保有株式の含み損益なども確認したいところです。
不動産業では、保有する土地や建物の価値が評価に影響します。
簿価と実際の市場価格に差があることもあるため、含み益や再開発案件、賃貸収入の安定性を確認すると分析の精度が高まります。
製造業と資本集約型企業の特徴
製造業、海運業、鉄鋼業、電力関連などは、工場、設備、船舶、インフラなどの大型資産を必要とする業種です。
これらの企業では純資産の規模が大きくなりやすく、PBRによる比較が役立つ場面があります。
一方で、設備投資が大きい企業は減価償却費の負担や市況変動の影響も受けます。
好況期には利益が増えても、不況期には資産の減損や稼働率低下で収益性が悪化することがあります。
PBRとROEを組み合わせることで、資産や資本をどれだけ効率よく利益に変えているかを確認しやすくなります。
ROEは自己資本利益率のことで、株主資本に対してどれだけ利益を得たかを示す指標です。
IT企業とブランド企業の特徴
ソフトウエア、インターネット、サービス、医薬品、ブランド品などの分野では、人的資本、ノウハウ、特許、顧客基盤、ブランド価値が競争力の中心になることがあります。
こうした価値は会計上の純資産に十分に反映されない場合があります。
そのため、高い収益性や成長期待を持つ企業ではPBRが高くなりやすいでしょう。
高PBRを理由に割高と判断するのではなく、売上成長率、営業利益率、継続課金収入、顧客解約率、市場シェアなど、業種に合った指標も見る必要があります。
逆に成長が鈍化した場合は、期待の修正によって株価が下落し、PBRが大きく低下する可能性もあります。
PBR活用時の注意点と分析方法
続いては、PBRを実際の投資判断に活用する際の注意点を確認していきます。
同業他社との比較方法
PBRは異なる業種間で単純比較するより、同じ業種や近いビジネスモデルを持つ企業同士で比較するほうが有効です。
銀行とソフトウエア企業では、資産の構成、利益率、成長の仕方が大きく異なります。
業種平均を参考にしつつ、同業他社のPBR、PER、ROE、営業利益率、配当利回りを並べて確認しましょう。
比較対象を選ぶ際は、国内企業だけでなく、事業規模や市場環境が近い海外企業も参考になることがあります。
ただし、会計基準や金利環境、為替、税制の違いがあるため、数字の背景まで理解する姿勢が必要です。
PBRは単独の正解を示す数値ではありません。
同業比較、過去推移、利益成長、財務安全性を重ねることで、株価の見方が立体的になります。
過去推移から読む市場評価
現在のPBRだけでなく、過去数年の推移を見ると、市場評価の変化を把握できます。
たとえばPBRが長期間1倍未満で推移している企業は、市場から収益性や成長性に課題があると見られている可能性があります。
一方で、事業改革や利益率改善をきっかけにPBRが上昇しているなら、市場が将来の変化を評価し始めたとも考えられます。
株価上昇だけでPBRが高くなったのか、純資産の増加を伴っているのかも確認したい点です。
利益の積み上げによって純資産が増えているなら、企業価値の基盤が強くなっている可能性があります。
株価と純資産の両方の動きを追うことで、表面的な倍率の変化をより深く理解できます。
ROEと配当利回りを併用する視点
PBRと相性がよい指標の一つにROEがあります。
ROEが高い企業は、株主から預かった資本を利益に変える効率が高いと評価されやすく、PBRも高くなりやすい傾向があります。
ただし、ROEは借入金を増やして自己資本を小さくすると高く見えることもあるため、負債比率を併せて確認する必要があります。
配当利回りも、低PBR銘柄を検討する際の有用な情報です。
安定した利益と健全な財務を背景に配当を継続している企業なら、株価が伸び悩む期間にも投資家の支えになることがあります。
もっとも、高すぎる配当利回りは株価下落の結果である場合もあります。
配当性向、フリーキャッシュフロー、将来の投資計画まで確認し、無理のない還元かを見極めましょう。
PBRを使った株価評価のまとめ
PBRは、株価が企業の純資産に対して何倍まで評価されているかを示す株価純資産倍率です。
計算式は株価を1株当たり純資産で割る形であり、1倍を下回る銘柄は割安株の候補として注目されることがあります。
ただし、PBRが低いことだけで割安と断定するのは危険です。
資産の換金性、借入金、利益率、営業キャッシュフロー、成長性を確認し、低評価の理由を読み解く必要があります。
PERは利益を基準にする指標であり、PBRとは見る角度が異なります。
さらにROE、自己資本比率、配当利回り、同業他社との比較、過去推移を組み合わせることで、企業価値と株価の関係をより多面的に判断できるでしょう。
投資では一つの数値に頼らず、PBRを企業分析の出発点として活用することが、納得感のある株価評価につながります。