過剰在庫は、商品を欠品させないための備えとして生まれる一方で、企業の利益や資金繰りを静かに圧迫する要因にもなります。
倉庫に十分な商品がある状態は安心感につながりますが、売れる見込みを超えた在庫は、現金を商品という形に固定してしまうでしょう。
とくに需要変動が大きい業界では、在庫の過多が保管コスト、値引き、廃棄、陳腐化、キャッシュフロー悪化へ連鎖しやすいため、早めの把握が欠かせません。
ここでは過剰在庫の意味から具体的なリスク、財務への影響、改善方法までを分かりやすく解説します。
過剰在庫のリスクと事業への影響
それではまず過剰在庫のリスクと事業への影響について解説していきます。
販売見込みを超えた在庫の状態
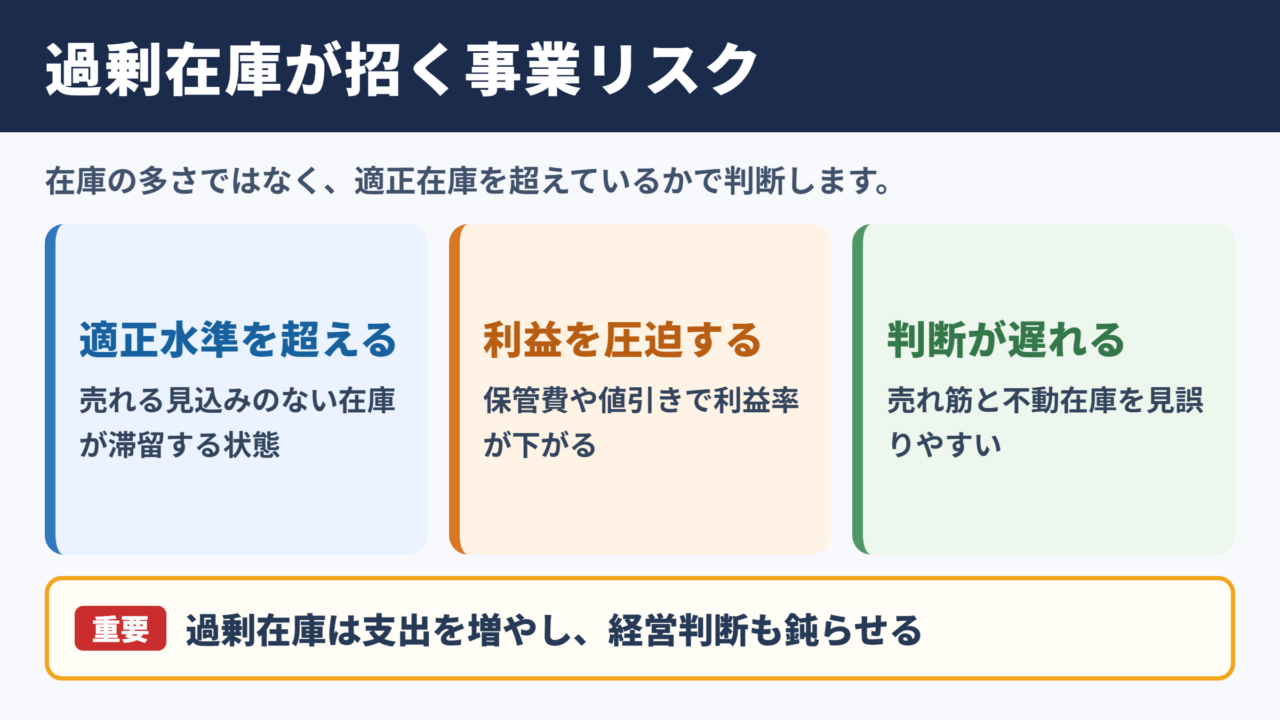
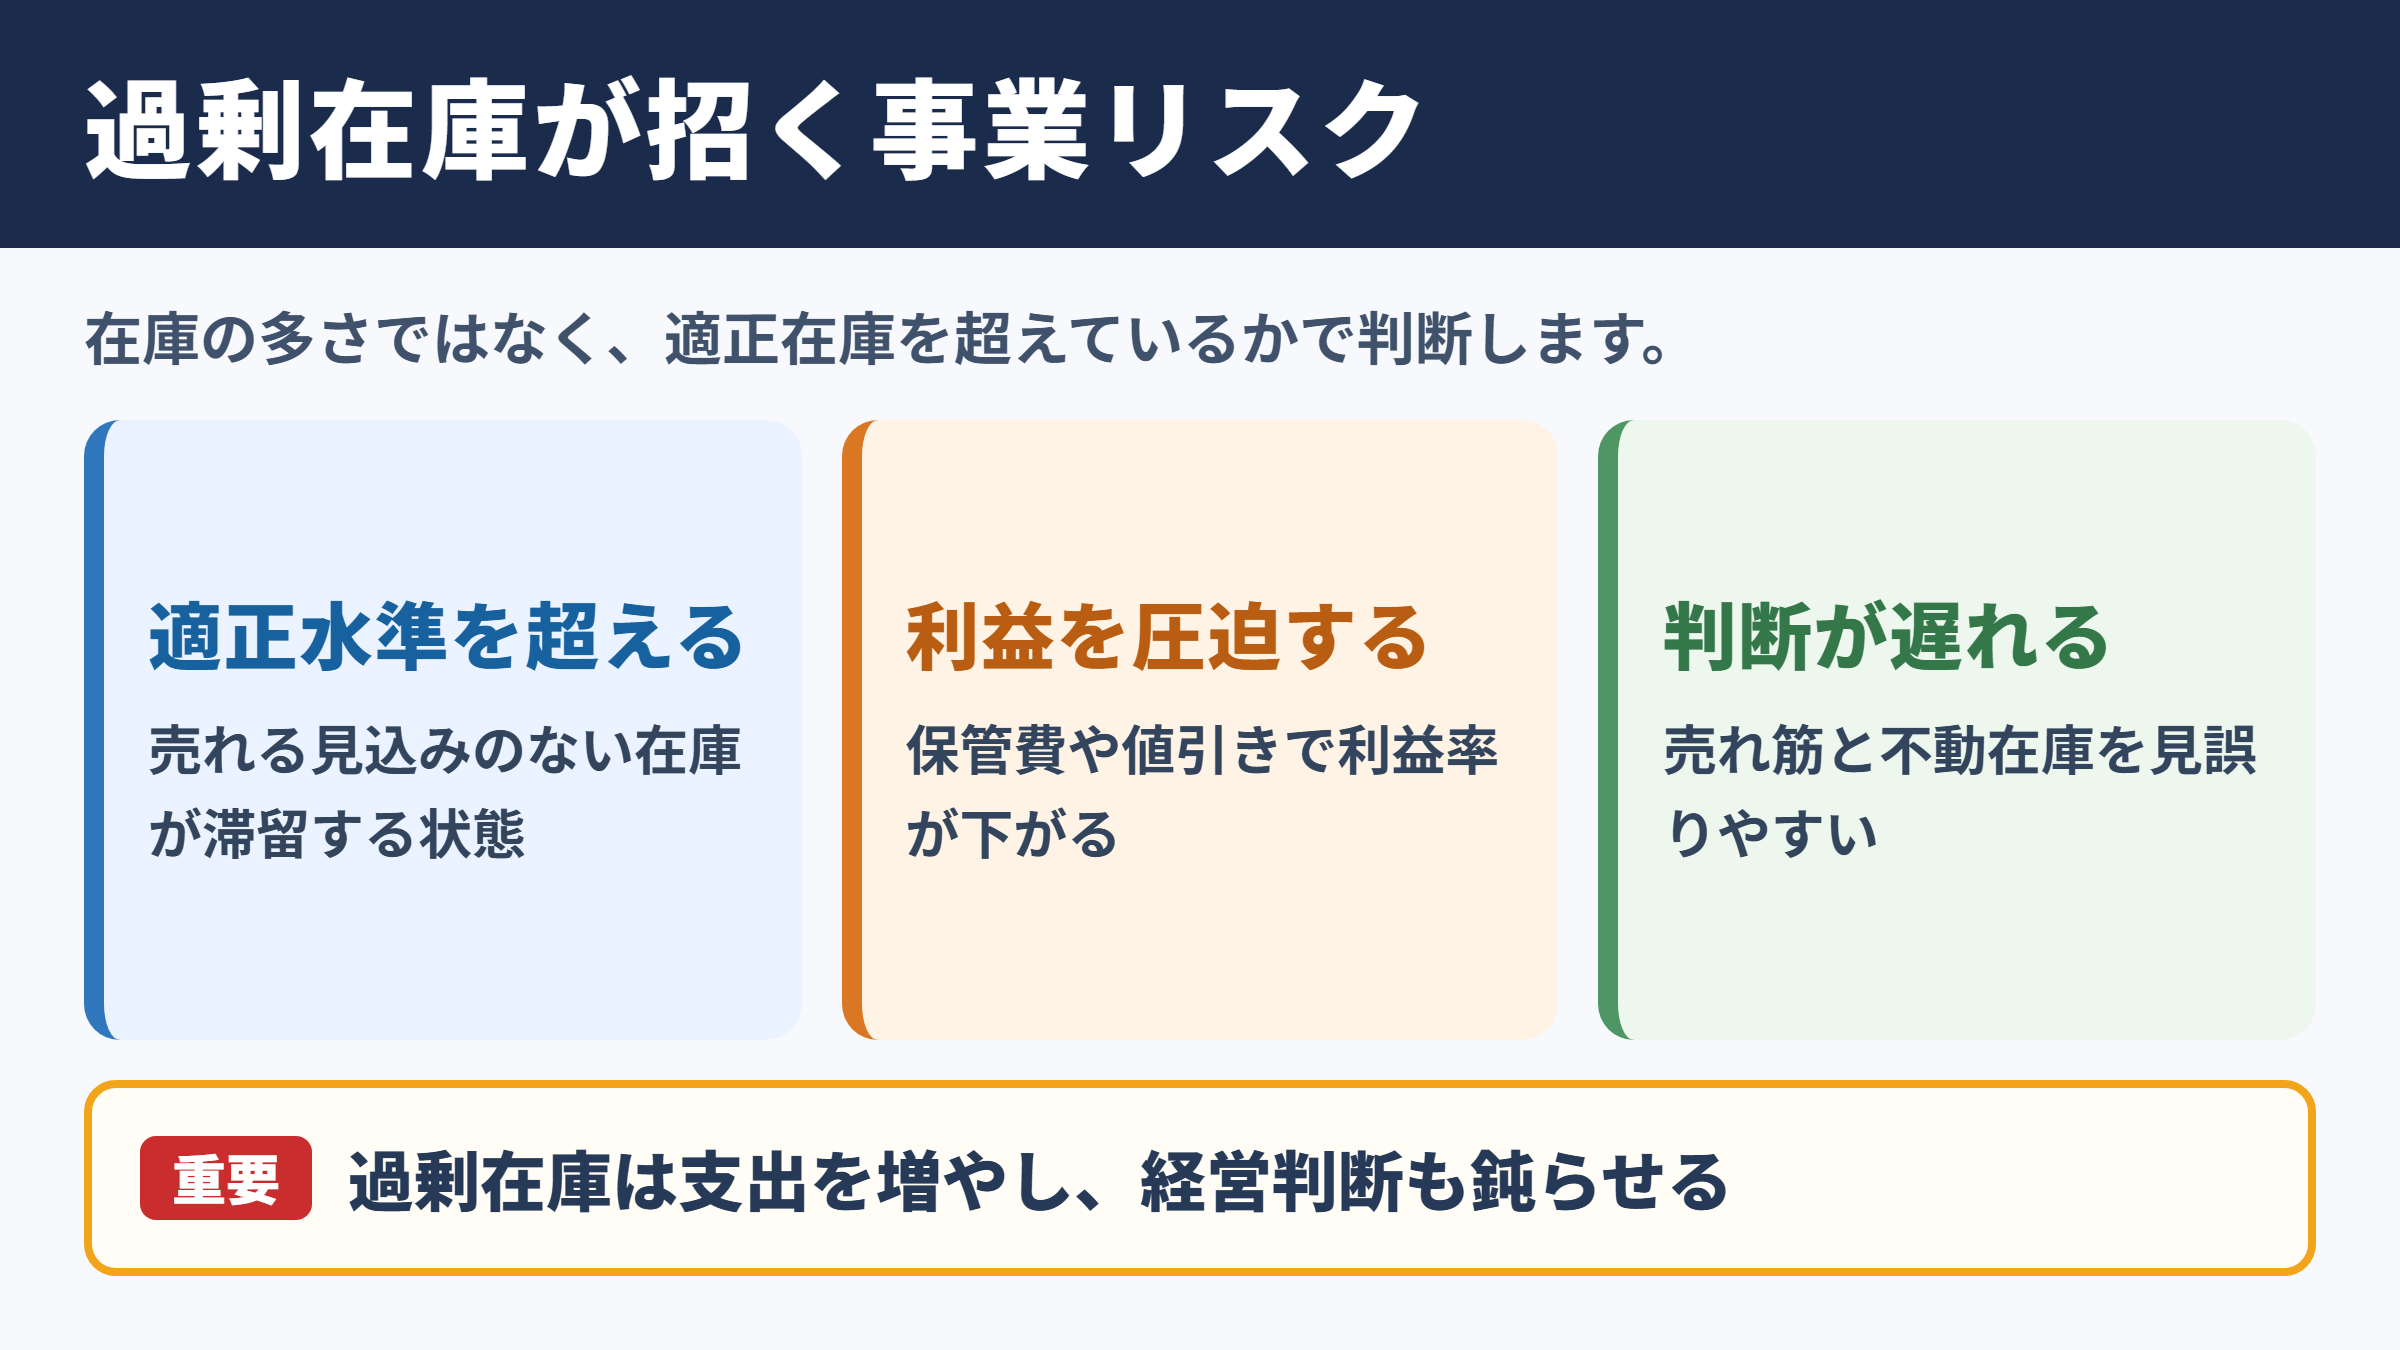
過剰在庫とは、将来の販売量や生産計画に対して必要以上の商品、原材料、部品を抱えている状態です。
単純に在庫数量が多いだけではなく、適正な在庫水準を上回っているかという視点で判断する必要があります。
たとえば月間で百個売れる商品に対して、発注リードタイムや安全在庫を考慮しても千個を長期間保有している場合、過剰在庫となる可能性があります。
季節商品、流行品、賞味期限がある食品、仕様変更が起こりやすい部品は、需要予測が外れたときの損失が大きくなりがちです。
販売機会を逃さないための在庫と、売れる見込みのない滞留在庫は区別して管理したいところでしょう。
利益を圧迫する複合的な負担
過剰在庫の問題は、仕入れ代金だけにとどまりません。
倉庫賃料、棚卸し作業、保険料、入出庫費用、在庫管理システムの運用費など、保有期間が長くなるほどコストが積み上がります。
在庫が多ければ、必要な商品を探す時間も増え、誤出荷や棚卸差異の発生率も高まりやすくなります。
さらに売れ残りを解消するために値引き販売を行えば、売上は立っても粗利率が下がります。
在庫は資産として計上される一方、利益を生まない在庫は支出を増やす存在にもなり得ます。
経営判断を遅らせる情報のゆがみ
在庫が過剰になると、経営者や担当者が実際の需要を見誤ることがあります。
倉庫に商品があるため追加生産を止めたものの、実際には売れ筋商品の在庫が不足していたというケースも少なくありません。
品目別、拠点別、ロット別に在庫を確認せず、在庫総額だけで判断すると、売れる商品と動かない商品の差が見えにくくなります。
その結果、発注量の調整、販売施策、商品改廃といった重要な意思決定が後手に回るでしょう。
過剰在庫は、倉庫に商品が多いこと自体では判断できません。
販売速度、補充までの日数、利益率、使用期限、代替品の有無を合わせて確認することが重要です。
保管コストと在庫管理業務の負担
続いては保管コストと在庫管理業務の負担を確認していきます。
倉庫スペースにかかる固定費
在庫を置くためには、倉庫、店舗バックヤード、工場内の保管場所が必要です。
外部倉庫を利用している場合は保管坪数やパレット数に応じた料金が発生し、自社倉庫でも賃料、減価償却費、空調費、電気代などを負担します。
在庫が増えるほど、本来は売れ筋商品や資材に使えるスペースが圧迫されます。
スペース不足を理由に新たな倉庫を借りることになれば、売上増加がないまま固定費だけが増える結果となります。
棚卸しと品質維持の人件費
在庫の数量や状態を正しく保つには、定期的な棚卸しが必要です。
商品の移動、数量確認、バーコード照合、破損確認、期限確認、システム登録などには、多くの時間と人員が必要になります。
食品や化粧品、医療関連品では温度管理や期限管理も求められ、管理負担はさらに大きくなるでしょう。
保管期間が長い商品ほど包装の汚れ、湿気、変色、破損といった品質劣化の可能性も高まります。
在庫保有コストの考え方
在庫保有コストは、在庫金額に一定の保有率を掛けて概算できます。
保有率には保管費、人件費、保険料、金利、陳腐化リスクなどを含めて考える方法が一般的です。
在庫保有コストの目安は、在庫金額に年間保有率を掛けて求めます。
たとえば在庫金額が一千万円で年間保有率を二十パーセントと見積もる場合、年間の保有コストは約二百万円です。
実際の保有率は業種や商品特性で変わりますが、在庫を多く持つほど見えにくい費用が増える点は共通しています。
在庫は無料で保管できるものではないという認識を社内で共有することが改善の出発点です。
| コスト項目 | 主な内容 | 過剰在庫で起こりやすい影響 |
|---|---|---|
| 保管費 | 倉庫賃料、棚、光熱費 | 保管場所の不足と固定費の増加 |
| 作業費 | 入出庫、棚卸し、検品 | 作業時間の増加とミスの発生 |
| 品質維持費 | 温度管理、包装、保守 | 劣化防止のための追加費用 |
| 資金コスト | 借入金利、資金拘束 | 運転資金の余力低下 |
| 処分費 | 廃棄、返品、値引き | 利益率の悪化と損失計上 |
資金繰りとキャッシュフローへの影響
続いては資金繰りとキャッシュフローへの影響を確認していきます。
現金が在庫へ変わる仕組み
商品を仕入れるとき、企業は現金または買掛金を使います。
その商品が販売され、代金を回収するまで、資金は在庫として滞留することになります。
売れるまでの期間が長くなるほど、現金化までの時間も延びるため、資金繰りに与える影響は大きくなります。
利益が出ているように見えても、現金が不足する状況は、過剰在庫を抱える企業で起こりやすい課題です。
運転資金の不足と支払い遅延
在庫の仕入れに資金を使いすぎると、給与、家賃、外注費、税金、借入返済などの支払いに回す現金が不足するおそれがあります。
入金より支払いが先に来るビジネスでは、在庫の増加がそのまま運転資金不足につながることもあります。
急な受注に対応するための原材料を購入したい場合でも、過剰在庫に資金が固定されていれば、必要な仕入れができないかもしれません。
資金不足を短期借入で補う場合、金利負担も増え、利益への影響がさらに広がります。
キャッシュコンバージョンサイクルの長期化
キャッシュコンバージョンサイクルは、仕入れや生産に支出した資金が、販売と代金回収を経て現金に戻るまでの日数を示す考え方です。
在庫日数が長くなると、この期間も長期化します。
キャッシュコンバージョンサイクルは、売掛金回転日数と在庫回転日数から買掛金回転日数を差し引いて考えます。
在庫回転日数が伸びるほど、資金が回収されるまでの期間も長くなります。
売上だけを見るのではなく、在庫日数、売掛金回収日数、買掛金支払日数を定期的に確認することが大切です。
在庫回転率の改善は、利益だけでなく現金の流れを整える施策としても役立ちます。
過剰在庫への対策では、在庫金額の削減だけを目標にしないことが重要です。
欠品による販売機会の損失を避けながら、資金が戻る速度を高める視点が求められます。
陳腐化と値下げによる収益性の低下
続いては陳腐化と値下げによる収益性の低下を確認していきます。
流行や仕様変更による商品価値の低下
在庫は時間の経過とともに価値が下がる場合があります。
衣類、家電、スマートフォン関連品、化粧品、雑貨などは、流行や新製品の登場によって需要が急減しやすい商品です。
製造業でも部品仕様の変更、顧客の設計変更、法規制の改定によって、保有部品が使えなくなるケースがあります。
こうした在庫は、帳簿上の金額が残っていても、実際には同じ価格で売却または使用できない可能性があります。
賞味期限と品質劣化のリスク
食品、飲料、医薬品、化粧品などでは、期限管理が特に重要です。
期限が近い商品は通常価格で販売しにくくなり、販促費や値引きによる対応が必要になります。
期限切れとなれば廃棄が必要となり、仕入れ代金だけでなく処分費まで負担することになるでしょう。
期限がない商品でも、湿気、日焼け、変形、さび、パッケージの傷みなどで販売価値が下がることがあります。
売れ残りの期間が長いほど、在庫は資産から損失候補へ近づくと考える必要があります。
値引き販売と粗利率の悪化
在庫を処分するために大幅な値引きを行うと、売上総利益が減少します。
値引きによって在庫を現金化できるメリットはありますが、利益率の低下やブランド価値への影響も検討しなければなりません。
通常価格で販売できたはずの商品まで値引き待ちをされるようになると、今後の販売戦略にも影響が及びます。
仕入れ価格が一万円の商品を一万二千円で売る場合、粗利は二千円です。
在庫処分で九千円に値下げすると、売上は得られても一千円の損失となります。
値引きは最終手段として考え、セット販売、販路変更、会員向け販売、返品交渉、用途転換なども組み合わせるとよいでしょう。
| 在庫の状態 | 主なリスク | 対応の方向性 |
|---|---|---|
| 売れ行きが鈍化 | 長期滞留、保管費増加 | 販促と発注量の見直し |
| 期限が近い | 値引き、廃棄 | 先入れ先出しと早期販売 |
| 仕様が旧式 | 需要消失、評価損 | 代替用途の検討と処分判断 |
| 破損や劣化 | 返品、クレーム | 保管環境と検品の改善 |
過剰在庫を防ぐ在庫管理の方法
続いては過剰在庫を防ぐ在庫管理の方法を確認していきます。
需要予測と発注基準の見直し
過剰在庫を防ぐためには、過去の販売実績だけでなく、季節要因、販促予定、天候、競合状況、取引先の計画などを踏まえて需要を予測します。
前年同月の売上をそのまま使うのではなく、直近の販売速度や市場変化も反映させることが重要です。
発注点、安全在庫、発注ロットを定期的に見直すことで、必要以上の仕入れを防ぎやすくなります。
一度決めた発注基準を固定しないことが、需要変動への対応につながります。
在庫回転率と滞留日数の可視化
在庫回転率は、一定期間に在庫が何回入れ替わったかを示す指標です。
回転率が低い商品は、売上に対して在庫が多い可能性があり、重点的な確認対象となります。
在庫回転日数も合わせて見ると、何日分の在庫を抱えているかを把握できます。
商品カテゴリ、ブランド、拠点、担当者別に数値を比較すると、課題のある在庫を見つけやすくなるでしょう。
売れ筋商品と死に筋商品を同じ基準で管理すると、過剰在庫は見つかりにくくなります。
販売量や利益率に応じて商品を分類し、管理頻度と発注ルールを変える方法が有効です。
先入れ先出しと定期的な処分判断
先に入荷した商品から先に出荷する先入れ先出しは、期限切れや品質劣化を防ぐ基本的な方法です。
ロット番号、入荷日、期限、保管場所を記録し、現場で判断しやすい状態にしておく必要があります。
また、長期間動かない在庫については、毎月または四半期ごとに処分方針を決める仕組みが役立ちます。
販売継続、値引き、返品、別用途への転用、廃棄といった選択肢を早期に検討すれば、損失の拡大を抑えられます。
在庫を持ち続ける判断にもコストがあることを忘れないようにしましょう。
過剰在庫のリスクのまとめ
過剰在庫は、保管コストの増加、作業負担、資金繰りの悪化、キャッシュフローの停滞、陳腐化、値引き損失など、多方面に影響を及ぼします。
在庫は欠品防止や顧客満足に必要な資産ですが、販売見込みを超えれば経営を圧迫する要因へ変わります。
在庫回転率、在庫日数、保管費、期限、売れ行きを定期的に確認し、早い段階で発注量や販売施策を調整することが大切です。
適正在庫の実現は、利益とキャッシュフローを同時に守る取り組みといえるでしょう。