キャッシュフローとは、会社に入ってくる現金と会社から出ていく現金の流れを示す言葉です。
売上や利益が出ていても、必要な時期に現金が不足すれば、仕入れ代金や給与を支払えず経営は苦しくなります。
そこで重要になるのが、実際に使えるお金を把握するキャッシュフローの視点です。
この記事では、キャッシュフローの基本的な意味、利益との違い、営業活動や投資活動などの種類、計算方法、資金繰りへの活用方法をわかりやすく解説します。
キャッシュフローの意味と経営における役割
それではまず、キャッシュフローの意味と経営における役割について解説していきます。
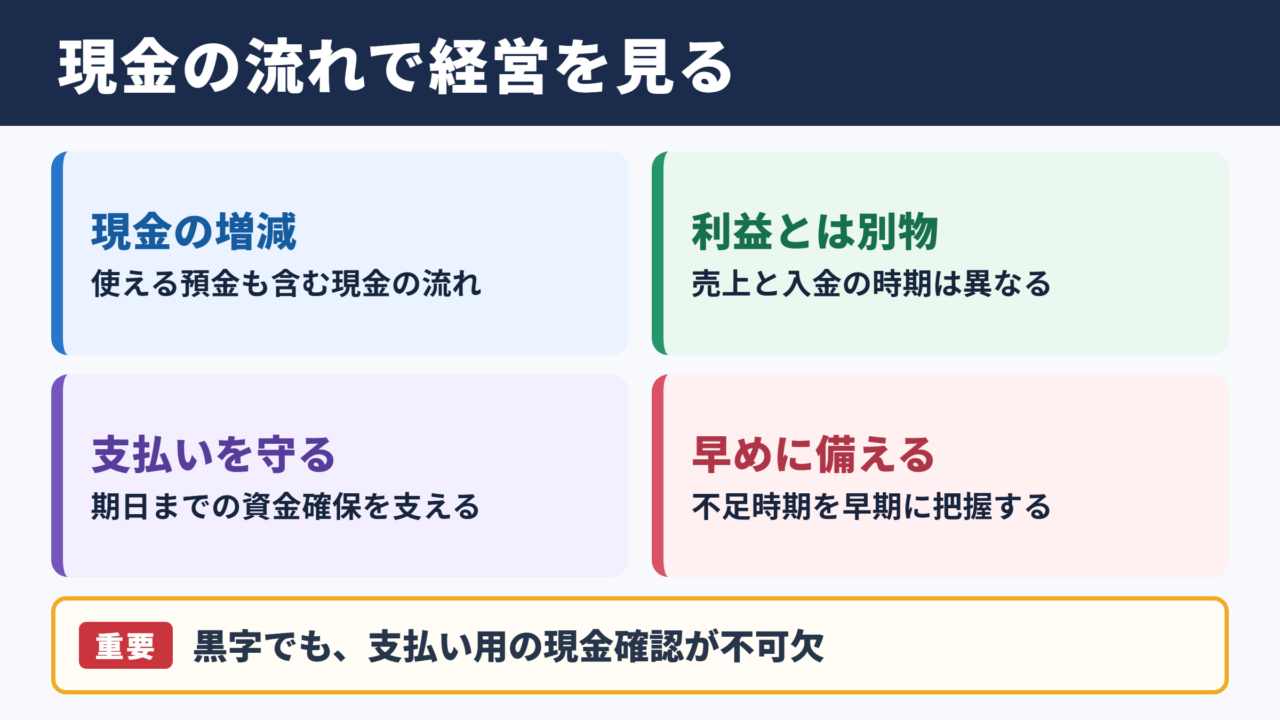
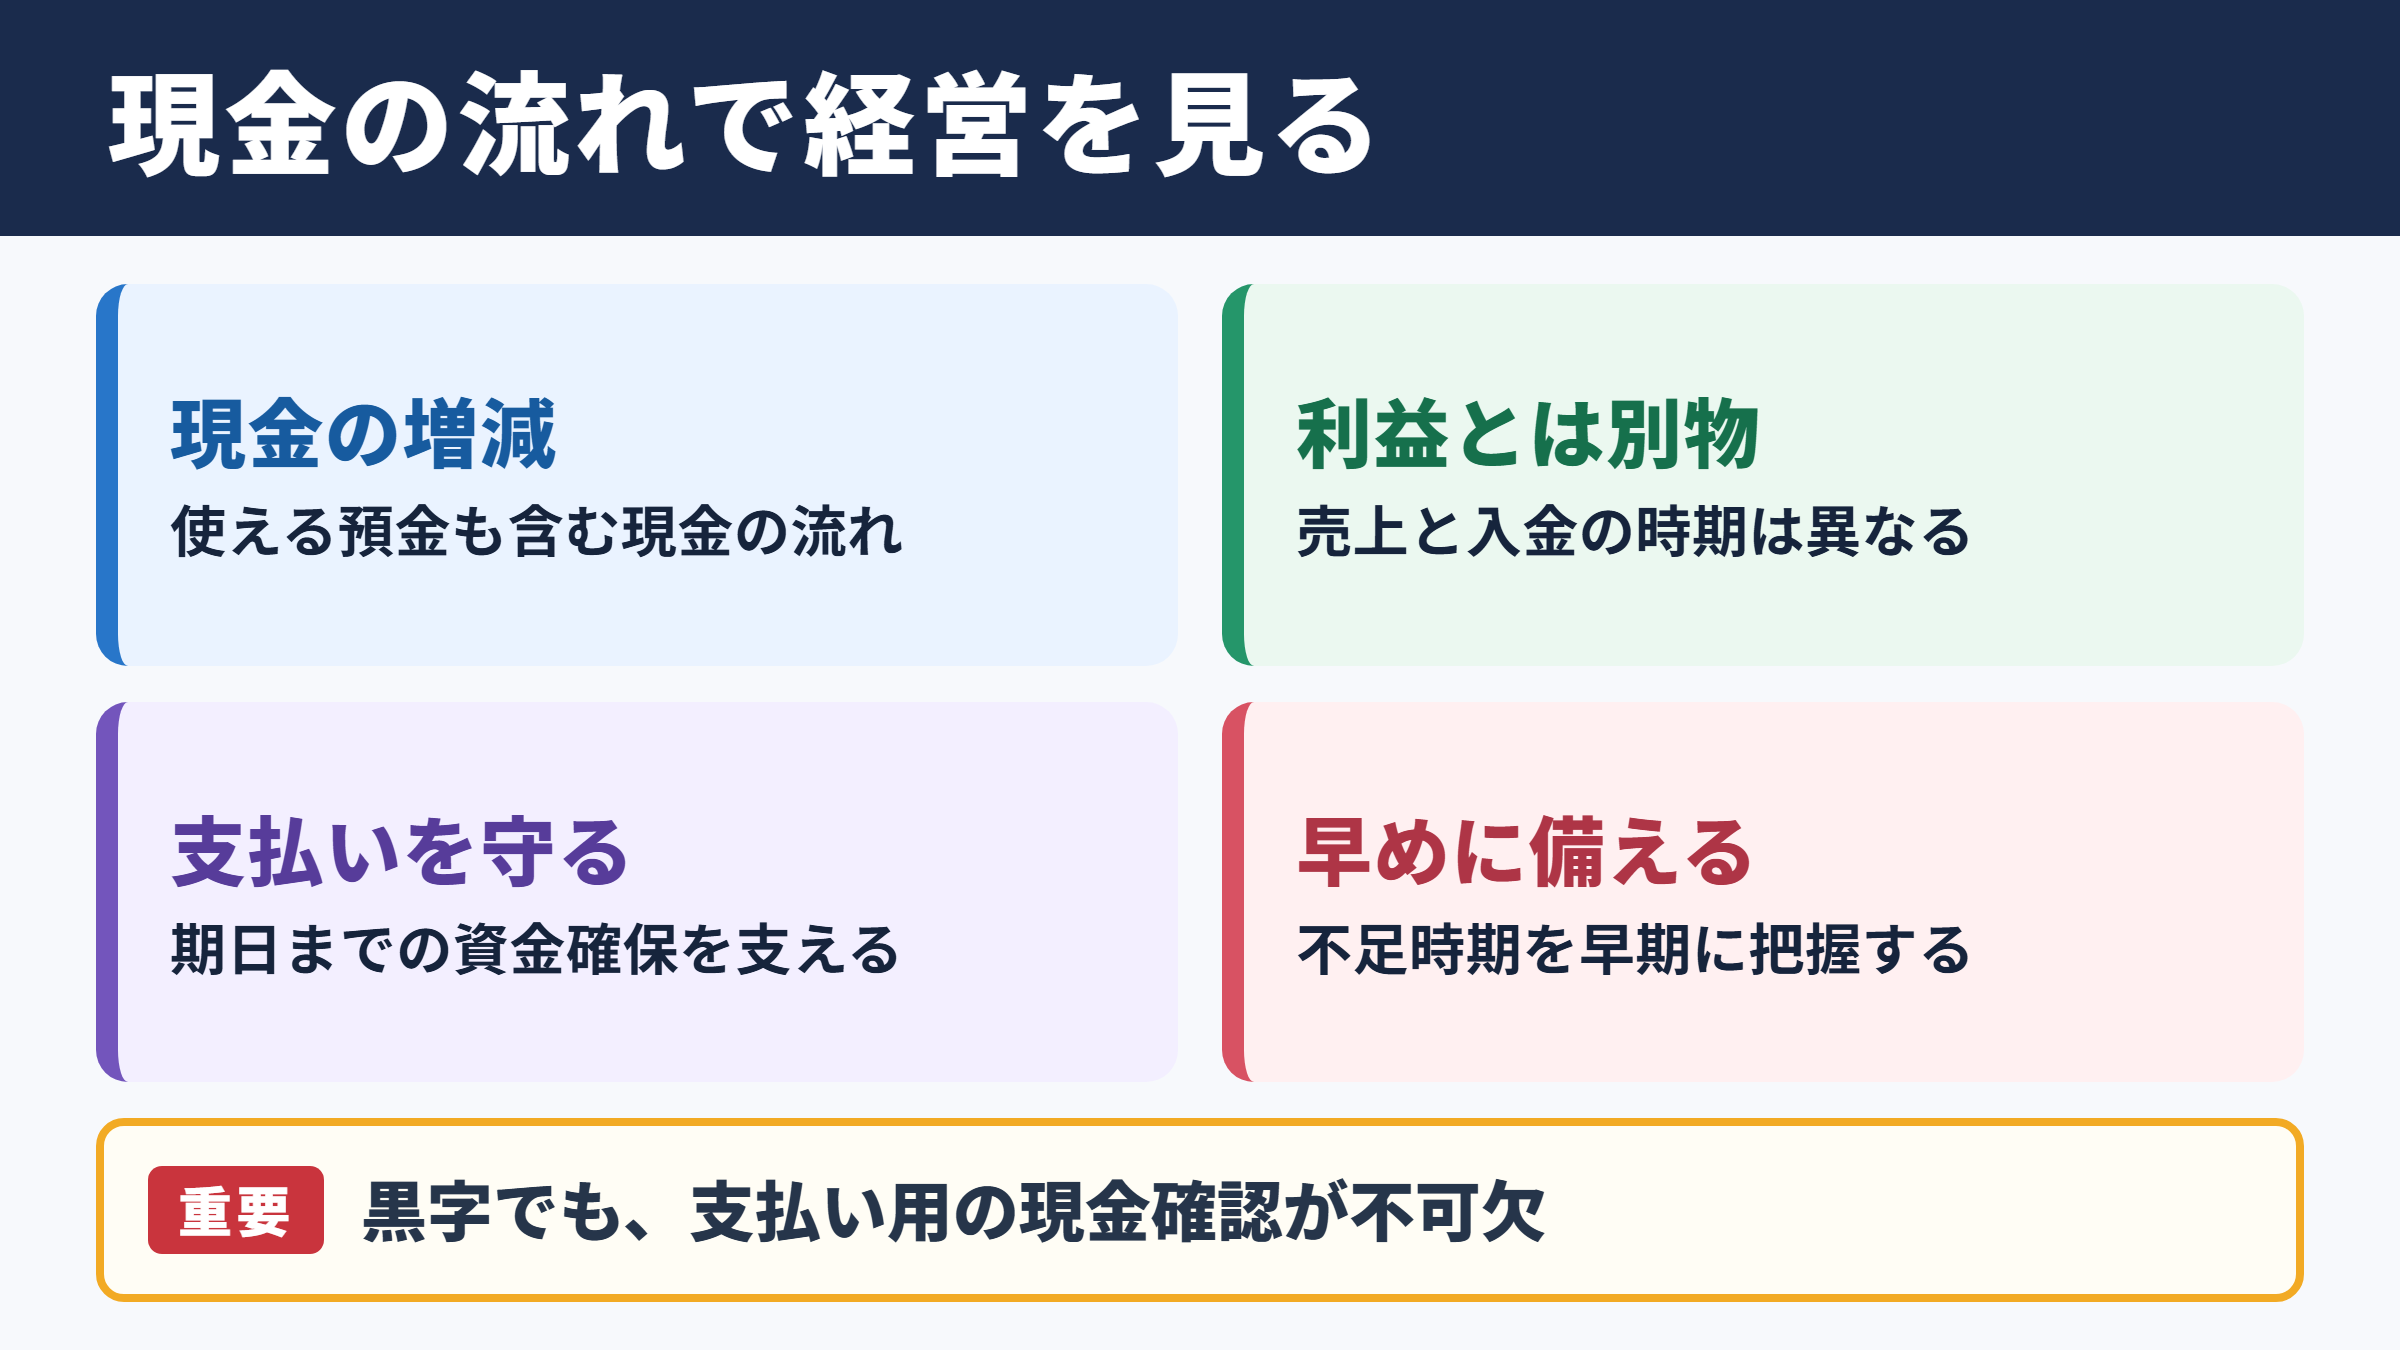
現金の増減を表すお金の流れ
キャッシュフローは、英語のキャッシュとフローを組み合わせた言葉で、文字どおり現金の流れを意味します。
ここでいう現金には、手元の紙幣や硬貨だけでなく、普通預金や当座預金など、すぐに支払いへ使える預金残高も含まれます。
商品を販売して代金を受け取れば現金は増え、仕入れや人件費、家賃、税金を支払えば現金は減少します。
この増減を一定期間ごとに整理したものが、企業活動を映すキャッシュフローです。
利益額だけでは、会社がいつ現金を受け取り、いつ支払うのかまでは判断できません。
たとえば、今月に大きな売上を計上しても、取引先からの入金が翌々月なら、今月の資金は増えていない可能性があります。
反対に、前年に販売した商品の代金が今月に入金されれば、今月の現金は増えるでしょう。
キャッシュフローを見る目的は、儲かっているかだけでなく、支払いに必要な現金を確保できているかを確かめることです。
黒字でも資金不足に陥る場面があるため、経営判断では利益と現金の両方を確認する必要があります。
資金繰りを支える重要性
資金繰りとは、入金と支払いの予定を管理し、必要な時点で資金を用意する取り組みです。
企業では、仕入先への支払い、従業員への給与、社会保険料、借入金の返済など、期日を守るべき支出が継続的に発生します。
売上規模が拡大するほど、仕入れや外注費を先に支払う機会も増えるため、資金繰りの管理は一層大切になります。
売上の増加が、そのまま手元資金の増加になるとは限りません。
売掛金の回収が遅れたり、在庫を多く抱えたりすると、帳簿上の利益があっても現金が不足する場合があります。
キャッシュフローを定期的に確認すれば、資金が不足しそうな時期を早めに把握し、回収条件の見直しや融資の相談などにつなげやすくなります。
経営者と担当者が見るべき視点
経営者は、現在の預金残高だけでなく、来月や数か月後の入出金まで見通すことが求められます。
経理担当者は会計データをもとに、売掛金、買掛金、在庫、借入金などの動きを確認するとよいでしょう。
営業担当者にとっても、販売条件や回収サイトはキャッシュフローに関係する重要な項目です。
たとえば、売上額が同じでも、月末締め翌月末払いより、即時決済や前受金がある契約のほうが現金は早く入ります。
一方で、過度な値引きや長すぎる支払猶予は、利益率と資金繰りの両面に影響します。
部門ごとの判断を現金の流れと結び付けることが、安定した経営の土台となるでしょう。
利益とキャッシュフローの違い
続いては、利益とキャッシュフローの違いを確認していきます。
会計上の利益と実際の入出金
利益は、一定期間の収益から費用を差し引いて計算する会計上の成果です。
代表的なものには、売上総利益、営業利益、経常利益、税引前当期純利益、当期純利益があります。
これに対しキャッシュフローは、実際の現金が増えたか減ったかを示します。
両者が一致しない大きな理由は、会計では商品やサービスを提供した時点で売上を計上し、現金の受け取りが後になる取引があるためです。
掛取引を使う企業では、この時間差が日常的に発生します。
利益は経営成績を示し、キャッシュフローは支払い能力や資金の動きを示す指標です。
| 比較項目 | 利益 | キャッシュフロー |
|---|---|---|
| 主な意味 | 収益から費用を引いた成果 | 現金と預金の増減 |
| 計上の基本 | 取引の発生時点 | 現金の入出金時点 |
| 確認できること | 事業の採算性 | 資金繰りと支払い余力 |
| 一致しない主な要因 | 売掛金や減価償却費など | 回収と支払いの時期差 |
| 経営での活用 | 利益改善や価格判断 | 資金計画や借入返済判断 |
黒字倒産につながる仕組み
黒字倒産とは、損益計算書では利益が出ているにもかかわらず、支払いに必要な現金が足りなくなり事業継続が難しくなる状態です。
急成長している企業ほど、販売量の増加に合わせて仕入れ、外注、人材採用、設備投資などの先行支出が膨らむ場合があります。
しかし、販売代金の回収が数か月先であれば、その間の資金を別途用意しなければなりません。
また、取引先の支払い遅延や貸倒れが起こると、予定していた入金が得られず、資金計画が崩れることもあります。
利益率が高い商品を扱っていても、回収不能な売掛金は支払い原資になりません。
そのため、損益計算書だけでなく、入出金予定表やキャッシュフロー計算書を並行して確認する姿勢が欠かせません。
黒字でも資金不足になる簡単な例です。
100万円の商品を掛けで販売し、原価70万円を先に現金で支払った場合、会計上の利益は30万円です。
ただし売上代金100万円の入金が翌月なら、販売した月の現金は70万円減少します。
減価償却費が生む差額
利益とキャッシュフローの違いを理解するうえで、減価償却費も重要な項目です。
機械や車両、建物、ソフトウェアなどを購入すると、購入時には大きな現金支出が発生します。
一方、会計上は購入金額を耐用年数に応じて分け、毎期の費用として計上するのが一般的です。
この毎期の費用が減価償却費であり、計上した時点で新たな現金支出が生じるわけではありません。
そのため、間接法による営業キャッシュフローの計算では、当期純利益に減価償却費を加算して調整します。
減価償却費は利益を減らす一方で、その期の現金を直接減らさない費用です。
キャッシュフローの三つの種類
続いては、キャッシュフローの三つの種類を確認していきます。
営業キャッシュフロー
営業キャッシュフローは、本業の営業活動によって生まれた現金の増減です。
商品の販売代金の回収、サービス提供の対価、仕入先への支払い、給与や家賃の支払いなどが主な対象になります。
継続してプラスであれば、本業で現金を稼ぐ力があると読み取れます。
もちろん、一時的な売掛金増加や在庫増加によってマイナスになる月や年度もあるため、単年だけで断定するのは適切ではありません。
複数年の推移、売上の伸び、在庫回転、回収サイトと合わせて見ることが大切です。
健全な事業では、長期的に営業キャッシュフローがプラスであることが一つの目安になります。
投資キャッシュフロー
投資キャッシュフローは、将来の成長や事業運営のために行う投資に伴う現金の動きです。
工場設備、店舗、車両、パソコン、土地、有価証券、子会社株式などの取得や売却が含まれます。
設備を購入すれば現金は出ていくため、投資キャッシュフローはマイナスになります。
ただし、投資キャッシュフローがマイナスだから経営状態が悪いとは限りません。
収益力を高めるための生産設備増強や、新規出店、業務効率化のためのシステム導入であれば、将来への前向きな投資と考えられます。
投資の内容と営業キャッシュフローの水準を合わせて評価することが重要です。
投資キャッシュフローのマイナスは、資金流出を意味します。
しかし、営業活動で得た現金の範囲内で計画的に投資できているなら、成長戦略として前向きに評価できる場面もあります。
財務キャッシュフロー
財務キャッシュフローは、資金をどのように調達し、どのように返済や還元をしたかを示す区分です。
銀行からの借入、社債発行、株式発行による資金調達は、財務キャッシュフローのプラス要因です。
反対に、借入金の返済、自己株式の取得、配当金の支払いなどはマイナス要因になります。
創業期や事業拡大期には、借入や出資による資金調達で財務キャッシュフローがプラスになることがあります。
成熟期には、借入金の返済が進み、財務キャッシュフローがマイナスになるケースも珍しくありません。
重要なのは、借入金の増減だけを見るのではなく、営業活動で返済原資を生み出せているかを確かめることです。
| 区分 | 主な内容 | プラスになりやすい例 | マイナスになりやすい例 |
|---|---|---|---|
| 営業キャッシュフロー | 本業による現金の動き | 売掛金の回収、利益の獲得 | 仕入れ、給与、税金の支払い |
| 投資キャッシュフロー | 設備や資産への投資 | 設備や有価証券の売却 | 機械、店舗、システムの購入 |
| 財務キャッシュフロー | 借入と返済、資本取引 | 借入、増資、社債発行 | 返済、配当、自己株式取得 |
キャッシュフロー計算書の読み方
続いては、キャッシュフロー計算書の読み方を確認していきます。
現金及び現金同等物の考え方
キャッシュフロー計算書は、一定期間における現金及び現金同等物の増減を示す財務諸表です。
現金同等物とは、短期間で換金でき、価値変動のリスクが小さい資産を指します。
具体的な範囲は企業の会計方針によって示されますが、通常は手元現金、要求払預金、取得日から満期日までがおおむね三か月以内の短期投資などが対象です。
期首の残高に三つのキャッシュフローの増減を加えると、期末の残高につながります。
このつながりを理解すると、現金残高が前年より増減した理由を追いやすくなります。
期末の現金及び現金同等物は、次の考え方で確認できます。
期首残高に営業キャッシュフロー、投資キャッシュフロー、財務キャッシュフロー、為替変動の影響などを加減し、期末残高を求めます。
間接法による調整項目
営業キャッシュフローの表示方法には、間接法と直接法があります。
間接法では、まず税引前利益や当期純利益を起点にし、現金の出入りを伴わない費用や運転資本の増減を調整します。
減価償却費を加算し、売掛金の増加や棚卸資産の増加を差し引き、買掛金の増加を加えるといった流れです。
売掛金が増えた場合は、売上を計上していてもまだ現金を回収していない部分が増えたと考えられます。
棚卸資産が増えた場合も、在庫に資金が滞留している可能性があります。
利益から現金の動きへ読み替えるために、売掛金、在庫、買掛金の増減を確認することがポイントです。
フリーキャッシュフローの活用
フリーキャッシュフローは、一般に営業キャッシュフローから投資キャッシュフローを差し引いて把握する指標です。
本業で得た現金から、設備投資などに必要な資金を支出した後、どの程度の資金が残るのかを見るために用いられます。
残った資金は、借入金の返済、配当、新規事業、将来の不測の事態への備えなどに活用できます。
ただし、投資キャッシュフローには資産売却による一時的な収入も含まれるため、数値だけで実力を判断しないことが必要です。
大型投資の有無や投資内容を確認し、継続的な収益力との関係で見ると判断の精度が高まります。
フリーキャッシュフローの基本的な見方です。
営業キャッシュフローが500万円で、設備投資などによる投資キャッシュフローがマイナス200万円なら、フリーキャッシュフローは300万円と考えられます。
ただし、企業ごとに定義や調整方法が異なる場合があるため、比較時には注記や算出方法も確認しましょう。
キャッシュフローの計算方法と実務管理
続いては、キャッシュフローの計算方法と実務管理を確認していきます。
簡易的な計算の基本
日常の資金管理では、複雑な財務諸表を作成する前に、入金予定と支払予定を一覧にするだけでも大きな効果があります。
基本的な考え方は、期首の現預金残高に入金予定額を加え、支払予定額を差し引く方法です。
入金には売上代金、前受金、補助金、借入金などを含めます。
支出には仕入れ、外注費、給与、家賃、税金、社会保険料、借入返済、設備購入費などを含めるとよいでしょう。
資金繰り表では、利益ではなく実際の入出金予定日で金額を並べることが基本です。
月末資金の簡易計算例です。
月初の預金残高が300万円、月内の入金予定が500万円、月内の支払予定が650万円なら、月末見込み残高は150万円です。
この残高で翌月前半の支払いに足りるかまで確認すると、資金不足の早期発見につながります。
資金繰り表に入れる項目
資金繰り表は、週次または月次で作成するのが一般的です。
資金変動が大きい企業や、支払い期限が細かく分かれる事業では、週次で確認すると安心感が高まります。
入金欄には、得意先別の売掛金回収予定、現金売上、カード決済の入金日、借入実行予定などを記載します。
支出欄には、仕入先別の買掛金支払い、給与、賞与、家賃、経費、税金、社会保険料、リース料、元利返済などを入れます。
予測と実績の差も残しておくと、回収遅延や支出超過の傾向を把握しやすくなるでしょう。
| 管理項目 | 確認内容 | 注意したい点 |
|---|---|---|
| 売掛金 | 請求額と回収予定日 | 入金遅延、回収条件の長期化 |
| 買掛金 | 仕入先への支払日と金額 | 支払い集中、条件変更 |
| 在庫 | 在庫量と滞留期間 | 過剰在庫、販売見込みの誤差 |
| 人件費 | 給与、賞与、社会保険料 | 賞与月や保険料納付月の増加 |
| 税金 | 法人税、消費税などの納付 | 利益計上時と納付時期のずれ |
| 借入金 | 返済日、利息、返済額 | 返済負担と借換え時期 |
改善につながる実践策
キャッシュフローを改善する第一歩は、入金を早め、不要な支出を抑え、在庫や売掛金に寝ている資金を減らすことです。
請求書の発行を迅速に行い、回収条件を明確にし、遅延時の連絡手順を整えるだけでも効果があります。
在庫については、販売予測を見直し、滞留在庫を可視化し、発注量や発注頻度を調整します。
仕入先との関係に配慮しつつ、支払い条件を事業サイクルに合う形へ相談することも選択肢です。
設備投資は、購入後の収益見込みと資金流出の時期を確認し、補助金、リース、融資などの資金調達手段を比較しましょう。
キャッシュフロー改善は支出削減だけではなく、回収速度、在庫効率、投資判断を整える取り組みです。
短期の資金不足を避けるためには、残高が減ってから対処するのでは遅れる場合があります。
少なくとも数か月先までの資金繰りを更新し、余裕がある時期から金融機関や専門家へ相談する姿勢が重要です。
キャッシュフローを財務分析に生かす視点
続いては、キャッシュフローを財務分析に生かす視点を確認していきます。
営業キャッシュフローと収益力
営業キャッシュフローは、本業が現金を生み出す力を見るための重要な材料です。
売上や利益が増えているのに営業キャッシュフローが伸びない場合、売掛金や在庫が増えすぎていないかを確認する必要があります。
反対に、利益が一時的に低くても、減価償却費や運転資本の改善によって営業キャッシュフローが安定している場合もあります。
ただし、買掛金の支払いを一時的に遅らせて営業キャッシュフローを良く見せている可能性もあるため、単独の数字だけで判断するのは危険です。
損益計算書、貸借対照表、キャッシュフロー計算書を関連付けて見ることで、事業の実態に近づけます。
借入返済と資金調達のバランス
借入は、成長投資や運転資金を確保する有効な手段です。
一方で、借入金の元本返済は会計上の費用ではなくても、実際には現金が流出します。
そのため、利益が出ているかだけでなく、営業キャッシュフローで元利返済をまかなえるかを検討することが大切です。
借入依存が高まる局面では、返済予定表と資金繰り表を連動させ、資金不足が起きないように管理します。
資金調達は不足してから急ぐより、事業計画とキャッシュフロー予測を示して余裕を持って進めるほうが選択肢を確保しやすくなります。
投資判断と将来の資金創出
設備投資や新規事業への投資は、短期的にはキャッシュアウトを伴います。
そのため、投資額だけではなく、いつから売上やコスト削減の効果が出るのか、回収までにどれほどの期間がかかるのかを見積もる必要があります。
投資後の資金繰りに余裕があるか、想定より売上が遅れた場合に耐えられるかも重要な確認事項です。
複数の投資案があるなら、利益率だけでなく、初期支出、回収時期、維持費、資金調達コストを並べて比較すると判断しやすくなります。
将来に向けた投資と日々の支払い能力のバランスを取ることが、持続的な成長につながるでしょう。
キャッシュフロー理解のまとめ
キャッシュフローは、企業に入る現金と出る現金の流れを捉え、資金繰りや経営の安定性を確認するための重要な考え方です。
利益が出ていても、売掛金の回収遅れ、在庫の増加、先行投資、借入金返済などによって手元資金が不足することがあります。
利益は採算性、キャッシュフローは現金の動きと支払い余力を示すものとして、両方を確認することが大切です。
営業キャッシュフロー、投資キャッシュフロー、財務キャッシュフローの三つに分けて見れば、本業で稼いだ資金、将来への投資、借入や返済の状況を整理できます。
日常の実務では、入出金予定日を基準に資金繰り表を作り、売掛金、買掛金、在庫、税金、借入返済の予定を継続的に更新しましょう。
数字の変化を早めに捉え、回収条件や支出、投資計画を見直すことが、安定した事業運営への近道です。