ROAの意味をわかりやすく!ビジネスでの計算式・ROEとの違い・経営分析への活用も(総資産利益率・資産効率・収益性指標など)
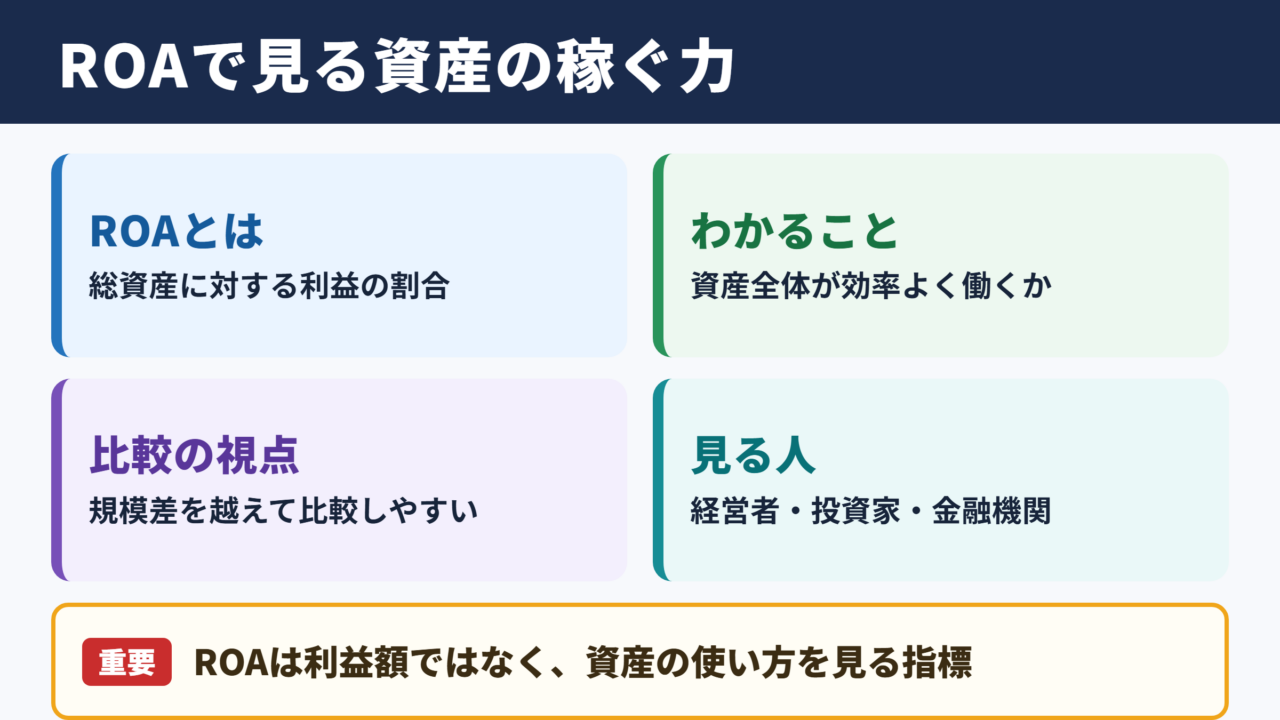
ROAは、企業が持つ総資産を使って、どれほど効率よく利益を生み出しているかを見るための経営指標です。
売上高や利益額だけでは見えにくい資産の使い方を確認できるため、事業の収益性や経営効率を分析する場面で広く活用されています。
この記事では、ROAの基本的な意味、計算式、ROEとの違い、数値を改善する考え方まで、実務で役立つ視点を交えて解説します。
ROAの意味と経営分析での位置づけ
それではまずROAの意味と、経営分析で注目される理由について解説していきます。
総資産利益率としてのROA
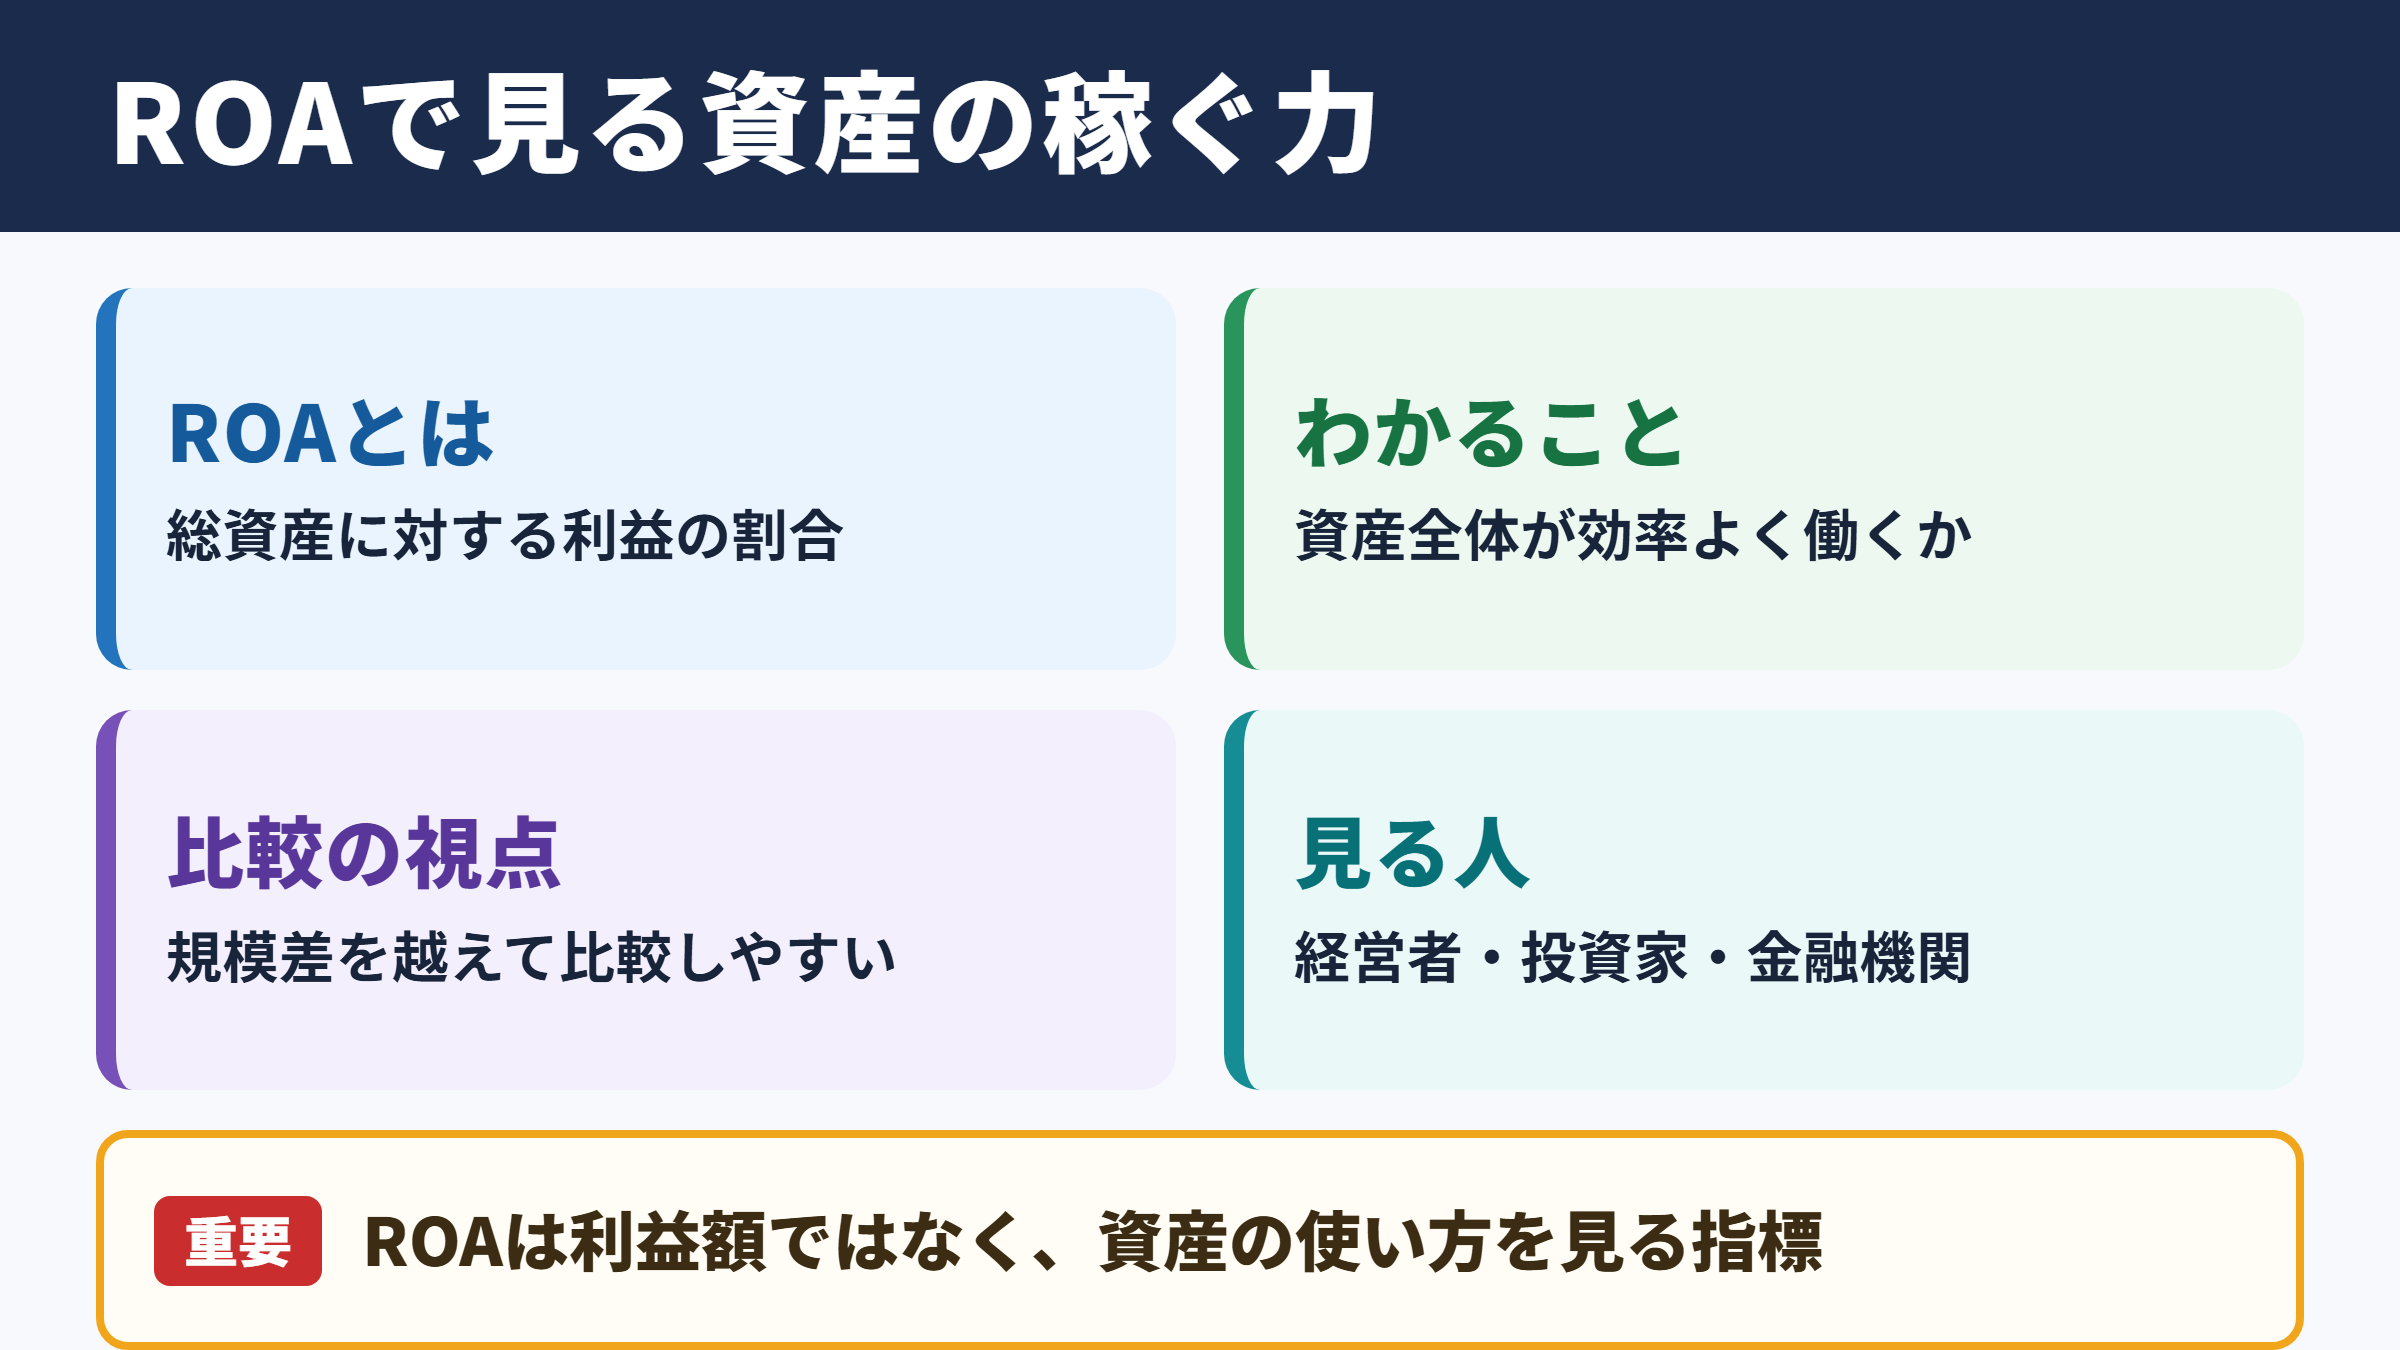
ROAはReturn on Assetsの略で、日本語では総資産利益率と呼ばれます。
会社が保有する現金、売掛金、在庫、土地、建物、設備などの総資産に対して、どの程度の利益を得られたかを示す指標です。
つまりROAは、会社にある資産全体が利益を生むために効率よく働いているかを確認する数字といえるでしょう。
たとえば大型の工場や多くの店舗、豊富な在庫を保有していても、利益が十分に出ていなければROAは低くなります。
反対に、必要以上の資産を抱えず、限られた設備や運転資金から利益を生み出せていれば、ROAは高くなりやすい傾向があります。
利益額だけでは判断しにくい経営効率
利益額が大きい会社が、必ずしも資産を効率よく使っているとは限りません。
年間利益が大きくても、その利益を得るために膨大な設備投資や在庫、借入金を必要としている場合には、資産効率を慎重に見直す必要があります。
ROAを確認すると、規模の異なる企業でも、投入した資産に対してどれだけ利益を残したかという共通の土台で比較しやすくなります。
特に、同業他社との競争力を調べるときや、複数の事業部を比較するときに便利です。
ただし、業種によって必要となる資産の大きさが違うため、異業種の数値を単純に比べることは避けたほうがよいでしょう。
経営者と投資家が見るポイント
経営者にとってROAは、設備、在庫、売掛金などが適切に活用されているかを確かめるための材料になります。
投資家にとっては、企業が集めた資金をどのように運用し、どれだけ収益につなげているかを測る目安です。
金融機関も、融資先の収益力や資産の健全性を把握する際に、ROAを含む収益性指標を参照します。
ROAは利益の大きさだけを見る数字ではありません。
保有資産をどの程度使いこなし、持続的に利益へ結び付けられているかを測るための指標です。
そのため、ROAを改善するには売上を伸ばすだけでなく、過剰在庫や遊休資産、回収の遅い売掛金などにも目を向ける必要があります。
ROAの計算式と数値の読み方
続いてはROAの計算式と、分析時に押さえたい数値の読み方を確認していきます。
基本となる計算式
ROAの基本的な計算式は、当期純利益を総資産で割り、百分率で表す方法です。
ROA = 当期純利益 ÷ 総資産 × 100
たとえば当期純利益が1,000万円、総資産が2億円なら、ROAは5パーセントです。
この場合、総資産2億円を活用して、年間で5パーセント分の利益を得たと読み取れます。
分子に使う利益は当期純利益が一般的ですが、企業の分析目的によっては営業利益や税引前利益を使うこともあります。
営業活動そのものの収益力を中心に見たい場合には、営業利益を用いる考え方も有効です。
期首期末平均資産を使う考え方
総資産は期末時点の金額だけで計算されることがありますが、より正確に見たい場合には期首と期末の平均総資産を用います。
年度の途中で大型設備を取得した場合や、企業買収によって資産が大幅に増えた場合、期末残高だけでは実態より低いROAになる可能性があるためです。
平均総資産 = 期首総資産と期末総資産の合計 ÷ 2
分析の継続性を高めたい場合には、複数年度で同じ計算条件を使うことが大切です。
上場企業の有価証券報告書や決算資料を読む際も、どの利益とどの資産残高を使っているかを確認すると、数字の解釈が安定します。
高いROAと低いROAの見方
一般にROAが高いほど、資産を効率よく利益に変えていると評価されやすくなります。
ただし、高ければ無条件によいとは限りません。
設備投資を抑えすぎて将来の成長機会を失っていたり、在庫を極端に減らして欠品を招いていたりする場合もあるからです。
| ROAの動き | 考えられる状態 | 確認したい項目 |
|---|---|---|
| 上昇 | 利益増加または資産圧縮 | 売上成長、利益率、在庫削減の内容 |
| 低下 | 利益減少または資産増加 | 設備投資、買収、売掛金増加の理由 |
| 高水準 | 軽い資産で高い利益 | 競争優位、将来投資の不足 |
| 低水準 | 資産に対する利益が小さい | 遊休資産、不採算事業、過剰在庫 |
ROAは単年度だけで結論を出さず、過去数年の推移、同業他社の水準、事業環境と合わせて確認することが重要です。
ROEとの違いと使い分け
続いてはROAとROEの違いを整理し、それぞれの使い分けを確認していきます。
分母にある総資産と自己資本
ROAが総資産を分母にするのに対し、ROEは自己資本を分母にする指標です。
ROEはReturn on Equityの略で、日本語では自己資本利益率と呼ばれます。
ROE = 当期純利益 ÷ 自己資本 × 100
ROAは会社全体の資産効率、ROEは株主が出資した自己資本に対する利益効率を見る指標です。
借入金を含めたすべての資産をどれだけ活用できたかを見るならROAが適しています。
株主資本をどれだけ効率よく利益へ結び付けたかを確認したい場合は、ROEが中心になります。
財務レバレッジによる見え方
ROEは借入金を活用すると高くなりやすい特徴があります。
自己資本が小さい企業では、同じ利益でも分母が小さくなるため、ROEが高く表示されるからです。
一方でROAは負債と自己資本の両方で調達した資産を分母にするため、借入への依存度を含めた事業全体の収益力を見やすい指標です。
ROEだけを見ていると、積極的な借入によって数値が押し上げられている可能性を見落とすことがあります。
そのため、投資判断や経営判断ではROAとROEを並べて確認する姿勢が欠かせません。
ROAとROEを組み合わせる分析
ROAが安定して高く、ROEも適度に高い企業は、資産効率と株主資本効率のバランスが取りやすい状態と考えられます。
反対にROEだけが突出して高く、ROAが低い場合には、負債比率や自己資本比率を確認する必要があります。
| 比較項目 | ROA | ROE |
|---|---|---|
| 日本語名称 | 総資産利益率 | 自己資本利益率 |
| 分母 | 総資産 | 自己資本 |
| 主な評価対象 | 会社全体の資産効率 | 株主資本の収益性 |
| 借入金の影響 | 比較的小さい | 大きく受けやすい |
| 確認場面 | 事業運営と資産活用 | 株主価値と資本効率 |
ROEが高いことだけで優良企業と判断するのは早計です。
ROA、自己資本比率、負債比率、営業キャッシュフローを組み合わせると、収益性の背景が見えやすくなります。
ROAを左右する要因と改善策
続いてはROAが変動する主な要因と、改善につながる実務上の考え方を確認していきます。
利益率の向上
ROAを高める一つ目の方法は、売上高に対する利益率を改善することです。
販売価格の見直し、原材料費の削減、業務の自動化、不採算商品の整理などによって利益が増えれば、総資産が変わらなくてもROAは上昇します。
ただし、単純なコスト削減だけでは品質低下や顧客離れを招くおそれがあります。
継続的に利益を残せる収益構造へ整えることが、ROA改善の本質です。
高付加価値の商品やサービスを育て、顧客に選ばれる理由を明確にする取り組みも重要になります。
資産回転率の改善
ROAは利益率だけでなく、資産がどの程度売上に結び付いているかにも影響されます。
総資産回転率は、売上高を総資産で割って求める指標です。
総資産回転率が高い企業は、少ない資産で多くの売上を生み出していると考えられます。
在庫が長く滞留している、売掛金の回収が遅い、使われていない設備があるといった状態は、資産回転率とROAの低下につながります。
在庫管理の精度向上、販売予測の改善、回収条件の見直しなどは、資金を眠らせずに循環させる施策として効果を期待できます。
遊休資産と投資案件の見直し
使われていない土地、設備、会員権、過剰な倉庫スペースなどは、利益を生まないまま総資産を増やす要因になります。
遊休資産を売却、賃貸、再活用することで、資産圧縮と資金創出の両方を目指せる場合があります。
新しい設備投資についても、導入時の売上見込みだけでなく、投資後にROAへどのような影響を与えるかを試算する視点が必要です。
ROAの改善は、資産を減らすことだけを意味しません。
利益を生まない資産を見極め、成長につながる資産へ資金を振り向けることが重要です。
一時的にROAが下がっても、将来の利益拡大につながる設備投資であれば、中長期の計画と合わせて評価する必要があります。
経営分析における活用場面
続いてはROAを経営分析や日々の意思決定で活用する場面を確認していきます。
同業他社との比較
ROAは同じ業種に属する企業同士を比較する際に役立ちます。
たとえば小売業、製造業、不動産業、ITサービス業では、必要となる店舗、工場、土地、設備、在庫の規模が異なります。
資産を多く必要とする業種ではROAが低めになりやすく、無形資産や人材を中心とする業種では高めになりやすい傾向があります。
そのため、比較対象は事業内容やビジネスモデルが近い企業に絞ることが基本です。
競合企業とのROAの差を見つけたら、利益率、在庫日数、設備稼働率、売掛金回収期間などへ分析を深めるとよいでしょう。
事業別の採算管理
複数の事業を持つ企業では、全社ROAだけでなく事業別の資産効率を確認すると、資源配分の判断に役立ちます。
売上が大きい事業でも、多額の設備や在庫を抱え、利益が少なければ資産効率は低い可能性があります。
一方で売上規模が小さくても、少ない資産で安定した利益を得ている事業は、成長投資の候補になるでしょう。
事業別ROAを使う際は、本社費用や共通資産の配賦方法を統一し、比較の前提をそろえることが大切です。
数値だけでなく、将来性、市場の成長率、顧客との関係性も加えて判断することで、短期的な効率偏重を防げます。
資金調達と投資判断
新規出店、工場増設、システム導入、企業買収などの投資では、投資後に資産が増加します。
このとき、期待利益の増加が資産の増加を上回るかどうかを確認することが、ROAの観点では重要です。
投資額の大きさではなく、投資が利益を生む力に着目すると、案件ごとの優先順位を整理しやすくなります。
| 活用場面 | ROAで見る内容 | 併せて確認する指標 |
|---|---|---|
| 設備投資 | 投資後の利益創出力 | 投資回収期間、営業利益率 |
| 在庫管理 | 在庫が利益へ結び付く速度 | 在庫回転率、廃棄率 |
| 事業撤退 | 資産に対する採算性 | キャッシュフロー、固定費 |
| 買収検討 | 取得資産の収益性 | のれん、負債比率、成長率 |
ROAは万能な指標ではありませんが、投資と利益のつながりを確認する共通言語として有用です。
ROA分析で注意したいポイント
続いてはROAを読む際に見落としやすい注意点を確認していきます。
業種ごとの水準差
ROAの適正水準は、業界によって大きく変わります。
工場、店舗、物流拠点などを多く必要とする企業は総資産が大きくなりやすく、資産をあまり持たないサービス企業とは同じ尺度で比べにくい面があります。
不動産業やインフラ関連のように、長期保有の資産を基盤とする業種では、低めのROAでも安定収益を確保していることがあります。
一方で、ITやコンサルティングのように設備負担が比較的軽い業種では、高いROAが期待されやすいでしょう。
数値の良し悪しを判断する前に、同業の平均値と企業自身の過去推移を見る習慣が重要です。
会計処理と一時的な利益
資産売却益や補助金収入など、一時的な要因によって当期純利益が増えると、ROAも一時的に上昇します。
本業の収益力を確認したい場合には、営業利益を使ったROAや、特別損益を除いた利益水準も見ておくと安心です。
減損損失の計上で資産が減少した後は、翌年度以降のROAが見かけ上改善する場合もあります。
ROAの変化には利益側と資産側の両方の理由があるため、数字が動いた背景を財務諸表から確認する必要があります。
単なる比率の上下ではなく、何が利益を増減させ、何が資産を増減させたのかを追うことが分析の要点です。
短期指標に偏らない判断
ROAを急いで高めようとすると、将来のために必要な研究開発、設備更新、人材育成まで削ってしまうおそれがあります。
短期的には資産が減り利益が残るため、数値が改善することもあります。
しかし、競争力の源泉を失えば、中長期の売上や利益が低下する可能性があります。
ROAは経営の目的そのものではなく、経営の質を確認するための計器です。
収益性、成長性、安全性、キャッシュフローを総合して判断する姿勢が求められます。
ROAの目標値を設定する場合も、業界特性と成長戦略に合った水準を考え、現場が過度な資産削減へ向かわないように運用することが大切です。
まとめ
ROAは総資産利益率を意味し、企業が保有する資産を使ってどれだけ利益を生み出しているかを示す収益性指標です。
計算式は当期純利益を総資産で割る形が基本で、数値を見ることで資産効率や事業運営の質を把握しやすくなります。
ROEが株主資本に対する収益性を見るのに対し、ROAは負債も含めた会社全体の資産活用を確認できる点が大きな違いです。
ROAは利益率と資産回転率の両面から改善を考えることが重要になります。
利益を増やす施策だけでなく、在庫、売掛金、遊休資産、設備投資の効率を見直すことで、健全な資産効率につながります。
同業他社や過去の推移と比較しながら、ROE、自己資本比率、営業キャッシュフローなども組み合わせて分析すると、より実践的な経営判断ができるでしょう。