IPOの意味をわかりやすく!ビジネスでの手続き・上場メリット・M&Aとの違いも(新規株式公開・上場準備・資金調達など)
IPOは、成長企業の資金調達や知名度向上を語る際に欠かせない言葉です。
一方で、上場、株式公開、M&A、資金調達といった関連用語が多く、何から理解すればよいか迷う方もいるでしょう。
この記事では、IPOの基本的な意味から上場までの手続き、企業にもたらすメリットと注意点、M&Aとの違いまでをわかりやすく整理します。
IPOの意味と新規株式公開の全体像
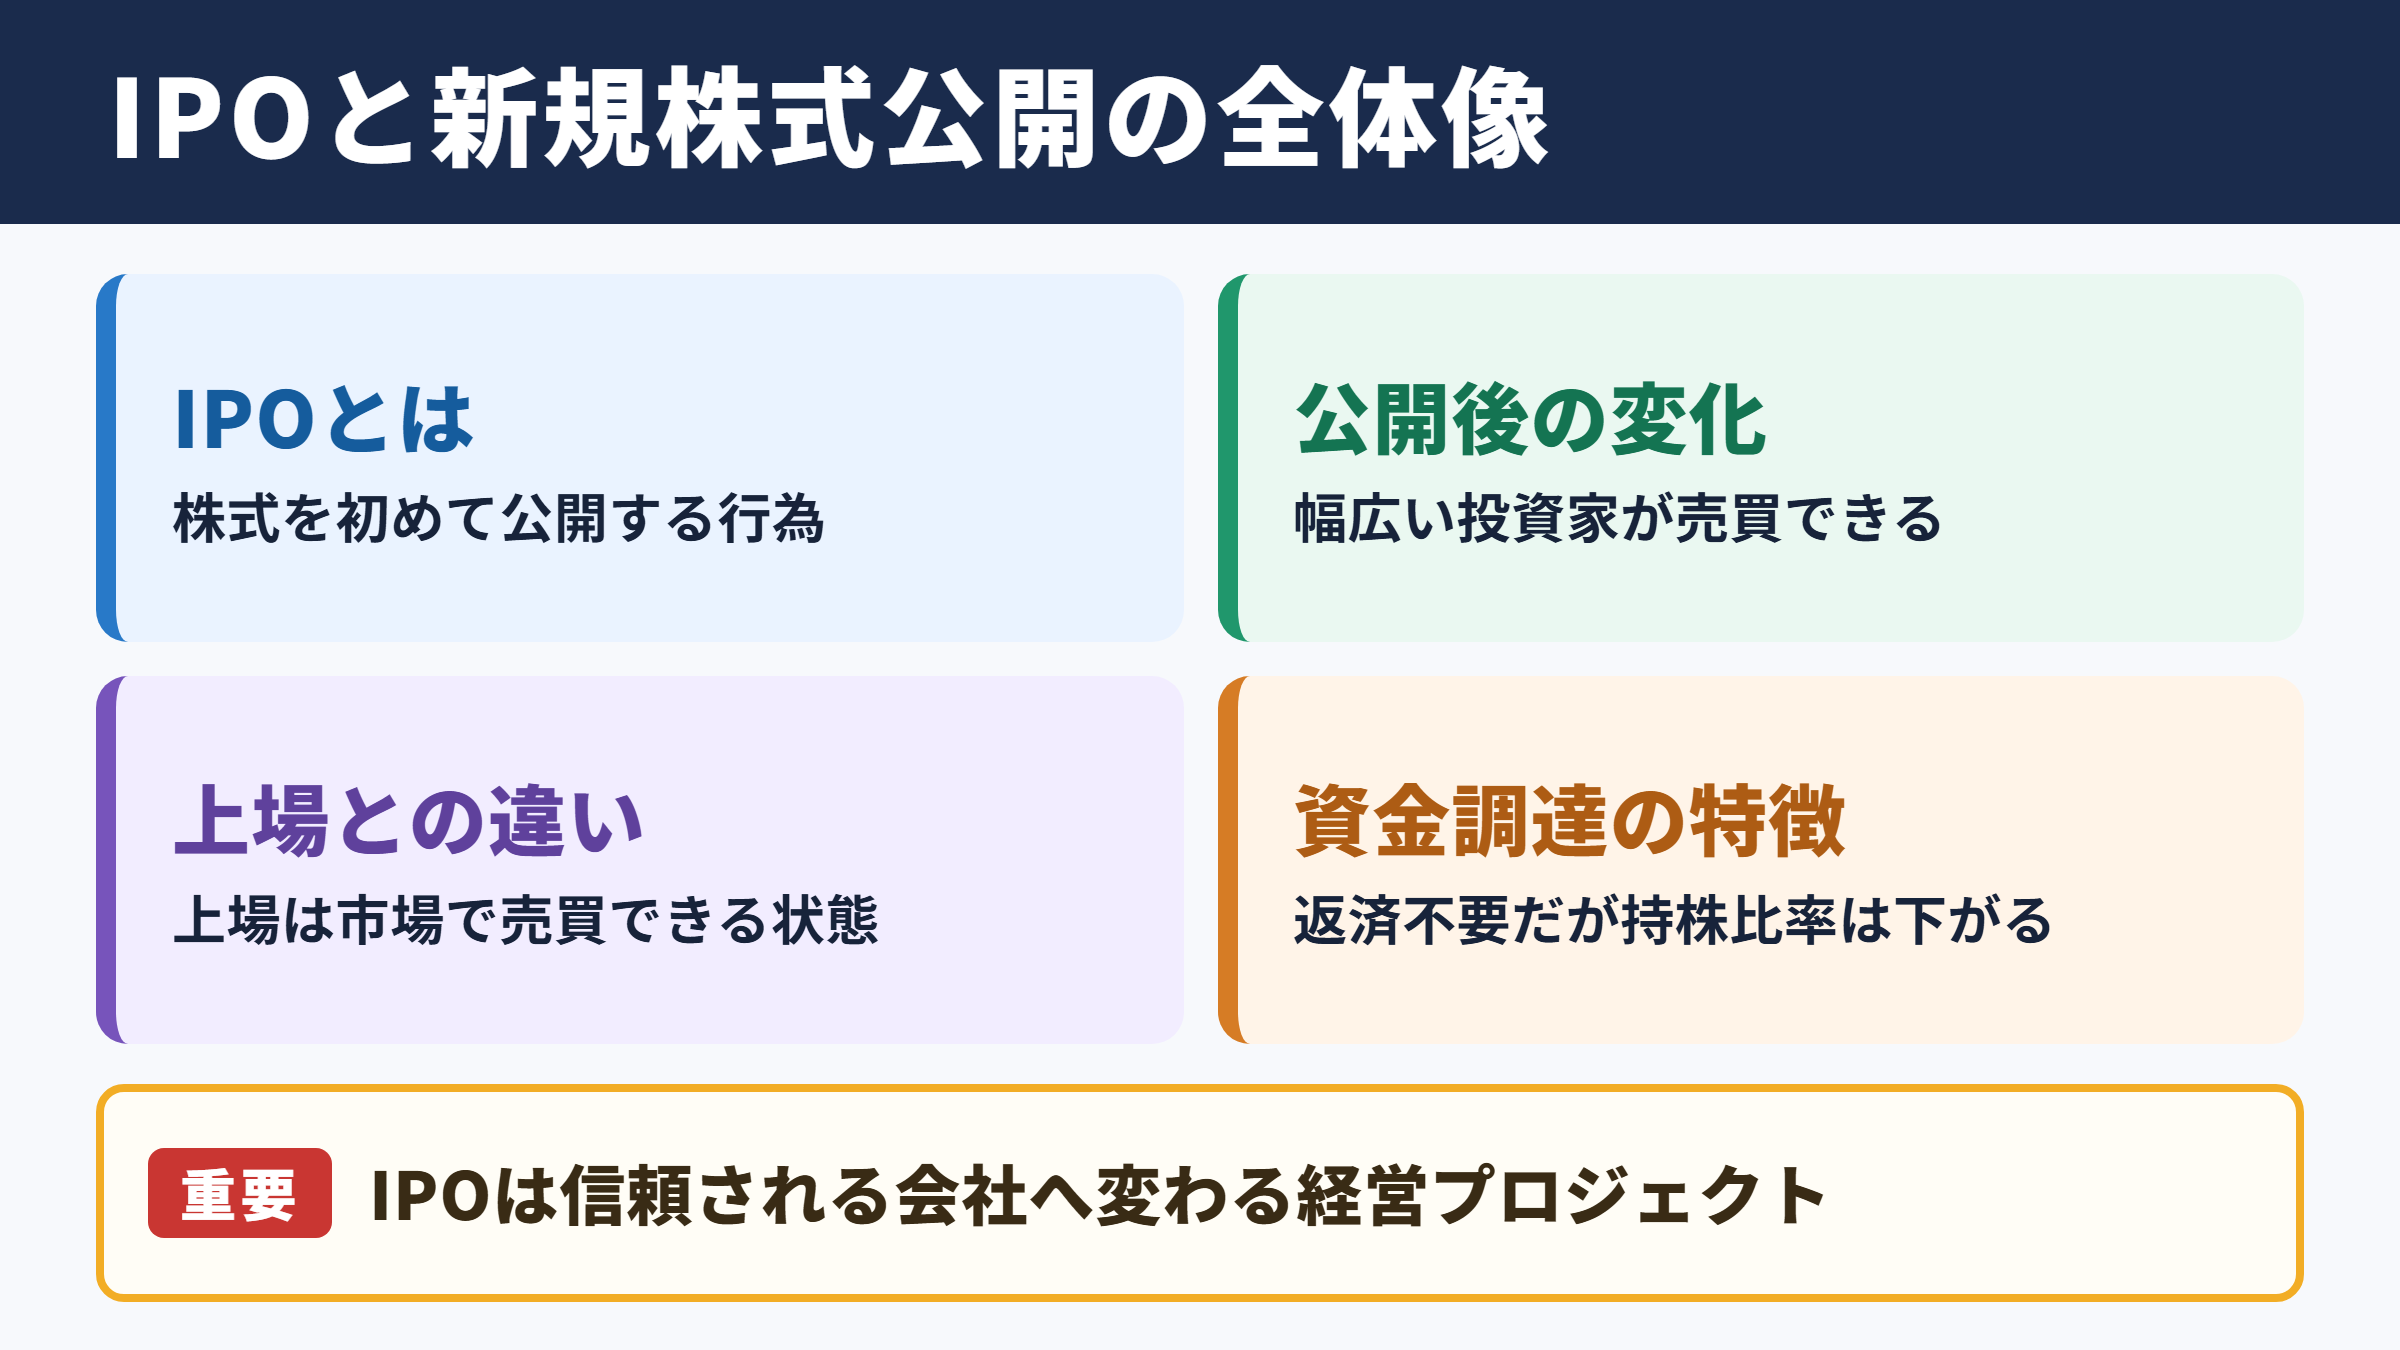
それではまず、IPOの意味と新規株式公開の全体像について解説していきます。
IPOと新規株式公開の定義
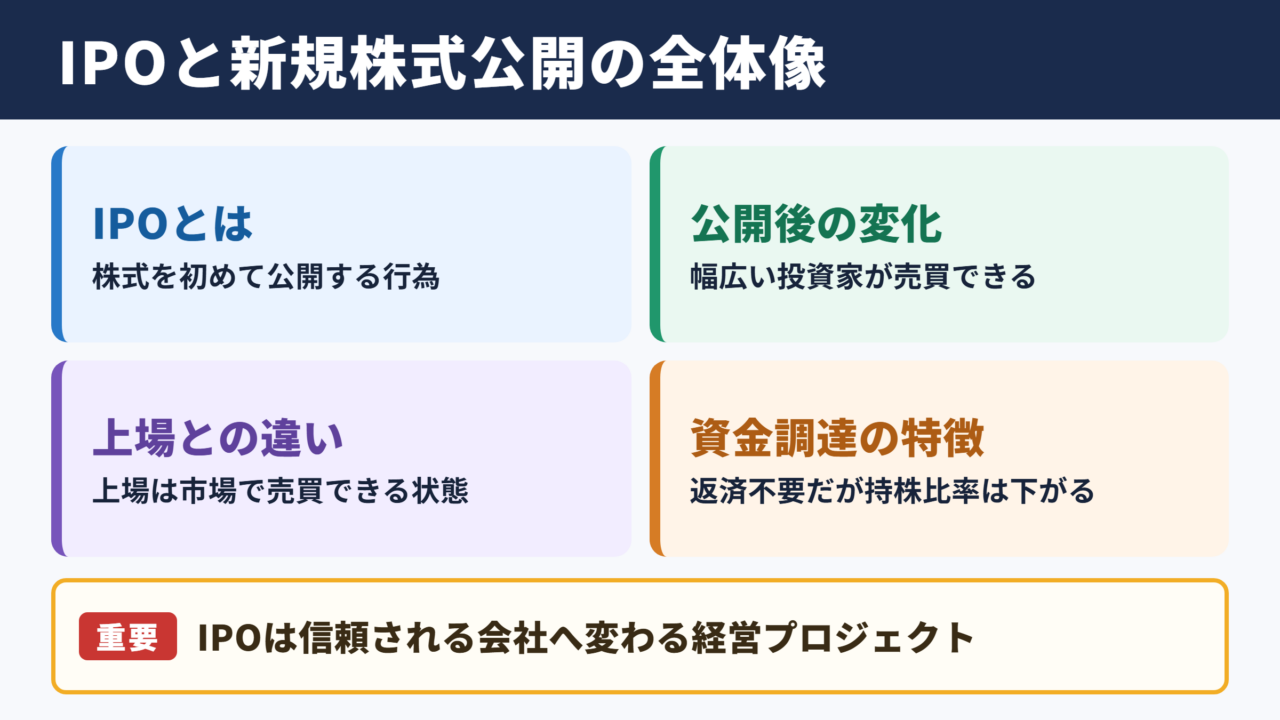
IPOはInitial Public Offeringの略で、日本語では新規株式公開と呼ばれます。
それまで創業者、役員、ベンチャーキャピタル、取引先など限られた株主が保有していた株式を、証券取引所を通じて幅広い投資家が売買できる状態にする取り組みです。
IPOを実施した企業は、東京証券取引所などの市場に株式を上場し、個人投資家や機関投資家から資金を集められるようになります。
日常会話ではIPOと上場がほぼ同じ意味で用いられる場面もありますが、厳密にはIPOは株式を初めて公開する行為、上場は証券取引所で売買できる資格を得る状態を指します。
実務では両者が一体となって進むため、IPO準備や上場準備という表現が使われることが一般的です。
IPOは単に株を売るイベントではありません。
企業統治、内部管理、情報開示、監査体制を整え、社会から信頼を得られる会社へ変わる経営プロジェクトでもあります。
株式公開によって変わる資金調達の仕組み
非上場企業の資金調達は、自己資金、銀行借入、出資、社債などが中心です。
これに対して上場企業は、市場で株式を発行して資金を調達する公募増資や、既存株主が株式を売却する売出しを活用できます。
返済期限や利息がある借入金と異なり、株式による調達は原則として返済を必要としません。
そのため、研究開発、採用、設備投資、海外展開など、成果が出るまで時間を要する成長投資と相性がよい資金調達手段といえます。
ただし、新たに株式を発行すれば既存株主の持株比率が下がるため、経営権や議決権への影響も慎重に考える必要があります。
たとえば創業者が株式100株を保有している会社が、新規に100株を発行した場合を考えます。
創業者が追加取得をしなければ、持株比率は100%から50%へ変化します。
資金を得られる一方で、議決権の構成も変わる点が株式調達の重要な特徴です。
IPOを目指す企業の主な目的
IPOを目指す目的は企業ごとに異なりますが、代表的なのは成長資金の確保です。
売上拡大のための営業人材採用、工場や物流拠点の新設、ソフトウェア開発、ブランド投資などに、大きな資金を充てられます。
また、上場会社という社会的信用が得られることで、取引先との交渉、金融機関からの借入、人材採用にも好影響が期待できます。
創業者や初期投資家にとっては、保有株式を市場で売却できる可能性が生まれることも大きな意味を持ちます。
ただし、株式を売却して現金化することだけを目的にすると、上場後の事業成長や株主との関係づくりが不十分になりやすいため注意が必要です。
| 目的 | IPOによる効果 | 検討時のポイント |
|---|---|---|
| 成長資金の確保 | 公募増資などで大規模な資金調達を行いやすくなります。 | 資金使途と投資回収の見通しを明確にします。 |
| 社会的信用の向上 | 取引先、求職者、金融機関への認知が高まりやすくなります。 | 上場基準を満たす管理体制が必要です。 |
| 人材採用と定着 | 知名度向上や株式報酬の活用につながります。 | 上場後も組織文化を維持する工夫が求められます。 |
| 株式の流動性向上 | 既存株主が株式を売買しやすくなります。 | 売却計画が市場に与える印象を考慮します。 |
| 事業承継の選択肢 | 株式価値が見えやすくなり、承継設計を行いやすくなります。 | 支配権と後継体制を事前に整理します。 |
上場準備から株式公開までの手続き
続いては、上場準備から株式公開までの手続きを確認していきます。
証券会社と監査法人の選定
IPO準備では、主幹事証券会社と監査法人の選定が初期の重要課題になります。
主幹事証券会社は、上場市場の選択、株式の公募や売出し、投資家への説明、上場審査への対応などを幅広く支援する存在です。
企業の事業内容、成長性、経営チーム、資本政策を理解し、適切な助言をしてくれる証券会社を選ぶことが大切です。
監査法人は、財務諸表が会計基準に沿って適正に作成されているかを監査します。
上場審査では、原則として直前期を含む複数年度の監査が求められるため、上場を考え始めた段階で早めに相談すると進めやすいでしょう。
税理士、弁護士、社会保険労務士、IPOコンサルタントなどの専門家とも連携し、それぞれの役割を明確にすることが実務の混乱を減らします。
内部管理体制とガバナンスの整備
IPOでは、売上や利益の成長性だけでなく、継続的に適正な経営ができる組織かどうかも確認されます。
そこで重要になるのが内部管理体制とコーポレートガバナンスです。
具体的には、取締役会や監査役会などの運営、職務権限の明確化、稟議制度、予算管理、契約管理、情報セキュリティ、反社会的勢力の排除といった仕組みを整えます。
創業期には、経営者の判断で素早く進めることが強みになる場合もあります。
しかし組織が大きくなれば、属人的な判断だけでは不正やミスを防ぎにくく、業務の再現性も保てません。
IPO準備は、創業者中心の経営から、ルールと責任分担に基づく組織経営へ移行する機会でもあります。
上場審査で見られるのは、立派な規程を作ったかどうかだけではありません。
規程が現場で実際に運用され、記録が残り、問題が起きた際に改善できる体制になっているかが重要です。
上場申請と審査対応
体制整備や監査を進めた後、企業は証券取引所に上場申請を行います。
申請後は、事業の収益構造、競争優位性、取引先との関係、役員構成、株主構成、会計処理、将来の事業計画などについて多面的な審査が実施されます。
証券取引所だけでなく、主幹事証券会社による引受審査もあるため、質問への回答や資料の提出には相当な時間が必要です。
投資家に開示する有価証券届出書や目論見書では、事業内容、財務情報、リスク要因、株式の状況などをわかりやすく記載します。
見せ方を整えるだけでなく、リスクを過小評価せず、事実に基づく説明を行う姿勢が信頼につながります。
| 準備項目 | 主な内容 | 留意点 |
|---|---|---|
| 資本政策 | 株主構成、ストックオプション、資金調達計画を整理します。 | 創業者の議決権と希薄化を確認します。 |
| 会計監査 | 財務諸表の監査を受け、会計処理を改善します。 | 早期に月次決算の精度を高めます。 |
| 規程整備 | 職務権限、稟議、経理、情報管理などを文書化します。 | 作成後の運用記録も残します。 |
| 開示体制 | 決算情報や重要事実を適時に開示する仕組みを整えます。 | 担当部署と承認経路を明確にします。 |
| 審査資料 | 事業計画、契約書、議事録、証憑などを提出します。 | 内容の整合性を継続的に点検します。 |
IPOによる資金調達と企業価値の考え方
続いては、IPOによる資金調達と企業価値の考え方を確認していきます。
公募と売出しの違い
IPO時の株式取引には、公募と売出しがあります。
公募は会社が新しい株式を発行し、その代金を会社自身が受け取る方法です。
調達した資金は、設備投資、採用、広告宣伝、システム開発、借入金の返済など、事業目的に応じて活用されます。
売出しは、創業者や既存の投資家などが保有する株式を投資家へ売却する方法です。
売却代金は会社ではなく株主に入るため、会社の運転資金が増えるわけではありません。
両方を組み合わせることで、会社の成長資金を確保しながら、既存株主に一定の換金機会を設ける設計も可能です。
公募による資金調達額は、おおむね新規発行株式数に公開価格を掛けて考えられます。
たとえば50万株を公開価格1,200円で公募する場合、概算の調達額は6億円です。
実際には引受手数料や上場関連費用などが発生するため、手取り額はこれより少なくなります。
公開価格と時価総額の関係
公開価格は、IPOで投資家に株式を販売する際の価格です。
主幹事証券会社は、同業他社の株価、利益水準、成長性、需要予測の結果などを踏まえ、公開価格の目安を検討します。
一方、時価総額は、株価に上場後の発行済株式数を掛けた企業価値の目安です。
公開価格が高いほどよいとは限らず、投資家にとって納得感のある水準であること、上場後も安定した株主基盤を築けることが重要になります。
特に成長企業では、現在の利益だけでは価値を測りにくい場合があります。
市場規模、継続収益の比率、顧客の解約率、技術優位性、経営チームの実行力なども、企業価値を考える材料になるでしょう。
IPOの公開価格は、会社が自ら付ける希望価格だけで決まるものではありません。
投資家の需要、類似企業の評価、市場環境を踏まえながら、資金調達と上場後の信頼を両立する水準を探ります。
資金使途の説明と投資家への開示
IPOで集める資金を何に使うのかは、投資家が企業を評価する際の重要な判断材料です。
単に事業拡大に使うと説明するよりも、採用人数、開発領域、拠点開設、設備導入、広告投資などを具体的に示した方が、成長戦略の実現性を伝えやすくなります。
たとえばSaaS企業であれば、プロダクト開発人材の採用、販売パートナーの拡充、セキュリティ投資といった用途が考えられます。
製造業であれば、生産設備の更新、品質管理システム、原材料の安定調達などが主要な資金使途になるでしょう。
資金使途と事業計画がつながっていることが、投資家との信頼関係を築く基本です。
上場後も、計画との差異が出た場合には、その背景と今後の対応を適切に説明する姿勢が求められます。
上場によるメリットと経営上の負担
続いては、上場によるメリットと経営上の負担を確認していきます。
信用力と認知度の向上
上場企業になると、証券取引所の審査を受け、継続的な情報開示を行う会社として認知されます。
このことは、顧客、取引先、金融機関、求職者などに対する社会的信用の向上につながりやすい要素です。
大企業との取引を新たに始める際、非上場企業であることが直ちに不利になるわけではありません。
それでも、財務情報やガバナンスの情報が一定程度公開されている上場企業は、取引先が審査しやすい傾向があります。
採用面では、企業名を知ってもらうきっかけが増え、成長企業としてのストーリーを発信しやすくなります。
ただし、上場だけで商品力や採用力が自動的に高まるわけではないため、事業の魅力を継続して磨く姿勢が欠かせません。
人材採用とストックオプション
IPOを目指す企業では、優秀な人材を長期的に確保するため、ストックオプションを活用するケースがあります。
ストックオプションは、あらかじめ定めた価格で自社株式を取得できる権利です。
会社の成長によって株価が上がれば、権利を持つ役職員は成果を経済的な価値として受け取りやすくなります。
報酬と企業成長を結び付けられる点は魅力ですが、制度設計が複雑になりやすく、税務や会計、既存株主の希薄化も考慮しなければなりません。
また、株価だけを重視しすぎると短期的な成果への偏りが生まれる可能性もあります。
固定報酬、評価制度、働きやすい環境、キャリア形成支援と組み合わせて、納得感のある人事制度を整えることが望ましいでしょう。
ストックオプションの価値は、株価上昇だけで決まるものではありません。
権利行使価格、付与数量、行使可能となる条件、退職時の扱い、税制などを確認する必要があります。
従業員へ説明する際は、期待値だけでなく条件とリスクも丁寧に共有します。
情報開示と株主対応の負担
上場には大きなメリットがある一方、継続的な義務とコストも伴います。
決算情報の開示、適時開示、内部統制報告、株主総会の運営、投資家からの問い合わせ対応など、非上場時代にはなかった業務が増えます。
業績予想を公表している場合、実績が大きく乖離する見込みとなれば、速やかな開示と説明が必要になる場面もあります。
未公表の重要情報を知る役職員による株式売買は、インサイダー取引につながるおそれがあるため、情報管理も厳格に行わなければなりません。
上場後の運営コストを十分に見込まずにIPOを目指すと、成長投資に割く人員や時間が不足する可能性があります。
経理、法務、総務、IR、情報システムなどの機能を強化し、上場後も持続できる運営体制を準備することが重要です。
| 主なメリット | 期待できる効果 | 主な負担 |
|---|---|---|
| 資金調達の選択肢 | 公募増資などで成長資金を得やすくなります。 | 株式の希薄化と市場評価を意識します。 |
| 信用力の向上 | 取引、融資、採用で認知が広がる可能性があります。 | 継続的な開示と管理体制が必要です。 |
| 株式の流動性 | 株主が株式価値を把握し、売買しやすくなります。 | 株価変動への説明責任が生じます。 |
| 人材施策 | 株式報酬を活用しやすくなります。 | 制度設計と税務対応が必要です。 |
| 知名度の拡大 | 顧客や求職者への情報発信力を高められます。 | 期待に応え続ける経営が求められます。 |
IPOとM&Aの違いと選択基準
続いては、IPOとM&Aの違いと選択基準を確認していきます。
IPOとM&Aの目的の違い
IPOとM&Aは、どちらも会社の成長や株主の資本回収に関係する手段ですが、仕組みと結果は大きく異なります。
IPOでは、会社が独立性を保ちながら株式市場に参加し、多数の投資家から資金を集めます。
創業者や経営陣は、上場後も一定の株式を保有し、経営を続けるケースが多く見られます。
M&Aでは、他社に株式を譲渡する、事業を譲渡する、会社を合併させるなどの方法により、経営資源や支配権を移転します。
買い手企業の販売網、ブランド、技術、人材、資金を活用できるため、単独で上場を目指すより早く成長できる場合もあります。
IPOは独立成長のための選択肢、M&Aは他社との統合による成長や承継の選択肢として捉えると理解しやすいでしょう。
経営権と株主構成への影響
IPOを行っても、創業者が十分な議決権を維持していれば、経営の主導権を保ちやすくなります。
ただし、上場後は一般株主や機関投資家の意見を受け止め、企業価値を高める経営を続ける責任が生じます。
大規模な増資を繰り返せば、創業者の持株比率が低下し、経営権に影響することもあります。
M&Aでは、株式の過半数または全株式を買い手に譲渡する場合、最終的な意思決定権は買い手側へ移るのが一般的です。
売り手企業の経営者が一定期間残ることもありますが、経営方針、組織制度、ブランド戦略が変わる可能性を見込む必要があります。
どちらを選ぶかは、資金調達額だけでなく、誰が将来の意思決定を担うのかという視点で判断することが重要です。
成長戦略に応じた選択
IPOが向いているのは、独自の成長戦略を持ち、市場から資金を得ながら中長期で事業を拡大したい企業です。
特に、成長市場にあり、継続的な投資が必要で、独立したブランドや経営チームを維持したい場合には有力な選択肢になります。
M&Aが向いているのは、大手企業の販売網や顧客基盤を活用したい場合、後継者問題を解決したい場合、早期に事業シナジーを得たい場合などです。
IPOとM&Aは二者択一ではなく、企業の成長段階によって検討の重みが変わります。
上場を目指して準備を進めた結果、管理体制や財務情報が整い、M&Aの交渉で企業価値を説明しやすくなることもあります。
反対に、M&Aでグループ入りした後に事業を成長させ、将来的に再上場を目指す事例もあります。
IPOかM&Aかを判断する際は、想定調達額や売却価格だけで決めないことが大切です。
独立性、経営権、従業員の将来、顧客への影響、成長速度を総合的に比べて検討します。
| 比較項目 | IPO | M&A |
|---|---|---|
| 主な目的 | 株式市場から資金を得て独立成長を目指します。 | 企業や事業を統合し、売却やシナジーを目指します。 |
| 経営の独立性 | 原則として維持しやすい特徴があります。 | 買い手の方針に影響を受けることがあります。 |
| 資金の受け手 | 公募なら会社、売出しなら既存株主が受け取ります。 | 株式譲渡なら売り手株主が対価を受け取ります。 |
| 準備の中心 | 監査、内部統制、開示、上場審査への対応です。 | 企業価値評価、買い手探索、契約交渉、統合準備です。 |
| 上場後や譲渡後 | 市場との対話と開示を継続します。 | 組織統合と事業シナジーの実現を進めます。 |
IPOを成功へ近づける上場準備の要点
続いては、IPOを成功へ近づける上場準備の要点を確認していきます。
早期着手と現実的なスケジュール
IPO準備は、上場申請の直前に始めても間に合うものではありません。
会計監査、月次決算の早期化、規程整備、内部統制の運用、資本政策の見直しなどに時間がかかるため、一般的には数年単位の計画で進めます。
急成長している企業ほど、組織や事業モデルが変化しやすく、準備中に新しい課題が見つかることもあります。
そのため、上場予定日だけを固定するより、各準備項目の達成状況を定期的に確認し、必要に応じて計画を見直す柔軟さが必要です。
月次決算を迅速かつ正確に締める力は、上場企業として求められる基礎体力の一つです。
経営判断に必要な数字を遅れなく把握できる体制は、審査対応だけでなく日々の経営品質も高めます。
資本政策と株主間の合意
資本政策とは、誰がどれだけ株式を保有し、いつ、どのような条件で資金調達や株式報酬を行うかを設計することです。
創業者、共同創業者、従業員、ベンチャーキャピタル、事業会社など、株主ごとにIPOへの期待や売却意向が異なることがあります。
上場前に大量の株式売却が予定されていると、市場からどのように見られるかを考える必要があります。
優先株式、転換条項、買戻し条項、ストックオプションなどがある場合は、上場時に普通株式へ整理する手続きも重要です。
後から認識の違いが表面化すると、準備が長引いたり、経営チームと投資家の信頼関係に影響したりするおそれがあります。
専門家の支援を受けながら、早い段階で株主間の合意を文書化しておくと安心です。
上場後を見据えたIRと組織づくり
IPOの成功は、上場日に株式公開を終えることだけでは測れません。
上場後に事業計画を実行し、投資家へ適切な情報を届け、従業員や顧客からも支持される会社であり続けることが重要です。
IRはInvestor Relationsの略で、投資家に対して経営方針、業績、成長戦略、リスクなどを伝える活動を指します。
良い情報だけを発信するのではなく、課題があるときにも背景と対応策を誠実に伝えることが、長期的な評価につながります。
経営者だけに説明責任が集中しないよう、経理、法務、広報、事業部門が連携する組織体制を作ることも大切です。
上場準備を通じて継続的に企業価値を高める組織を作れるかどうかが、IPOの成果を左右します。
IPOの意味と上場判断のまとめ
IPOとは、新規株式公開によって企業の株式を証券取引所で取引できるようにし、広く投資家から資金を集める取り組みです。
成長資金の確保、信用力の向上、人材採用、株式の流動性向上といったメリットが期待できます。
その一方で、監査、内部統制、情報開示、株主対応など、上場後も続く責任とコストを受け入れる必要があります。
IPO準備では、主幹事証券会社や監査法人と連携し、会計、資本政策、ガバナンス、開示体制を早期から整えることが重要です。
M&Aとの違いは、独立性を維持して市場から資金を得るか、他社との統合を通じて成長や承継を進めるかという点にあります。
自社がIPOを行う目的を明確にし、上場後の成長戦略まで描いたうえで判断することが、納得感のある選択につながるでしょう。