事業で使用していた機械、パソコン、車両、備品などが使えなくなった場合、処分の手続きだけでなく会計上の対応も必要になります。
このときに関わる言葉が廃却、廃棄、除却です。
似た表現に見えても、対象となる業務や帳簿への影響は同じではありません。
とくに固定資産は、現物を手放した時点だけでなく、帳簿に残る取得価額や減価償却累計額を確認する必要があります。
廃却の意味と固定資産除却の仕訳を正しく理解することは、決算処理の漏れや資産台帳との不一致を防ぐ第一歩です。
この記事では、廃却の基本的な意味、廃棄との違い、固定資産を除却する際の会計処理、具体的な仕訳例、実務で注意したい書類まで詳しく紹介します。
廃却の意味と会計処理の基本
それではまず廃却の意味と、会計上の扱いについて解説していきます。
廃却という言葉が示す内容
廃却とは、不要になったもの、使用不能になったもの、価値を失ったものを事業上の対象から外すことを指す言葉です。
一般には古くなった設備や書類、製品などを捨てる場面で使われますが、会計実務では固定資産を帳簿から取り除く意味で用いられることがあります。
たとえば、故障して修理不能になった工作機械を解体し、今後使用しないことが確定した場合、その機械は現物としての役割を終えています。
しかし、資産台帳に取得価額が残っていれば、現物を処分しただけでは会計処理が完了したとはいえません。
このような場面で行う帳簿上の手続きが、固定資産の除却です。
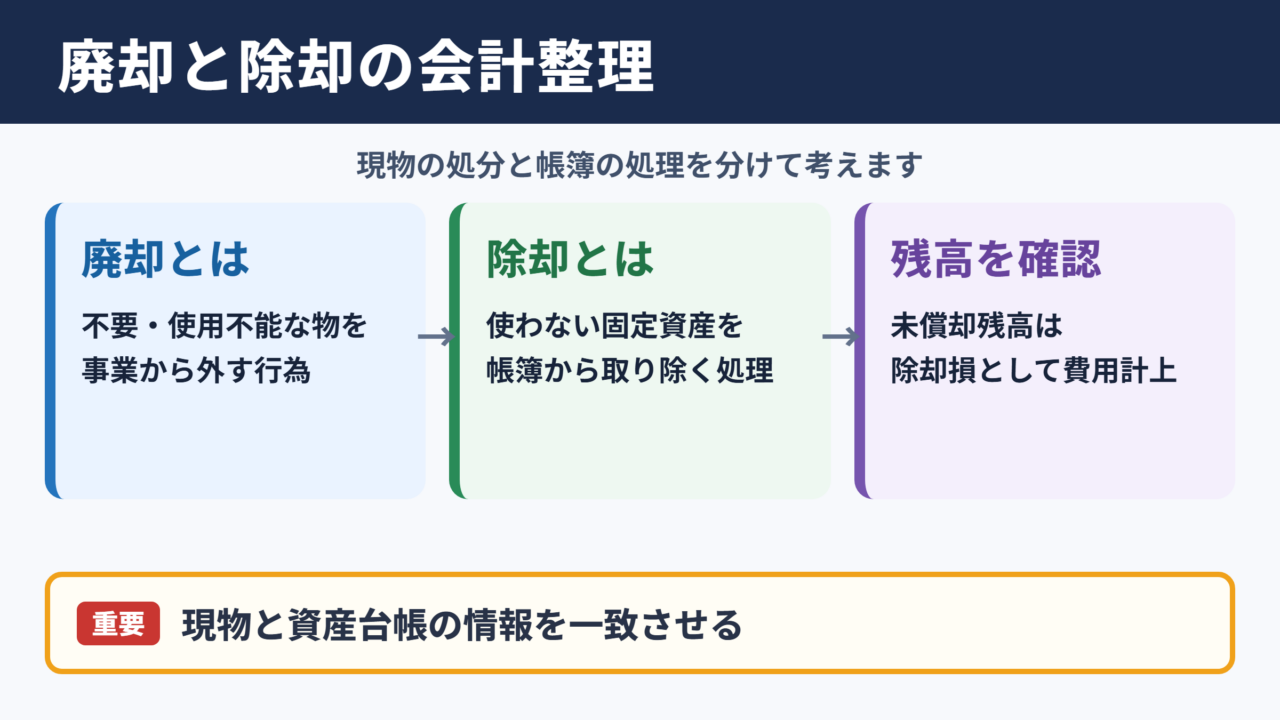
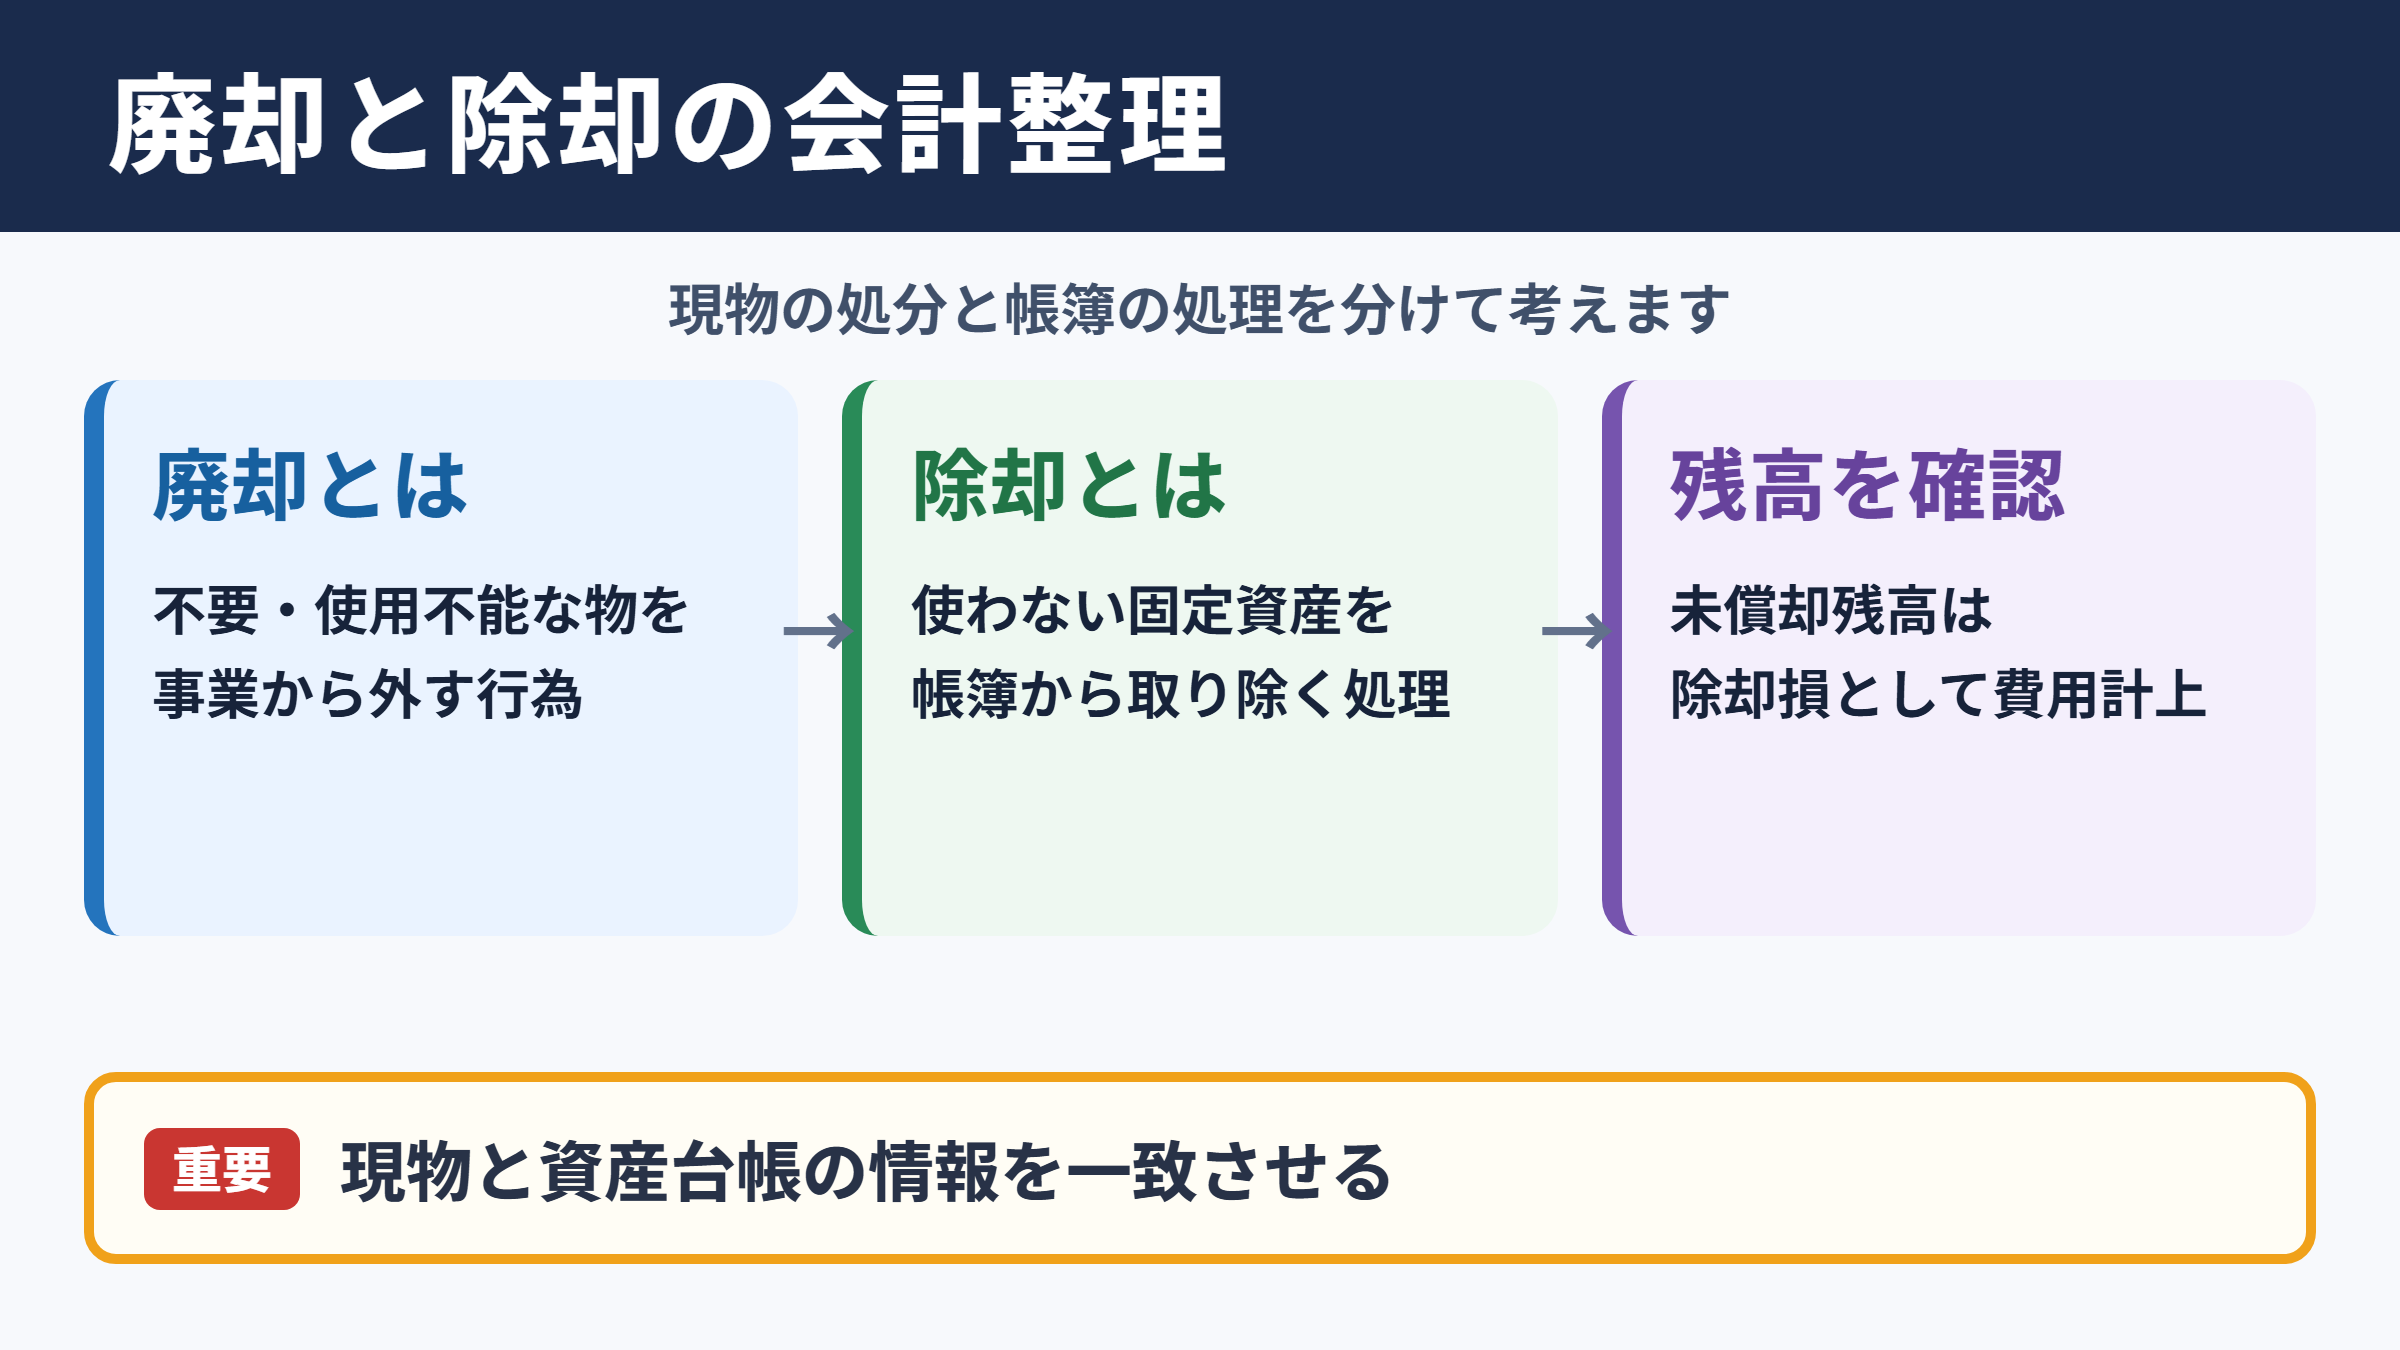
廃却は現物を事業から外す行為、除却は帳簿から資産を消す会計処理として捉えると整理しやすくなります。
固定資産の除却との関係
固定資産の除却とは、使用をやめた固定資産を資産台帳と貸借対照表から取り除く処理です。
建物附属設備、機械装置、工具器具備品、車両運搬具、ソフトウェアなどが対象になるでしょう。
固定資産は購入時に全額を費用にするのではなく、原則として耐用年数にわたり減価償却を行います。
そのため、使用をやめた時点で未償却残高があれば、その残高は除却損として費用計上します。
すでに帳簿価額がゼロになっている資産でも、資産台帳に登録が残っていれば除却の記録を付けることが大切です。
資産の実在状況と帳簿情報を一致させるための処理と考えるとよいでしょう。
廃却が必要になる主な場面
廃却や除却が必要になる理由は、単純な故障だけではありません。
老朽化による性能低下、業務システムの入れ替え、事務所移転に伴う不要設備の発生、災害による破損、法改正への対応など、さまざまな事情があります。
また、使える状態であっても、新しい機械への更新で旧設備を使用しなくなれば、除却を検討するケースがあります。
一方で、倉庫に保管しており今後も使用する可能性がある資産は、直ちに除却とは限りません。
使用停止の事実、再利用の見込み、売却予定の有無を確認して判断する必要があります。
固定資産の処理では、現物を処分した日、使用を停止した日、売却した日が一致しない場合があります。
経理担当者は処分方法だけでなく、資産が事業に使われなくなった時期を把握することが重要です。
廃棄と除却の違い
続いては廃棄と除却の違いを確認していきます。
廃棄が表す物理的な処分
廃棄は、不要品や使用済みの物を捨てるという物理的な行為を表します。
壊れたプリンターを回収業者へ渡す、不要な家具を処分場へ搬入する、期限切れの在庫を廃棄する、といった行動が代表例です。
廃棄の対象は固定資産に限りません。
消耗品、棚卸資産、書類、廃材なども廃棄の対象になります。
つまり廃棄は、会計用語というよりも、現物処理の場面で広く使われる言葉です。
産業廃棄物に該当する場合には、廃棄物処理法に沿った委託やマニフェスト管理も必要になるでしょう。
除却が表す帳簿上の処理
除却は、資産として計上されているものを帳簿から外す処理を意味します。
固定資産を処分した場合だけでなく、紛失、盗難、滅失、取り壊しなどで資産が存在しなくなった場合にも行われます。
除却では、取得価額と減価償却累計額を取り崩し、残っている帳簿価額を固定資産除却損として処理します。
廃棄したから必ず除却が必要というわけではなく、帳簿に固定資産として残っているかを確認することが判断の軸になります。
反対に、売却した場合は除却損ではなく、固定資産売却損益として処理するのが一般的です。
用語ごとの比較
| 用語 | 主な意味 | 対象 | 会計上の対応 |
|---|---|---|---|
| 廃却 | 不要または使用不能になったものを事業から外すこと | 設備、備品、書類、製品など | 固定資産なら除却処理を伴う場合があります |
| 廃棄 | 現物を捨てる、処分すること | 不要品、在庫、廃材、機器など | 固定資産なら帳簿残高を別途確認します |
| 除却 | 固定資産を帳簿から取り除くこと | 帳簿計上済みの固定資産 | 固定資産除却損などを計上します |
| 売却 | 資産を第三者へ譲渡し対価を得ること | 固定資産、在庫など | 固定資産売却益または売却損を計上します |
この違いを理解しておくと、現場から届く廃棄連絡を受けた際に、経理処理の確認漏れを減らせます。
固定資産除却の判断基準
続いては固定資産を除却する判断基準について確認していきます。
使用不能になった資産
故障、破損、劣化などにより、通常の修理をしても使用できない資産は除却の対象になります。
たとえば部品の供給が終了し、修理費用が著しく高額になる機械は、実質的に利用価値を失っていると判断されやすいでしょう。
ただし、修理して継続利用するなら、すぐに除却する必要はありません。
修繕費として処理するのか、資本的支出として資産計上するのかは、修理内容と効果によって判断します。
現場の故障報告だけで処理を決めず、修理見積書、写真、稼働状況などの証拠を残すことが重要です。
入れ替えで使わなくなった資産
新設備の導入により旧設備が不要になった場合も、除却の検討が必要です。
旧設備を売却するなら売却処理、廃棄するなら除却処理、別拠点へ移管するなら台帳の所在地変更というように対応が分かれます。
使用していない資産を長期間帳簿に残したままにすると、固定資産台帳と実地棚卸の差異につながります。
設備更新の決裁と除却申請を連動させる運用にすると、資産の取り残しを防ぎやすくなります。
リース資産やレンタル品は自社所有の固定資産とは扱いが異なるため、契約内容も併せて確認しましょう。
災害や紛失による滅失
火災、水害、地震、盗難などによって固定資産が失われた場合にも、帳簿上は除却が必要です。
この場合、保険金の受領、補助金、災害損失、税務上の取扱いなどが関係することがあります。
被害を受けた資産の一覧、取得時の資料、写真、保険会社への申請書類は、会計処理の根拠として保管します。
紛失では、資産が本当に存在しないのか、別部署や別拠点に移動しているのかを確認してから処理することが必要です。
除却の判断例
故障して修理不能であり、代替機を導入して旧機器を廃棄した場合は、廃棄の事実と未償却残高を確認して除却処理を行います。
固定資産除却の仕訳例
続いては固定資産除却の仕訳例を確認していきます。
帳簿価額が残っている場合
取得価額100万円の機械装置があり、減価償却累計額が70万円、帳簿価額が30万円残っている状態で廃棄したとします。
この場合、機械装置と減価償却累計額を帳簿から消し、残る30万円を固定資産除却損として計上します。
借方 減価償却累計額 700,000円
借方 固定資産除却損 300,000円
貸方 機械装置 1,000,000円
この仕訳により、貸借対照表から機械装置がなくなり、未償却分が当期の費用として損益計算書に反映されます。
除却損は、資産の取得価額ではなく帳簿価額を基準に計算する点が重要です。
帳簿価額がゼロの場合
すでに耐用年数を経過し、減価償却が完了して帳簿価額がゼロの資産を廃棄する場合もあります。
この場合、除却損は原則として発生しません。
取得価額100万円、減価償却累計額100万円の備品を廃棄する仕訳は、次のようになります。
借方 減価償却累計額 1,000,000円
貸方 工具器具備品 1,000,000円
帳簿価額がゼロであっても、資産台帳から削除しなければ実地棚卸で差異が生じます。
償却済み資産ほど管理が後回しになりやすいため、定期的な現物確認が欠かせません。
廃棄費用が発生した場合
大型機械や什器を廃棄する際には、運搬費、解体費、リサイクル料金、廃棄物処理委託料などが発生することがあります。
これらは資産の帳簿価額とは別に、支払手数料、荷造運賃、外注費、雑費など、会社の勘定科目ルールに従って処理します。
たとえば機械の帳簿価額30万円を除却し、廃棄業者へ5万円を現金で支払った場合、除却仕訳と廃棄費用の仕訳を分けて記録する方法が分かりやすいでしょう。
固定資産除却損と廃棄費用は性質が異なります。
前者は未償却の資産価値、後者は処分のために新たに支出した費用として区分します。
税務と証憑管理の注意点
続いては税務と証憑管理で押さえたいポイントを確認していきます。
除却損を計上するための根拠
固定資産除却損を計上する際には、資産を事業で使用しなくなった事実を説明できるようにしておくことが大切です。
廃棄証明書、産業廃棄物管理票、業者の請求書、写真、除却申請書、社内承認記録などが代表的な証憑です。
現物が残っているのに帳簿だけを先に消すと、税務調査や監査で確認を受ける可能性があります。
いつ、どの資産を、なぜ使用停止し、どのように処分したかを追える記録を残しましょう。
資産番号、設置場所、数量、処分業者、処分日を記載した一覧表があると、後からの確認も円滑です。
少額資産と一括償却資産
少額減価償却資産や一括償却資産は、通常の固定資産とは異なる税務上の扱いになる場合があります。
取得価額が少ない備品であっても、社内の資産管理ルールに登録されていることがあります。
会計上すでに費用処理されている場合でも、情報セキュリティや備品管理の観点から、廃棄記録が必要になるケースもあるでしょう。
パソコン、スマートフォン、記録媒体は、データ消去や情報漏えい対策も重要です。
単に捨てるのではなく、資産管理部門、情報システム部門、経理部門が連携することが望まれます。
消費税と有価物の扱い
廃棄に伴い金属くずや部品を売却し、対価を受け取る場合は、単純な除却ではなく売却取引として考える必要があります。
スクラップ代金を受け取った場合、消費税の課税関係も確認しましょう。
また、処分業者から有償で買い取ってもらうのか、処分料金を支払うのかによって、仕訳の内容は変わります。
| 状況 | 主な確認事項 | 会計上の考え方 |
|---|---|---|
| 無償で廃棄 | 未償却残高、廃棄証明 | 固定資産除却損を検討します |
| 処分費用を支払う | 請求書、処分内容 | 除却損と処分費用を区分します |
| スクラップとして売却 | 売却代金、帳簿価額、消費税 | 固定資産売却損益を検討します |
| 他部署へ移設 | 資産番号、設置場所 | 原則として除却せず台帳を更新します |
処分の契約形態と入出金の内容を確認してから勘定科目を決めることが、誤処理の防止につながります。
固定資産管理で防ぐ処理漏れ
続いては固定資産管理で除却漏れを防ぐ方法について確認していきます。
資産台帳と現物の照合
固定資産台帳は、購入時に登録しただけでは十分に機能しません。
定期的に現物確認を行い、台帳にある資産が実際に存在するか、設置場所や利用状況に変更がないかを照合する必要があります。
棚卸では、資産番号のラベル、シリアル番号、写真などを活用すると確認精度が高まります。
見つからない資産があった場合は、単なる記録ミスとして終わらせず、移設、売却、廃棄、盗難の可能性を調査します。
現物確認は経理のためだけでなく、資産の有効活用や内部統制にも役立つ作業です。
部署間の連絡ルール
設備の廃棄は現場主導で進み、経理部門へ連絡されないことがあります。
この流れを防ぐには、廃棄前に除却申請を行うルールを設けることが効果的です。
申請書には、資産名、資産番号、取得年月日、処分理由、処分方法、予定日、承認者を記載します。
経理担当者は資産台帳を確認し、帳簿価額、減価償却の状況、リース契約の有無を確認してから処理を進めます。
情報機器であれば、データ消去証明の提出を必須にする運用も有効でしょう。
月次決算と年度末の確認
除却処理を年度末にまとめて行うと、証憑の回収や事実確認が難しくなる場合があります。
できれば廃棄や売却が発生した月に処理し、月次決算で反映させることが理想です。
年度末には、未使用資産、故障中の設備、倉庫保管品、旧システム機器を重点的に見直します。
減価償却の計算だけで満足せず、資産が実際に使われているかを確かめることが正確な決算につながります。
除却漏れを防ぐ実務の要点
廃棄の申請、現物の処分、証憑の保管、資産台帳の更新、会計仕訳を一つの業務フローとして管理します。
まとめ
廃却とは、不要になったものや使用できなくなったものを事業上の対象から外すことを指します。
固定資産に関しては、現物を廃棄するだけでなく、帳簿から取り除く除却処理が必要になる場合があります。
廃棄は現物を処分する行為、除却は帳簿上の処理という違いを押さえることが基本です。
未償却残高がある固定資産を除却する場合、その帳簿価額は原則として固定資産除却損になります。
処分日、処分理由、資産番号、帳簿価額、廃棄証明書を一緒に管理することで、会計処理と税務対応の精度が高まります。
資産台帳と現物の定期的な照合、現場と経理の連絡ルール、月次での処理確認を続け、廃却や除却の漏れがない状態を整えていきましょう。