ゴールデンパラシュートは、企業買収や支配権の移動に伴って役員が退任する際、あらかじめ定めた退職金や補償金を支払う契約上の仕組みです。
海外の大型M&Aで知られる制度ですが、日本企業でも経営人材の確保、買収局面での利益相反の抑制、円滑な経営承継を目的として検討される場面があります。
ただし、高額な金銭を扱う以上、取締役会の意思決定、報酬決議、契約書への記載、株主への説明を丁寧に設計しなければなりません。
本記事では、制度の基本から条項設計、導入手順、M&A交渉への影響までを整理します。
ゴールデンパラシュートの仕組み
それではまず、ゴールデンパラシュートの基本的な仕組みについて解説していきます。
支配権移転時に生じる役員補償
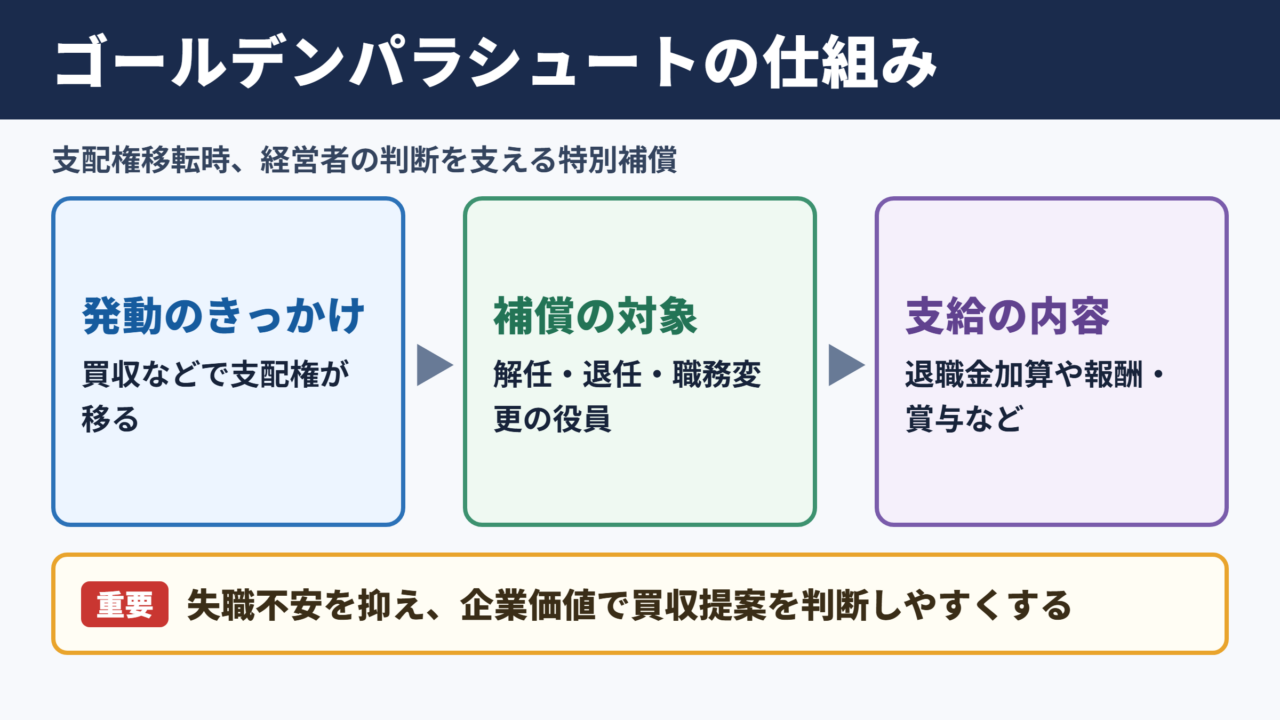
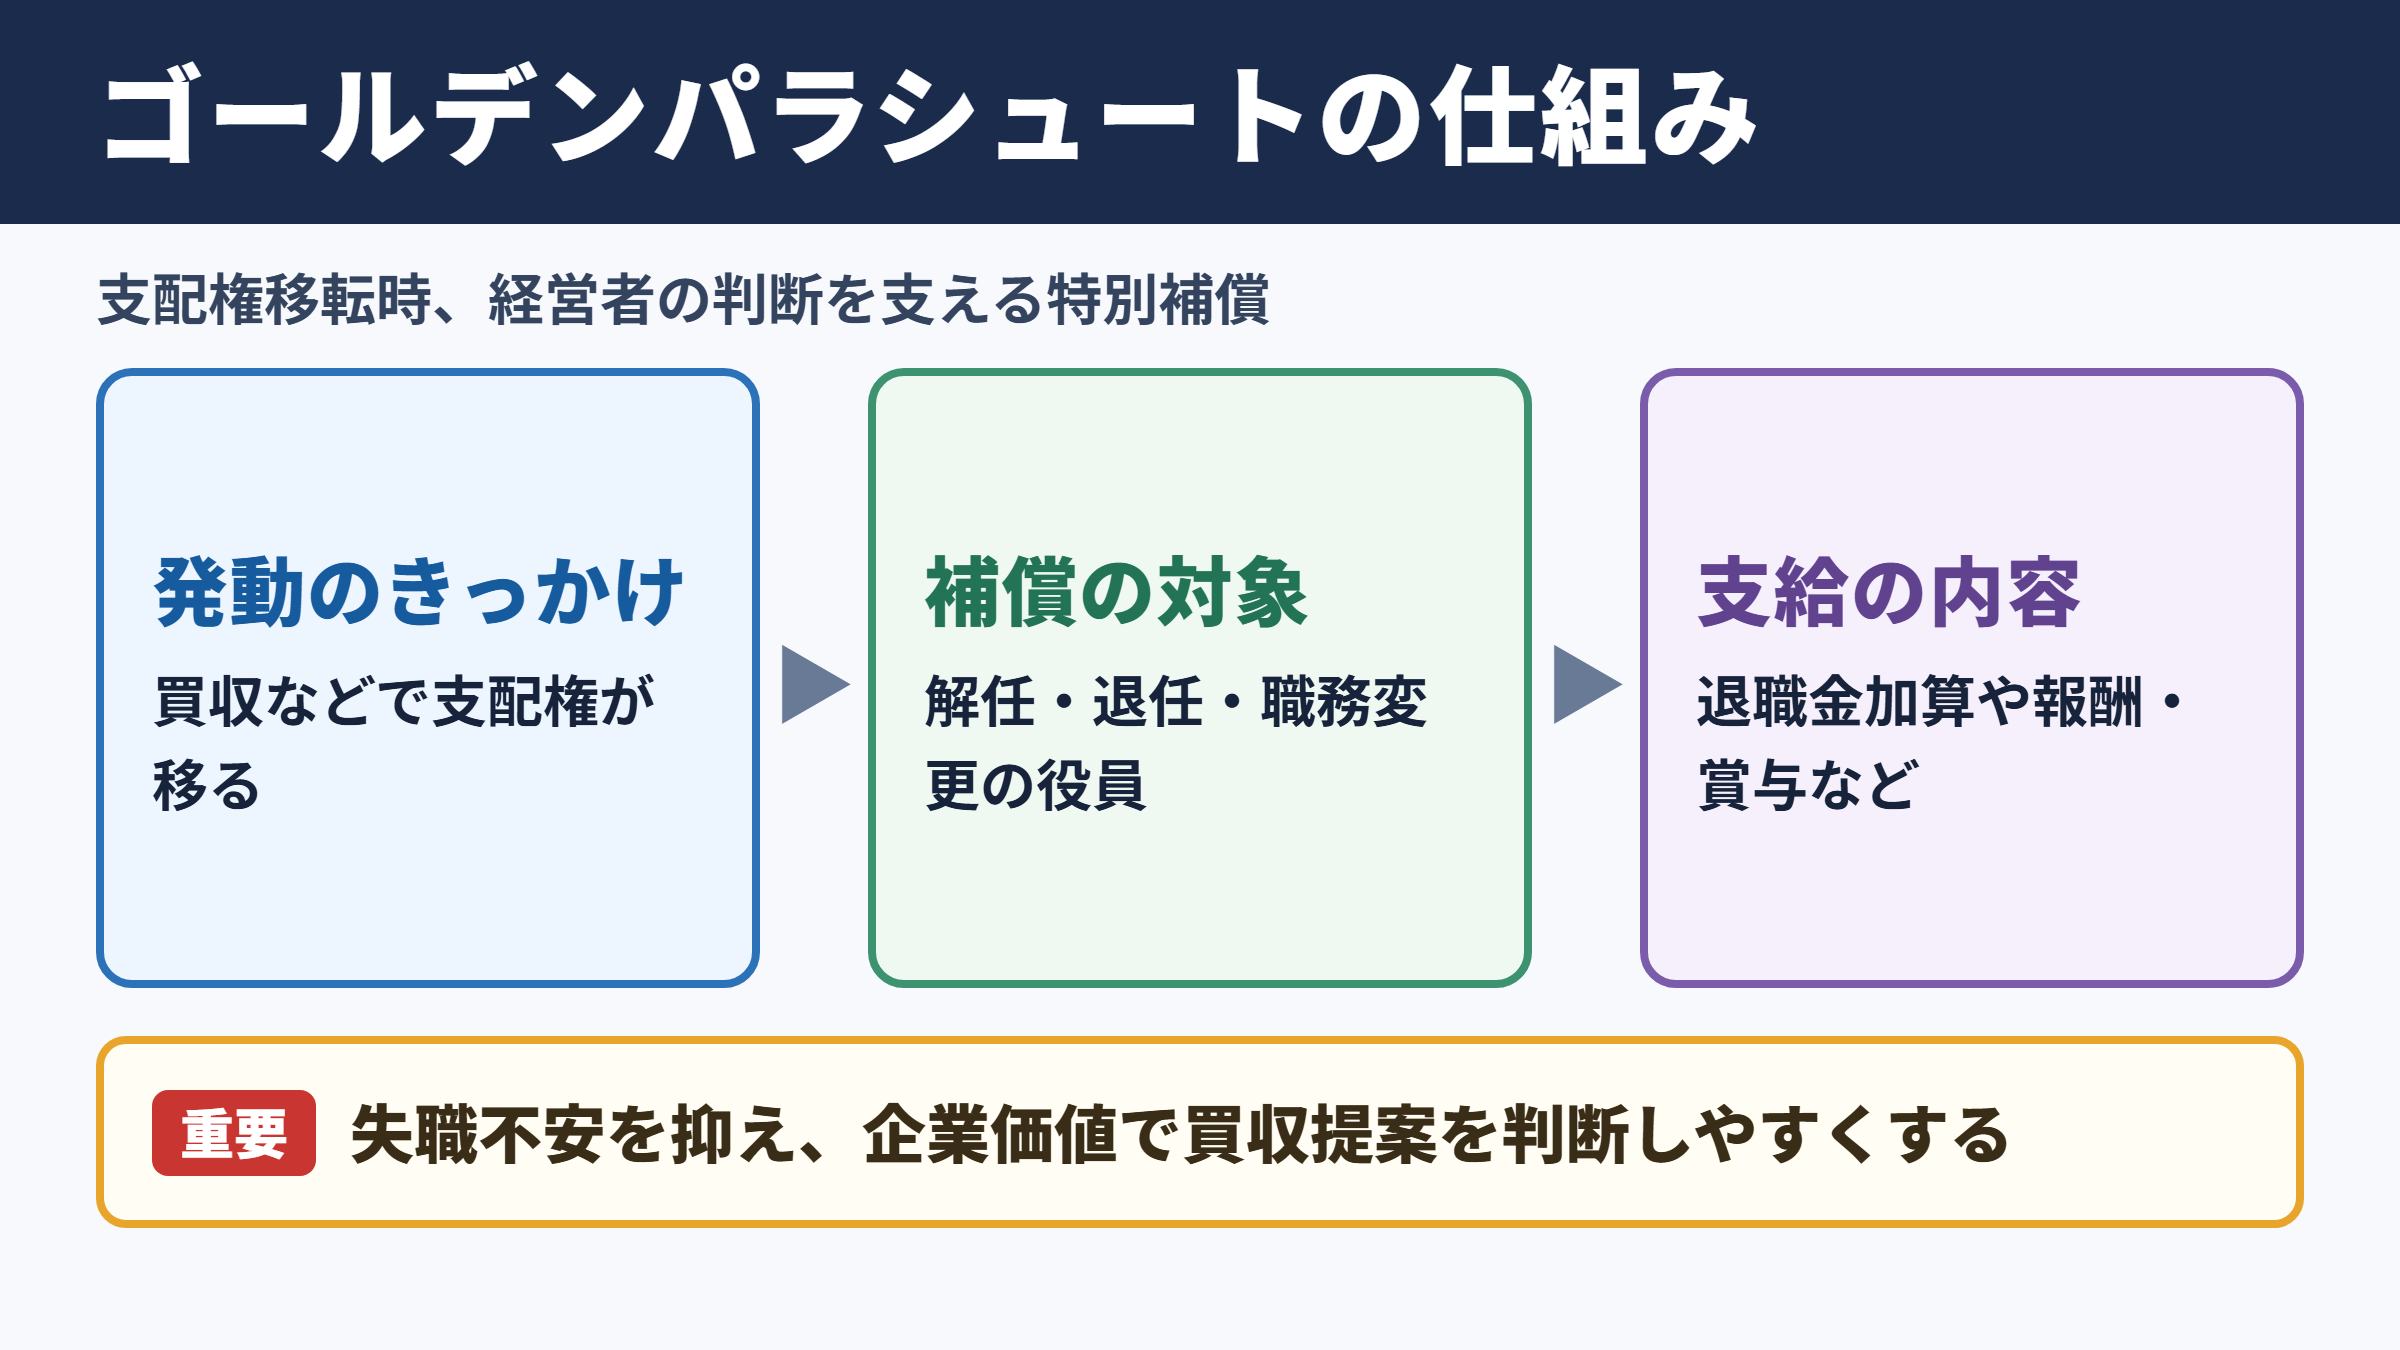
ゴールデンパラシュートとは、会社の支配権が変わったことをきっかけに、取締役、執行役、経営幹部が解任、退任、または実質的な職務変更を受けた場合に、特別な補償を支払う契約を指します。
名称は、退任後の生活を守るための金色のパラシュートという比喩に由来します。
典型的な支給内容は、退職慰労金の加算、一定期間の基本報酬、未払い賞与、株式報酬の取扱い、医療保険相当の補助、再就職支援費用などです。
制度の本質は退任を優遇することだけではなく、経営者が自身の地位を守るために合理的な買収提案を妨げる行動を抑えることにあります。
買収提案が届いたとき、経営者が失職を恐れれば、会社や株主にとって有益な提案であっても消極的になる可能性があります。
一定の補償を約束しておけば、経営者は個人の雇用不安を必要以上に意識せず、企業価値を基準に検討しやすくなるでしょう。
通常の退職金制度との違い
通常の役員退職金は、在任年数、役位、功績、報酬水準などを基礎に計算され、退任一般に適用されます。
これに対しゴールデンパラシュートは、支配権の移転や買収後の処遇変更という特定の事象との結び付きが強い点に特徴があります。
そのため、単に退任金を厚くするだけの設計では、制度目的との整合性が弱くなります。
簡略化した考え方として、支払額は通常退職金に特別補償額を加えた金額として整理できます。
特別補償額は、月額固定報酬に補償月数を掛け、未確定の賞与や株式報酬の扱いを別途加味する方法が一般的です。
例えば月額報酬が二百万円で補償月数を十二か月とする場合、特別補償部分は二千四百万円が一つの目安になります。
もっとも、実際には税務、会社法、開示制度、報酬決議との関係を確認する必要があり、単純な計算式だけで決めるものではありません。
導入目的と利用場面
利用場面としては、買収提案を受ける可能性がある上場会社、創業者から次世代経営者へ移行する会社、スポンサーとの資本提携を予定する会社などが考えられます。
経営者の引継ぎが事業価値を左右する企業では、退任時の条件を事前に明確にする意義が大きくなります。
一方で、買収防衛策のように買収者を排除する制度ではありません。
有利な取引を妨げる壁ではなく、買収の可否を公正に判断するための報酬設計として位置付けることが重要です。
株主や従業員から見ても納得できる目的、金額、手続がそろって初めて、制度は長期的な信頼につながります。
契約条項の設計要素
続いては、契約書に盛り込むべき主要な設計要素を確認していきます。
発動条件の明確化
最初に決めるべきなのは、何が起きたら制度を発動させるのかという条件です。
代表例は、議決権の一定割合を超える取得、合併、株式交換、事業譲渡、取締役会構成の大幅な変更などです。
ただし、議決権比率だけで判断すると、実質的な支配関係を十分に捉えられないことがあります。
契約書では、直接保有、間接保有、共同保有、親会社の異動などをどこまで含めるかを定義する必要があります。
| 設計項目 | 記載内容の例 | 確認のポイント |
|---|---|---|
| 支配権移転 | 議決権の過半数取得 | 共同保有や間接取得の扱い |
| 組織再編 | 合併や株式交換の実行 | 存続会社と消滅会社の区別 |
| 職務変更 | 役位低下や権限縮小 | 合理的な異動との線引き |
| 退任時期 | 支配権移転後の一定期間 | 短すぎる設定の回避 |
| 支払時期 | 退任後の所定日 | 税務と資金繰りへの配慮 |
買収後に自ら退任した場合でも補償対象になるのか、解任された場合だけに限定するのかも大きな論点です。
曖昧な表現は紛争の原因となるため、発動事由は誰が読んでも同じ結論にたどり着ける程度まで具体化することが求められます。
二段階発動の考え方
実務では、支配権が移っただけでは支給せず、その後に本人が不利益な処遇を受けて退任した場合に支払う二段階発動の設計がよく検討されます。
英語圏ではダブルトリガーと呼ばれる考え方です。
一段階発動では、買収の成立だけで多額の支払いが確定するため、買収コストを不必要に増やしたり、株主から過大と見られたりするおそれがあります。
支配権移転と本人の退任または重大な不利益変更を組み合わせる二段階発動は、補償の必要性と株主保護のバランスを取りやすい設計です。
不利益変更には、基本報酬の大幅な減額、勤務地の著しい変更、職務権限の実質的な剥奪、役位の低下などを含めることがあります。
しかし、業務上必要な組織変更まで一律に対象にすると、買収後の統合を妨げかねません。
客観的な基準と、合理的な事業上の必要性がある場合の除外規定を併せて置くことが大切です。
除外事由と返還条項
役員本人に重大な背信行為や法令違反があった場合まで補償する設計は、企業統治の観点から問題になりやすいでしょう。
そのため、懲戒解任相当の行為、重大な競業避止違反、虚偽申告、横領などが判明した場合には、支給対象外とする条項を置くことが考えられます。
支払い後に不正が判明したときの返還請求についても、あらかじめ定めておくと対応しやすくなります。
補償条項と同時に不正時の失権や返還の仕組みを整えることが、制度への信頼を支える土台です。
競業避止義務や秘密保持義務をどの程度残すかも、契約書の重要な論点になります。
過度な制約は職業選択の自由との関係で問題となるおそれがあるため、対象業務、地域、期間、対価の均衡を慎重に検討してください。
報酬水準と会社法上の手続
続いては、報酬水準の決め方と取締役会、株主総会での手続を確認していきます。
合理的な支給額の判断軸
支給額は、役員の基本報酬、在任年数、担当する責任、買収後の雇用リスク、同業他社の水準、会社規模などを踏まえて検討します。
高額であればあるほど優れた制度になるわけではありません。
金額の根拠を説明できない場合、株主から経営者の私的利益のための契約と受け止められる可能性があります。
| 判断軸 | 検討内容 | 過大と見られやすい例 |
|---|---|---|
| 固定報酬 | 直近の年額や月額 | 一時的な増額後の高倍率設定 |
| 補償期間 | 再就職や引継ぎに必要な期間 | 職務内容に比べ極端に長い期間 |
| 業績連動分 | 既に確定した報酬との関係 | 未達成分まで無条件に満額支給 |
| 株式報酬 | 権利確定条件の取扱い | すべてを即時確定させる設計 |
金額の妥当性は倍率だけでなく、支給の必要性と企業価値への効果を一体で説明できるかによって判断されます。
外部専門家の意見や報酬委員会の検討記録を残すことは、後日の説明責任にも役立ちます。
取締役会と報酬委員会の役割
制度導入では、まず執行側が案を作り、独立社外取締役を含む報酬委員会や指名報酬委員会で妥当性を検討する流れが望まれます。
対象となる役員本人が審議や決議に関与すると利益相反が生じるため、議論から外す運用を明確にしてください。
取締役会では、導入目的、発動条件、支払額の上限、対象者、会社への影響、開示方針を資料として整理します。
取締役会資料では、買収発生時の最大支払額だけでなく、通常の退任時と比較した増加額、想定される資金流出、対象人数を一覧にすると判断しやすくなります。
社外取締役が十分に検討できるよう、契約案を直前に配布するのではなく、論点を事前共有することも重要です。
決議の経緯を議事録に残し、なぜ当該条件が会社と株主の利益に適うと判断したかを記録しましょう。
株主総会決議と開示対応
取締役への報酬や退職慰労金には、会社法上、株主総会決議との関係が問題となる場合があります。
既存の報酬枠に含まれるのか、別途の決議が必要なのか、定款、報酬決議の内容、対象者の地位によって確認が必要です。
上場会社では、有価証券報告書、コーポレートガバナンス報告書、適時開示などでの説明が必要になる局面もあります。
法的な決議要件を満たすことと、投資家に理解されることは別の課題です。
形式面だけで済ませず、制度の狙い、発動しない場合を含む影響、報酬方針との整合性を平易に伝える姿勢が求められます。
M&A交渉への影響
続いては、ゴールデンパラシュートがM&A交渉へ与える影響を確認していきます。
経営判断の中立性
買収提案を受けた取締役には、会社と株主の利益を考慮して対応することが求められます。
一方で、自分自身が買収後に職を失う可能性が高い場合、無意識に提案への評価がゆがむこともあり得ます。
一定の補償があることで、経営者は雇用の不安を減らし、価格、資金調達、事業計画、従業員への影響といった本質的な論点に集中しやすくなります。
適切な補償は買収への賛否を決めるための報酬ではなく、公平な検討を可能にするための環境整備です。
ただし、補償額が過大であれば、経営者が退任を前提とする取引を好む誘因になりかねません。
中立性を高めるための制度が新たな利益相反を生まないよう、独立した監督体制を組み込む必要があります。
買収価格と取引条件への影響
買収者にとって、発動時の補償金は取引費用の一部として認識されます。
対象者が多く、支払額が大きい場合には、実質的な買収コストが上がり、提示価格や条件に影響することがあります。
しかし、制度が事前に明確であれば、買収者は早い段階で費用を織り込めます。
買収対価から見た補償負担率は、想定支払総額を企業価値または株式取得対価で割ることで概算できます。
負担率だけで結論は出せませんが、取引規模に対して制度が過重でないかを確認する目安になります。
秘密保持契約や初期提案の段階で、役員契約の存在、最大負担額、発動条件をどの範囲で開示するかも実務上の論点です。
情報開示が遅れると、デューデリジェンスの終盤で想定外の費用が判明し、交渉が難航する可能性があります。
統合後の人材配置
M&Aの価値は、契約締結後の統合によって実現されます。
買収後も重要な役員に残ってほしい場合、ゴールデンパラシュートだけでは不十分です。
残留報酬、業績連動報酬、新体制での役割、権限分掌、引継ぎ期間を組み合わせて設計する必要があります。
退任補償と残留インセンティブが矛盾すると、本人にも組織にも分かりにくい制度になります。
退任する人への補償と、残る人への動機付けを別々の目的として整理すると、統合計画との整合を取りやすくなります。
従業員への説明においても、役員だけが保護されているとの印象を避けるため、人員計画や処遇方針を誠実に伝えることが重要です。
導入手順と契約書作成
続いては、制度を導入する際の実務手順と契約書作成の進め方を確認していきます。
現状把握と導入方針
最初の段階では、既存の役員報酬規程、退職慰労金規程、雇用契約、委任契約、株式報酬規程、定款、過去の株主総会決議を確認します。
すでに類似の補償が含まれている場合、新しい契約との重複支給が起こらないよう整理が必要です。
次に、どの役職を対象にするか、どの程度の支配権移転を想定するか、制度の目的を経営課題に沿って言語化します。
対象者を広げすぎるとコストと説明負担が増え、狭すぎると重要人材の保護という目的を果たせません。
経営戦略、後継者計画、資本政策と結び付けて検討することで、制度の必要性が明確になります。
契約書への記載事項
個別契約書には、当事者、対象となる役職、支配権移転の定義、発動期間、退任事由、支払額、支払時期、税金負担、秘密保持、返還条項、準拠法、合意管轄などを記載します。
制度として共通化する項目は規程に置き、個人ごとの金額や特別条件は個別契約に記載する方法もあります。
| 契約書の項目 | 設計上の留意点 |
|---|---|
| 対象者 | 役職変更時の適用関係を定めます |
| 発動期間 | 支配権移転前後の対象期間を明確にします |
| 退任事由 | 自己都合、解任、重大な不利益変更を区分します |
| 補償額 | 基準報酬、倍率、他の退職給付との調整を定めます |
| 失権事由 | 重大な不正や義務違反の取扱いを定めます |
| 紛争対応 | 協議、管轄、費用負担の考え方を置きます |
契約書では、支給する条件だけでなく、支給しない条件、他制度との調整、請求手続まで記載すると、発動局面での混乱を減らせます。
特に、買収成立前に辞任した場合や、本人が新しい支配株主の下で別の役職に就く場合の扱いは、具体例を想定して詰めるとよいでしょう。
承認から運用までの流れ
導入案を作成した後は、法務、財務、人事、報酬担当、必要に応じて外部弁護士や税務専門家が確認します。
その上で報酬委員会、取締役会、株主総会という必要な承認手続を進めます。
承認後は、対象役員への説明と契約締結を行い、契約書や決議資料を安全に保管します。
制度は一度作れば終わりではありません。
報酬水準、役職、資本構成、法令、ガバナンス方針が変わったときには定期的に見直してください。
導入時の承認記録と定期レビューの記録を残すことが、後の取引や株主説明において大きな意味を持ちます。
ガバナンスとリスク管理
続いては、制度を健全に運用するためのガバナンスと主なリスクを確認していきます。
利益相反への対応
ゴールデンパラシュートの対象者は、買収提案を検討する取締役会の中心人物であることが少なくありません。
この構造自体が利益相反を生みやすいため、対象役員が自らの契約条件について議論や決議を主導しない仕組みが必要です。
独立社外取締役による審査、特別委員会の設置、外部アドバイザーの活用などは有効な選択肢です。
買収局面では、対象役員の補償内容を特別委員会に報告し、取引条件への影響を独立した視点で検討することが望まれます。
制度の正当性は、契約内容だけでなく、誰がどの手順で判断したかによっても評価されます。
株主とのコミュニケーション
株主が懸念するのは、補償金が過大ではないか、買収を不当に妨げていないか、経営者だけを優遇していないかという点です。
こうした懸念に対しては、目的と設計根拠を具体的に示すことが有効です。
例えば、二段階発動であること、支給額に上限があること、不正時の失権条項があること、独立社外取締役が関与したことは、重要な説明材料になります。
株主への説明では、制度を防衛策として見せるのではなく、経営判断の公正さと事業継続性を支える報酬方針として一貫して説明することが重要です。
短期的な反応だけを恐れて情報を曖昧にすると、かえって不信感を招きます。
平時から報酬方針を開示し、例外的な支給が生じる場合の考え方を共有しておく姿勢が役立つでしょう。
税務と紛争の備え
支給金の所得区分、源泉徴収、損金算入の可否、退職所得に当たるかどうかは、契約の実態や支給理由によって判断が分かれることがあります。
支払いの直前ではなく、制度設計の段階から税務上の論点を確認することが大切です。
また、発動条件をめぐり、役員と会社、買収者との間で認識が食い違う可能性もあります。
職務権限の縮小が重大な不利益変更に当たるか、本人の退任が自発的か、除外事由が成立するかは、争点になりやすい部分です。
契約文言、決議資料、本人への説明記録を整え、判断過程を残すことが予防策になります。
ゴールデンパラシュートのまとめ
ゴールデンパラシュートは、M&Aや支配権移転の局面で役員の退任リスクを補償し、経営判断を公正に保つための契約上の仕組みです。
制度の価値は高額な補償そのものではなく、経営者が自身の進退よりも会社と株主にとっての最適な判断へ集中できる環境を整える点にあります。
導入時には、支配権移転の定義、二段階発動、退任事由、支給額の上限、失権条項、他の報酬制度との調整を具体的に設計してください。
さらに、取締役会や報酬委員会で利益相反を適切に管理し、必要な株主総会決議や開示対応を進めることが欠かせません。
契約書の文言だけでなく、制度を導入する目的と判断記録まで整備することで、M&A交渉、統合後の人材配置、株主との対話をより円滑に進めやすくなるでしょう。