カーブアウトは、事業再編や企業買収の場面で耳にする機会が増えた言葉です。
しかし、会社分割やスピンオフ、事業売却との違いまで理解している人は多くありません。
言葉の意味を曖昧にしたまま会議や資料作成を進めると、対象事業の範囲、従業員の扱い、資産や契約の移管などで認識のずれが起きるおそれがあります。
この記事では、カーブアウトの基本から仕事での使いどころ、進め方、メリット、注意点、関連用語との違いまでをわかりやすく解説します。
カーブアウトの意味と基本的な考え方
それではまずカーブアウトの意味と、ビジネスで押さえたい基本を解説していきます。
カーブアウトが指す事業の切り出し
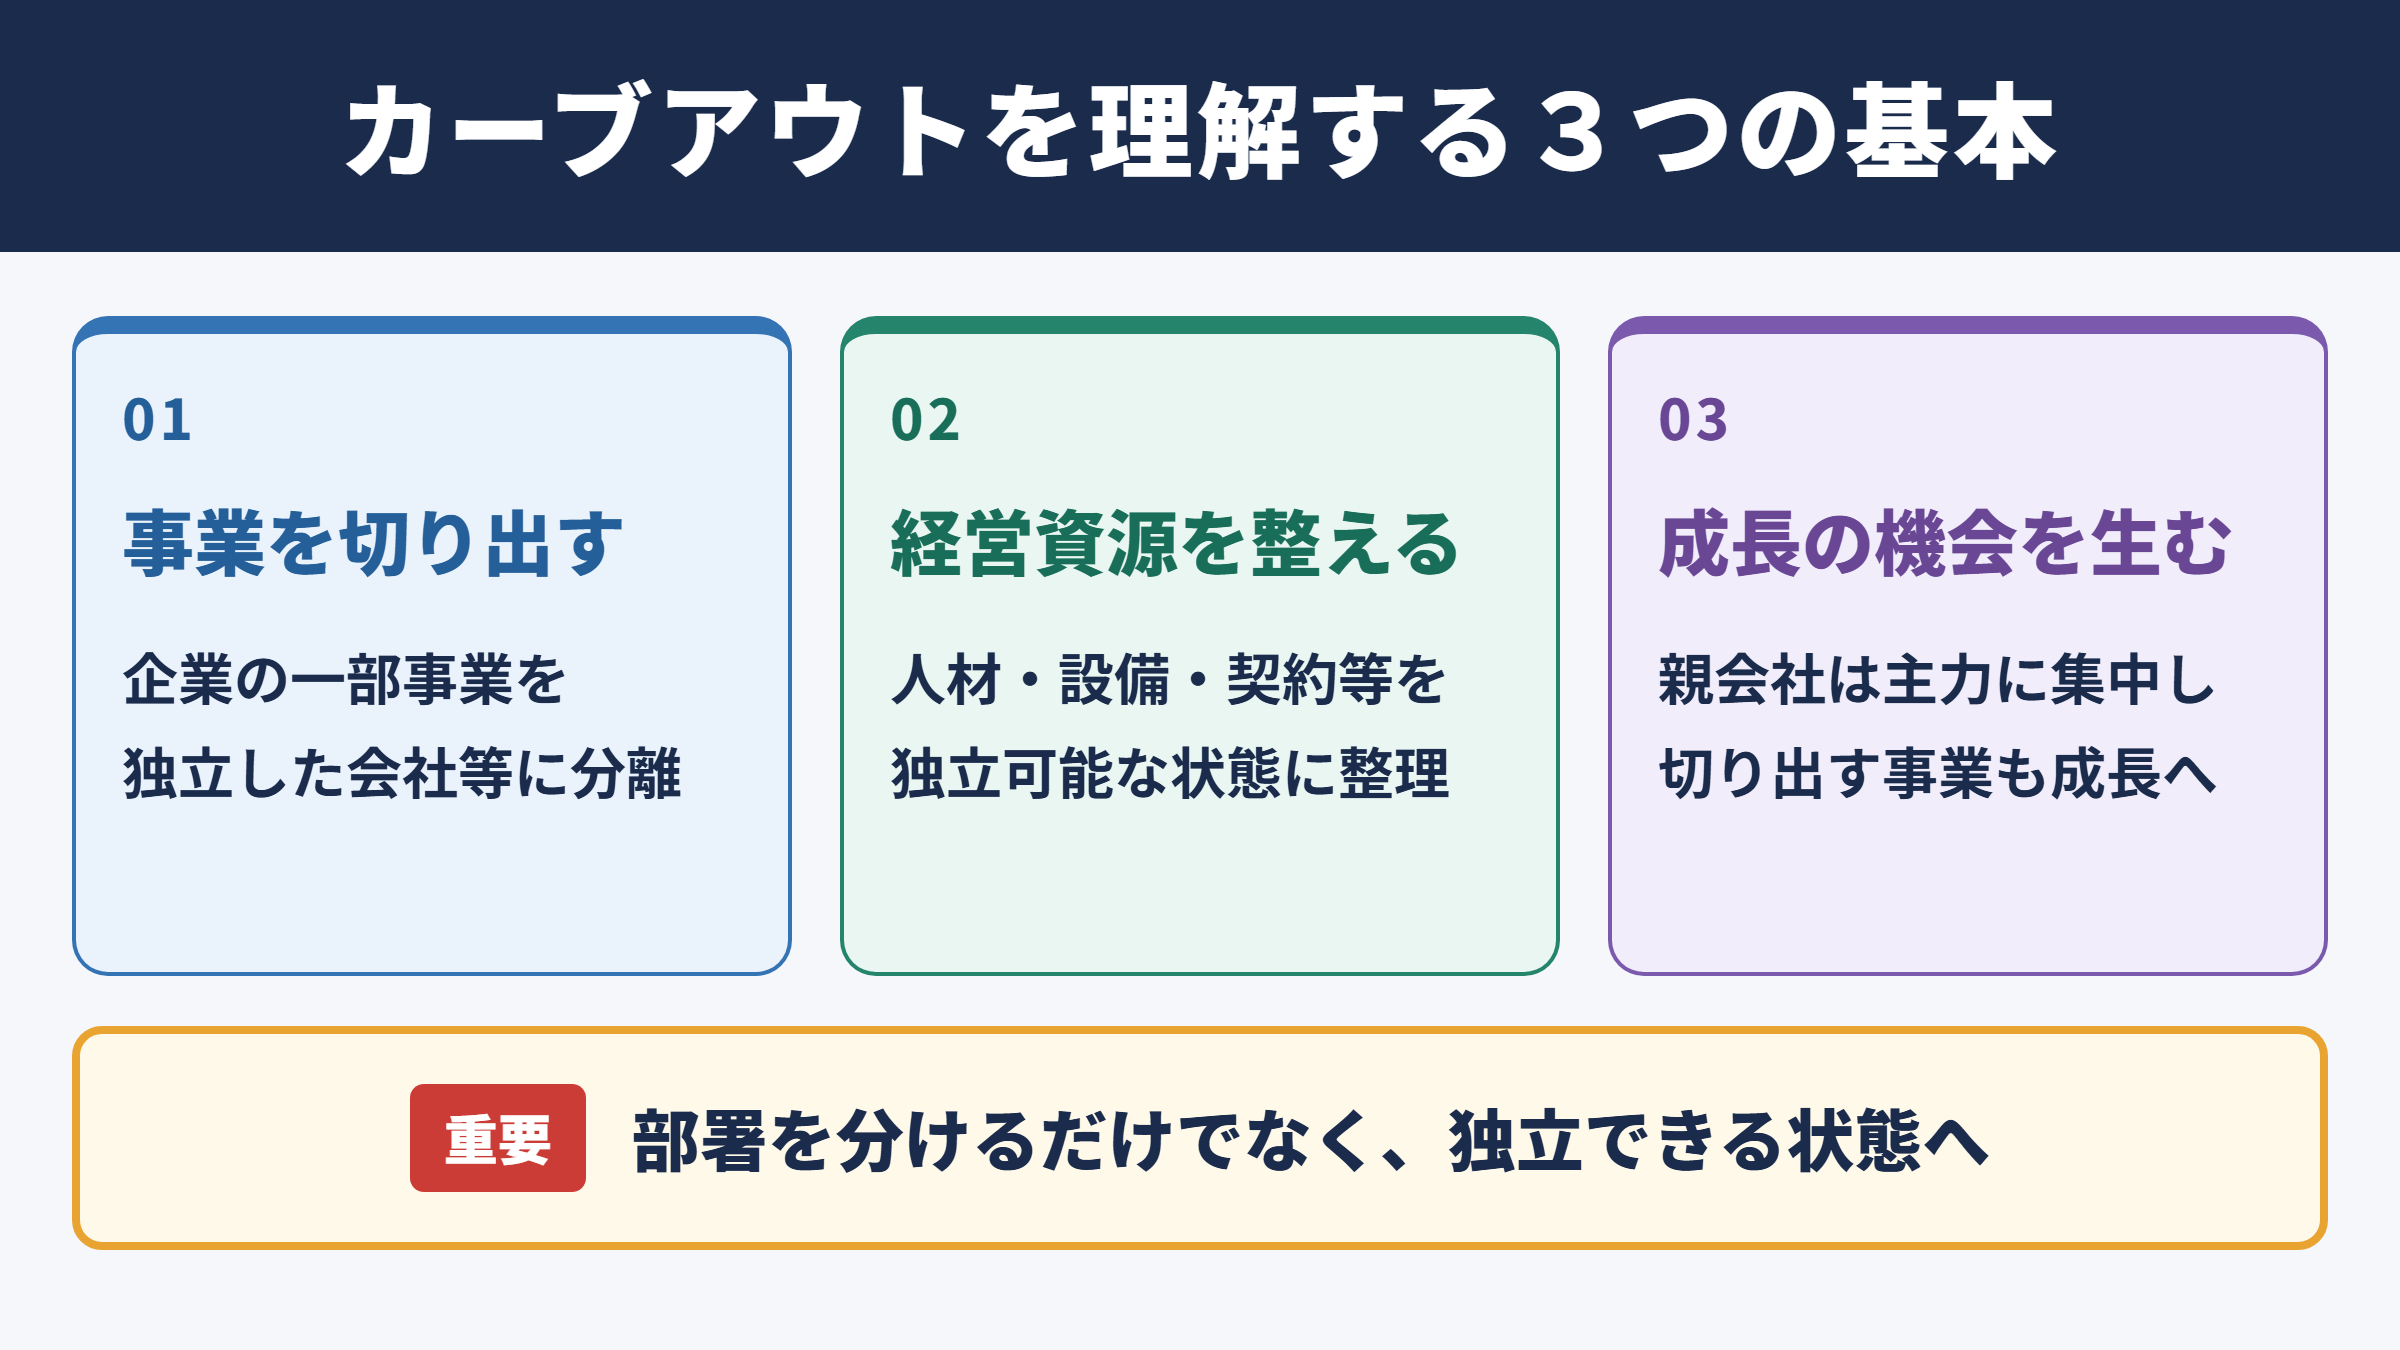
カーブアウトとは、企業が保有する事業の一部を切り出し、独立した会社や事業体として分離することです。
英語の carve out には、全体の一部を切り取る、切り分けるという意味があります。
たとえば大手メーカーが医療機器部門だけを独立会社にする場合、その一連の取り組みをカーブアウトと呼びます。
単に部署を分けるだけではなく、事業に必要な人材、設備、知的財産、顧客契約、システム、資金などを整理して独立可能な状態にすることが特徴です。
切り出した事業は親会社の子会社として残る場合もあれば、第三者へ売却される場合もあります。
新会社として成長を目指すケースもあり、目的によって最終的な形は大きく変わります。
企業がカーブアウトを行う背景
カーブアウトが選ばれる背景には、経営資源を成長分野へ集中させたいという意図があります。
複数事業を抱える企業では、収益性や将来性が異なる事業が混在しやすいものです。
そこで非中核事業を切り出せば、親会社は主力事業への投資判断をしやすくなります。
一方で切り出された事業は、独立した経営方針を持ち、外部資本や提携先を活用しながら成長を狙えます。
不採算だから必ず切り出すというわけではありません。
将来性は高いものの、親会社の事業構造では十分に投資しにくい分野を独立させることもあります。
カーブアウトで対象となる経営資源
カーブアウトの対象は、工場や商品、従業員だけに限られません。
実務では、事業を継続するために必要な要素を一つずつ洗い出す必要があります。
対象範囲の例としては、従業員、製造設備、在庫、販売契約、仕入先契約、商標、特許、顧客情報、会計システム、賃貸借契約、許認可などがあります。
これらが親会社に残ったままだと、新会社は日常業務を円滑に始められません。
反対に、必要以上の資産や契約まで移すと、親会社側に想定外の負担が残る可能性があります。
カーブアウトは組織図を描き替える作業ではなく、事業を自走できる状態へ設計するプロジェクトと理解すると、本質をつかみやすいでしょう。
カーブアウトが活用される場面
続いてはカーブアウトが活用される代表的な場面を確認していきます。
非中核事業の整理
もっとも一般的な場面は、親会社が中核事業へ経営資源を集中させるときです。
市場環境の変化によって、以前は主力だった事業が企業全体の戦略と合わなくなることがあります。
その事業をすぐに閉鎖するのではなく、独立性を高めたうえで売却や成長支援を行う選択肢がカーブアウトです。
赤字事業の整理という印象を持たれがちですが、収益が出ている事業でも活用されます。
たとえば、親会社のブランドよりも専門性の高い独自ブランドで展開した方が、顧客に価値を伝えやすい場合があります。
事業売却を円滑に進める場面
第三者へ事業を売却する前に、対象事業を明確にする目的でもカーブアウトが行われます。
買い手にとって重要なのは、どの資産、契約、人材、収益が引き継がれるのかを確認できることです。
親会社の複数部門と業務が入り組んでいる状態では、買収後の収益性や追加投資を判断しにくくなります。
そこで事業単位の損益や資産を分け、独立企業に近い姿へ整えることで、買い手にとって検討しやすい案件になります。
売却を前提としたカーブアウトでは、対象範囲の曖昧さが価格交渉や契約交渉の大きな障害になります。
何を引き継ぎ、何を親会社に残すのかを早期に決めることが重要です。
外部資本や提携を受け入れる場面
新規性の高い事業や技術部門では、外部投資家や事業会社との連携が成長を左右することがあります。
親会社の一部門である状態では、出資比率や経営権、投資条件を柔軟に設計しにくいケースもあるでしょう。
そこでカーブアウトにより独立会社を設立し、ベンチャーキャピタルや戦略的パートナーから資金を受け入れる方法があります。
独立後の会社は意思決定の速度を上げやすく、事業に適した人材採用や報酬制度を組み立てやすくなります。
親会社の信用力と、独立会社の機動力を両立させる選択肢としても注目されています。
カーブアウトの進め方と実務の流れ
続いてはカーブアウトを進める際の実務の流れを確認していきます。
対象事業と分離範囲の特定
最初に行うべきなのは、何を切り出すのかを具体的に定義することです。
製品群やサービスだけでなく、売上、原価、顧客、従業員、設備、知的財産、契約関係まで確認します。
親会社と対象事業で共有している資源が多いほど、検討項目も増えるでしょう。
たとえば営業部門が複数事業の商品を扱っている場合、誰を移籍させるのか、販売活動をどのように分担するのかを決める必要があります。
経理、人事、法務、情報システムなどの間接部門も見落とせません。
独立後に必要な機能を自社で持つのか、親会社から支援を受けるのかを整理します。
財務情報と事業価値の整理
カーブアウトでは、対象事業だけの損益や資産負債を把握する作業が欠かせません。
親会社全体の共通費が含まれている場合は、対象事業に配賦するコストの考え方も必要です。
正確な収益力が見えなければ、売却価格、資金調達額、独立後の事業計画を適切に検討できません。
事業価値を考える際には、売上高、営業利益、将来の成長率、必要投資、顧客の継続性、競争優位性などを総合的に見ます。
単年度の利益だけではなく、独立後に増える費用も試算することが大切です。
親会社のシステムや本社機能を利用していた場合、独立後に追加で発生する費用を見込まなければなりません。
見かけ上の利益と、独立後に実現できる利益は一致しないことがあるため、慎重な分析が求められます。
移行計画と支援契約の設計
新会社が発足した直後から、すべての機能を単独で運営できるとは限りません。
そのため親会社が一定期間、会計、人事、情報システム、購買、物流などを支援する契約を結ぶことがあります。
このような取り決めは、移行サービス契約と呼ばれることがあります。
支援の内容、料金、期間、責任分担、終了条件を明確にしておくことが重要です。
| 検討項目 | 主な確認内容 | 実務上の注意点 |
|---|---|---|
| 人材 | 異動対象者、雇用条件、引き継ぎ | 本人への説明と重要人材の定着施策 |
| 契約 | 顧客契約、仕入先契約、賃貸借契約 | 契約承継に相手方の同意が必要な場合 |
| 知的財産 | 特許、商標、ノウハウ、ソフトウェア | 利用権と権利帰属の明確化 |
| システム | 会計、販売、顧客管理、セキュリティ | データ移行とアクセス権の管理 |
| 親会社支援 | 支援業務、期間、対価 | 終了後に自走できる体制の準備 |
移行期間を短くしすぎると現場が混乱し、長くしすぎると独立の効果が薄れます。
実態に合った段階的な移行計画が必要でしょう。
カーブアウトのメリットと期待できる効果
続いてはカーブアウトによって期待できるメリットを確認していきます。
経営資源の集中と意思決定の迅速化
親会社にとっての大きな利点は、限られた資金や人材を優先事業に振り向けやすくなることです。
複数の異なる事業を同じ組織で管理すると、投資判断が複雑になり、意思決定に時間がかかることがあります。
事業を切り出すことで、親会社は自社の強みが発揮できる領域へ集中しやすくなります。
独立会社側も、自社の市場や顧客に合わせた判断を行えるようになります。
経営課題と責任の所在を明確にできる点は、双方にとって大きな価値です。
事業価値の見える化
社内の一部門として埋もれていた事業も、独立した単位として財務情報や成長戦略を示せるようになります。
その結果、投資家、買い手、金融機関、取引先から事業単体の価値を評価されやすくなります。
親会社の業績に左右されず、その事業固有の技術力や顧客基盤、市場成長性が注目されることもあります。
とくに専門性の高い事業や成長市場に属する事業では、カーブアウトが企業価値向上につながる可能性があります。
カーブアウトの価値は、不要な事業を手放すことだけではありません。
事業ごとの強みを見える形にし、最適な資本と経営体制を選べるようにする点にあります。
人材の意欲と組織文化の変化
独立会社では、事業の成果が自社の成長に直結しやすくなります。
従業員にとっては、自分たちが担う事業の方向性が明確になり、意思決定に参加する機会が増える場合があります。
親会社では優先順位が低かった提案が、独立後には迅速に実行されることもあるでしょう。
一方で、独立への不安や待遇変更への懸念も生じます。
経営陣は、カーブアウトの目的、将来像、働き方への影響を丁寧に伝える必要があります。
人材を単なる移管対象として扱わず、事業継続の中心として位置付ける姿勢が成否を左右します。
カーブアウトの注意点と失敗を防ぐポイント
続いてはカーブアウトで注意したい課題と、失敗を防ぐためのポイントを確認していきます。
対象範囲が曖昧なまま進むリスク
カーブアウトで起こりやすい問題の一つは、対象となる資産や業務の範囲が曖昧なことです。
親会社と新会社のどちらが顧客データを管理するのか、商標を誰が保有するのか、保守業務をどちらが行うのかを決めないままでは、発足後にトラブルが生じます。
特に共有していたシステムやブランド、研究開発成果は論点になりやすい部分です。
契約書に記載する前に、現場の実務フローまで確認する必要があります。
対象範囲を確認する際は、売上を生む活動、売上を支える活動、法的権利、データ、設備、外部委託先を分けて一覧化すると整理しやすくなります。
従業員と取引先への説明不足
組織再編は、従業員や取引先にとって大きな変化です。
説明が遅れたり情報が不足したりすると、退職、顧客離れ、取引条件の見直しにつながるおそれがあります。
従業員には、所属先、雇用条件、業務内容、評価制度、今後の成長機会をできるだけ具体的に伝えることが大切です。
取引先には、契約主体の変更、請求方法、窓口、品質管理体制などを分かりやすく案内します。
事実が固まる前でも、説明の方針と問い合わせ窓口を整えておくことが信頼維持につながります。
独立後の運営コストを見落とす問題
親会社の中では共通機能として利用していた業務が、独立後には新たなコストになります。
会計システム、給与計算、法務相談、情報セキュリティ、社内規程、保険、オフィス管理などが代表例です。
これらを過小評価すると、独立後の利益計画が崩れてしまいます。
支援契約で一時的に親会社へ委託する場合も、契約終了後の運営方法まで検討しておかなければなりません。
カーブアウトの計画では、分離時の費用だけでなく、独立後に毎年必要となる固定費まで見積もることが欠かせません。
短期の実行可能性と、中長期の自走可能性を両方確認することが大切です。
カーブアウトと関連用語の違い
続いてはカーブアウトと混同されやすい関連用語との違いを確認していきます。
スピンオフとの違い
スピンオフは、親会社が事業や子会社を分離し、その会社の株式を既存株主へ分配する形を指すことが一般的です。
分離後の会社は、親会社から資本関係の面でも独立することがあります。
カーブアウトは、事業を切り出す広い考え方であり、売却、子会社化、外部資本の受け入れなど複数の形を含みます。
つまりスピンオフは、カーブアウト後に選ばれる手法の一つとして理解すると分かりやすいでしょう。
会社分割との違い
会社分割は、会社法に基づいて事業に関する権利義務を承継させる法的な手法です。
吸収分割や新設分割などの方式があり、契約や資産を包括的に移転できる点が特徴です。
一方でカーブアウトは、法的手法の名称ではありません。
事業を分離して独立させる経営上の取り組み全体を表す言葉です。
カーブアウトを実行する過程で、会社分割、事業譲渡、株式譲渡など、どの法的手法を用いるかを検討します。
事業譲渡と売却との違い
事業譲渡は、特定の事業に関する資産、負債、契約、人材などを個別に移転する取引です。
カーブアウトの結果として、第三者に事業譲渡を行うことがあります。
ただしカーブアウトは、必ずしも売却を意味しません。
親会社が株式を保有し続ける子会社化や、共同出資会社の設立もあり得ます。
| 用語 | 主な意味 | カーブアウトとの関係 |
|---|---|---|
| カーブアウト | 事業の一部を切り出して独立性を高める取り組み | 目的やプロセス全体を表す概念 |
| スピンオフ | 分離会社の株式を既存株主へ分配する方法 | カーブアウト後の選択肢の一つ |
| 会社分割 | 会社法に基づく事業承継の手法 | 実行に使われる法的手法の一つ |
| 事業譲渡 | 事業に関する権利義務を個別に移転する取引 | 売却型のカーブアウトで用いられることがある |
目的を表す言葉と、実行手段を表す言葉を分けて理解することが、会議や資料での誤解を防ぎます。
カーブアウトのまとめ
カーブアウトとは、企業が事業の一部を切り出し、独立した会社や事業体として再編する取り組みです。
非中核事業の整理、事業売却、外部資本の活用、成長分野の独立など、さまざまな目的で用いられます。
成功のためには、対象範囲を明確にし、人材、契約、知的財産、システム、財務情報を丁寧に整理することが重要です。
親会社からの支援を受ける場合は、移行期間と独立後の運営体制を具体的に設計する必要があります。
また、スピンオフ、会社分割、事業譲渡は似た言葉ですが、それぞれ意味と役割が異なります。
カーブアウトは事業を切り離すためだけの施策ではなく、事業の価値を見直し、より成長しやすい環境をつくる経営戦略です。
仕事でこの言葉に触れたときは、何を切り出すのか、なぜ切り出すのか、独立後に誰がどのように運営するのかという視点で確認すると、内容を正確に理解しやすくなるでしょう。