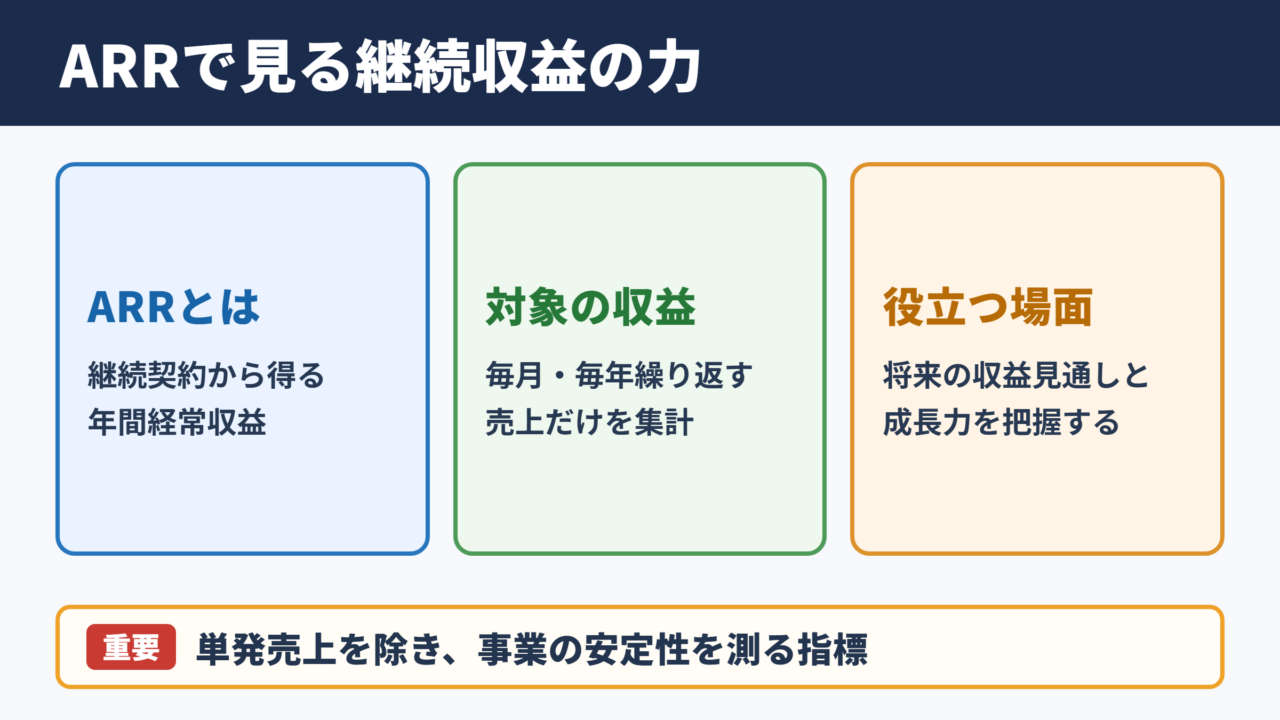
ARRは、SaaSやサブスクリプション型ビジネスの成長を把握するうえで欠かせない指標です。
売上高だけでは見えにくい継続収益の規模を年額で捉えられるため、経営判断、資金調達、営業計画、顧客維持の分析など幅広い場面で活用されています。
ただし、ARRには一時的な売上を含めないという重要な考え方があり、MRRとの使い分けや計算ルールを理解しなければ、数字を誤って解釈するおそれもあります。
この記事ではARRの意味、計算式、MRRとの違い、SaaSで重視される理由をわかりやすく解説します。
ARRの意味と年間経常収益の考え方
それではまず、ARRの意味とビジネスでの位置付けについて解説していきます。
ARRが示す継続的な売上規模
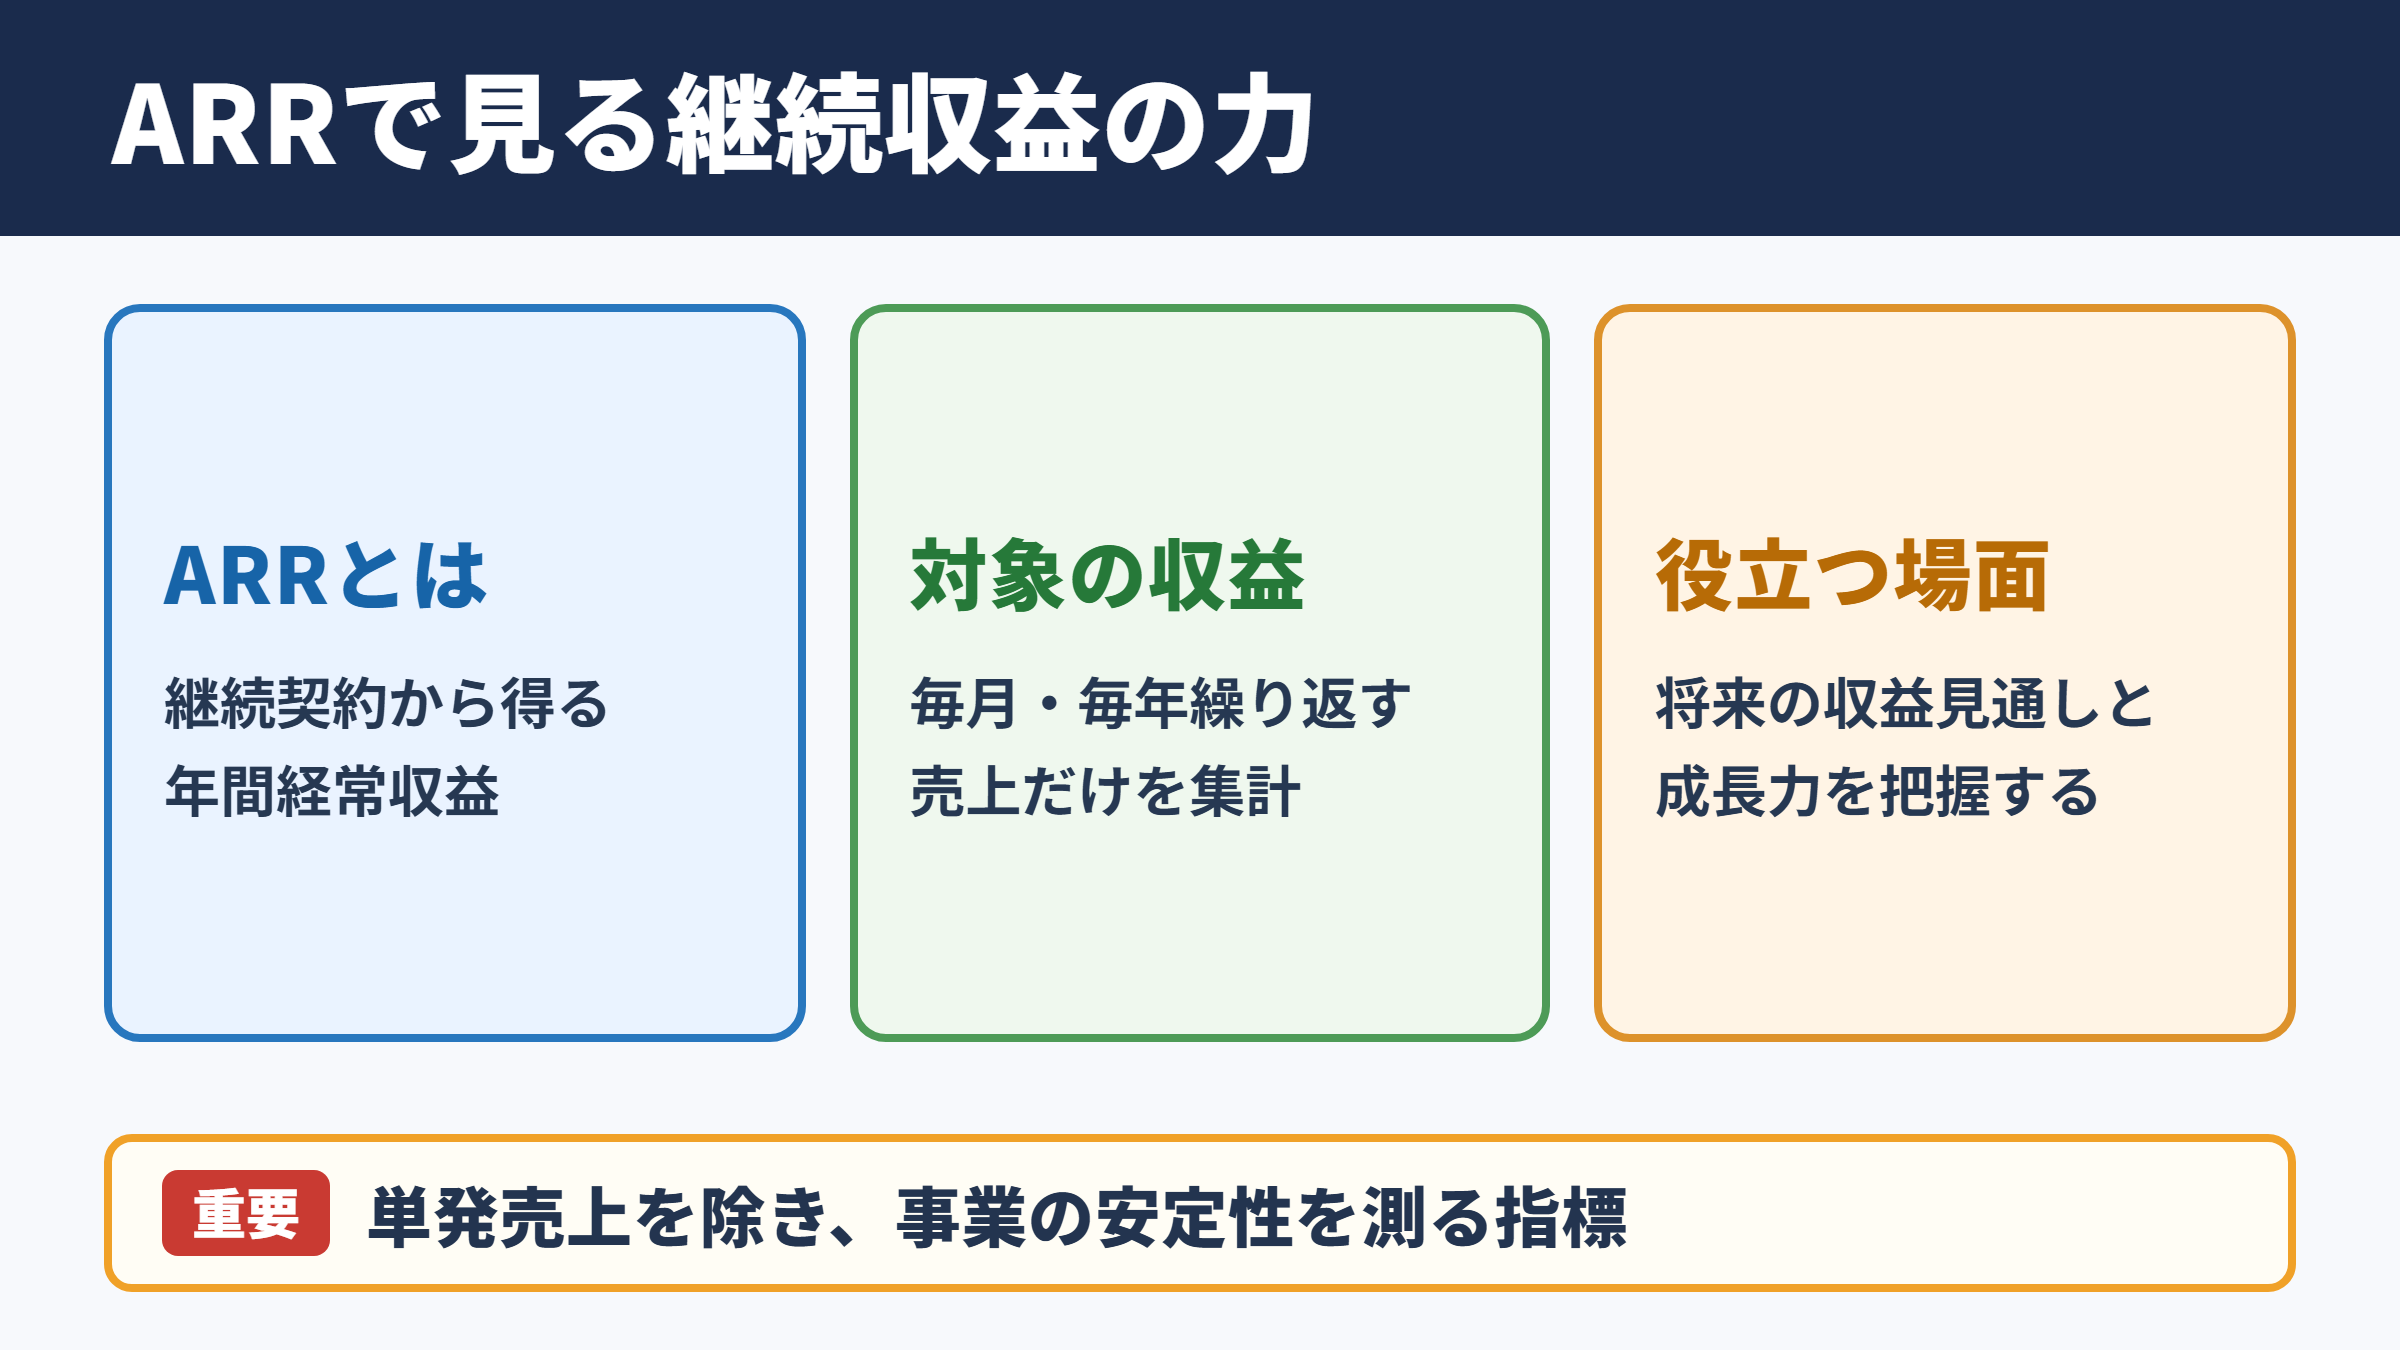
ARRはAnnual Recurring Revenueの略で、日本語では年間経常収益と訳されます。
契約が継続する前提で、1年間に得られると見込まれる売上を表す指標です。
たとえば月額10万円のSaaSを顧客が利用している場合、その顧客からのARRは120万円になります。
ここで大切なのは、単に年間売上を集計する数字ではなく、毎年または毎月繰り返し発生する収益に限定する点です。
導入支援費、初期設定費、単発の受託開発費、機器販売のような一度きりの売上は、原則としてARRに含めません。
継続性の高い収益を分けて見ることで、事業がどれほど安定した基盤を持つかを判断しやすくなります。
売上高との違い
売上高は、ある会計期間に計上したすべての売上を示します。
そのため、単発案件やスポット販売が多い企業では、売上高が大きくても翌年に同じ水準の売上を確保できるとは限りません。
一方のARRは、継続契約に基づく収益だけを対象にするため、将来の収益見通しを考える際に役立ちます。
特にクラウドサービス、オンラインツール、会員制サービスでは、売上の総額よりも継続収益の増え方が事業価値を左右することがあります。
売上高とARRは対立する概念ではありません。
売上高で当期の成果を確認し、ARRで継続的な成長力を把握するというように、目的に応じて併用することが重要です。
サブスクリプションとの関係
サブスクリプションは、商品やサービスを継続利用してもらい、定額または従量制で料金を受け取るビジネスモデルです。
顧客が契約を更新し続ける限り、企業には予測しやすい収益が積み上がります。
ARRは、この積み上がった契約価値を年額で表すため、サブスクリプション事業の健康状態を測るものさしになります。
ARRは過去の売上を振り返るだけの指標ではありません。
継続契約がどれだけあるかを通じて、将来の事業規模を見通すための指標です。
ただし、契約期間が短い顧客や解約の可能性が高い顧客まで、同じ確度で扱うと実態とずれる場合があります。
ARRを見る際は、契約件数だけでなく、顧客の利用状況や更新率も合わせて確認するとよいでしょう。
ARRの計算式と具体的な算出方法
続いては、ARRの計算式と実務での算出方法を確認していきます。
基本となる計算式
月額課金のサービスでは、一般的にMRRへ12を掛けてARRを求めます。
ARR = MRR × 12
月額利用料が50万円の顧客がいる場合、ARRは50万円 × 12か月で600万円です。
年額契約の場合は、年間契約金額をそのままARRとして扱えるケースが多いでしょう。
ただし、年額契約に初期費用やオプションの単発売上が含まれている場合は、継続課金部分だけを切り分ける必要があります。
計算の対象を継続収益に統一することが、ARRを正しく比較する第一歩です。
複数顧客がいる場合の計算
複数の顧客がいる場合は、それぞれの年間継続契約額を合計します。
| 顧客 | 月額利用料 | 年間換算額 | ARRへの計上 |
|---|---|---|---|
| A社 | 10万円 | 120万円 | 120万円 |
| B社 | 25万円 | 300万円 | 300万円 |
| C社 | 8万円 | 96万円 | 96万円 |
| 初期導入費 | 30万円 | 30万円 | 計上しない |
この例では、ARRは120万円、300万円、96万円を合計した516万円です。
初期導入費は翌年以降に繰り返されるとは限らないため、ARRには含めません。
契約管理システムや請求データから集計する際も、継続課金と単発売上を区別する項目設計が必要です。
増額と減額を反映するタイミング
顧客が上位プランへ変更した場合、増えた月額料金はARRの増加として反映されます。
反対に、ダウングレードや一部ライセンスの削減があれば、ARRは減少します。
月額20万円の契約が月額30万円へ増額された場合、ARRの増加額は10万円 × 12か月で120万円です。
月額30万円から20万円へ減額された場合は、ARRが120万円減少します。
契約変更の発生日を基準にするのか、請求開始日を基準にするのかは、社内でルールを統一しましょう。
基準が月ごとに変わると、前月比や前年同月比の比較が不正確になります。
MRRとの違いと使い分け
続いては、ARRとMRRの違い、そして使い分けを確認していきます。
MRRが示す月次の経常収益
MRRはMonthly Recurring Revenueの略で、月間経常収益を意味します。
月額で繰り返し得られる売上を集計した数字であり、SaaS企業では毎月の業績管理に広く使われています。
ARRが年単位の規模を示すのに対し、MRRは月次での変化を細かく追える点が特徴です。
短期の営業活動や解約動向を把握したい場合はMRRが適しています。
新規契約、アップセル、ダウングレード、解約などが起きた月に、収益の変化を素早く確認できます。
ARRとMRRの比較
| 項目 | ARR | MRR |
|---|---|---|
| 意味 | 年間経常収益 | 月間経常収益 |
| 集計単位 | 年額 | 月額 |
| 基本式 | MRR × 12 | ARR ÷ 12 |
| 主な用途 | 事業規模、年間計画、企業価値の把握 | 月次管理、営業進捗、解約分析 |
| 向いている視点 | 中長期の成長 | 短期の変動 |
月額課金が中心の事業では、ARRとMRRは連動します。
しかし、月ごとの売上変化を見る必要がある現場ではMRR、投資家説明や年間計画ではARRというように、報告先と目的で選ぶのが実務的です。
年額契約と月額契約の注意点
年額一括払いの契約では、入金額が大きくなる月があります。
その入金額をそのままMRRとして扱うと、月ごとの経常収益が実態以上に増えたように見えてしまいます。
たとえば年額120万円の契約なら、MRRとしては月額10万円に均して管理する考え方が一般的です。
ARRとMRRは、請求額や入金額をそのまま並べる指標ではありません。
契約に基づき継続して得られる収益を、年額または月額へ正規化して見る指標です。
会計上の売上認識、請求、入金、ARRの集計は一致しないことがあります。
数字の用途を明確にし、経理データと事業管理データを混同しないよう注意しましょう。
SaaSでARRが重要視される理由
続いては、SaaSでARRが重要視される理由を確認していきます。
事業の再現性を測れる点
SaaSでは、一度開発したソフトウェアを多くの顧客へ提供できるため、顧客数が増えるほど収益が積み上がりやすい特徴があります。
ARRが伸びているなら、顧客に選ばれるサービスを継続的に提供できている可能性があります。
一方で売上高だけが増えていてARRが伸びない場合、単発売上に依存しているかもしれません。
ARRは成長の再現性を確認する手がかりになります。
採用、広告、開発への投資をどこまで増やせるか考える際にも、安定したARRの存在は大きな判断材料です。
将来予測と経営計画
継続収益が明確になると、翌月や翌年度の売上予測を立てやすくなります。
もちろん解約や契約変更は起こるため、ARRだけで将来を断定することはできません。
それでも、既存顧客から見込める収益の土台を把握できれば、新規営業で必要な契約額や投資可能な予算を検討しやすくなります。
年度末ARRが3,000万円で、翌年度に10パーセントの解約を見込む場合、既存契約からの想定収益は約2,700万円です。
目標ARRが4,000万円なら、新規獲得と既存顧客の増額で約1,300万円を補う計画が必要になります。
このようにARRは、感覚的な売上目標を具体的な契約目標へ落とし込む際に役立ちます。
資金調達と企業価値への影響
成長企業では、投資家や金融機関がARRの金額、成長率、解約率、顧客獲得コストなどを確認することがあります。
継続収益が大きく、顧客維持率が高い企業は、将来のキャッシュフローを見通しやすいと評価されやすいためです。
ただし、ARRだけが大きくても、顧客獲得に過剰な費用がかかっていたり、解約が急増したりしていれば健全とはいえません。
ARRは重要な成長指標ですが、単独で企業価値を決める数字ではないことも理解しておきましょう。
ARRを増やすための分析指標
続いては、ARRを増やすために確認したい関連指標を見ていきます。
新規ARRと新規顧客獲得
新規ARRとは、新しく獲得した顧客契約によって増えた年間経常収益です。
営業活動やマーケティング施策の成果を確認する際は、新規顧客数だけでなく、新規ARRも確認するとよいでしょう。
顧客数が多くても低価格プランばかりであれば、事業の成長速度は限定的になる場合があります。
反対に、少数でも利用規模の大きい顧客を獲得できれば、新規ARRは大きく伸びます。
ただし一部の大口顧客に依存しすぎると、解約時の影響も大きくなります。
顧客数、契約単価、業種別の構成を合わせて分析する姿勢が大切です。
拡張ARRとアップセル
拡張ARRは、既存顧客が上位プランへ移行したり、利用者数を増やしたりしたことで増えたARRです。
アップセルやクロスセルが進んでいる状態であり、既存顧客がサービスの価値を実感している可能性があります。
新規獲得だけでなく既存顧客の成功を支援することが、効率的なARR成長につながります。
利用頻度が低い顧客には活用支援を行い、成長中の顧客には上位機能を提案するなど、顧客ごとに適した施策を考えましょう。
顧客の成果と契約額の増加が結び付く仕組みを作ることが理想です。
解約ARRとネットリテンション
解約ARRは、顧客の契約終了によって失われた年間経常収益です。
ダウングレードによる減額も、広い意味では収益の流出として追跡する必要があります。
また、既存顧客の収益がどれだけ維持または拡大したかを見る指標として、ネット売上継続率があります。
| 指標 | 確認する内容 | 改善の着眼点 |
|---|---|---|
| 新規ARR | 新規契約による増加 | 商談数、受注率、顧客層 |
| 拡張ARR | 既存顧客の増額 | 利用定着、アップセル提案 |
| 解約ARR | 解約による減少 | 解約理由、オンボーディング |
| ネット売上継続率 | 既存顧客収益の維持と拡大 | 顧客成功、継続率 |
新規ARRだけを追うと、解約による減少を見落としがちです。
増加と減少を分けて可視化すれば、成長の質をより正確に把握できます。
ARR管理で押さえたい注意点
続いては、ARRを管理するときに押さえたい注意点を確認していきます。
単発売上を混在させない基準
ARRの定義は企業によって多少異なりますが、社内で一貫した基準を持つことが重要です。
初期費用、コンサルティング費用、受託開発費、返金の可能性が高い料金などを含めるかどうかを明文化しましょう。
一般には、継続性がない売上はARRから除外します。
前年と今年で計上ルールが変わると、成長率を正しく比較できません。
営業、経理、カスタマーサクセス、経営陣が同じ定義を共有できる状態が望ましいでしょう。
解約予定と契約期間の扱い
契約がまだ有効でも、更新しない意思が明確になっている顧客がいる場合があります。
正式な解約日までARRに含めるのか、更新見込みを加味した予測ARRとして別管理するのかを分けると、数字が分かりやすくなります。
確定した実績ARRと、営業予測を含む見込みARRを同じ表に混在させないことがポイントです。
実績としてのARRと、将来予測としてのARRは別の数字です。
確定契約、更新予定、失注リスクを分けて管理すると、経営判断の精度が高まります。
契約更新月が特定の時期に集中している場合は、その時期の解約リスクもあらかじめ把握しておきましょう。
成長率だけで判断しない視点
ARRの成長率が高くても、赤字が大きい、顧客満足度が低い、特定顧客への依存度が高いといった課題が隠れていることがあります。
逆に、成長率が落ち着いていても、解約率が低く利益率が高い事業は安定性に優れる場合があります。
ARRは顧客獲得コスト、顧客生涯価値、粗利率、利用継続率、キャッシュフローと組み合わせて見ることが重要です。
数字の大きさだけでなく、どのように積み上がったARRかを確認すると、課題の優先順位が見えてきます。
まとめ
ARRは年間経常収益を表す指標であり、SaaSやサブスクリプション型ビジネスの継続的な収益基盤を把握するために使われます。
基本的にはMRRに12を掛けて計算し、初期費用や単発売上は含めない点が重要です。
MRRは月次の変化を追うため、ARRは中長期の事業規模や成長計画を捉えるために役立ちます。
新規ARR、拡張ARR、解約ARR、ネット売上継続率を合わせて確認すれば、成長の量だけでなく質も分析できるでしょう。
まずは自社のARR計上ルールを整理し、継続収益を正確に可視化するところから始めてみてください。