ビジネスで使われるキャッシュという言葉は、単なる現金だけを指すとは限りません。
会社がいつでも支払いに回せる資金、資金繰りを支える流動性、そしてキャッシュフローで生まれるお金の動きまで含めて理解することが大切です。
売上が伸びていても、手元の資金が不足すれば仕入れ代金や給与を支払えなくなることがあります。
そのため経営、営業、経理、購買など、多くの場面でキャッシュを守る視点が求められます。
この記事ではキャッシュの基本的な意味から、利益との違い、管理方法、キャッシュフローとの関係までをわかりやすく整理します。
キャッシュの意味と事業運営における役割
それではまずキャッシュの意味と事業運営における役割について解説していきます。
支払いにすぐ使える資金
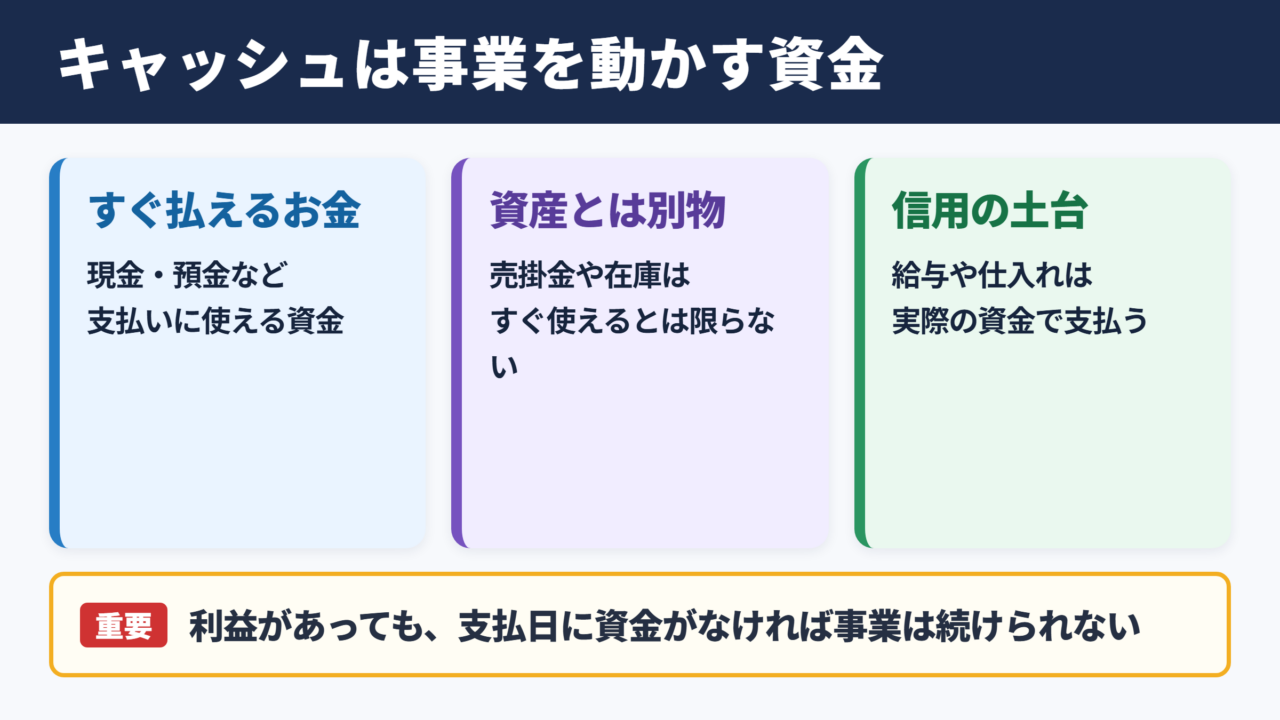
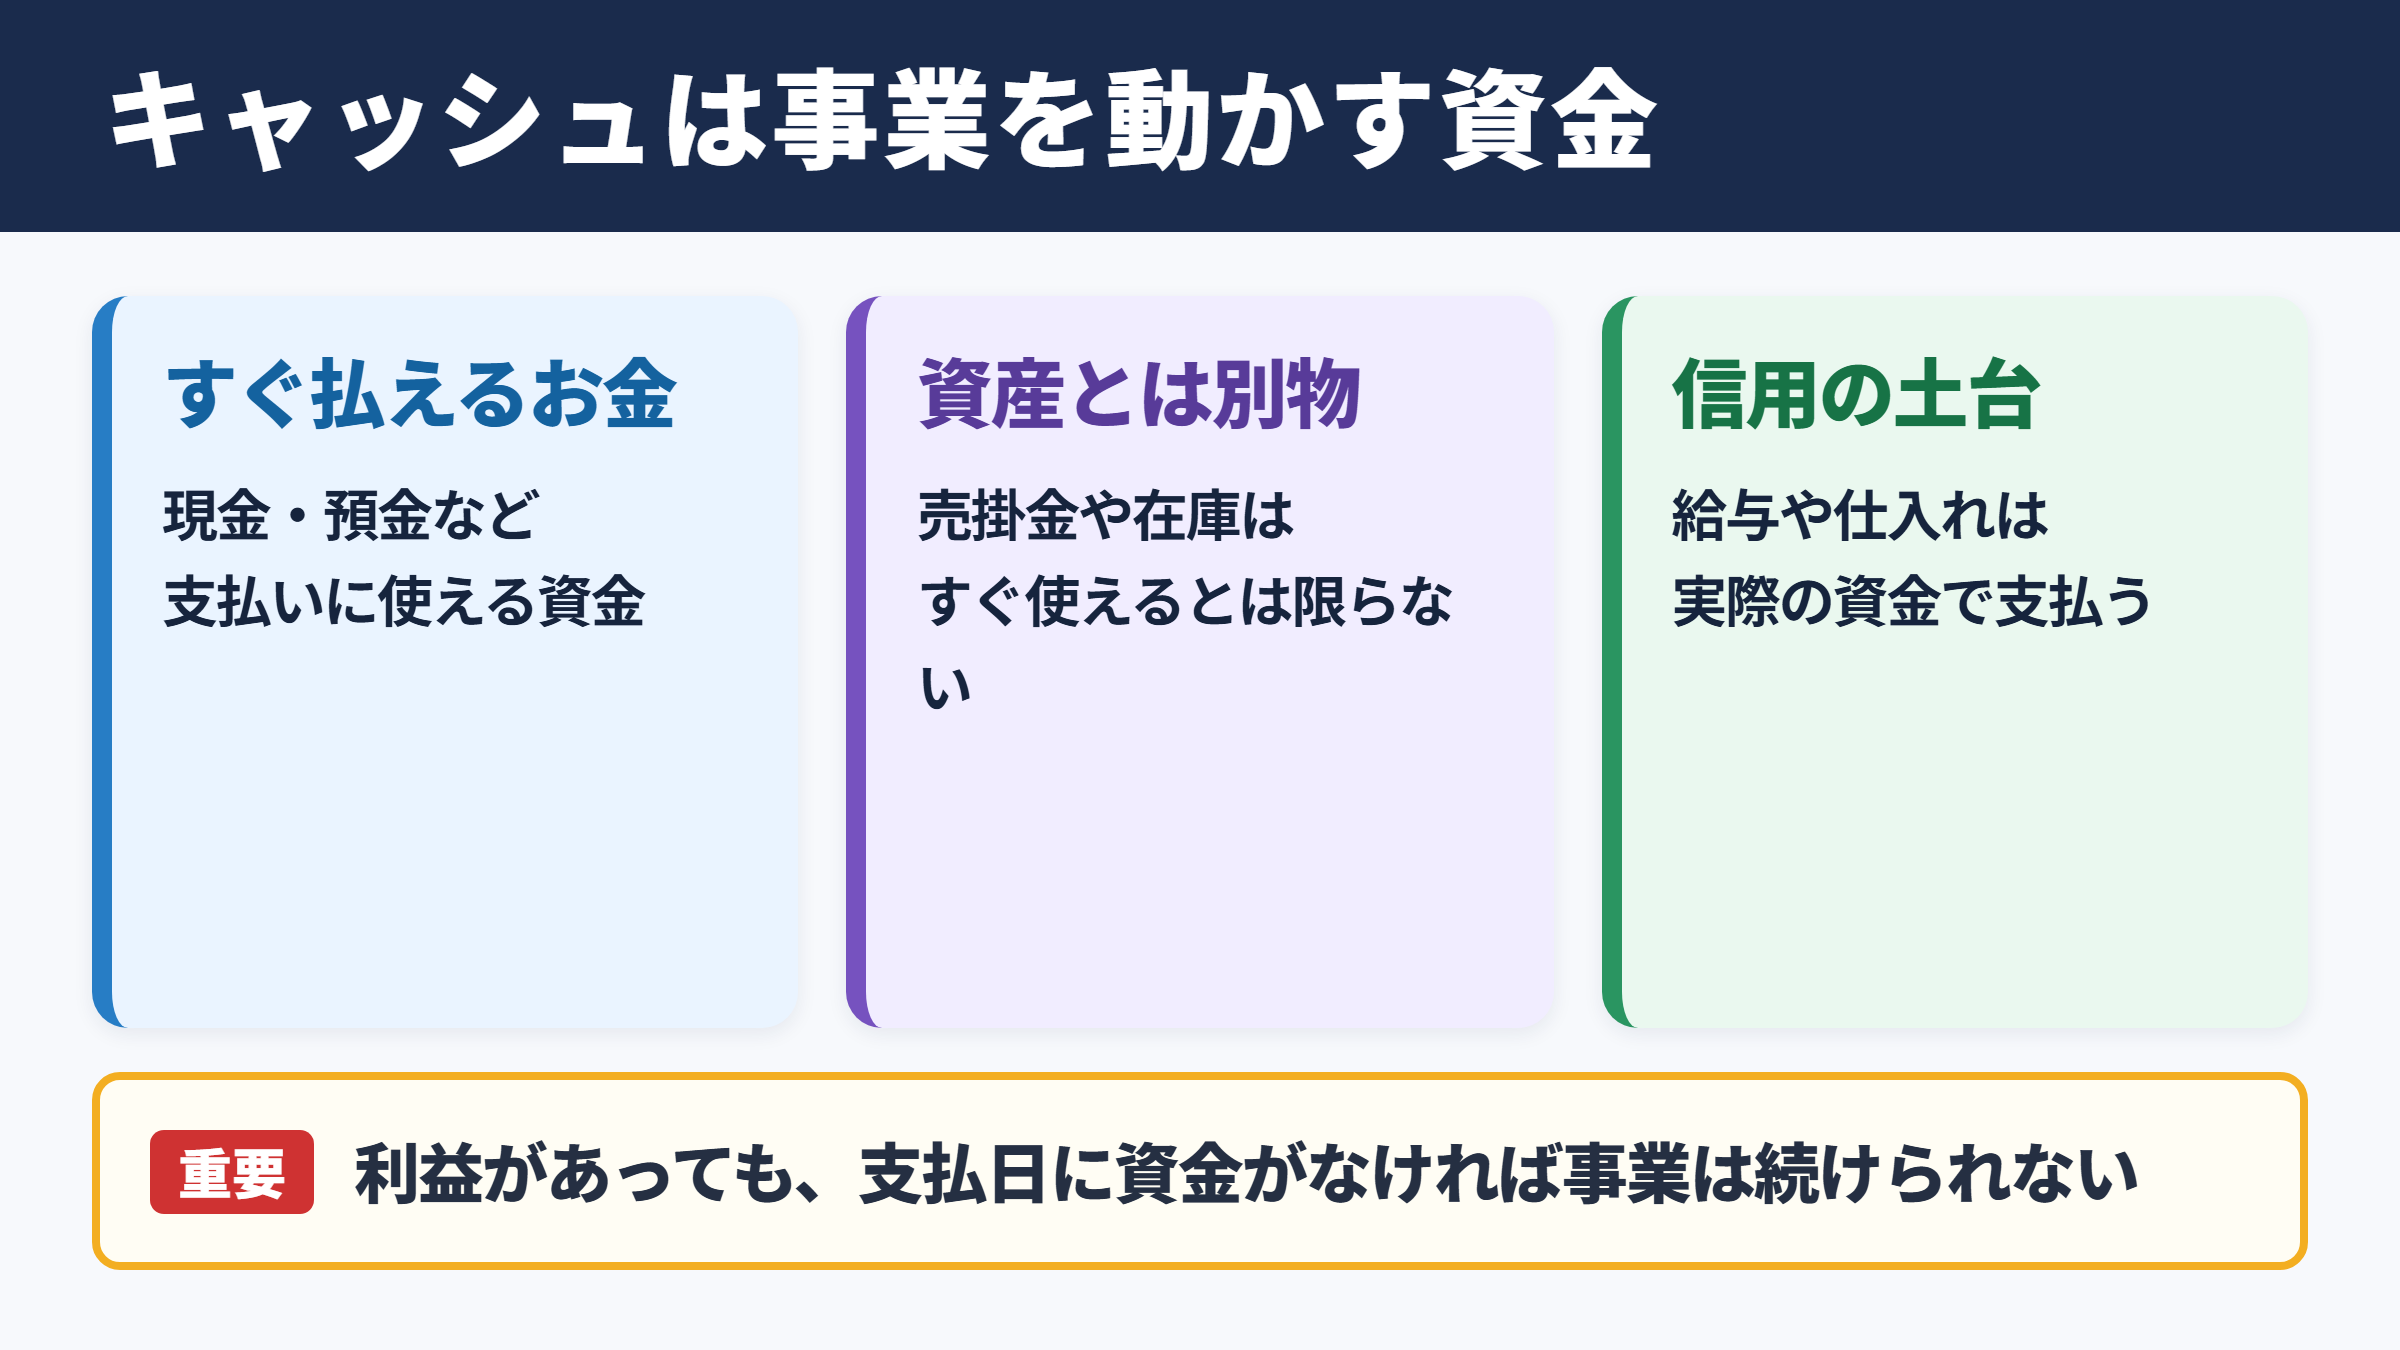
キャッシュとは、一般に現金と預金など、すぐに支払いへ使える資金を意味します。
財布に入っている紙幣や硬貨だけでなく、普通預金や当座預金の残高も、企業活動ではキャッシュとして扱われるのが通常です。
一方で、売掛金や在庫は価値を持つ資産であっても、すぐに支払いへ充てられるとは限りません。
売掛金は取引先から入金されるまで時間がかかり、在庫は販売して代金を回収する必要があります。
この違いがあるため、帳簿上の資産が多くても、手元資金が十分とは限らない点に注意が必要です。
現金以外を含む広い使われ方
会話の中ではキャッシュが現金そのものを指す場合もありますが、ビジネスでは流動性の高い金融資産を含めて使われることがあります。
たとえば短期間で換金でき、価値の変動が小さい商品は、現金同等物として考えられる場合があります。
ただし、株式や不動産のように売却時期や価格が読みにくいものは、通常の資金繰りで使うキャッシュとは分けて考えるほうが安全でしょう。
経営判断では、資産総額だけを見るのではなく、必要な日に使えるお金がいくらあるかを確認する姿勢が欠かせません。
会社の信用を支える基盤
キャッシュは支払い能力を示すため、取引先、金融機関、従業員からの信用にも関わります。
仕入先への支払いが遅れれば、取引条件が厳しくなったり、供給を止められたりする可能性があります。
給与、税金、社会保険料、家賃、返済などは、利益ではなく実際の資金で支払うものです。
利益が出ていても、支払日までにキャッシュを用意できなければ事業は継続できません。
キャッシュ管理は経理だけの業務ではなく、経営の土台となる取り組みです。
利益とキャッシュの違い
続いては利益とキャッシュの違いを確認していきます。
利益は計算上の成果
利益とは、一定期間の収益から費用を差し引いて算出される、事業活動の成果です。
商品を販売した時点で売上を計上しても、代金がまだ入金されていないケースは珍しくありません。
このとき会社には利益が計上される一方で、キャッシュはまだ増えていない状態になります。
反対に、借入金を受け取ればキャッシュは増えますが、それ自体は売上や利益ではありません。
利益とキャッシュは関連しながらも一致しないため、損益計算書だけで資金状況を判断しないことが重要です。
売掛金と買掛金による時間差
利益とキャッシュがずれる大きな理由は、取引の発生と代金の決済に時間差があるためです。
たとえば月末締め翌月末払いで商品を販売した場合、売上は今月に計上されても、入金は翌月になります。
仕入れについても、先に商品を受け取り、後日に支払う契約なら、支払いまでキャッシュは減りません。
| 取引 | 利益への影響 | キャッシュへの影響 |
|---|---|---|
| 掛けで販売 | 売上と利益が増える | 入金まで増えない |
| 掛けで仕入れ | 費用や原価が発生する | 支払日まで減らない |
| 借入金の受取 | 通常は利益に影響しない | 受取時に増える |
| 設備の購入 | 購入時は利益への影響が限定的 | 購入時に大きく減る |
この時間差を把握しないまま売上拡大を進めると、成長に必要な仕入れや人件費が先行し、資金不足につながることがあります。
黒字でも起こる資金不足
黒字であるにもかかわらず資金が尽きる状態は、黒字倒産と呼ばれます。
急な受注増加で売掛金や在庫が増えた場合、利益は伸びても現金の回収が追いつかないことがあります。
特に入金サイトが長い業種では、売上の増加が資金繰りを圧迫することもあるでしょう。
売上が百万円増えても、入金が二か月後で、仕入れ代金を今月支払うなら、当面のキャッシュは減ることがあります。
売上の規模だけでなく、入金日と支払日の並びを確認することが大切です。
流動性と資金繰りの考え方
続いては流動性と資金繰りの考え方を確認していきます。
流動性の基本
流動性とは、資産をどれほど速やかに、価値を大きく損なわずに支払い手段へ変えられるかという性質です。
現金や普通預金は流動性が非常に高く、売掛金、在庫、設備、不動産の順に、一般にはすぐ使える度合いが下がります。
会社の安全性を考える際には、資産があるかだけでなく、短期の債務を支払えるだけの流動性があるかを確認します。
流動性は不測の支出に対応する余力ともいえるでしょう。
資金繰り表による見える化
資金繰りとは、将来の入金と支払いを日付順に予測し、資金残高を維持する管理です。
資金繰り表には、期首残高、売上入金、借入、仕入れ支払い、人件費、経費、税金、返済などを記載します。
月単位だけでなく、資金が厳しい会社では週単位や日単位で確認すると、早い段階で対策を打ちやすくなります。
期首残高に入金予定を加え、支払予定を差し引くことで、期末の予想キャッシュ残高を求められます。
予想残高が最低必要額を下回る月を見つけたら、回収の前倒しや支払い条件の調整を検討します。
最低残高の設定
キャッシュを管理する際は、口座残高がゼロでなければよいという考え方では不十分です。
給与、家賃、税金、社会保険料、借入返済など、必ず必要となる支出を基準に最低残高を決めます。
さらに、売上の減少、取引先の入金遅延、設備故障といった突発事態に備えた余裕資金も必要になります。
業種や固定費の規模によって適正額は異なりますが、資金の安全余力を数値で決めることが管理の第一歩です。
キャッシュフローと三つの区分
続いてはキャッシュフローと三つの区分を確認していきます。
営業活動によるキャッシュフロー
営業活動によるキャッシュフローは、本業によってキャッシュを生み出せているかを示す区分です。
商品やサービスの販売による入金から、仕入れ、人件費、経費、税金などの支払いを考慮して把握します。
本業が安定している企業では、長期的には営業活動によるキャッシュフローがプラスであることが望まれます。
ただし一時的な売掛金の増加や在庫の積み増しでマイナスになることもあり、単年度の数字だけで決めつける必要はありません。
投資活動によるキャッシュフロー
投資活動によるキャッシュフローは、設備、システム、土地、有価証券などへの投資や売却による資金の動きを表します。
工場設備の導入や店舗の出店、業務システムの刷新では、大きなキャッシュ流出が発生するでしょう。
投資によるマイナスは必ずしも悪い状態ではなく、将来の成長や生産性向上につながる支出なら意味があります。
大切なのは、投資の回収見込みと、投資後も資金繰りを維持できるかを同時に検討することです。
財務活動によるキャッシュフロー
財務活動によるキャッシュフローは、借入、返済、出資、配当など、資金調達と返済に関する動きを示します。
金融機関からの借入はキャッシュを増やし、元金返済や配当の支払いはキャッシュを減らします。
営業活動で得たキャッシュだけで事業を回せているのか、借入に依存しているのかを区別して見ることが重要です。
三つのキャッシュフローを組み合わせると、会社の成長段階と資金の使い方が読み取りやすくなります。
キャッシュ管理の実践方法
続いてはキャッシュ管理の実践方法を確認していきます。
入金条件の整備
キャッシュを増やすためには、売上を増やすだけでなく、売上代金を早く確実に回収する仕組みが必要です。
契約前に支払条件を確認し、請求書の発行遅れや請求漏れを防ぐ運用を整えます。
前受金、着手金、分割請求、オンライン決済などを取り入れると、取引内容によっては回収の早期化につながります。
回収担当と営業担当が情報を共有し、入金遅延を放置しないことも重要です。
在庫と支払い条件の最適化
在庫を持ちすぎると、商品に変わったキャッシュが長く滞留します。
欠品を避ける必要はありますが、販売予測、発注頻度、在庫回転率を見直し、過剰在庫を減らす工夫が求められます。
仕入先との関係を保ちながら支払いサイトを調整することも、資金繰りを安定させる方法の一つです。
ただし支払いを一方的に遅らせると信頼を損なうため、取引先との合意に基づく条件設計が必要になります。
定期確認と早期対応
キャッシュ管理は決算時だけ行うものではなく、日常的な確認が重要です。
銀行残高、入金予定、支払予定、売掛金年齢表、在庫残高を定期的に更新すると、資金不足の兆候を早く把握できます。
確認の頻度は、月次決算だけでは足りない場合があります。
資金の変動が大きい事業では、毎週決まった日に資金繰り表を更新し、三か月先までの予測を持つと安心です。
資金不足が見えた時点で対処すれば、回収交渉、融資相談、支出の見直しなどの選択肢を持てます。
残高が尽きる直前では選べる手段が限られるため、早期の把握が最も有効な対策になります。
キャッシュ管理のまとめ
キャッシュとは、現金や預金など、会社が支払いに使える資金を指します。
利益が出ていても売掛金の回収が遅れたり、在庫や設備投資に資金が偏ったりすると、手元資金が不足することがあります。
そのため、損益だけでなく、入金日と支払日、流動性、資金繰り表、キャッシュフローを一緒に確認することが大切です。
キャッシュは企業の継続性を支える血液のような存在といえるでしょう。
売上の回収を早め、在庫を適正化し、将来の資金残高を定期的に予測することで、安定した経営につながります。