売却益とは?意味や計算方法をわかりやすく解説!(会計処理:仕訳:固定資産など)
売却益は、不動産や株式、固定資産などを売ったときに得られる利益を表す言葉です。
ただし、売却額そのものが売却益になるわけではなく、取得にかかった費用や売却時の費用を踏まえて計算する必要があります。
会計処理では固定資産売却益、税務では譲渡所得と呼ばれる場面もあり、同じ売却による利益でも確認すべき内容が変わります。
この記事では、売却益の意味、計算式、仕訳、固定資産を売却した場合の注意点まで、実務で役立つ形で整理します。
売却益の意味と利益が生じる条件
それではまず売却益の意味と、利益が発生する仕組みについて解説していきます。
売却益が表すもの
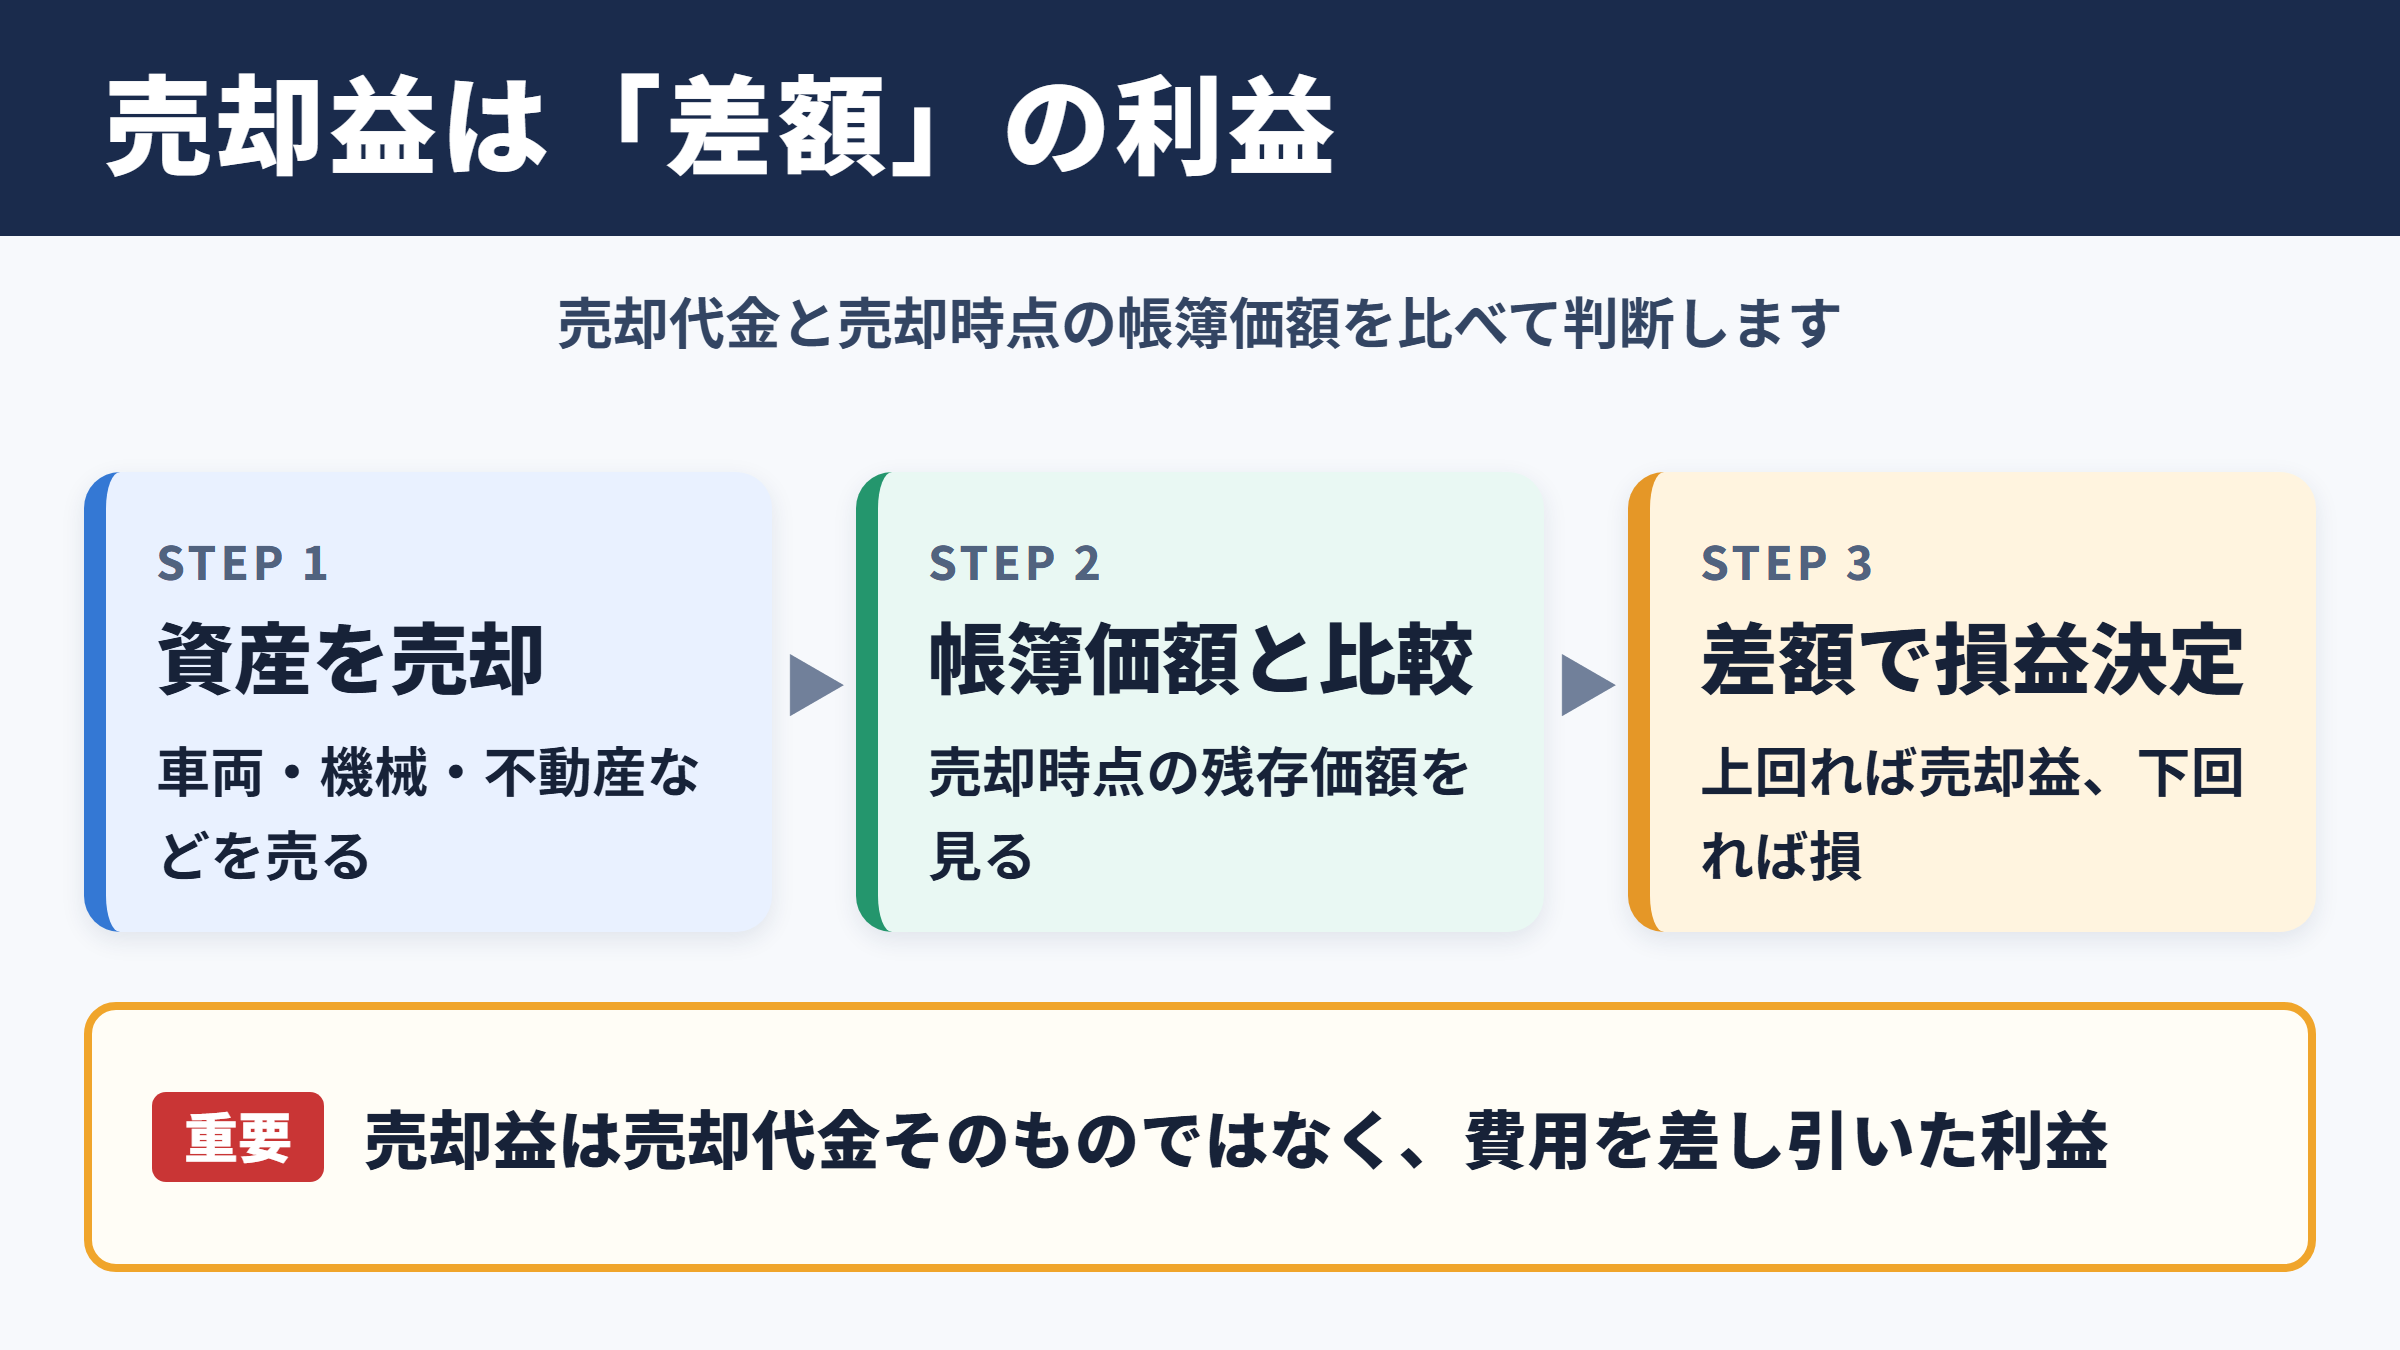
売却益とは、保有していた資産を売却し、売却によって得た金額がその資産の帳簿価額や取得価額を上回った場合に生じる利益です。
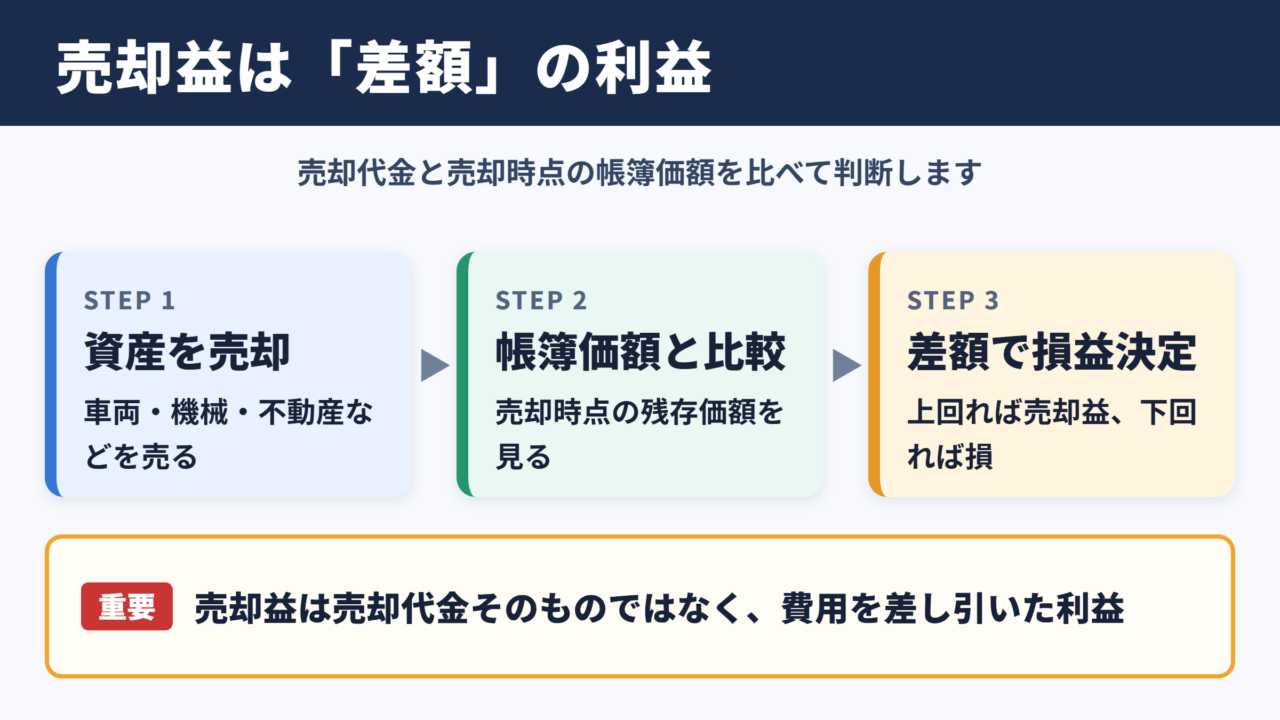
たとえば会社が使用していた車両、機械、建物、土地を売却したとき、売却代金から資産の帳簿価額を差し引いた残額がプラスであれば、売却益が発生します。
個人の場合には、株式や投資信託、不動産、暗号資産などを売却して得た利益を、広い意味で売却益と呼ぶことがあります。
売却益は売却代金ではなく、売却に伴う収支を差し引いた後の利益である点が重要です。
資産を一千万円で売ったとしても、帳簿価額が九百万円で売却費用が五十万円なら、利益は五十万円になります。
売却益と売却損の違い
売却額が帳簿価額を上回ると売却益となり、反対に帳簿価額を下回る場合は売却損です。
帳簿価額とは、資産を取得した金額から減価償却累計額などを控除し、帳簿に残っている価額を指します。
購入時には高額だった設備でも、長期間にわたり減価償却を行っていれば帳簿価額は小さくなります。
そのため、中古市場で高く売れなくても、帳簿価額より売却代金が高ければ売却益になることがあります。
固定資産の売却では、購入価格ではなく売却時点の帳簿価額と比較することが基本です。
実際の相場価格だけで損益を判断すると、会計上の処理とズレが生じるため注意しましょう。
会計上と税務上で異なる呼び方
法人会計では、固定資産を売却した際の利益を固定資産売却益として処理するケースが一般的です。
土地や建物のような不動産、車両運搬具、工具器具備品、機械装置などが対象になります。
一方、個人が不動産を売却した利益は、所得税の計算において譲渡所得として扱われます。
株式の売却では株式等に係る譲渡所得等として申告が必要になることもあるでしょう。
会計用語としての売却益と、税金を計算するための所得区分は完全に同じではありません。
帳簿への記帳、決算書の作成、確定申告では、それぞれの制度に合わせて確認することが大切です。
売却益の計算方法と基本の考え方
続いては売却益の計算方法と、金額を確認する際の基本を見ていきます。
固定資産売却益の計算式
法人が固定資産を売却した場合、基本的な計算は売却代金から帳簿価額と売却に直接かかった費用を差し引く形です。
固定資産売却益 = 売却代金 - 帳簿価額 - 売却に直接かかった費用
売却に直接かかった費用には、仲介手数料、撤去費用、名義変更に必要な費用、売却のために支出した手数料などが含まれることがあります。
ただし、どの費用を売却費用として扱うかは、支出内容や会計方針によって判断が必要です。
帳簿価額を確認する際は、固定資産台帳、総勘定元帳、減価償却明細を照合すると把握しやすくなります。
減価償却後の帳簿価額
建物、機械、車両、パソコンなど、時間の経過によって価値が減少する資産は減価償却の対象です。
減価償却を行うと、毎期の費用計上により帳簿価額は少しずつ減少します。
取得価額五百万円の機械に対し、累計で四百万円の減価償却をしていれば、売却時の帳簿価額は百万円です。
売却代金二百万円 - 帳簿価額百万円 = 固定資産売却益百万円
ここに仲介手数料や運搬費が二十万円かかった場合、売却益は八十万円として考えることになります。
減価償却累計額を見落とすと、売却益を大きく誤計算するおそれがあります。
個人が資産を売却した場合の計算
個人が不動産を売却した場合は、売却価額から取得費と譲渡費用を引いて譲渡所得を計算します。
譲渡所得 = 売却価額 - 取得費 - 譲渡費用
取得費には購入代金だけでなく、購入時の仲介手数料、登録免許税、不動産取得税、設備費や改良費などが含まれる場合があります。
譲渡費用には、売却時の仲介手数料、測量費、売買契約書の印紙代、建物を取り壊して土地を売るための取壊し費用などが該当する可能性があります。
居住用財産の特例、所有期間による税率の違いもあるため、不動産売却では税理士などの専門家への相談も有効でしょう。
固定資産を売却した場合の会計処理
続いては固定資産を売却した場合の会計処理について確認していきます。
売却時に必要な仕訳
固定資産を売却するときは、売却代金の受取だけでなく、資産本体と減価償却累計額を帳簿から取り除く処理が必要です。
たとえば取得価額五百万円、減価償却累計額四百万円、帳簿価額百万円の車両を百五十万円で売却し、代金を普通預金で受け取ったとします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 百五十万円 | 車両運搬具 | 五百万円 |
| 減価償却累計額 | 四百万円 | 固定資産売却益 | 五十万円 |
借方と貸方の合計を一致させながら、帳簿価額との差額を固定資産売却益として計上します。
資産の取得価額だけを消し、減価償却累計額を振り替え忘れるミスは起こりやすいポイントです。
売却にかかった費用の処理
売却のために仲介手数料を支払った場合、その支出を支払手数料などで処理する方法があります。
固定資産売却益を算定する際に売却費用を控除して表示するか、営業外費用や販売費及び一般管理費として別に表示するかは、会計処理の方針や重要性によって異なります。
少額で継続的な処理方針が定められているなら、その基準に沿って記帳することが求められます。
売却益だけを見て判断せず、売却に伴う支出を含めた手取り額を把握することが経営判断では重要になります。
帳簿上の固定資産売却益と、実際に残る資金額は一致しない場合があります。
消費税、未収入金、リサイクル預託金なども関わるため、取引資料をまとめて確認しましょう。
未収入金や分割入金の扱い
売却代金を売却日に受け取っていない場合は、普通預金や現金ではなく未収入金として計上します。
後日入金された段階で、未収入金を普通預金へ振り替える流れになります。
| 取引の段階 | 主な借方科目 | 確認事項 |
|---|---|---|
| 売却契約と引渡し | 未収入金 | 売却代金と資産の除却 |
| 入金時 | 普通預金 | 未収入金の消込み |
| 売却費用の支払時 | 支払手数料など | 請求書と支払日 |
売却日、引渡日、入金日が異なる取引では、いつ資産の支配が移転したのかを契約書で確かめることが大切です。
決算日をまたぐ場合は、未収入金の計上漏れがないかも確認してください。
固定資産売却益と税金の関係
続いては固定資産売却益と税金の関係を整理していきます。
法人税における売却益
法人が計上した固定資産売却益は、原則として会社の所得を構成し、法人税、法人住民税、法人事業税などの計算に影響します。
会計上の利益がそのまま課税所得になるわけではありませんが、売却益は税務申告でも重要な確認項目です。
税務上の減価償却額と会計上の減価償却額に差がある場合、帳簿価額と税務上の価額が一致しないこともあります。
決算仕訳だけでなく、法人税申告書で必要な調整があるか確認することが必要です。
特に土地、建物、車両、機械など高額な資産を売却した年は、税理士と早めに情報共有すると安心です。
消費税の判定
法人が事業用の建物、機械、車両、備品などを売却する場合、原則として課税売上げとなり、消費税の計算に影響します。
一方で、土地の譲渡は消費税が非課税となる扱いです。
不動産を売却する際には、土地部分と建物部分を分けて契約金額を確認する必要があります。
売却益の金額だけでなく、消費税の課税対象となる売却代金がいくらなのかを区分することが実務上の要点です。
土地は非課税、建物や事業用設備は課税対象となることがあるため、同じ不動産売却でも内訳確認が欠かせません。
インボイス制度への対応や課税事業者かどうかによっても確認事項が変わります。
個人の不動産売却にかかる税金
個人が土地や建物を売却した場合、利益が出れば所得税と住民税が課される可能性があります。
不動産の譲渡所得は、給与所得や事業所得とは分けて税額を計算する分離課税が基本です。
売却した年の一月一日時点での所有期間により、長期譲渡所得と短期譲渡所得に区分され、適用される税率が変わります。
マイホームを売却した場合には、一定の要件を満たせば三千万円の特別控除などを利用できる場合もあります。
個人の不動産売却では、売却益があるかどうかだけでなく、特例の適用要件を確認することが重要です。
売却益の確認で注意したい実務ポイント
続いては売却益を確認する際に押さえたい実務ポイントを見ていきます。
帳簿価額と市場価格の混同
市場価格は、現在売却できそうな金額の目安です。
帳簿価額は、取得価額から減価償却などを反映した会計上の残高であり、両者は同じ意味ではありません。
中古車の査定額が低くても、帳簿価額がさらに低ければ会計上は売却益が出ます。
反対に、人気のない設備でも帳簿価額が大きく残っていれば、売却損となる可能性があります。
売却の可否を検討する際は、市場価格と帳簿価額を並べて比較することが有効です。
付随費用と証憑の保存
売却時には、仲介会社の請求書、売買契約書、領収書、入金明細、固定資産台帳などをそろえて保存します。
これらの資料が不足すると、仕訳の根拠を説明しにくくなり、税務調査や決算確認でも負担が増えるでしょう。
売却に伴う修繕費、撤去費、運搬費については、売却に直接対応する支出なのか、通常の維持管理費なのかを区別します。
支出の目的を請求書や社内の稟議資料に残しておくと、後から判断しやすくなります。
資産の売却は一度の仕訳で終わらせず、契約から入金までの資料を一つの単位で管理することが大切です。
売却前の社内確認
事業用資産を売却する前には、固定資産台帳の資産番号、取得日、取得価額、耐用年数、減価償却累計額を確認します。
リース契約中の資産、担保設定のある資産、補助金を受けて取得した資産は、売却に制約や追加手続きがあるかもしれません。
また、廃棄と売却では会計処理が異なります。
売却先が決まらず処分費用だけがかかる場合には、固定資産除却損や廃棄費用として検討する場面もあります。
| 確認項目 | 確認する内容 | 主な資料 |
|---|---|---|
| 資産情報 | 取得価額と帳簿価額 | 固定資産台帳 |
| 売却条件 | 代金と引渡し日 | 売買契約書 |
| 費用情報 | 仲介料と撤去費用 | 請求書と領収書 |
| 税務対応 | 消費税と申告の要否 | 税務資料 |
売却益のまとめ
最後に売却益についてまとめます。
売却益とは、資産を売却して得た代金から、帳簿価額や取得費、売却に必要な費用を差し引いた後に残る利益です。
法人が固定資産を売却した場合は、取得価額と減価償却累計額を帳簿から除き、差額を固定資産売却益または固定資産売却損として処理します。
個人の不動産売却では、譲渡所得として取得費、譲渡費用、所有期間、各種特例を確認する必要があります。
売却代金だけで判断せず、帳簿価額、減価償却、付随費用、消費税、税務上の扱いまで確認することが正確な売却益計算につながります。
売買契約書や請求書などの証憑を整え、必要に応じて税理士や会計担当者に相談しながら処理を進めましょう。