デューデリジェンスは、M&Aや投資、不動産取引、取引先の選定などで重要になる調査プロセスです。
言葉だけを見ると専門的に感じられますが、要するに対象となる会社や事業、資産に潜むリスクと価値を、契約や投資の前に丁寧に確かめる作業を指します。
買収価格が妥当か、将来の収益を期待できるか、法令違反や簿外債務がないかなどを調べずに意思決定すると、後から大きな損失を抱えるかもしれません。
本記事では、デューデリジェンスの意味、主な種類、実務の進め方、確認すべきチェック項目を、初めて担当する方にもわかりやすく解説します。
デューデリジェンスの意味とビジネス上の役割
それではまず、デューデリジェンスの意味と、なぜビジネスで必要とされるのかについて解説していきます。
善管注意義務から生まれた言葉の背景
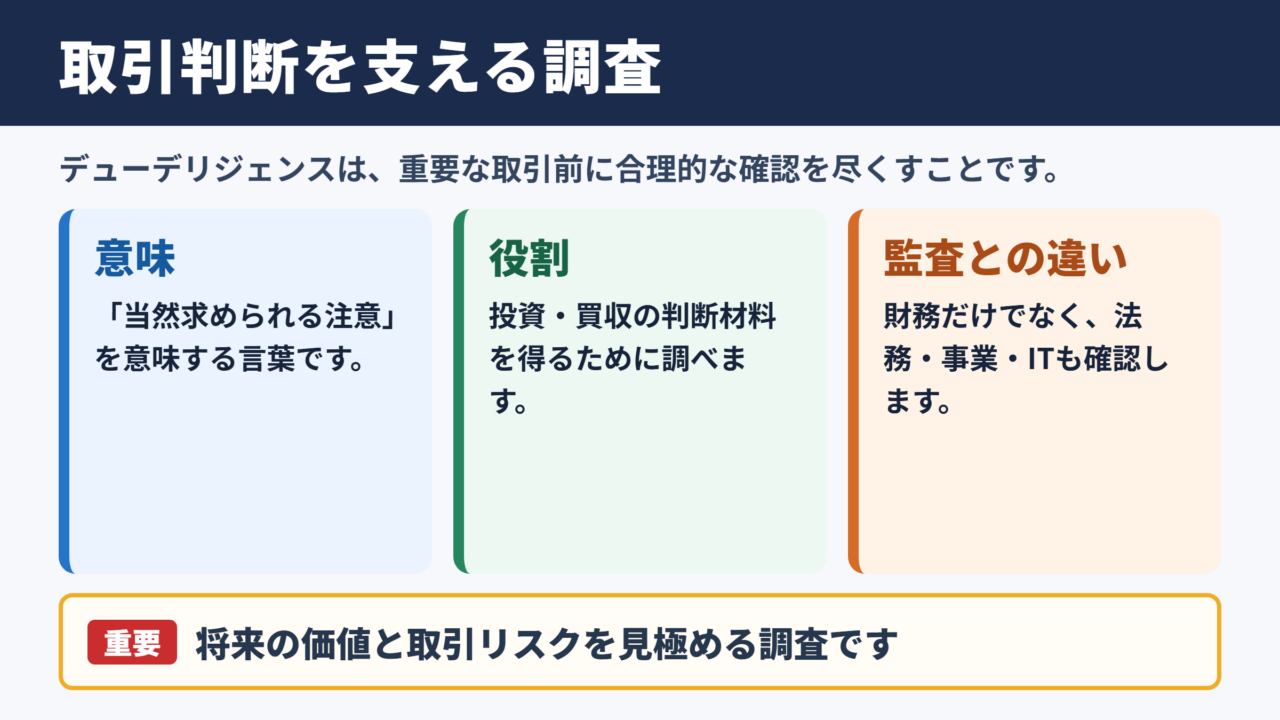
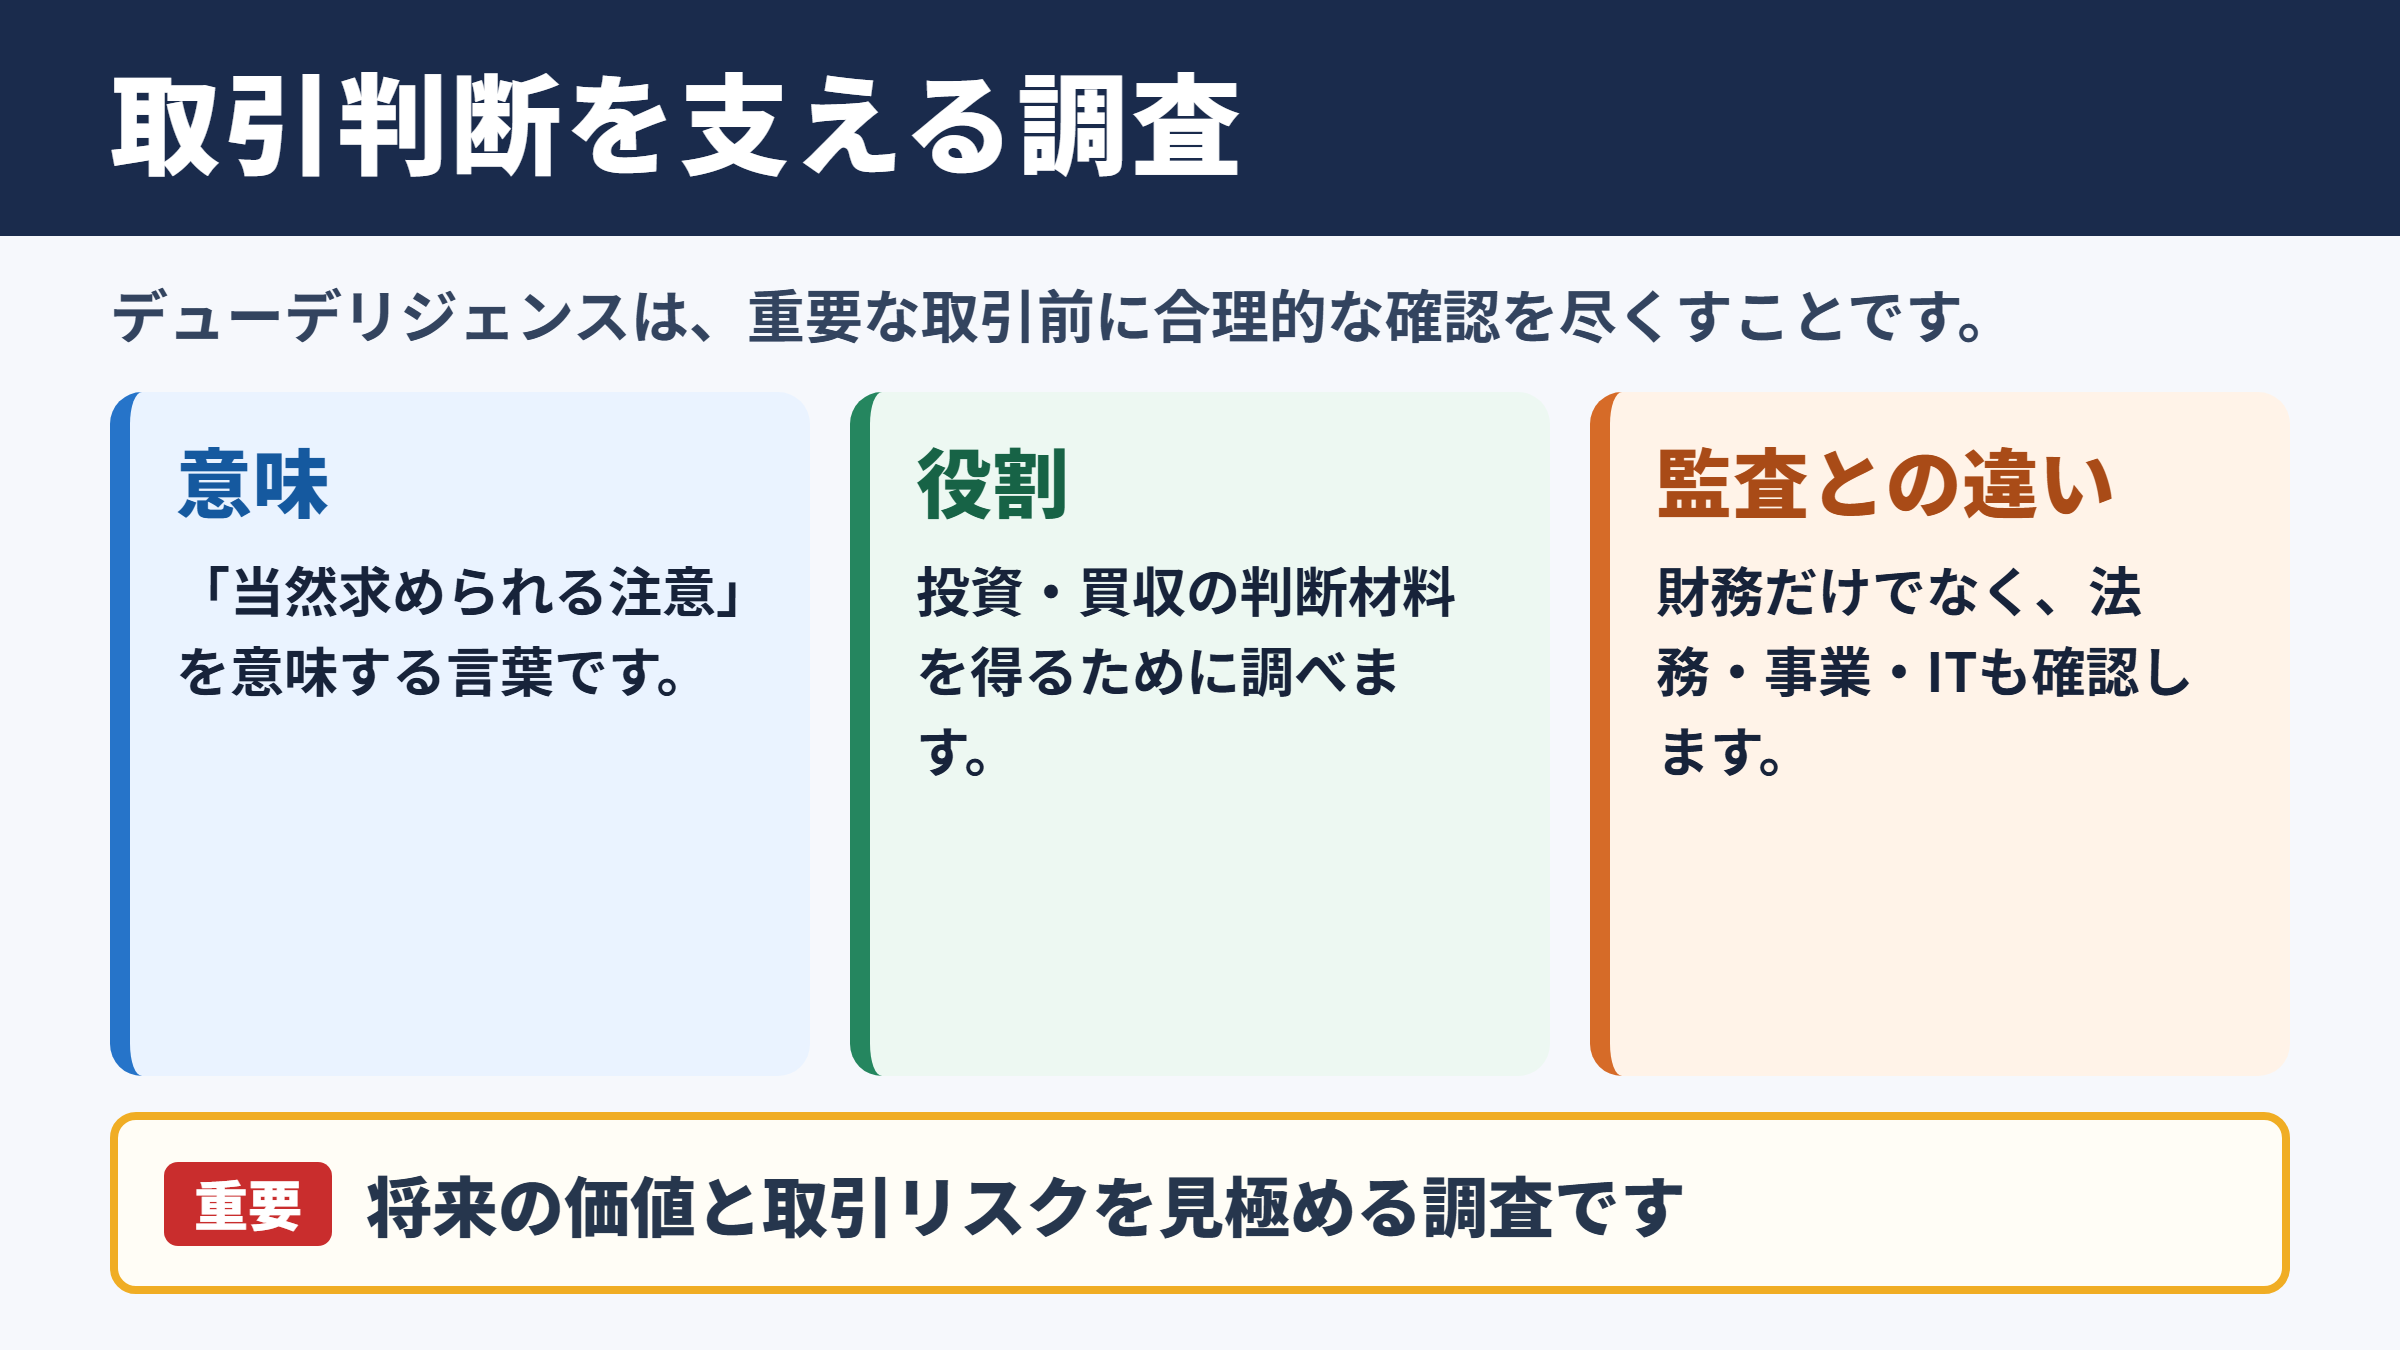
デューデリジェンスは英語のDue Diligenceをカタカナ表記したもので、直訳すると当然求められる注意や、相当な注意といった意味になります。
投資家や買い手が重要な取引を行う際、合理的に確認できる事項を十分に調査して判断する姿勢が求められることから、この言葉が使われるようになりました。
日本のビジネス実務では、M&Aにおいて買い手企業が売り手企業を調査する行為を指す場面が多いでしょう。
ただし、対象は企業買収に限られません。
ベンチャー投資、事業提携、海外進出、不動産取得、融資、サプライヤー審査などでも、取引判断の根拠を得るために実施されます。
調査と監査との違い
デューデリジェンスは監査と混同されがちですが、目的と範囲に違いがあります。
監査は、主に財務諸表が会計基準に沿って適正に作成されているかを検証する手続きです。
一方のデューデリジェンスは、買収や投資という意思決定に必要な情報を得るために、財務、法務、税務、事業、人事、ITなどを横断的に確認します。
監査済みの決算書があったとしても、それだけで買収後のリスクまで把握できるわけではありません。
将来の収益性、契約上の制約、経営者への依存、システムの脆弱性など、監査の対象外になりやすい論点も重要です。
| 比較項目 | デューデリジェンス | 会計監査 |
|---|---|---|
| 主な目的 | 投資や買収の判断材料を得ること | 財務諸表の適正性を検証すること |
| 対象範囲 | 財務、法務、事業、税務、人事、ITなど | 主に財務報告 |
| 実施時期 | 契約締結や投資実行の前 | 決算期を中心に定期的 |
| 調査の視点 | 将来の価値と取引リスク | 過去の会計処理と表示 |
| 利用者 | 買い手、投資家、金融機関、経営陣 | 株主、投資家、取引先など |
意思決定を支える三つの機能
デューデリジェンスには、価値を見極める機能、リスクを発見する機能、交渉材料を整える機能があります。
まず価値を見極める機能では、売上の持続性や顧客基盤、技術力、人材、ブランドなどを分析し、提示された企業価値が妥当かを判断します。
次にリスク発見では、未払い残業、契約違反、訴訟、偶発債務、税務上の問題といった見えにくい負担を洗い出します。
さらに、見つかった課題は買収価格の調整、表明保証、補償条項、契約解除条件などの交渉につながります。
デューデリジェンスの本質は、問題のない会社を探すことではありません。
課題を早い段階で可視化し、価格、契約条件、買収後の改善計画に反映させることが重要です。
デューデリジェンスの主な種類
続いては、目的や専門領域によって分かれるデューデリジェンスの種類を確認していきます。
財務デューデリジェンス
財務デューデリジェンスは、対象会社の収益力、資産負債、資金繰り、会計処理の実態を確認する調査です。
損益計算書や貸借対照表を読むだけではなく、売上が一時的な特需に依存していないか、利益に一過性の要因が含まれていないかも分析します。
たとえば、オーナー個人の経費が会社に計上されている場合、正常収益力を計算する際には調整が必要になるでしょう。
反対に、必要な修繕費や賞与引当金が十分に計上されていなければ、買収後にコストが表面化する可能性があります。
実態に近い利益を把握するための正常収益力分析は、企業価値評価の土台になります。
法務・税務・労務デューデリジェンス
法務デューデリジェンスでは、定款、登記、株主構成、重要契約、許認可、知的財産、訴訟、コンプライアンス体制などを調べます。
重要顧客との契約に、会社の支配権が変わった場合に契約を解除できる条項が入っていれば、M&A後に売上が失われるおそれがあります。
税務デューデリジェンスでは、申告内容、税務調査の履歴、繰越欠損金、消費税、移転価格、役員報酬などを確認します。
労務面では、雇用契約、就業規則、残業管理、社会保険、ハラスメント対応、キーパーソンの退職リスクなどが中心です。
どれも数字に直接現れにくい一方、発覚した場合の損害が大きくなりやすい領域といえます。
ビジネス・IT・人事デューデリジェンス
ビジネスデューデリジェンスは、市場の成長性、競合状況、顧客の継続率、販売チャネル、商品力、事業計画の実現性を検証する調査です。
財務数値が良好でも、特定顧客への依存度が極端に高い、競合の参入で価格競争が激化しているといった事情があれば、将来の見通しは変わります。
ITデューデリジェンスでは、基幹システムの老朽化、情報セキュリティ、個人情報管理、ライセンス契約、データ移行の難易度を確認します。
人事デューデリジェンスでは、組織構造、人件費、評価制度、企業文化、経営陣の継続意向を把握します。
M&Aの成否は統合後の人材定着にも左右されるため、数字だけでなく組織の実情を捉える視点が欠かせません。
| 種類 | 主な確認内容 | 発見したいリスク |
|---|---|---|
| 財務 | 収益、債務、運転資金、会計処理 | 利益の過大表示、簿外債務、資金不足 |
| 法務 | 契約、許認可、訴訟、知的財産 | 契約解除、権利侵害、法令違反 |
| 税務 | 申告、税務リスク、欠損金 | 追徴課税、税制適用の誤り |
| ビジネス | 市場、競合、顧客、事業計画 | 売上低下、競争力の不足 |
| 人事・IT | 人材、制度、システム、セキュリティ | 人材流出、統合コスト、情報漏えい |
M&Aと投資における実施場面
続いては、M&Aや投資の場面でデューデリジェンスがどのように使われるのかを確認していきます。
M&Aでの買い手と売り手の視点
M&Aでは、一般的に買い手が主体となってデューデリジェンスを実施します。
買い手は、秘密保持契約を結んだ後に売り手から資料の提供を受け、専門家へのヒアリングや経営陣との面談を通じて実態を把握します。
売り手にとっても、調査への対応は単なる資料提出ではありません。
情報の整合性が取れていない、質問への回答が遅い、説明が二転三転するといった状況は、買い手の不信感を招き、条件交渉に影響します。
売却を検討する企業が事前に自社の課題を確認するセルサイドデューデリジェンスを行うこともあります。
投資判断で見るべき成長性
スタートアップ投資では、過去の利益よりも、事業の成長余地や市場の大きさが重視される場合があります。
そのため、投資家はプロダクトの優位性、顧客の利用継続、ユニットエコノミクス、創業チームの実行力、資金使途などを確認します。
売上が急成長していても、顧客獲得コストが過大で継続率が低ければ、成長を維持するために多額の資金が必要になるかもしれません。
成長率だけでなく、成長を再現できる仕組みがあるかを検証することが、投資デューデリジェンスの要点です。
たとえば月間売上が増えていても、広告費を増やした結果にすぎない場合があります。
売上、粗利、解約率、顧客獲得コスト、顧客生涯価値を並べて確認すると、成長の質を判断しやすくなります。
不動産・取引先調査での活用
不動産取引では、権利関係、境界、法令上の制限、建物の劣化、賃貸借契約、環境リスクなどを確認します。
取得価格が魅力的でも、修繕費が多額にかかる、再建築に制限がある、土壌汚染の可能性があるといった事情があれば、投資採算は大きく変わります。
また、取引先に対するデューデリジェンスでは、反社会的勢力との関係、制裁対象との取引、贈収賄リスク、財務の健全性、情報管理体制などが確認対象になります。
海外取引や高額な継続契約では、相手先を十分に調べることが自社の信用を守ることにつながります。
デューデリジェンスの進め方
続いては、実務で迷わないためにデューデリジェンスの基本的な進め方を確認していきます。
目的と調査範囲の設定
最初に行うべきことは、何のために調査するのかを明確にすることです。
株式取得による完全買収なのか、一部出資なのか、事業譲受なのかによって、重視すべき論点は変わります。
たとえば事業譲受では、引き継ぐ契約や資産、人材を個別に確認する必要があります。
少数株主として投資する場合は、経営権を持たない前提で、ガバナンスや情報開示の仕組みを重点的に見ることが多いでしょう。
目的が曖昧なまま資料を集めると、重要な論点が埋もれ、時間と費用だけが増えてしまいます。
資料依頼とヒアリングの実施
調査範囲が決まったら、対象会社に資料依頼リストを提示します。
依頼する資料には、決算書、試算表、主要契約書、組織図、株主名簿、許認可、税務申告書、就業規則、システム一覧などがあります。
近年は、オンライン上のデータルームを使い、閲覧権限を管理しながら資料を共有する方法が一般的です。
資料を読むだけでなく、経営者、経理責任者、営業責任者、現場のキーパーソンへのヒアリングも重要です。
数字の増減理由や契約実務、顧客との関係性は、対話によって初めて見えてくる部分があります。
論点整理と最終報告
調査で発見した事項は、単に列挙するだけでは十分ではありません。
発生可能性、影響額、対応の緊急度、買収後に改善できるかどうかを整理し、意思決定者が使える形にまとめます。
重大なリスクは、ディールブレーカーと呼ばれる取引を見送るべき要因になり得ます。
一方で、対応可能な課題であれば、価格調整や補償条項、クロージング前の是正条件として扱う選択肢があります。
報告書の価値は、課題を多く書くことではなく、重要度を見極めて次のアクションを示すことにあります。
経営陣が短時間で判断できるよう、重要論点と推奨対応を明確に整理しましょう。
確認したいチェック項目
続いては、調査漏れを防ぐために押さえたい代表的なチェック項目を確認していきます。
財務・収益性のチェック項目
財務面では、過去三年から五年程度の売上、粗利益、営業利益、キャッシュフローの推移を確認します。
売上上位顧客への依存度、主要商品の利益率、値引きや返品の状況、売掛金の回収遅延も重要な確認事項です。
負債については、借入金だけでなく、リース契約、保証債務、未払残業代、未計上の修繕費なども確認します。
利益と現金の動きが大きく乖離していないかを見ることで、資金繰り上の問題を早期に捉えられます。
確認の例として、営業利益が黒字でも、売掛金や在庫が急増して営業キャッシュフローが赤字なら注意が必要です。
売上の計上時期や回収条件に無理がないかを、取引実態と合わせて確認します。
契約・コンプライアンスのチェック項目
法務面では、重要な取引基本契約、賃貸借契約、融資契約、代理店契約、業務委託契約を確認します。
契約期間、自動更新、解約条件、損害賠償、競業避止、秘密保持、チェンジオブコントロール条項の有無がポイントです。
許認可が必要な業種では、許可の名義、更新状況、行政処分の履歴も見逃せません。
個人情報を扱う事業では、プライバシーポリシー、委託先管理、事故対応手順、アクセス権限の管理状況を確認します。
契約書に書かれた条件と現場での運用が一致しているかまで見ることが大切です。
事業・組織のチェック項目
事業面では、市場規模、競合、顧客満足度、受注パイプライン、商品別の採算、価格決定力などを確認します。
特に、経営者個人の人脈だけで維持されている売上や、特定社員しか対応できない業務は、引き継ぎリスクになりやすい領域です。
組織面では、役職ごとの人数、年齢構成、離職率、採用難易度、報酬制度、キーパーソンの処遇を調べます。
買収後の統合を想定し、双方の企業文化や意思決定の速さにも目を向けると、PMIの準備につながります。
チェック項目は業種や取引形態で変わります。
製造業なら設備保全や品質保証、IT企業ならソースコードの権利やセキュリティ、医療関連なら許認可と個人情報を重点的に確認する考え方が有効です。
まとめ
デューデリジェンスとは、M&A、投資、提携、不動産取得などの前に、対象の価値とリスクを多面的に調べる手続きです。
財務だけではなく、法務、税務、労務、事業、ITといった幅広い観点から実態を確かめることで、判断の精度を高められます。
調査で課題が見つかること自体は、必ずしも取引を中止すべきという意味ではありません。
重要なのは、課題の影響を把握し、買収価格、契約条件、補償、買収後の改善計画に適切に反映することです。
専門性が必要な領域は、公認会計士、税理士、弁護士、社会保険労務士、業界に詳しいアドバイザーと連携するとよいでしょう。
十分なデューデリジェンスは、取引の不確実性をなくすためではなく、納得できる意思決定と円滑な統合につなげるための準備です。
目的に合った調査範囲を定め、重要なリスクを見落とさない進め方を意識してください。