フィンテックという言葉は、ニュースや企業のサービス紹介で見かける機会が増えました。
一方で、キャッシュレス決済やネット銀行と何が違うのか、金融機関にはどのような変化をもたらすのかまで説明できる人は多くないかもしれません。
フィンテックは金融の仕事を単にデジタル化するだけでなく、お金を借りる、支払う、貯める、運用するといった行動そのものを変える取り組みです。
企業にとっては業務効率化や顧客満足度の向上につながり、個人にとっては金融サービスを選びやすくする可能性があります。
この記事では、フィンテックの基本的な意味から代表的な種類、ビジネス活用の考え方、金融機関への影響までをわかりやすく整理します。
フィンテックの意味と基本概念
それではまずフィンテックの意味と、なぜ注目されているのかについて解説していきます。
金融とテクノロジーを組み合わせた言葉
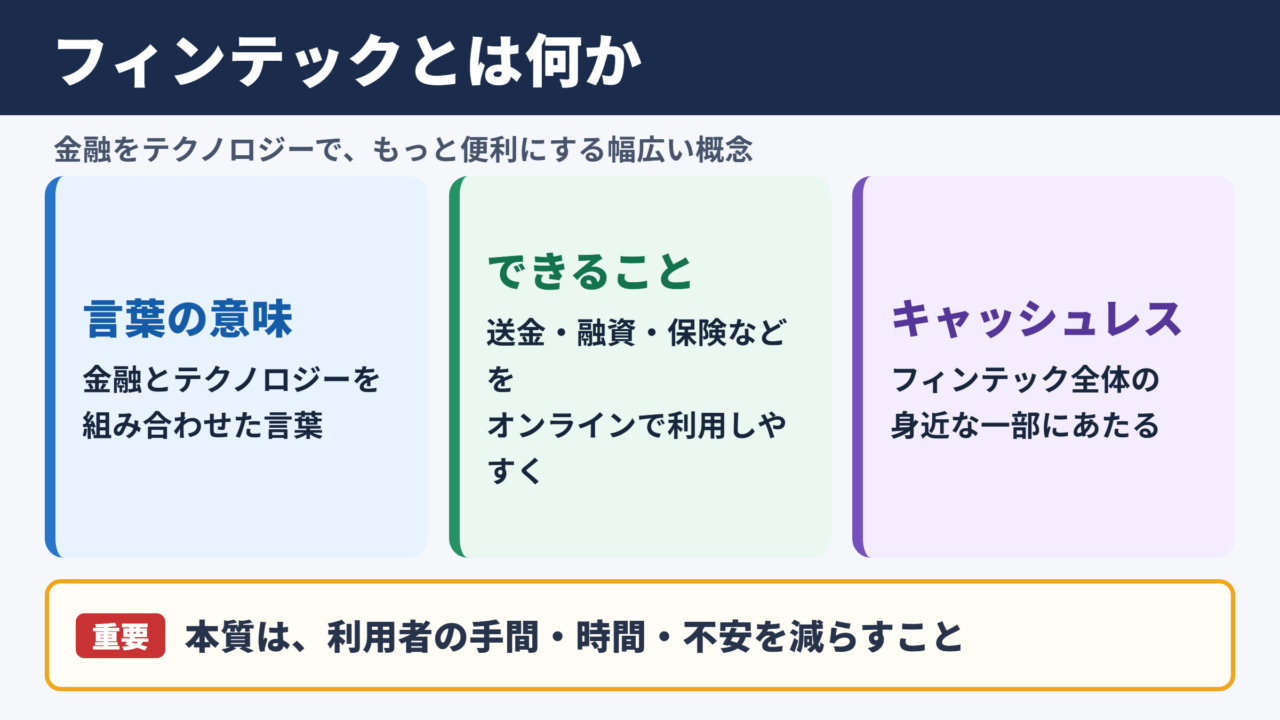
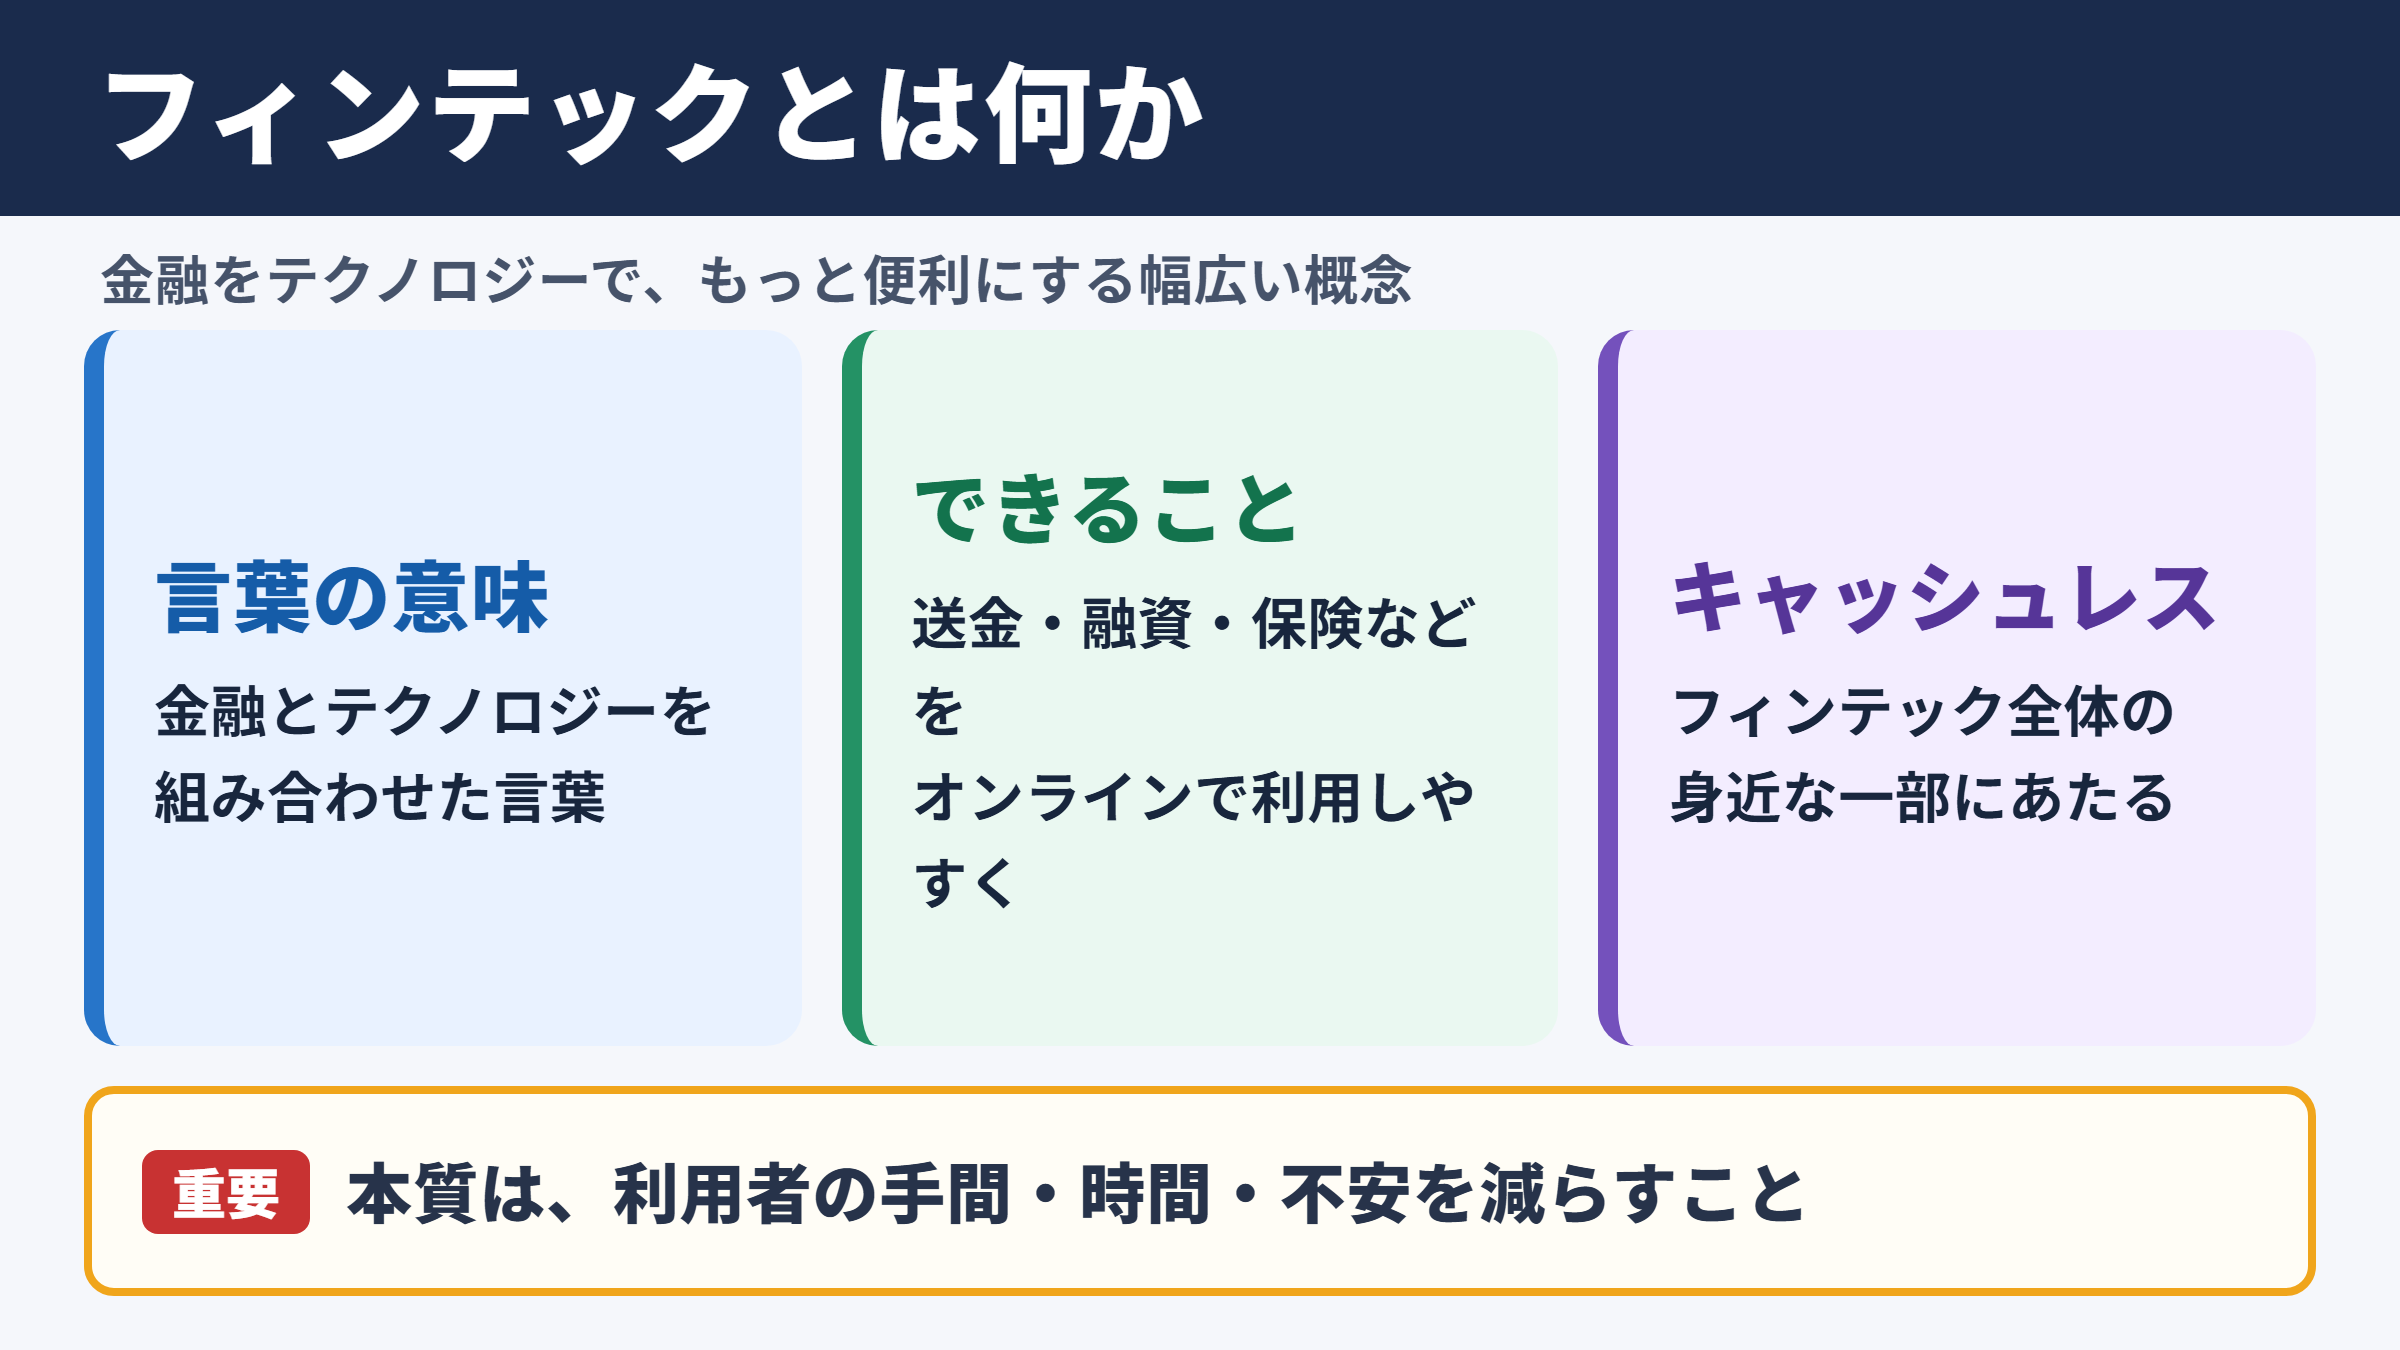
フィンテックは、金融を意味するファイナンスと、技術を意味するテクノロジーを組み合わせた言葉です。
英語ではFinTechと表記され、金融サービスにIT、スマートフォン、人工知能、クラウド、データ分析などを活用する考え方や事業を広く指します。
従来の金融サービスは、銀行の窓口、紙の申込書、営業時間内の手続きといった仕組みが中心でした。
フィンテックでは、こうした流れをオンライン化し、利用者が必要なときに必要な金融サービスへアクセスしやすくします。
たとえばスマートフォンで送金する、家計簿アプリで支出を可視化する、オンラインで融資を申し込むといった行動も、フィンテックの代表例です。
フィンテックは特定の商品名ではなく、金融体験を技術でより便利にする幅広い概念と考えると理解しやすいでしょう。
フィンテックの本質は、金融業務を画面に置き換えることだけではありません。
利用者の手間、時間、不安を減らし、データを活用して一人ひとりに合う金融サービスを届ける点に大きな特徴があります。
キャッシュレスとの違い
キャッシュレスは、現金を使わずに支払いを行う方法を指します。
クレジットカード、電子マネー、コード決済、デビットカードなどが代表的です。
これに対してフィンテックは、支払いに限らず、送金、融資、保険、資産運用、会計、本人確認なども含む広い領域です。
つまりキャッシュレスはフィンテックの一部であり、フィンテック全体の入口として多くの人に身近な分野といえます。
店舗側から見ると、キャッシュレス導入は会計の迅速化や現金管理の負担軽減につながります。
利用者側では、財布を持たずに決済できる利便性に加え、利用履歴を確認しやすい点も魅力です。
ただし、決済手数料や通信障害への備え、個人情報の扱いなど、導入時に確認すべき点もあります。
革新的金融サービスとしての役割
フィンテックが革新的金融サービスと呼ばれるのは、従来は一部の金融機関だけが提供していた機能を、さまざまな企業が使いやすい形で提供できるようにしたためです。
たとえばオンライン会計ソフトは、銀行口座やクレジットカードの明細を取得し、経理作業の入力負担を減らします。
また、売上データをもとにした資金調達サービスでは、従来の審査とは異なる情報を活用して、事業者の資金繰りを支援するケースもあります。
サービス提供者にとって重要なのは、技術を導入すること自体ではありません。
顧客がどの場面で困っているのかを把握し、金融の不便を具体的に解消する設計へつなげることが求められます。
フィンテックを一言で表すなら、金融サービスをより早く、わかりやすく、個別最適に近づける仕組みです。
決済だけでなく、お金に関わる情報と手続きをつなぐ技術として捉えると、対象領域が見えてきます。
フィンテックの代表的な種類
続いては、フィンテックに含まれる主なサービスの種類を確認していきます。
決済と送金のサービス
もっとも広く普及している領域が、決済と送金です。
コード決済、タッチ決済、電子マネー、オンライン送金、請求書払いなどがあり、日常の買い物から企業間取引まで活用範囲が広がっています。
店舗では、レジでの現金授受を減らせるため、会計時間の短縮や釣銭ミスの防止が期待できます。
ECサイトでは、購入者が好みの決済手段を選べることが、購入途中の離脱を減らす要因にもなります。
個人間送金では、口座番号を毎回入力しなくても、アプリ上で相手に送金できるサービスが増えました。
ただし便利な反面、誤送金や不正利用のリスクもあるため、送付先の確認と端末のセキュリティ対策は欠かせません。
決済の利便性と安全性は、どちらか一方ではなく両立させる視点が必要です。
融資と資金調達のサービス
融資分野では、オンライン完結型の申し込みや、データを活用した審査が進んでいます。
企業の会計情報、売上推移、取引履歴などを適切に分析することで、資金ニーズを把握しやすくなる場合があります。
中小企業や個人事業主にとっては、資金調達までの時間を短縮できる可能性がある点がメリットです。
また、クラウドファンディングもフィンテックに関連する仕組みの一つです。
事業者やクリエイターが企画を公開し、多くの支援者から少額ずつ資金を集める方法は、従来の金融機関からの借入とは異なる選択肢になります。
一方で、資金調達には返済条件、手数料、契約内容、資金使途の説明責任などが伴います。
スピードだけに注目せず、自社の収益計画と返済可能性を踏まえて検討することが大切です。
資産運用と保険のサービス
資産運用では、少額から投資を始められるアプリや、利用者の目標に応じて資産配分を提案するロボアドバイザーが知られています。
投資初心者にとっては、情報を比較しやすく、積立設定を自動化しやすい点が利点です。
ただし、提案機能を利用しても、価格変動による損失がなくなるわけではありません。
運用目的、投資期間、許容できるリスクを確認し、自分で判断する姿勢が必要になります。
保険分野では、オンラインで見積もりや契約を進めるインシュアテックが発展しています。
健康情報や運転データなどを活用し、利用状況に応じた保険料やサービスを提案する取り組みもあります。
| 分野 | 主なサービス例 | 利用者にとっての価値 | 企業側の活用目的 |
|---|---|---|---|
| 決済 | コード決済、電子マネー、オンライン決済 | 支払いの迅速化、履歴管理 | 販売機会の拡大、会計効率化 |
| 送金 | 個人間送金、即時振込 | 送金手続きの簡素化 | 顧客接点の強化 |
| 融資 | オンライン融資、データ審査 | 資金調達の選択肢 | 審査業務の高度化 |
| 資産運用 | 投資アプリ、ロボアドバイザー | 少額投資、情報の見やすさ | 提案の自動化、顧客層拡大 |
| 保険 | オンライン保険、利用連動型保険 | 比較や契約のしやすさ | 商品設計の多様化 |
| 会計 | クラウド会計、経費精算 | 入力作業の削減 | バックオフィス改善 |
ビジネスでのフィンテック活用例
続いては、企業がフィンテックをどのように活用できるのかを確認していきます。
店舗運営におけるキャッシュレス決済
小売店、飲食店、美容室、医療機関などでは、キャッシュレス決済の導入が身近な活用例です。
利用者が複数の支払い方法を選べるようになると、現金を持ち歩かない顧客にも対応しやすくなります。
会計時の現金受け渡しが減ることで、レジ締めや釣銭準備にかかる時間を見直せる場合もあるでしょう。
決済データを分析すれば、曜日や時間帯ごとの売上傾向、客単価、購買行動を把握するヒントにもなります。
ただし、導入する決済ブランドを増やしすぎると、スタッフ教育や精算管理が複雑になることがあります。
自店の顧客層、手数料、入金サイクル、既存レジとの連携を比較し、運用しやすい方法を選ぶことが重要です。
店舗で決済サービスを選ぶ際は、決済手数料だけで比較しないことがポイントです。
入金日、返金対応、障害時の案内、売上データの出力方法まで確認すると、導入後の負担を抑えやすくなります。
経理業務におけるクラウド会計
クラウド会計は、金融機関やクレジットカード、電子決済サービスの明細と連携し、取引データを会計処理へ反映しやすくする仕組みです。
手入力の回数を減らせれば、記帳にかかる時間を短縮し、入力漏れや転記ミスを防ぐ効果が期待できます。
請求書発行、経費精算、給与計算などの周辺業務と連携できるサービスもあります。
経営者が売上や資金残高を確認しやすくなることは、日々の意思決定にとって大きな価値です。
会計データを月末にまとめて処理するのではなく、日常的に経営判断へ使える情報へ変えることが、クラウド活用の目的になります。
もっとも、自動連携した内容を確認せずに確定するのは危険です。
勘定科目、税区分、仕訳ルールを定期的に見直し、専門家の確認も受けながら運用しましょう。
顧客体験を高めるデータ活用
フィンテックでは、顧客が同意した範囲で金融取引データを活用し、より適切な案内につなげる考え方があります。
たとえば、家計管理サービスでは支出を費目別に分類し、使いすぎに気づくきっかけを提供できます。
法人向けサービスでは、入出金の傾向から資金繰りの注意時期を把握しやすくなるかもしれません。
顧客にとって価値がある情報を届けられれば、単なる取引先ではなく、経営や生活を支える存在として信頼を得やすくなります。
一方で、データ利用には明確な説明と同意が不可欠です。
取得する情報、利用目的、保管期間、第三者提供の有無をわかりやすく示し、安心して使える環境を整える必要があります。
データ活用で優先すべきなのは、集められる情報の量ではありません。
顧客にとって必要性が理解でき、利用目的に納得できることが、長期的な信頼につながります。
金融機関に与える影響
続いては、フィンテックが銀行やその他の金融機関に与える影響を確認していきます。
窓口中心からデジタル接点への変化
金融機関では、口座残高の確認、振込、住所変更、各種申し込みなどをオンラインで完結できる場面が増えています。
利用者は時間や場所の制約を受けにくくなり、金融機関は窓口業務の負担を見直しやすくなります。
ただし、すべての利用者がデジタル操作に慣れているわけではありません。
高齢者やオンライン手続きが苦手な人への支援を含め、対面とデジタルをどのように組み合わせるかが重要です。
店舗を減らすことだけが目的ではなく、複雑な相談には人が寄り添い、日常的な手続きはデジタルで便利にする役割分担が求められます。
異業種との競争と連携
フィンテックの広がりにより、金融機関は銀行同士だけでなく、IT企業、通信会社、小売企業、決済事業者などとも競争し、協力するようになりました。
異業種の企業は、すでに多くの利用者接点や使いやすいアプリを持っていることがあります。
金融機関が持つ信頼性、専門的な審査能力、法令対応の知見と組み合わせれば、新しいサービスを生み出せる可能性があります。
たとえば、銀行の口座情報と会計サービスを連携させる仕組みは、事業者の資金管理を支える手段になります。
競争か連携かの二択ではなく、自社だけでは補いにくい価値をどのように補完するかが重要な視点です。
セキュリティと信頼の重要性
金融サービスでは、お金と個人情報を扱うため、利便性の向上と同時にセキュリティ対策が求められます。
不正送金、なりすまし、フィッシング詐欺、情報漏えいといったリスクに備えなければなりません。
多要素認証、不審な取引の検知、通信の暗号化、本人確認の強化などは、フィンテックを支える基本的な要素です。
利用者への注意喚起も欠かせません。
公式サイトを装った偽の画面へ誘導する手口もあるため、認証情報を安易に入力しないこと、端末を最新の状態に保つことが大切です。
便利なサービスほど、安全に使えるという信頼そのものが競争力になります。
金融機関のデジタル化では、手続き時間を短くすることと、不正利用を防ぐことの両方を考える必要があります。
認証が複雑すぎれば離脱を招き、簡単すぎれば安全性が下がるため、利用者目線での設計が求められます。
フィンテック導入時の注意点
続いては、企業がフィンテックを導入する際に押さえたい注意点を確認していきます。
導入目的と課題の整理
新しいサービスを導入する前に、何を改善したいのかを明確にすることが重要です。
会計の入力時間を減らしたいのか、顧客の支払い方法を増やしたいのか、資金繰りを見える化したいのかで、選ぶべき仕組みは変わります。
流行しているからという理由だけで導入すると、費用や運用の負担に見合う成果を得にくくなります。
現場の担当者がどの作業に時間を使っているのか、顧客がどこで不便を感じているのかを洗い出すとよいでしょう。
課題を先に言語化し、その課題を解決できる機能を持つサービスを選ぶことが導入成功への近道です。
コストと運用負担の確認
フィンテックサービスには、初期費用、月額利用料、取引ごとの手数料、追加機能の料金などがかかる場合があります。
導入時の価格が低く見えても、取引量の増加によって費用が変動するケースもあるため、料金体系を丁寧に確認しましょう。
また、社員教育、権限設定、既存システムとの連携、問い合わせ対応なども運用コストに含まれます。
特定の担当者だけが操作方法を理解している状態では、休職や退職の際に業務が止まるおそれがあります。
マニュアルを整備し、複数人で管理できる体制をつくることが安心につながります。
| 確認項目 | 確認したい内容 | 見落としやすい点 |
|---|---|---|
| 目的 | 解決したい業務課題 | 機能の多さだけで選ぶこと |
| 費用 | 月額料金、手数料、追加料金 | 取引量増加時の費用 |
| 連携 | 会計、POS、口座との接続 | データ形式や更新頻度 |
| 安全性 | 認証、権限、監査記録 | 端末紛失時の対応 |
| サポート | 問い合わせ窓口、障害時対応 | 営業時間外の対応範囲 |
| 契約 | 解約条件、データの取り扱い | 乗り換え時のデータ移行 |
法令と個人情報保護への対応
金融に関わるサービスでは、法令、業界ルール、個人情報保護への対応が欠かせません。
自社が直接金融商品を扱わない場合でも、顧客情報や決済情報を扱うなら、適切な管理が必要になります。
サービス提供事業者がどのようなセキュリティ対策を講じているか、データがどこで保管されるか、障害や事故が起きた場合の連絡体制はどうなっているかを確認しましょう。
顧客から取得する情報は、必要な範囲に絞ることも大切です。
不要な情報まで集めると、管理負担とリスクが増え、顧客の不安にもつながります。
フィンテック導入は、ツールを契約した時点で終わりではありません。
利用状況、費用対効果、安全性を定期的に確認し、必要に応じて設定や運用を改善することが重要です。
フィンテックの意味と活用のまとめ
最後に、フィンテックの意味とビジネスでの活用ポイントをまとめます。
フィンテックは、金融とテクノロジーを組み合わせ、決済、送金、融資、資産運用、保険、会計などを便利にする仕組みです。
キャッシュレス決済は代表的な分野ですが、フィンテックの対象は支払いだけにとどまりません。
企業では、会計業務の効率化、資金繰りの可視化、顧客体験の改善、販売機会の拡大などに活用できます。
金融機関にとっては、デジタル接点の強化や異業種連携が進む一方、セキュリティと信頼性の確保がこれまで以上に重要になります。
自社にとっての目的を明確にし、便利さと安全性のバランスを見ながら導入することが、フィンテックを成果につなげるポイントです。
サービスの種類や機能は今後も変化していくでしょう。
基本的な意味を理解したうえで、顧客や現場にとって本当に役立つ活用方法を選ぶことが大切です。