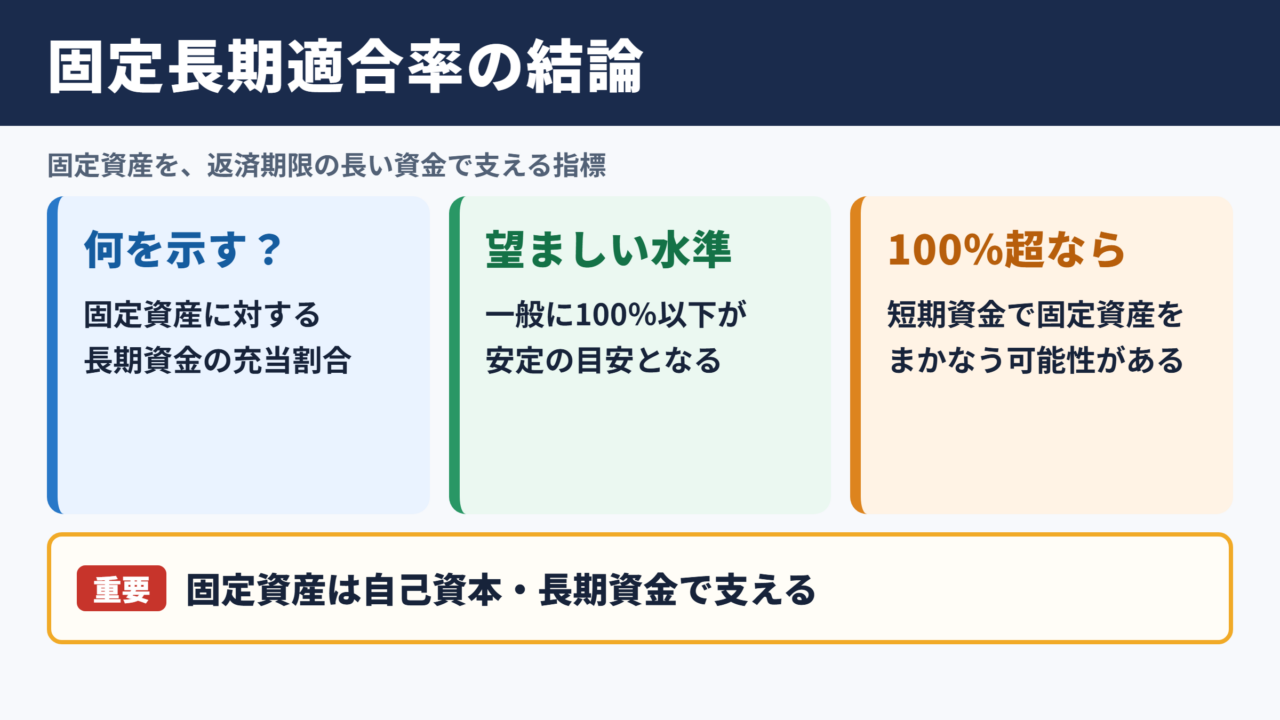
固定長期適合率は、会社が工場や建物、機械設備などの固定資産を、長期的に安定した資金でどの程度まかなえているかを確認するための財務指標です。
貸借対照表にある数字から計算できるため、決算書を読む際の基本的な安全性分析として役立ちます。
売上高や利益だけを見ると順調に見える企業でも、設備投資の資金調達方法によっては資金繰りの負担が大きくなる場合があります。
そこで重要になるのが、固定資産と自己資本、固定負債のバランスです。
この記事では、固定長期適合率の計算式、具体的な求め方、目安、分析時の注意点をわかりやすく解説します。
固定長期適合率の意味と結論
それではまず固定長期適合率の意味と、確認する際に押さえたい結論について解説していきます。
長期資金と固定資産の対応関係
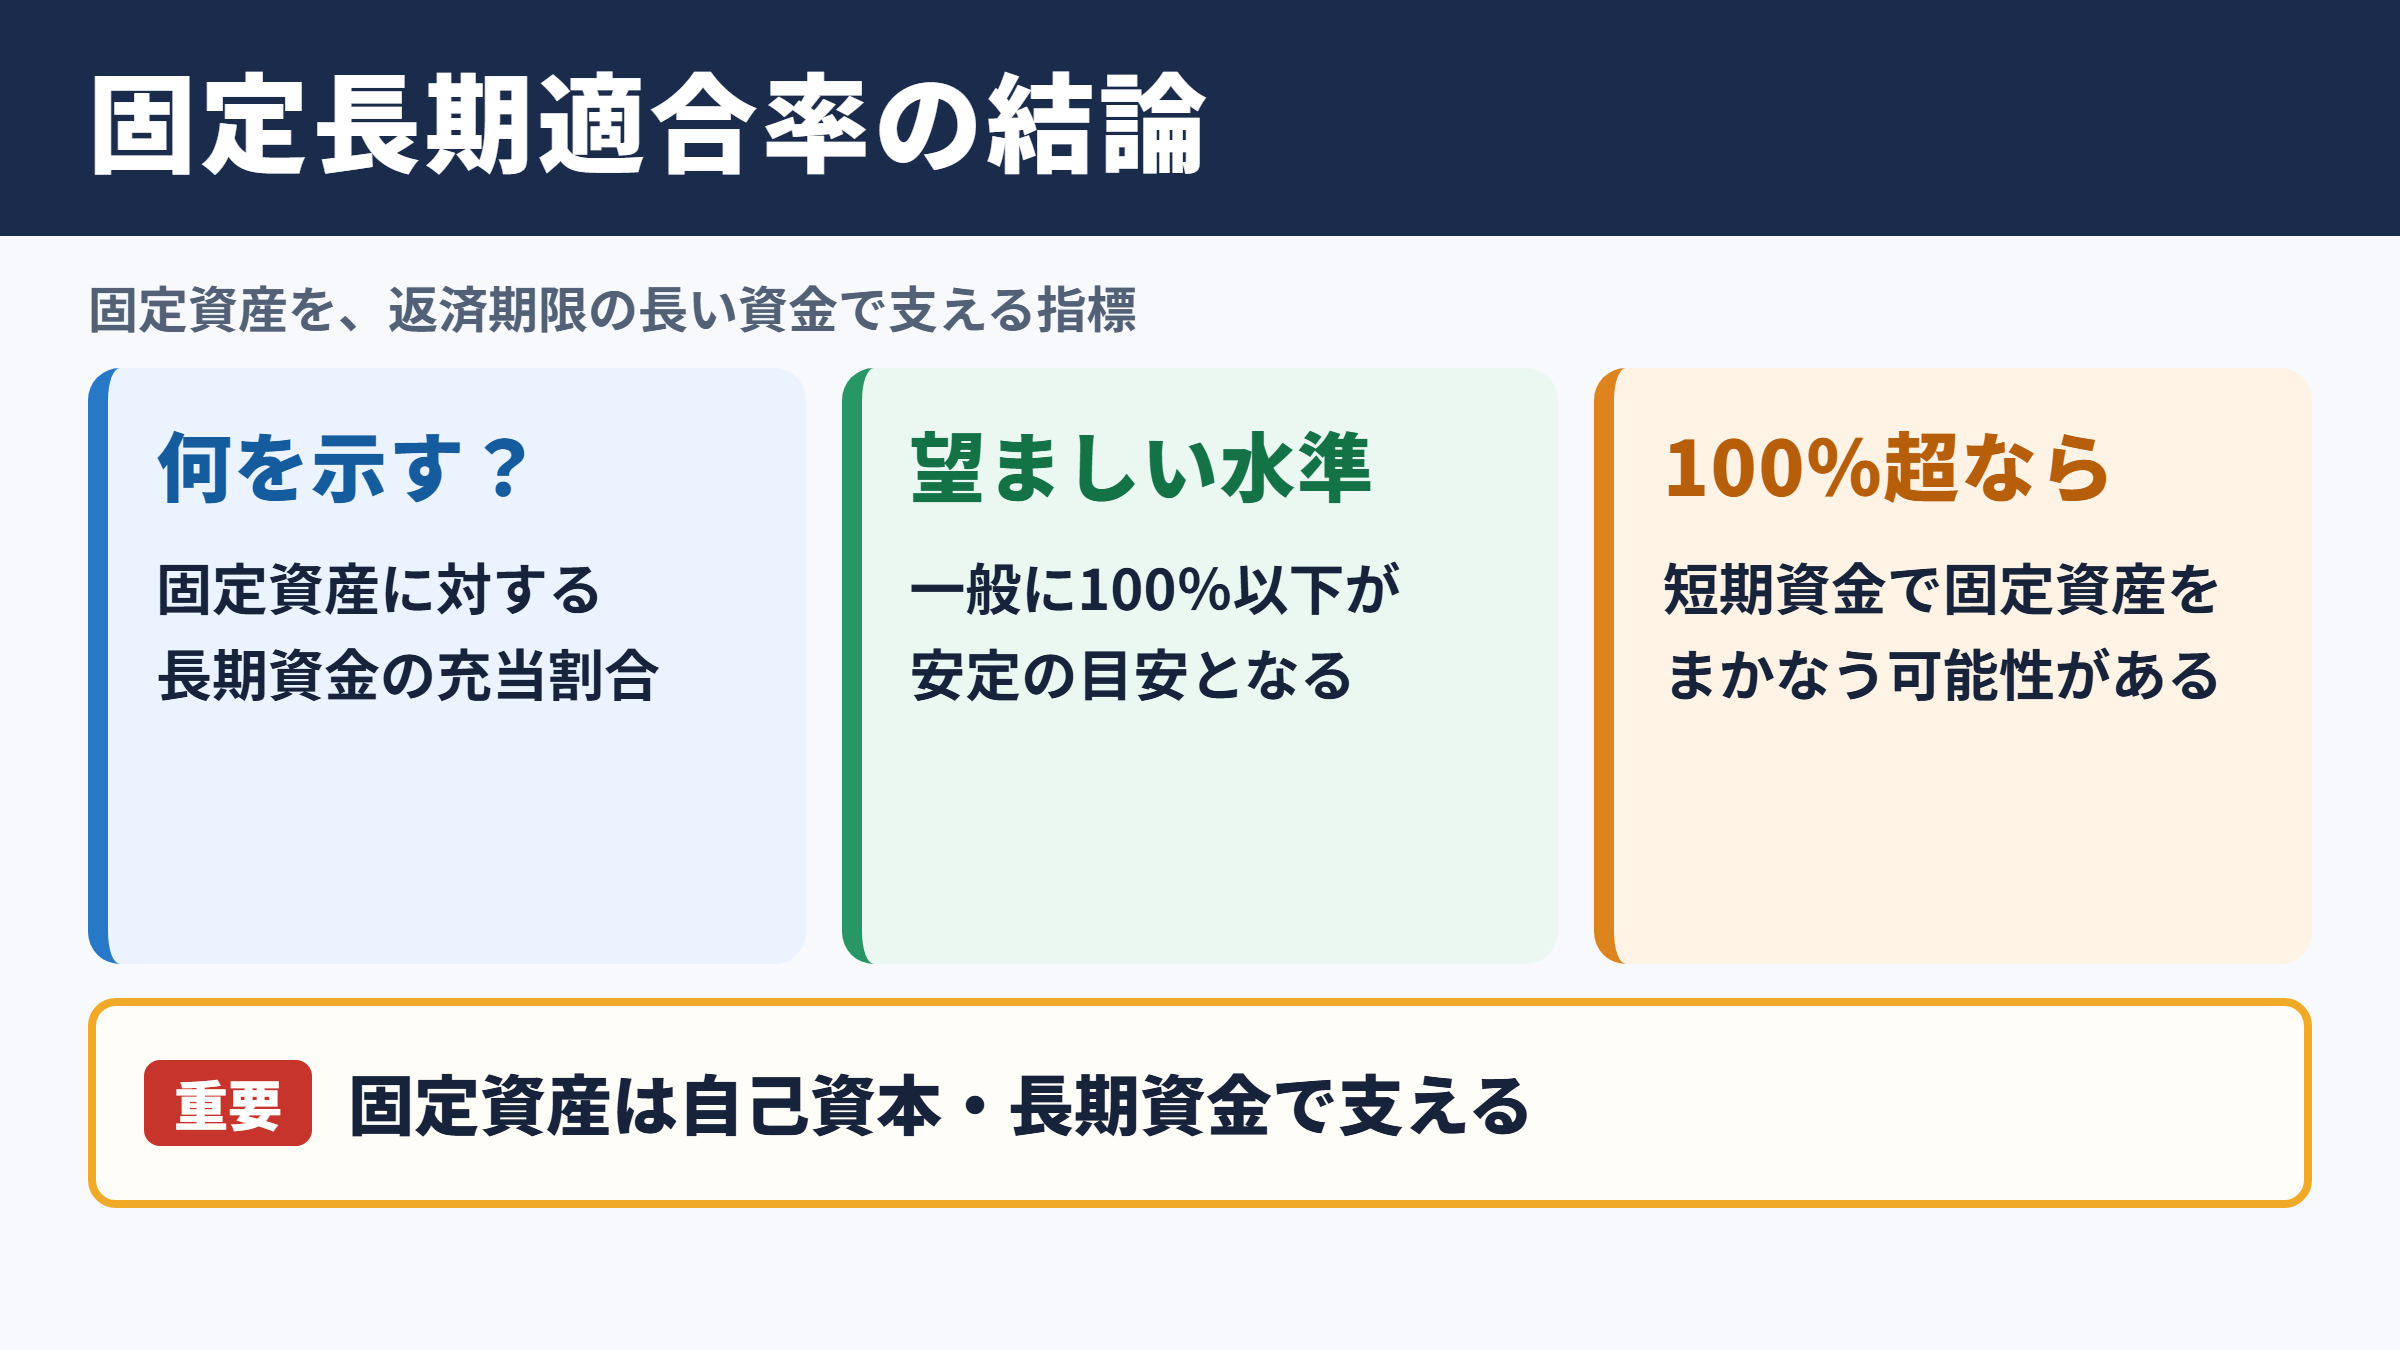
固定長期適合率とは、固定資産に対して、自己資本と固定負債を合計した長期資金がどのくらい充てられているかを割合で示す指標です。
固定資産には、土地、建物、機械、車両、工具、器具備品、ソフトウェアなど、通常は長期間にわたって事業で利用する資産が含まれます。
これらの資産は購入後すぐに現金化しにくく、回収にも時間がかかる傾向があります。
そのため、短期で返済しなければならない借入金や買掛金だけで固定資産を購入すると、資金繰りが不安定になりやすいでしょう。
固定長期適合率は、このような資金調達と資産運用の期間のずれを確認するために使われます。
固定資産は、原則として自己資本や長期借入金などの安定した資金でまかなうことが望ましいと考えられています。
低い数値が示す財務の安定性
固定長期適合率は、一般に100パーセント以下であることが望ましいとされます。
100パーセント以下であれば、固定資産の取得に必要な資金を、自己資本と固定負債の範囲内で確保できている状態です。
短期的な返済負担がある流動負債に過度に依存せず、長い期間で回収する資産を長期資金で支えているため、資金構成としては比較的安定しています。
たとえば、固定長期適合率が80パーセントなら、長期資金のうち80パーセントが固定資産に充てられ、残りの一部は運転資金などにも活用できる状態と読み取れます。
数値が低ければ低いほど必ず優れているわけではありませんが、長期的な資金余力を把握する目安になります。
100パーセントを超える場合の見方
固定長期適合率が100パーセントを超える場合、固定資産の一部を流動負債などの短期資金でまかなっている可能性があります。
これは、短期間で返済期限を迎える資金が、すぐには現金化できない固定資産に使われていることを意味します。
ただし、100パーセントを少し上回っただけで、直ちに経営が危険な状態と断定する必要はありません。
季節的な資金需要、大型投資の直後、補助金の入金待ち、借入金の返済期限の設定などによって、一時的に数値が高くなることもあります。
固定長期適合率は100パーセント以下がひとつの目安です。
ただし、判定は単年度の数値だけで終わらせず、数年分の推移、営業キャッシュフロー、借入金の返済予定もあわせて確認することが重要です。
特に、数年にわたって高い状態が続く場合は、資金調達の方法や設備投資計画を見直す必要があるかもしれません。
固定長期適合率の計算式
続いては固定長期適合率の計算式と、貸借対照表から数字を見つける方法を確認していきます。
基本となる計算方法
固定長期適合率は、次の式で求めます。
固定長期適合率 = 固定資産 ÷ (自己資本 + 固定負債) × 100
分子に置く固定資産は、貸借対照表の資産の部に記載されている固定資産です。
分母の自己資本は、純資産の部にある株主資本などを中心とした金額を使います。
固定負債は、返済期限が通常1年を超える長期借入金、社債、退職給付引当金などを含む負債です。
決算書の表示方法によって科目名は異なりますが、固定資産を支える長期資金を分母に置くという考え方を理解しておくと迷いにくくなります。
貸借対照表で確認する科目
実務では、貸借対照表の数字をそのまま使うだけでなく、どの科目を含めるかを確認することが大切です。
固定資産には有形固定資産、無形固定資産、投資その他の資産が表示されるケースがあります。
企業分析では、投資有価証券や長期貸付金などを含めた固定資産全体を用いることが一般的です。
一方で、事業用設備への投資負担を詳しく見たい場合には、有形固定資産に絞って補助的な分析を行う方法もあります。
| 確認する区分 | 主な科目例 | 分析上の意味 |
|---|---|---|
| 固定資産 | 土地、建物、機械、ソフトウェア、投資有価証券 | 長期利用または長期保有する資産 |
| 自己資本 | 資本金、資本剰余金、利益剰余金、自己株式 | 返済義務のない安定資金 |
| 固定負債 | 長期借入金、社債、退職給付引当金 | 返済期間が長い資金 |
| 流動負債 | 短期借入金、買掛金、未払金 | 短期返済が必要な資金 |
連結決算書を使うのか、単体決算書を使うのかによって結果は変わります。
比較対象が上場企業であれば、原則として連結ベースでそろえると、グループ全体の実態をとらえやすくなります。
自己資本の扱いに関する注意点
自己資本という言葉は、会計上の純資産と完全に同じ意味で使われない場合があります。
一般的な財務分析では、純資産のうち返済義務のない資本部分を自己資本として扱います。
非支配株主持分がある連結財務諸表では、親会社株主に帰属する持分を中心に見る考え方もあります。
分析目的によって細かな処理は異なりますが、同じ基準を継続して使うことが重要です。
前期は純資産全額、当期は株主資本のみというように計算基準が変わると、数値の比較が難しくなります。
固定長期適合率を複数年比較する際は、固定資産、自己資本、固定負債の集計範囲を毎年そろえましょう。
数値の正確さだけでなく、比較可能性を保つことが財務分析の基本です。
具体例による求め方
続いては具体例を使い、固定長期適合率を計算する流れを確認していきます。
基本例による計算手順
ある会社の貸借対照表において、固定資産が8,000万円、自己資本が6,000万円、固定負債が4,000万円だったとします。
まず、自己資本と固定負債を合計します。
自己資本 + 固定負債 = 6,000万円 + 4,000万円 = 1億円
固定長期適合率 = 8,000万円 ÷ 1億円 × 100 = 80パーセント
この会社の固定長期適合率は80パーセントです。
固定資産8,000万円に対し、自己資本と固定負債の合計が1億円あるため、固定資産を長期資金で十分に支えられていると考えられます。
この例では、100パーセントを下回り、長期資金に2,000万円の余力があることも読み取れます。
100パーセントを超える計算例
次に、固定資産が1億2,000万円、自己資本が5,000万円、固定負債が5,000万円の会社を考えてみましょう。
長期資金の合計は1億円です。
固定長期適合率 = 1億2,000万円 ÷ (5,000万円 + 5,000万円) × 100 = 120パーセント
この場合、固定資産の全額を長期資金だけではカバーできていません。
不足している2,000万円分は、流動負債や運転資金の一部が固定資産に回っている可能性を示します。
短期借入金を利用して設備を購入している場合、返済時期までに十分な現金を確保できるかが重要になります。
特に借入金の返済が集中する企業では、固定長期適合率とともに流動比率、当座比率、営業キャッシュフローも確認したいところです。
設備投資後の変化の読み方
製造業、運輸業、建設業、宿泊業などは、設備投資が大きくなりやすい業種です。
新工場の建設や大型機械の導入を行った直後は固定資産が増加し、固定長期適合率が上昇することがあります。
このとき、長期借入金も同時に増えていれば、固定資産の増加を長期資金で支えているため、比率の悪化は限定的です。
一方で、短期借入金や買掛金の増加だけで投資を進めている場合は、資金繰りへの影響を慎重に見なければなりません。
固定長期適合率の変化は、設備投資額だけではなく、調達した資金の性質まで見て判断することがポイントです。
投資の成果として売上や利益、営業キャッシュフローが伸びているかも確認すると、より実態に近い評価ができます。
目安と安全性分析の考え方
続いては固定長期適合率の目安と、数値を判断するための安全性分析を確認していきます。
一般的な水準の目安
固定長期適合率は、一般に100パーセント以下が望ましい水準とされます。
70パーセントから90パーセント程度であれば、固定資産に対して長期資金を比較的余裕を持って確保している企業と評価しやすいでしょう。
ただし、最適な水準は業種、成長段階、保有する資産の内容、資金調達方針によって異なります。
現金や有価証券を多く持つ企業と、大型設備を保有する企業を同じ基準だけで比較することはできません。
| 固定長期適合率 | 一般的な見方 | 確認したいポイント |
|---|---|---|
| 70パーセント未満 | 長期資金に比較的余裕がある状態 | 資本を効率的に活用できているか |
| 70パーセント以上100パーセント以下 | 固定資産を長期資金でおおむねカバーしている状態 | 投資計画と返済計画の整合性 |
| 100パーセント超120パーセント未満 | 短期資金への依存を確認したい状態 | 一時的な要因か継続的な要因か |
| 120パーセント以上 | 資金構成を詳しく点検したい状態 | 資金繰り、借換え、営業キャッシュフロー |
この表はあくまで分析の出発点です。
数値が高いから問題、低いから安心と単純に判断せず、企業の事業内容と財務戦略に照らして考える必要があります。
業種ごとに異なる資産構成
固定長期適合率を比較する際は、同業他社や同じ業種の平均的な水準を参考にすると有効です。
たとえば、小売業でも店舗を賃借している企業は固定資産が比較的少なく、自社で土地や建物を保有する企業は固定資産が大きくなりやすい傾向があります。
製造業では、生産設備の更新が競争力に直結するため、固定資産と長期借入金がともに大きくなるケースも珍しくありません。
不動産業では賃貸用不動産の保有額が大きく、固定長期適合率だけでは資産の収益性を十分に判断できないこともあります。
業種の特性を無視した横比較は、誤った評価につながるため注意が必要です。
同業他社との比較では、決算期、連結範囲、会計方針の違いにも目を向けるとよいでしょう。
時系列比較で見える財務体質
固定長期適合率は、単年度の数値よりも3年から5年程度の推移を見ることで価値が高まります。
比率が徐々に低下している場合は、利益の蓄積によって自己資本が増えている、または借入金を適切に返済できている可能性があります。
反対に、比率が毎年上昇している場合は、固定資産の増加に対して自己資本や長期資金の増加が追いついていないかもしれません。
減価償却によって固定資産は帳簿上減少しますが、新規投資が続けば残高は増えることがあります。
利益剰余金の増加、借入金残高、配当方針、大型投資の有無をあわせて見ると、数値が動いた理由を把握しやすくなります。
固定長期適合率は、企業の将来性を単独で判定する指標ではありません。
成長投資の内容、投資後の収益、返済能力まで確認して初めて、健全な設備投資かどうかを判断できます。
関連指標との使い分け
続いては固定長期適合率とあわせて確認したい関連指標の使い分けを確認していきます。
固定比率との違い
固定比率は、固定資産を自己資本だけでどの程度まかなえているかを見る指標です。
計算式は、固定資産を自己資本で割って100をかける形になります。
固定比率が100パーセント以下であれば、固定資産のすべてを自己資本でカバーできている状態です。
ただし、長期借入金を活用して設備投資を行うことは一般的であり、固定比率が100パーセントを超えたからといって不健全とは限りません。
そこで、固定負債も長期資金として加えて評価する固定長期適合率が役立ちます。
固定比率は自己資本への依存度、固定長期適合率は長期資金全体との対応関係を見る点が大きな違いです。
流動比率との組み合わせ
流動比率は、流動資産を流動負債で割って100をかける指標です。
短期的に返済期限が到来する負債に対して、現金、売掛金、棚卸資産などの流動資産がどの程度あるかを確認します。
固定長期適合率が高く、同時に流動比率も低い場合、短期資金が固定資産に使われていることで、運転資金が不足している可能性があります。
一方で、固定長期適合率が100パーセントを超えていても、流動比率が十分に高く、営業キャッシュフローも安定しているなら、直ちに資金繰りが悪化するとは限りません。
それでも、短期負債への依存が継続していないかを確認する必要があります。
| 指標名 | 主な確認対象 | 活用場面 |
|---|---|---|
| 固定長期適合率 | 固定資産と長期資金のバランス | 設備投資の資金構成の確認 |
| 固定比率 | 固定資産と自己資本のバランス | 自己資本による安定性の確認 |
| 流動比率 | 流動資産と流動負債のバランス | 短期的な支払能力の確認 |
| 自己資本比率 | 総資産に占める自己資本の割合 | 財務基盤全体の確認 |
キャッシュフロー分析との関係
貸借対照表は決算日時点の資産と負債を示しますが、資金の動きそのものは十分にわかりません。
固定長期適合率を分析する際には、キャッシュフロー計算書も確認すると判断の精度が高まります。
営業活動によるキャッシュフローが継続的にプラスであれば、本業から現金を生み出している可能性があります。
投資活動によるキャッシュフローが大きくマイナスでも、それが将来の収益につながる設備投資であり、財務活動によるキャッシュフローで長期借入金を適切に調達しているなら、必ずしも悪い状態ではありません。
逆に、本業のキャッシュフローが弱いなかで、短期借入金に頼って固定資産を増やしている場合は注意が必要です。
会計上の利益だけでなく、現金を生み出す力と返済する力まで確認することで、固定長期適合率をより実践的に使えます。
分析時の注意点と活用方法
続いては固定長期適合率を実際の経営分析や企業分析に活用する際の注意点を確認していきます。
会計基準とリースの影響
企業によっては、リース取引や不動産の保有形態が貸借対照表の見え方に影響します。
設備を購入する場合と、リース契約で利用する場合では、固定資産や負債の計上額が異なることがあります。
会計基準の変更や契約内容によっては、使用権資産やリース負債が増え、固定長期適合率の比較に影響するでしょう。
前期と当期で会計処理が変わっている場合、比率の変化が実際の資金構成の悪化ではなく、表示方法の変化によるものかもしれません。
有価証券報告書や決算説明資料の注記を確認し、数値の背景にある会計処理にも目を向けることが大切です。
過剰投資を見極める視点
固定長期適合率が100パーセント以下でも、設備投資が常に適切とは限りません。
長期借入金を増やせば分母が大きくなり、固定長期適合率は改善する場合があります。
しかし、投資した設備が十分な売上や利益を生まなければ、将来的な返済負担は重くなります。
設備投資の評価では、売上高の伸び、営業利益率、総資産利益率、減価償却費、稼働率などをあわせて確認しましょう。
投資前後で利益がどのように変化したか、借入金返済に必要な資金を本業で確保できているかを考えることが重要です。
数値が低いことだけを目標にするのではなく、資金を効率よく使いながら成長できているかという視点が求められます。
経営改善に向けた着眼点
固定長期適合率が高い場合は、まず固定資産の内訳を確認します。
遊休地、使われていない設備、収益に結びついていない投資有価証券などがあれば、売却や活用方法の見直しが選択肢になります。
次に、長期借入金と短期借入金の構成を確認し、借換えによって返済期限を長期化できるかを検討します。
ただし、借換えは返済負担を先送りするだけになる場合もあるため、利益改善やキャッシュフロー改善と組み合わせる必要があります。
利益を積み上げて自己資本を厚くすることも、固定長期適合率の改善につながります。
配当、役員報酬、在庫管理、売掛金回収、設備更新計画などを総合的に見直すことで、財務の安全性と事業の収益性を両立させる道筋が見えてきます。
まとめ
固定長期適合率は、固定資産を自己資本と固定負債という長期資金でどの程度支えられているかを示す重要な財務指標です。
計算式は、固定資産を自己資本と固定負債の合計で割り、100をかける方法です。
一般には100パーセント以下が望ましい目安とされ、固定資産を短期資金に過度に頼らず保有できているかを確認できます。
ただし、比率だけで企業の安全性を断定することはできません。
業種ごとの設備投資の特性、固定比率、流動比率、自己資本比率、営業キャッシュフロー、借入金の返済計画をあわせて見ることが大切です。
固定長期適合率を継続的に確認すれば、設備投資と資金調達のバランスを早い段階で把握し、健全な経営判断につなげることができるでしょう。