ゴールデンパラシュートは、企業買収や経営支配権の移動に伴って役員が退任する際、多額の退職金や特別報酬を支払う仕組みです。
敵対的買収への備えとして注目される一方、株主の負担や経営陣のモラルに関わる制度でもあるため、導入目的と支給条件を丁寧に設計する必要があります。
名称だけが独り歩きしやすい制度ですが、経営判断の独立性を守ることと、株主価値を損なわないことを両立できるかが重要な論点です。
ゴールデンパラシュートの意味と結論
それではまずゴールデンパラシュートの意味と結論について解説していきます。
制度の基本的な仕組み
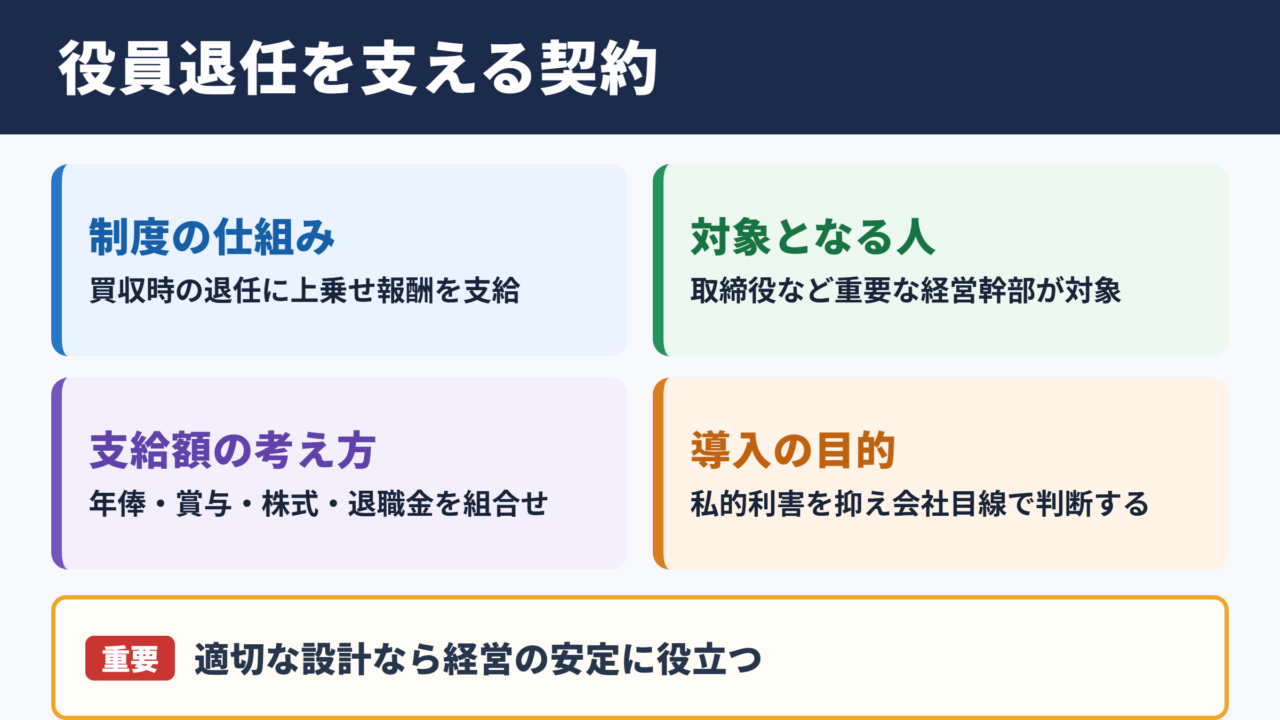
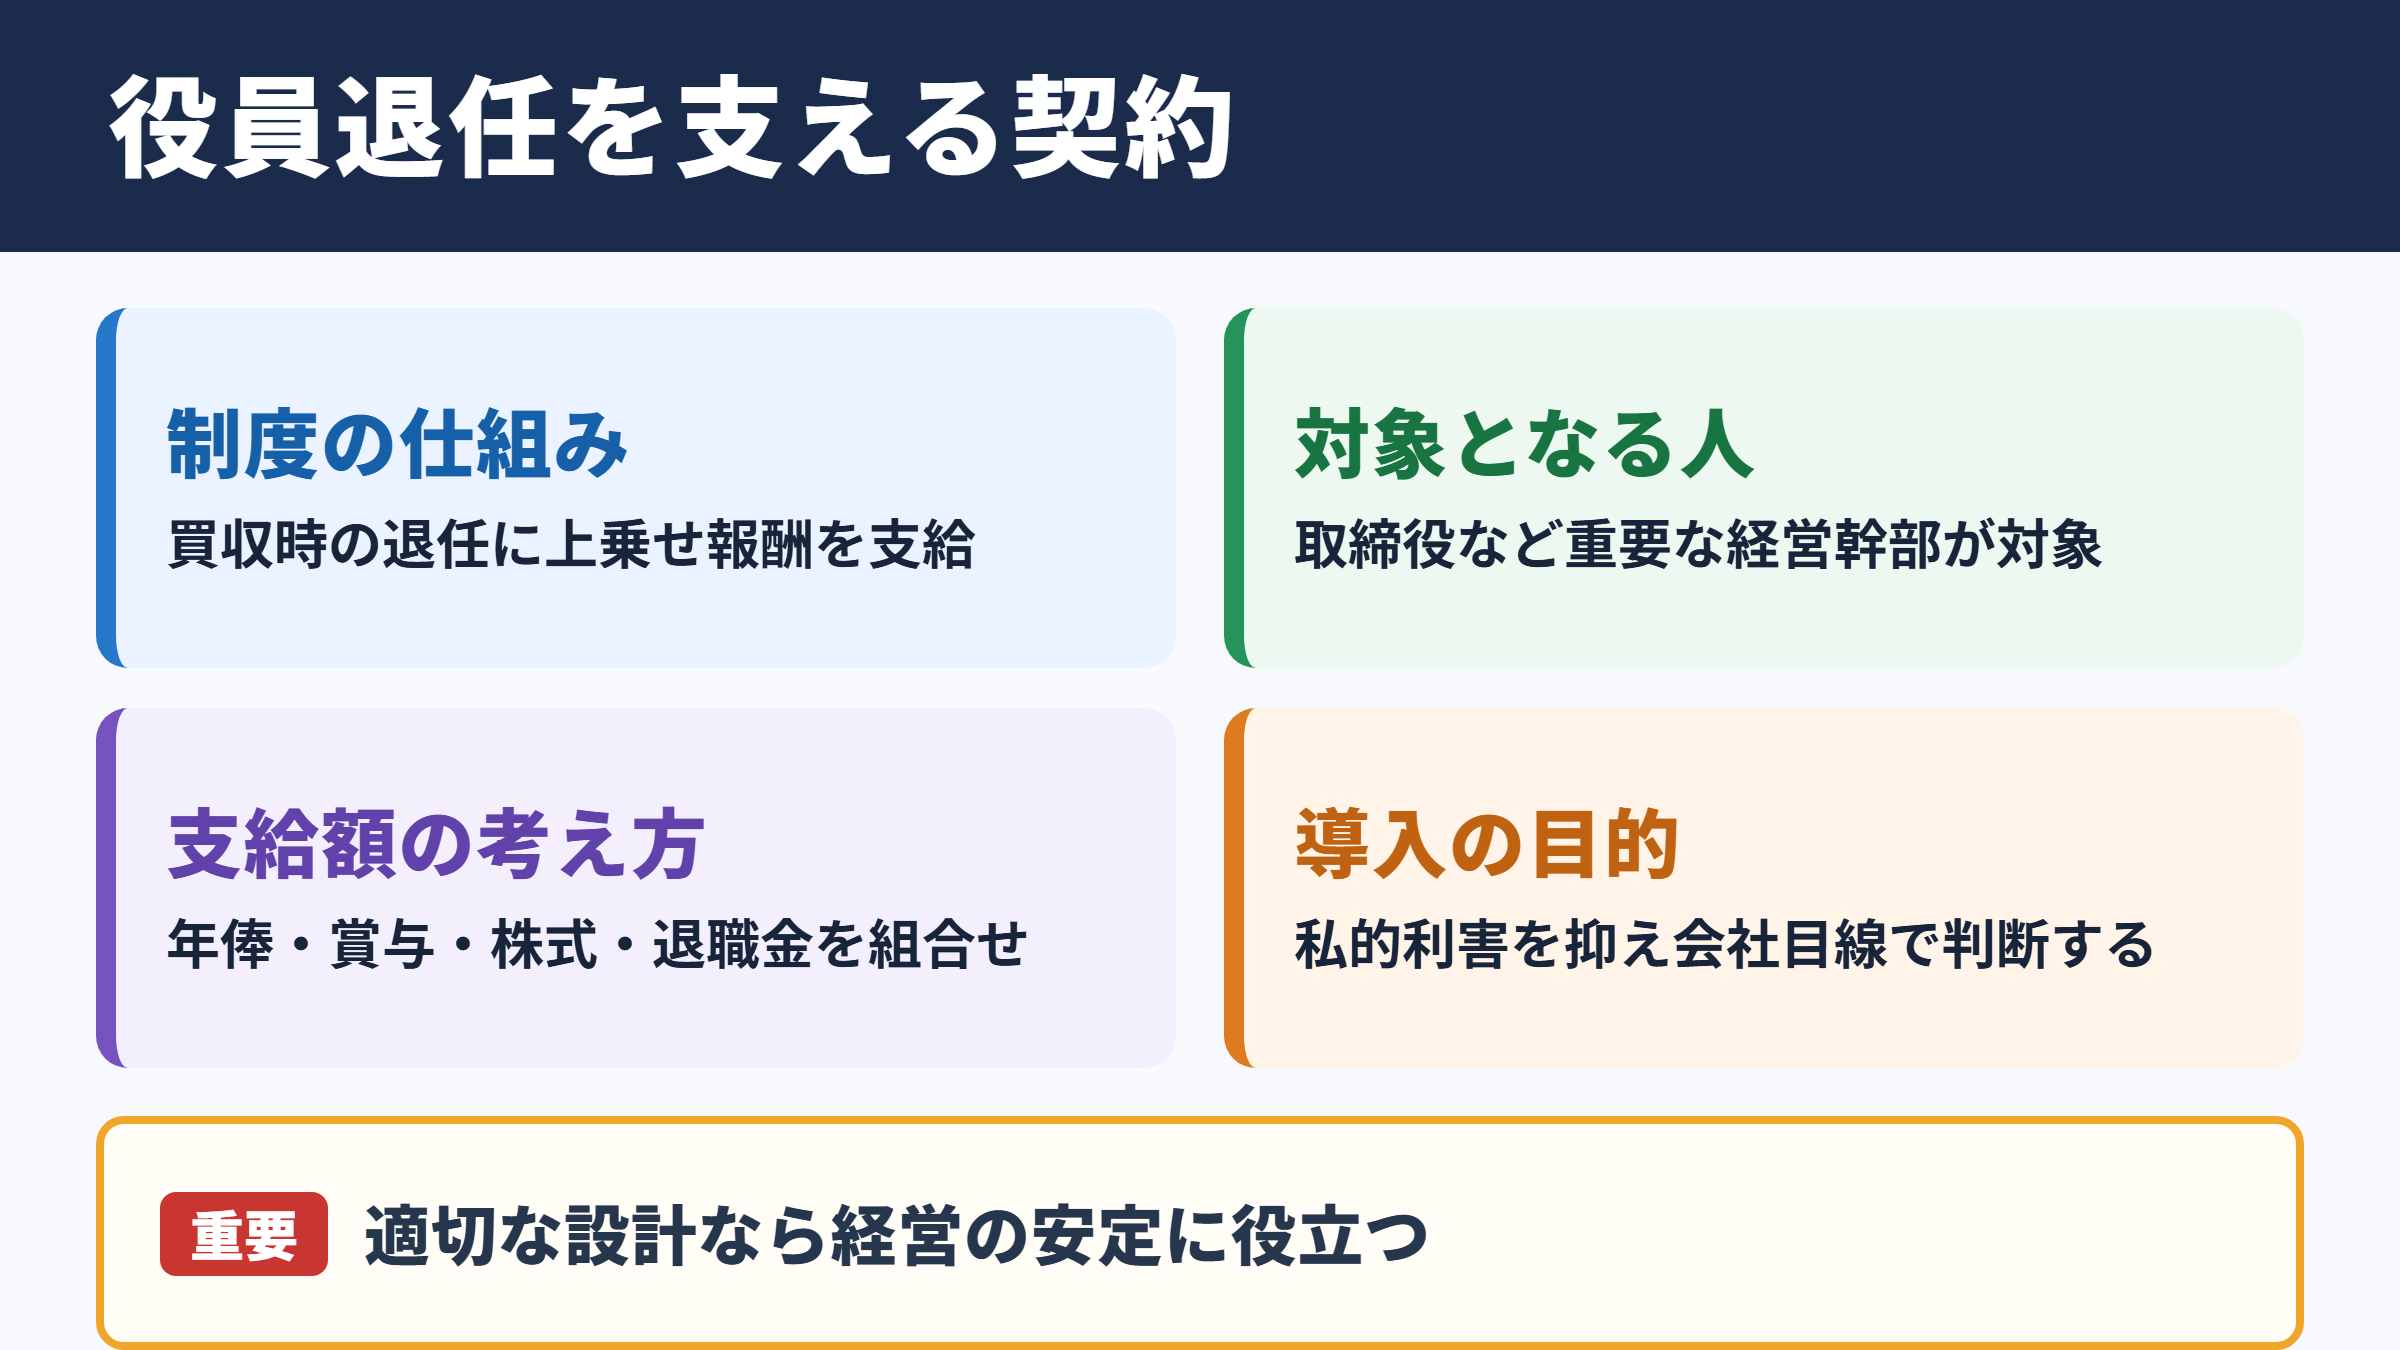
ゴールデンパラシュートとは、買収、合併、親会社の変更などにより役員が退任した場合に、通常の退職慰労金に上乗せして金銭や株式報酬を支給する契約です。
英語のGolden Parachuteは、高い地位から降りる人を安全に着地させる金色のパラシュートという比喩から生まれました。
対象は代表取締役、取締役、執行役員、重要な経営幹部などであり、一般従業員を含める制度とは区別して考えるのが一般的です。
支給額は年俸の数年分、未払いの賞与、株式報酬の権利確定、退職金の加算などを組み合わせて決められます。
支給額の考え方の例
基本報酬の年額×定めた年数+未確定の報酬+退職金加算額
ただし、役員ごとの在任期間、成果、買収後の処遇も考慮する必要があります。
導入によって目指す目的
最大の目的は、買収提案を受けた経営陣が自分の地位だけを心配せず、会社にとって望ましい提案かどうかを判断しやすくすることです。
買収が成立すれば退任する可能性が高い役員は、雇用や収入への不安から買収に過度に反対したり、反対に早期合意を急いだりするおそれがあります。
退任後の条件をあらかじめ定めることで、判断時の私的な利害を小さくする点に制度上の意義があります。
また、買収局面に入った企業は、顧客、従業員、取引先、金融機関への説明を同時に進めなければなりません。
重要な意思決定者が短期間で離脱する不安を抑えることも、導入目的の一つでしょう。
メリットとデメリットの全体像
ゴールデンパラシュートは、正しく設計されれば経営の安定に役立ちます。
一方で、支給額が過大なら買収コストを押し上げ、既存株主の利益を薄める原因になりかねません。
| 観点 | 主なメリット | 主なデメリット |
|---|---|---|
| 経営陣 | 退任後の生活不安を抑えられる | 保護が厚すぎるとの批判を招く |
| 会社 | 買収時の意思決定を安定させやすい | 買収価格や統合費用が増える |
| 株主 | 短期的な保身による判断を防ぎやすい | 会社資金の流出につながる |
| 買収者 | 退任条件が明確になり交渉しやすい | 追加負担が買収判断を難しくする |
ゴールデンパラシュートは役員への褒美ではありません。
買収局面で公正な判断を促すための契約であり、目的と金額の合理性を説明できる設計が不可欠です。
経営陣の保護と買収判断
続いては経営陣の保護と買収判断を確認していきます。
保身を減らす効果
買収提案を受けた取締役は、株主に対して企業価値の向上を目指す責任を負います。
しかし、自身の解任や報酬減額が予想される状況では、客観的な判断が難しくなる場面もあります。
合理的な退任補償は、経営陣が地位の維持だけを目的に動く誘惑を軽くする働きを期待できます。
たとえば、買収価格が高く株主に利益が見込める提案であっても、役員個人には退任リスクがあります。
この利害のずれを緩和できれば、提案内容、資金計画、雇用維持策、統合後の成長性を比較しやすくなります。
敵対的買収への防衛との違い
ゴールデンパラシュートは、買収防衛策の一種として紹介されることがあります。
ただし、買収者の議決権取得を直接妨げる制度ではなく、買収後に発生するコストを定める仕組みです。
ポイズンピルのように株式取得を難しくする対抗策とは性質が異なります。
買収の障害として機能する可能性はあるものの、中心にあるのは役員交代に伴う処遇の事前整理です。
そのため、導入時には防衛目的だけを強調するより、役員報酬制度やガバナンスの一部として説明するほうが適切です。
独立社外取締役の役割
制度の導入や支給判断を現経営陣だけで決めると、自己利益のための制度と受け取られるおそれがあります。
独立社外取締役、指名報酬委員会、監査役などが関与し、対象者、支給倍率、発動条件を検証する体制が重要です。
特に対象となる役員自身は、報酬決定に関する議論や決議から適切に距離を置く必要があります。
検討時の確認例
買収がなくても支給される条件になっていないかを確認します。
不正行為や重大な任務懈怠があった役員を支給対象から外せるかも重要です。
買収コストの増加と企業価値
続いては買収コストの増加と企業価値を確認していきます。
買収対価に与える影響
ゴールデンパラシュートの支払いは、買収後の企業が負担する費用になり得ます。
買収者は株式の取得額だけでなく、役員退任費用、統合費用、偶発債務、システム改修費などを含めて投資判断を行います。
そのため、補償額が大きいほど実質的な買収コストが増え、買収価格の提示額に影響する可能性があります。
支給額が企業規模や役員の責任に見合わなければ、企業価値を守る制度ではなく価値を削る費用になってしまいます。
適正水準を考える視点
適正な金額に絶対的な正解はありません。
売上高や時価総額だけではなく、役員の基本報酬、在任期間、代替人材の確保難易度、買収による失職可能性、国内外の同業他社水準を総合的に見ます。
年俸の数年分を基準とする方法は分かりやすい反面、業績悪化時や小規模企業では過大に見えることがあります。
固定額だけでなく、一定の業績要件や買収後の引継ぎ協力を条件にする考え方もあります。
比較のための考え方
補償額を算定する際は、役員個人への金額だけでなく、対象役員全員の合計額を確認します。
合計額が想定買収対価や純資産に占める比率も、株主説明では見逃せない指標です。
条件設計による過大支給の抑制
発動条件を明確に絞ることが、過大支給を避ける基本です。
単なる株主構成の変化ではなく、支配権の移転と対象役員の解任または実質的な不利益変更が重なった場合に限定する設計が考えられます。
自己都合退任、定年退任、業績不振による通常の解任まで対象にすると、制度の趣旨が曖昧になります。
返還条項や減額条項を設け、重大な不正や法令違反が判明した場合に支給を見直せるようにすることも有効です。
買収コストを意識するなら、支給額だけでなく発動条件を確認してください。
曖昧な条件は交渉の混乱を生み、明確な条件は当事者それぞれの予見可能性を高めます。
株主への影響と説明責任
続いては株主への影響と説明責任を確認していきます。
株主利益との関係
株主は会社の所有者として、役員報酬が企業価値の向上に結び付いているかを注視します。
ゴールデンパラシュートが買収提案を冷静に評価する助けになれば、株主にとっても利益があります。
反対に、役員だけに不当に有利な条件であれば、会社資金の私的な移転と受け止められかねません。
株主価値との整合性は、制度の名称ではなく支給理由と金額の合理性で判断されます。
開示で伝えるべき事項
上場会社では、役員報酬や重要な契約について、法令、取引所規則、コーポレートガバナンス上の観点から開示が求められる場合があります。
具体的な取り扱いは会社の状況や契約内容によって異なるため、法務や専門家による確認が必要です。
少なくとも、対象者、発動の要件、支給内容、金額または算定方法、決定手続きは、株主が理解しやすい形で示すことが望まれます。
情報を隠すのではなく、なぜこの条件が会社の中長期的な利益に資するのかを言葉で説明する姿勢が欠かせません。
株主総会と対話の進め方
大きな補償を伴う制度では、株主総会での報酬議案や役員選任議案に影響することがあります。
機関投資家や議決権行使助言会社は、金額の妥当性、独立した決定手続き、業績との連動性を重視する傾向があります。
導入前から主要株主との対話を行い、想定される懸念に答えられる準備を整えるとよいでしょう。
批判を避けるためだけの説明ではなく、制度が必要な場面と不要な場面を明確に示すことが信頼につながります。
批判の声とガバナンス対応
続いては批判の声とガバナンス対応を確認していきます。
よくある批判の内容
最も多い批判は、業績不振や買収失敗の責任がある経営者まで高額報酬で守られるのではないかというものです。
退任する役員に巨額の支払いが行われれば、従業員の雇用、取引先への支払い、研究開発投資より役員を優先したとの印象を与えることもあります。
また、買収を難しくして既存経営陣の地位を守るための仕組みではないかという疑念も生じやすいでしょう。
批判を招きやすい制度設計
固定額が大きすぎる場合、対象者が広すぎる場合、業績や任務懈怠を考慮しない場合は、批判が強まりやすくなります。
買収の成立だけで直ちに支給される条件も、役員が株主利益より早期の取引成立を優先する不安を生みます。
支給の根拠を説明できない制度は、どれほど契約上有効でも信頼を失いやすい点に注意が必要です。
信頼を保つための統制
報酬委員会に独立性を持たせ、外部比較データや専門家の意見を活用しながら決定する方法があります。
定期的な見直し期限を設け、会社規模や報酬水準の変化に応じて制度を更新することも大切です。
さらに、重大な不祥事、背任、会計不正などが確認された場合の不支給や返還を明記すれば、制度の緊張感を保ちやすくなります。
批判への最も有効な対応は、過大な制度を言い換えて説明することではありません。
独立した審査、明確な発動条件、合理的な金額、透明な開示を積み重ねることです。
導入時の実務ポイント
続いては導入時の実務ポイントを確認していきます。
導入目的の文書化
最初に、なぜ自社に制度が必要なのかを文書で整理します。
事業再編の可能性が高い、創業者依存から脱却したい、重要人材の定着を図りたいなど、具体的な経営課題と結び付けることが大切です。
目的が不明確なまま雛形を導入すると、後から株主や買収者に説明できなくなります。
契約条項の確認
契約書では、支配権変更の定義、対象となる役職、退任の類型、支給時期、税務上の扱い、秘密保持、競業避止、返還条件を整理します。
会社法上の役員報酬に関する手続きや、取締役会、株主総会で必要となる決議も確認しなければなりません。
法務、税務、人事、財務の観点を分けずに検討することが、実務上の手戻りを減らします。
導入後の見直し体制
導入して終わりではなく、毎年または一定期間ごとに条件を見直す運用が必要です。
会社の規模、資本政策、役員構成、事業環境が変われば、数年前に妥当だった補償額が過大になることもあります。
有事の買収局面で初めて契約内容を確認するのでは遅いため、平時から取締役会で点検する体制を整えましょう。
まとめ
ゴールデンパラシュートは、買収によって退任する経営陣の処遇を事前に定め、冷静な経営判断を支えるための仕組みです。
経営陣の保身を抑えられる可能性がある一方、買収コストの増加、株主価値の低下、過大報酬への批判といったデメリットも伴います。
導入する際は、目的、支給額、発動条件、独立した決定手続き、開示の分かりやすさを一体で設計することが重要です。
経営陣を守ることと株主を守ることを対立させず、企業価値の向上に役立つ契約になっているかを継続して確認する姿勢が求められます。