インデックス投資の意味をわかりやすく!ビジネスでの使い方・例文・関連語との違いも(定義・特徴・使う場面・注意点など)
インデックス投資は、投資信託や資産運用の話題で頻繁に使われる言葉です。
一方で、個別株投資との違い、ビジネスの会話で使う際の意味、長期運用に向く理由まで説明するとなると、曖昧なまま理解している方もいるでしょう。
この記事では、インデックス投資の基本的な定義から、代表的な指数、使い方の例文、関連語との違い、始める前の注意点までをわかりやすく解説します。
資産形成の提案を行う方はもちろん、金融ニュースや企業の福利厚生制度を理解したい方にも役立つ内容です。
インデックス投資の意味と基本の考え方
それではまずインデックス投資の意味と、投資判断で押さえたい基本を解説していきます。
市場全体の値動きを目指す投資手法
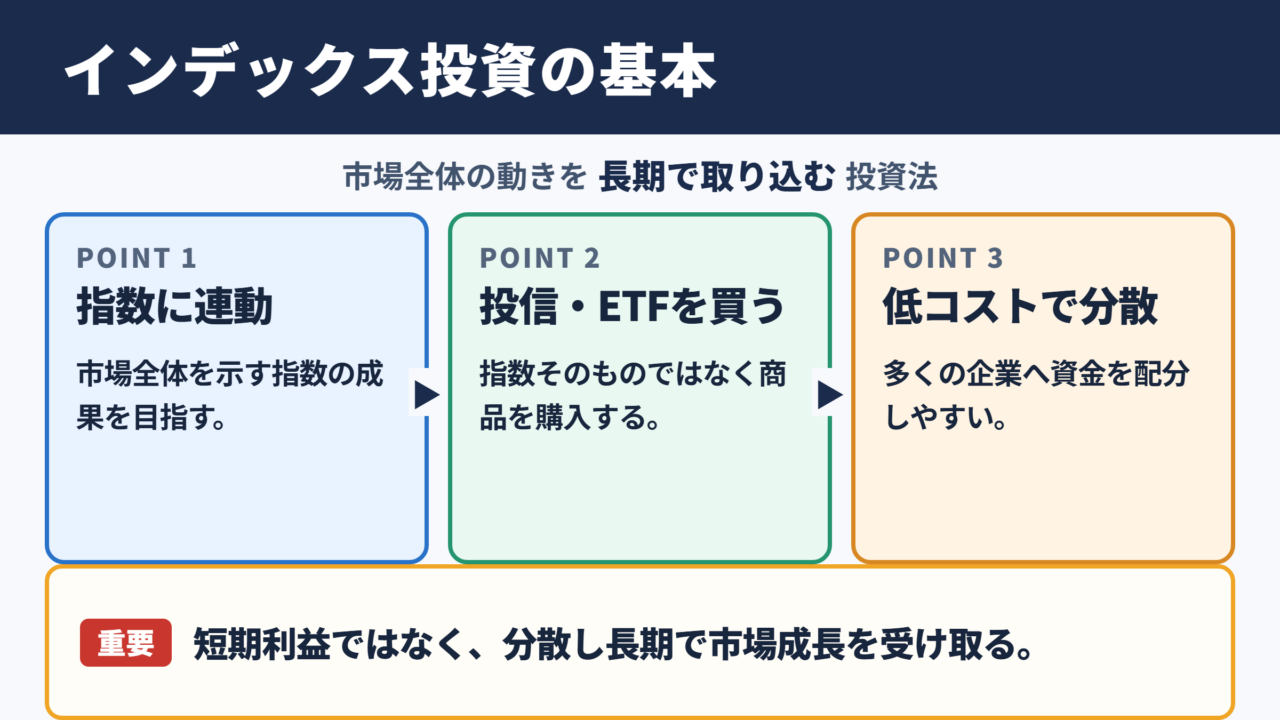
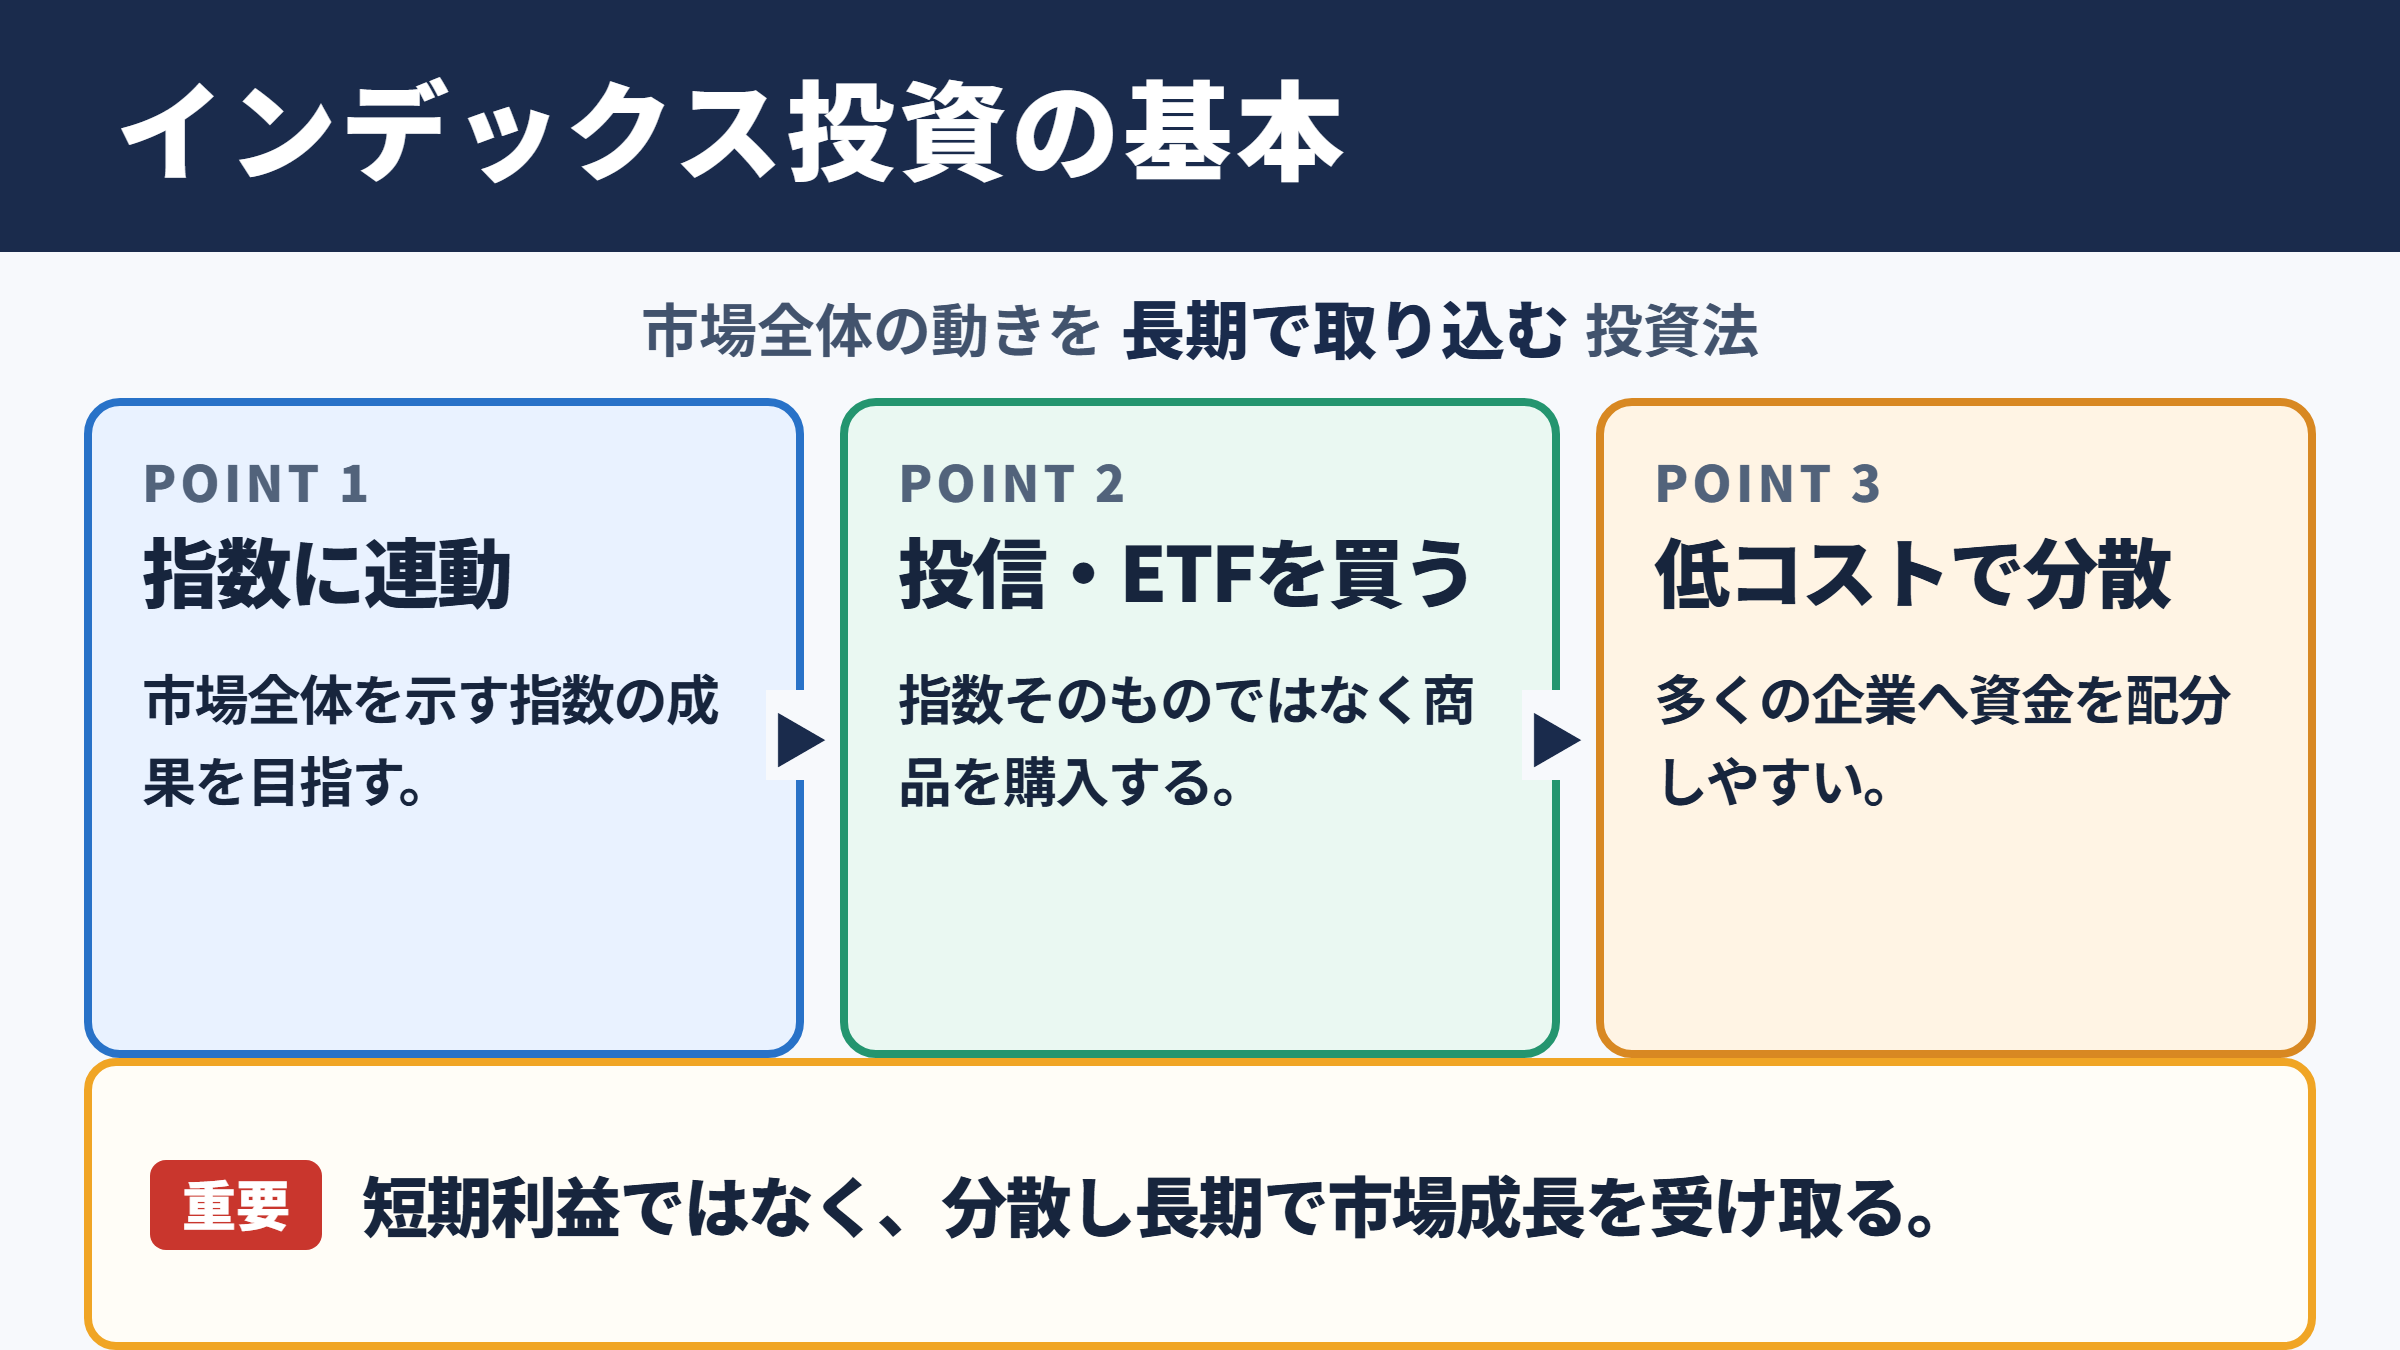
インデックス投資とは、株価指数などの市場全体の動きを示す指標に連動する成果を目指す投資手法です。
ここでいうインデックスは指数を意味し、日本株であれば日経平均株価やTOPIX、米国株であればS&P500やNASDAQ総合指数などが代表例となります。
投資家は指数そのものを直接購入するのではなく、その指数への連動を目標にした投資信託やETFを購入します。
たとえばS&P500に連動する商品を保有すると、米国の主要企業群に幅広く投資するのと近い状態をつくれます。
一社の成長だけを狙うのではなく、経済や市場の長期的な成長を取り込もうとする点が大きな特徴です。
結論として押さえたい特徴
インデックス投資は、低コストで分散投資を行いやすく、長期積立と相性がよい方法と考えると理解しやすいでしょう。
指数に含まれる銘柄は数十社から数千社に及ぶため、少額の投資信託でも複数の企業や国、業種へ資金を配分しやすくなります。
また、運用担当者が銘柄を厳選して売買を繰り返す手法と比べ、運用の仕組みが比較的シンプルです。
そのため、信託報酬などの継続コストを抑えた商品が多く見られます。
インデックス投資は短期間で必ず利益を得る方法ではありません。
市場全体の成長を長期で受け取りながら、分散と継続によってリスクの偏りを抑える考え方です。
指数に連動する仕組み
インデックスファンドは、対象となる指数の構成銘柄や比率に近づくように資産を保有します。
たとえばTOPIX連動型のファンドでは、TOPIXを構成する企業に時価総額などに応じて投資する設計が一般的です。
実際の値動きは、信託報酬、売買コスト、税金、現金保有の比率などにより指数と完全には一致しません。
この差はトラッキングエラーと呼ばれ、商品を比較する際の確認項目になります。
とはいえ、利用者にとって最も重要なのは、どの指数に連動する商品なのかを理解して選ぶことでしょう。
投資成果のイメージは次のように考えられます。
保有資産の増減は対象指数の値動きから信託報酬や各種コストの影響を差し引いたものに近づきます。
インデックス投資で使われる代表的な指数
続いては、インデックス投資の対象になりやすい代表的な指数を確認していきます。
日本株を対象にする指数
日本株の指数としてよく知られているのが日経平均株価とTOPIXです。
日経平均株価は日本を代表する225銘柄を対象とし、報道でも日々の数値が広く紹介されています。
TOPIXは東京証券取引所プライム市場を中心とする幅広い銘柄を対象にしており、日本株市場全体の動向を捉えやすい指数として活用されます。
どちらが絶対によいというものではなく、採用銘柄、算出方法、業種構成が異なることを知っておく必要があります。
日本企業を中心に資産を持ちたい場合は、国内株式インデックスファンドの対象指数を確認するとよいでしょう。
米国株と世界株を対象にする指数
S&P500は、米国を代表する大企業約500社を対象にした株価指数です。
世界的な知名度を持つ企業を多く含むため、米国株投資の入口として選ばれることがあります。
一方で、全世界株式指数に連動する商品では、日本、米国、欧州、新興国などの株式市場へ幅広く投資できます。
投資先を一国に絞るか、世界全体へ広げるかは、資産配分を考えるうえで重要な違いです。
成長への期待だけでなく、為替変動や地域ごとの経済状況も含めて理解することが求められます。
債券やREITを対象にする指数
インデックス投資の対象は株式だけではありません。
国内債券、外国債券、先進国債券、新興国債券、不動産投資信託であるREITにも、連動を目指す指数があります。
値動きの異なる資産を組み合わせることで、株式だけに集中した場合とは違う値動きの特性を持たせることができます。
ただし、債券ファンドにも金利変動リスクや為替リスクがあり、REITにも不動産市況の影響があります。
分散という言葉だけで安心せず、対象資産の中身を把握する姿勢が欠かせません。
| 主な対象 | 代表的な指数の例 | 特徴 |
|---|---|---|
| 日本株 | 日経平均株価 TOPIX | 国内企業の成長や景気の影響を受けやすい |
| 米国株 | S&P500 NASDAQ総合指数 | 米国企業へ投資でき、為替の影響も受ける |
| 世界株 | 全世界株式指数 | 複数の国や地域へ幅広く分散しやすい |
| 債券 | 国内債券指数 外国債券指数 | 金利変動や発行体の信用状況を確認する |
| 不動産 | J REIT指数など | 不動産市況と分配金の変動が影響する |
インデックス投資のビジネスでの使い方
続いては、ビジネスシーンにおけるインデックス投資という言葉の使い方を確認していきます。
資産形成の提案での使い方
金融機関、保険会社、企業の人事部門などでは、従業員や顧客の資産形成を説明する場面があります。
その際には、インデックス投資を長期、積立、分散を実践する選択肢として紹介するケースが多いでしょう。
ただし、説明する側は値上がりを約束する表現を避け、元本割れの可能性も明確に伝える必要があります。
制度や商品を案内する場合も、特定の商品を勧めるだけでなく、投資目的やリスク許容度に応じた検討を促すことが大切です。
企業の福利厚生と確定拠出年金での使い方
企業型確定拠出年金や個人型確定拠出年金では、インデックスファンドが選択肢として並ぶことがあります。
従業員向けの説明会では、国内外の株式や債券に連動する商品があり、それぞれ値動きと費用が異なることを伝えます。
たとえば、長期にわたり積立を続ける予定の人には、コストと分散範囲を比較する視点が有用です。
短期的な相場予測だけで商品を入れ替えるのではなく、老後資金などの目的から逆算して配分を考えるという説明が適しています。
会議や資料で使える例文
インデックス投資は専門用語として使われやすいため、相手の知識に合わせた補足を添えると伝わりやすくなります。
当社の金融教育では、長期の資産形成に向けた選択肢としてインデックス投資の仕組みを説明します。
提案資料では、個別株への集中投資とインデックス投資のリスク特性を比較してください。
確定拠出年金の加入者には、信託報酬を確認したうえでインデックスファンドを検討するよう案内しています。
取引先との会話では、投資手法を前提知識として扱わず、指数に連動する投資であることを一言で補足すると親切です。
投資経験が少ない相手には、専門用語を重ねるよりも、複数の企業へまとめて投資しやすい仕組みと説明すると理解につながります。
アクティブ投資と関連語との違い
続いては、混同されやすい投資用語とインデックス投資の違いを確認していきます。
アクティブ投資との違い
アクティブ投資は、運用担当者が企業分析や市場予測を行い、指数を上回る成果を目指す手法です。
有望と考える銘柄を選んだり、景気の変化を予測して資産配分を変更したりする点に特徴があります。
これに対してインデックス投資は、市場平均に近い成果を目指す受動的な運用です。
アクティブ投資が常に不利という意味ではありませんが、一般に調査や売買の費用がかかりやすく、商品ごとの運用方針にも差があります。
比較する際は過去の成績だけでなく、コスト、投資対象、リスク、運用担当者の方針を確認しましょう。
個別株投資との違い
個別株投資は、特定の企業の株式を選んで投資する方法です。
企業の製品、業績、財務、競争力を分析し、成長が期待できる銘柄を選ぶ楽しさがあります。
その一方で、保有銘柄が少ないと、一社の不祥事や業績悪化が資産全体に与える影響が大きくなります。
インデックス投資では多数の企業を含む商品を選びやすいため、個別企業に固有のリスクを分散しやすい点が異なります。
ただし、市場全体が下落する局面では、分散していても資産価値が下がる可能性があります。
積立投資と分散投資との違い
積立投資は、毎月など決めたタイミングで一定額を投資する方法です。
分散投資は、投資先、資産、地域、時間を分けてリスクの集中を抑える考え方を指します。
インデックス投資は投資対象の選び方であり、積立投資は資金を投入する方法です。
したがって、インデックスファンドを毎月購入すれば、インデックス投資と積立投資を組み合わせることになります。
言葉の役割を分けて捉えると、資産運用の説明や社内資料でも誤解が減るでしょう。
| 用語 | 主な考え方 | インデックス投資との関係 |
|---|---|---|
| インデックス投資 | 指数への連動を目指す | 投資対象を選ぶ基本方針 |
| アクティブ投資 | 指数を上回る成果を目指す | 対比されることが多い運用方針 |
| 個別株投資 | 特定企業の株式を選ぶ | 銘柄選択の集中度が異なる |
| 積立投資 | 定期的に一定額を投資する | インデックス投資と併用できる |
| 分散投資 | 資産や地域を分ける | インデックス投資で実現しやすい |
インデックス投資を使う場面と選び方
続いては、インデックス投資を検討しやすい場面と、商品選びの視点を確認していきます。
長期の資産形成を目指す場面
教育資金、住宅購入後の将来資金、老後資金など、すぐに使う予定がない資金の運用では、長期的な視点が重要になります。
インデックス投資は、短期間の上下を完全に避けるものではありません。
それでも、長い時間をかけて経済成長の恩恵を取り込む考え方と相性がよいため、長期目線の資産形成で検討されます。
生活費や緊急時の資金まで投資に回さないことが、無理のない継続につながります。
まずは家計の収支と必要な現金を整理し、余裕資金の範囲を決めることから始めましょう。
投資信託とETFの選び分け
インデックス投資を実践する商品には、主に投資信託とETFがあります。
投資信託は、少額から自動積立を設定しやすく、価格を気にしすぎず継続したい人に向いています。
ETFは証券取引所に上場しており、株式と同じように市場価格で売買できる点が特徴です。
どちらを選ぶ場合でも、対象指数、信託報酬、純資産総額、運用実績、購入時と売却時の条件を比べる必要があります。
商品選びでは、人気ランキングだけで判断しないことが重要です。
何に投資する商品なのか、年間でどの程度の費用がかかるのか、自分の目的と合うのかを順番に確認しましょう。
資産配分を考える視点
投資対象を一つに決める前に、資産全体でどのような配分にするかを考える必要があります。
若い世代で運用期間が長い場合と、数年以内に資金を使う予定がある場合では、受け入れられる値動きの大きさが異なります。
株式比率を高めれば成長を期待できる一方、下落時の変動も大きくなりやすい傾向があります。
債券や預金を組み合わせることで、必要な時期に資金を取り出しやすくする考え方もあります。
正解が一つに決まるのではなく、目的、期間、家計、心理的な負担に合う配分を探すことが大切です。
配分を考える際は、近いうちに使う資金は預金などで確保し、長期間使わない余裕資金を投資に回すという整理が基本になります。
市場が下落した場合でも継続できる金額に抑えることが、計画を守るポイントです。
インデックス投資で注意したいリスクと誤解
続いては、始める前に理解しておきたいリスクと、よくある誤解を確認していきます。
元本保証ではない点
インデックス投資は分散しやすい方法ですが、預金のような元本保証はありません。
株式市場が下落すれば、株式インデックスファンドの基準価額も下がる可能性があります。
特に、積立を始めた直後に評価額が下がることも十分にあり得ます。
短期的な値動きだけを見て慌てて売却すると、長期で持つという当初の目的が崩れることがあります。
投資前に、どの程度の損失なら冷静に保有を続けられるかを想定しておくとよいでしょう。
為替と国際分散のリスク
海外資産に投資する場合、投資先の株価だけでなく為替レートも円換算の資産額に影響します。
海外の株価が上がっていても、円高が進むことで円換算の評価額が伸びにくいことがあります。
反対に、海外の株価が横ばいでも円安によって評価額が増える場合もあります。
世界株式への投資は地域分散につながる一方で、為替変動をなくすものではありません。
海外投資は成長機会と為替リスクを同時に持つと理解しておくことが必要です。
コストと制度の確認不足
信託報酬がわずかに違うだけでも、長期保有では資産額に影響する場合があります。
同じような指数に連動する商品でも、費用、購入方法、分配方針、税制上の扱いが異なることがあります。
また、NISAや確定拠出年金などの制度を利用する場合は、対象商品、非課税の条件、拠出上限、引き出しに関するルールを確認しましょう。
制度は変更される可能性があるため、利用時点の公式情報を参照する姿勢が大切です。
インデックス投資は、放置すればよいという意味ではありません。
目標額、資産配分、家計の変化、保有商品の費用を定期的に見直しながら、必要以上に売買しないバランスが重要です。
インデックス投資の意味を理解するためのまとめ
インデックス投資とは、日経平均株価、TOPIX、S&P500、全世界株式指数など、市場の動きを表す指数への連動を目指す投資手法です。
少額から複数の企業や地域に投資しやすく、低コスト、分散、長期積立を重視する資産形成で活用されます。
アクティブ投資は指数を上回る成果を目指すのに対し、インデックス投資は市場平均に近い成果を目標にする点が大きな違いです。
ビジネスでは、従業員向け金融教育、確定拠出年金の説明、資産形成の提案資料などで使われることがあります。
ただし、元本保証ではなく、市場下落、為替変動、金利変動などのリスクがあります。
自分の目的、投資期間、必要資金、リスク許容度を整理したうえで、対象指数とコストを確認して選ぶことが重要でしょう。
言葉の意味を正しく理解し、無理のない範囲で長く続けられる運用計画につなげてください。