償還の意味と読み方をわかりやすく!ビジネスでの使い方・返済との違い・債券・ローンへの応用も(借りたお金を返す・債務の弁済・債券の満期返還など)
「償還」は金融や経理の文書で見かける一方、日常会話ではあまり使わない言葉です。
読み方、返済との違い、債券やローンでの具体的な扱いを理解すると、契約書や投資商品の説明を落ち着いて読めるようになります。
言葉だけを暗記するのではなく、誰が何をどの時点で返すのかに注目すると、実務上の意味がつかみやすくなるでしょう。
償還の意味と読み方
それではまず償還の意味と読み方について解説していきます。
償還の基本的な定義
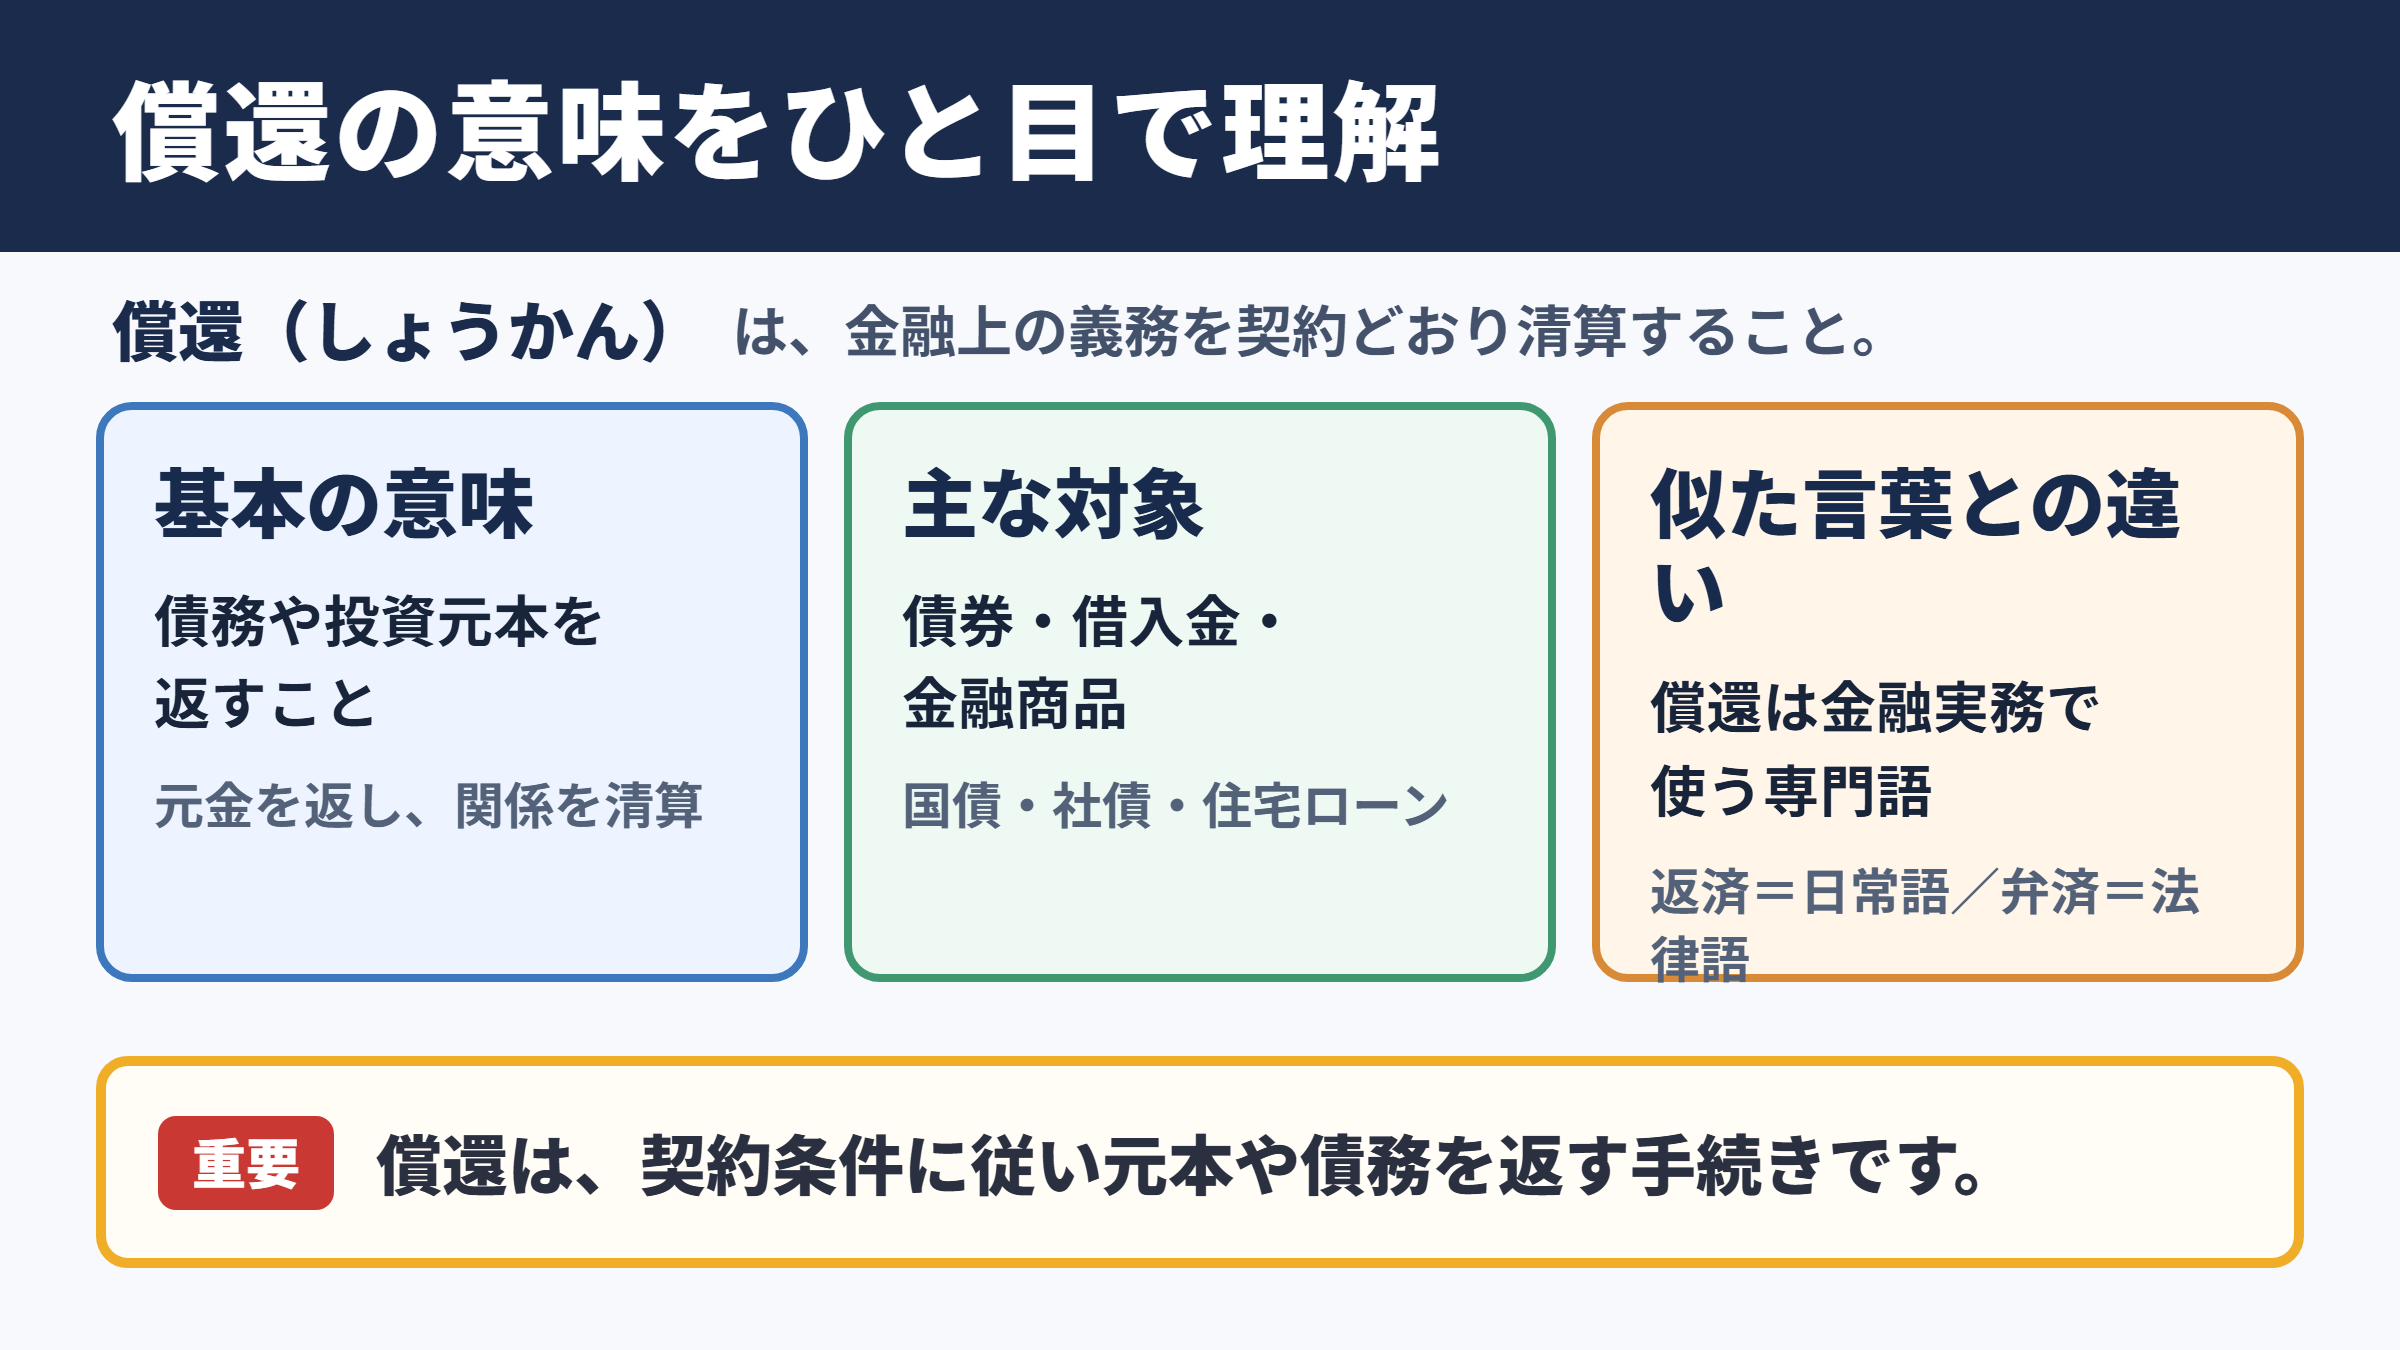
償還は「しょうかん」と読み、借りたお金、負っている債務、投資した元本などを返すことを指す言葉です。
金融分野では、単にお金を渡す行為よりも、契約にもとづいて元金や債務を消滅させる手続きを表す場合が多いでしょう。
たとえば企業が社債を発行すると、投資家から資金を受け取ります。
満期になった際に企業が投資家へ額面金額を返す行為が、社債の償還です。
住宅ローンで借入残高を返し終えることも、広い意味では債務の償還に含まれます。
ただし、場面によっては元本を返す意味が中心となり、利息や手数料は区別して説明される点に注意が必要です。
償還は、負っている金銭上の義務を契約条件に従って返し、債務や投資元本の関係を清算する意味で使われます。
返済と弁済との使い分け
返済は、借りたお金を返す意味で日常的に使われる言葉です。
カードローンの毎月返済、銀行への返済、友人への返済など、対象や場面を幅広く選びません。
一方で償還は、債券、借入金、国債、社債、保険、会計処理といった、やや専門性のある文脈で用いられます。
弁済は法律上の用語であり、金銭の支払いだけでなく、契約上の債務を果たして消滅させることを意味します。
返済は日常語、償還は金融実務の語、弁済は法律上の語と整理すると分かりやすいでしょう。
| 言葉 | 主な意味 | よく使う場面 |
|---|---|---|
| 償還 | 債務や元本を返すこと | 債券、借入金、会計、金融商品 |
| 返済 | 借りたお金を返すこと | ローン、カード、個人間の貸し借り |
| 弁済 | 債務を履行して消滅させること | 契約、法律、債権回収 |
償還が使われる対象
償還の対象は、現金の借入だけとは限りません。
代表例には国債や社債などの債券、住宅ローンや事業融資、投資信託の償還金、生命保険の満期保険金があります。
投資信託では、信託期間が終わると運用資産を換金し、保有者へお金を戻すことがあります。
このときに受け取る金額を償還金と呼びます。
額面どおりに戻る場合もあれば、運用成果によって受取額が変わる場合もあるため、償還という言葉だけで元本保証と判断しないことが大切です。
ビジネスにおける償還の使い方
続いてはビジネスにおける償還の使い方を確認していきます。
借入金の償還予定
企業が銀行から設備資金や運転資金を借りる場合、返済の予定表には「元金償還額」や「償還期限」といった表現が使われます。
元金償還額は、各回の支払いのうち、借入残高そのものを減らす部分です。
利息の支払いとは区別して管理する必要があります。
資金繰り表では、元金の償還予定を把握しなければ、将来必要になる現預金を見誤るおそれがあります。
特に複数の融資がある会社では、返済日、返済方法、繰上償還の可否を一覧にしておくと安心でしょう。
借入残高が一千万円で、毎月の元金償還額が二十万円なら、利息を除いた残高は原則として毎月二十万円ずつ減少します。
実際の支払額は、元金償還額に利息や手数料を加えた金額です。
債券発行企業の償還責任
社債を発行する企業は、契約で定めた満期日に元本を償還する責任を負います。
満期までに必要な資金を準備できなければ、信用不安や資金調達の難航につながる可能性があります。
そのため企業は、満期日に一括で返す満期一括償還だけでなく、期間中に少しずつ返す定時償還を選ぶこともあります。
早期に返す繰上償還を行う契約もあり、金利環境や資金余力によって判断されます。
償還条件は投資家にとって回収時期を左右する重要事項であり、発行体にとっては資金計画の土台です。
社内文書での自然な表現
ビジネス文書では、対象と期限を明確にして使うと誤解を減らせます。
「借入金の償還予定を資金繰り表へ反映する」「社債の償還原資を確保する」「満期償還に伴う支払いを確認する」といった表現が自然です。
一方、日常的な立替金の精算まで償還と呼ぶと、少し堅く聞こえることがあります。
社内メールでは「返済」や「精算」、決算資料や契約書では「償還」を選ぶと、文章の目的に合いやすいでしょう。
債券の償還と満期
続いては債券の償還と満期を確認していきます。
満期償還の仕組み
債券は、国、地方公共団体、企業などが資金を集めるために発行する有価証券です。
購入した投資家は、原則として利子を受け取り、満期日に元本の返還を受けます。
この満期日の元本返還が満期償還です。
額面百万円の債券を満期まで保有し、契約条件どおり百万円を受け取るなら、額面で償還されたと説明できます。
ただし、市場で買った価格と償還額は一致しないことがあります。
額面百万円の債券を九十八万円で購入し、満期に百万円で償還された場合、利子とは別に二万円の差額が生じます。
反対に百二万円で購入した場合は、満期まで保有すると額面との差額が不利になる可能性があります。
期限前償還と繰上償還
満期より前に元本が返されることを、期限前償還や繰上償還と呼びます。
発行体が契約で認められた条件にもとづき、早めに債券を買い戻す形が代表例です。
金利が下がった局面では、発行体が高い利率の債券を早期償還し、低い利率で資金を調達し直すことがあります。
投資家にとっては予定より早く資金が戻るため、再投資先を探す必要が出てくるでしょう。
高い利子を長く受け取れるとは限らないため、購入前には繰上償還条項の有無を確認したいところです。
償還差損益の考え方
購入価格と償還金額との差額は、償還差損益として意識されます。
額面より低い価格で買い、額面で償還されれば差益になりやすく、額面より高い価格で買えば差損になる可能性があります。
ただし税務や会計上の取扱いは、債券の種類、保有目的、購入方法によって変わることがあります。
利回りを見る際には表面利率だけでなく、購入価格、残存期間、償還額を合わせて確認することが欠かせません。
債券の収益性は利子だけでは決まりません。
購入価格と償還額の差、途中売却の価格変動、期限前償還の可能性まで見て判断することが重要です。
ローン返済と元金償還
続いてはローン返済と元金償還を確認していきます。
元利均等返済の特徴
住宅ローンなどで多い元利均等返済は、毎月の返済額が原則として一定になる方法です。
毎月の支払額には元金償還額と利息が含まれています。
返済開始直後は利息の割合が大きく、時間の経過とともに元金の割合が増えていく構造です。
家計の支払額を見通しやすい反面、同じ返済期間なら元金均等返済より総支払利息が多くなる場合があります。
返済予定表で「元金」「利息」「返済後残高」を確認すると、償還の進み方が見えるでしょう。
元金均等返済の特徴
元金均等返済では、毎月返す元金の額を一定にします。
借入残高が早く減るため、利息の計算対象も徐々に小さくなります。
初期の返済負担は重くなりやすい一方、総返済額を抑えやすい点が特徴です。
どちらが向くかは、収入の見通し、貯蓄、教育費や事業資金など、将来の支出との兼ね合いで変わります。
月々の負担だけでなく、元金がどの速度で償還されるかを見ることが判断のポイントです。
借入額三千万円、返済期間三十年の場合、元金均等返済では毎月の元金部分はおおむね一定です。
元利均等返済では月額をならすため、初期は利息の比重が高くなります。
繰上返済と一部繰上償還
余裕資金ができた際に、通常の返済とは別に元金を返すことを繰上返済といいます。
金融機関や商品によっては、一部繰上償還という名称で案内されることもあります。
返済期間を短くする期間短縮型と、毎月の返済額を減らす返済額軽減型が代表的です。
一般に、早い時期に元金を減らすほど、その後の利息を抑える効果は大きくなります。
ただし手元資金を使い切ると、病気、失業、急な修繕費などに対応しにくくなります。
繰上償還の手数料、住宅ローン控除、生活防衛資金も確認したうえで決めると安心です。
会計と税務における償還
続いては会計と税務における償還を確認していきます。
借入金の帳簿処理
借入時には借入金という負債が計上され、元金を返すたびにその残高が減少します。
この元金部分が借入金の償還です。
利息は借入金そのものを減らす支払いではなく、支払利息などの費用として区別されます。
元金と利息を混同すると、負債残高や費用の集計が正しくなくなるおそれがあります。
返済予定表を根拠資料として保存し、月次で残高を照合する運用が実務的です。
社債償還の資金管理
社債は多額の資金を一度に調達できる反面、償還日には大きな資金需要が発生します。
企業は営業活動で得る資金、手元現金、新規借入、借換えなどを踏まえ、償還原資を計画します。
返済が数年先であっても、満期が集中する時期を早めに把握することが必要です。
償還原資の不足は資金繰り悪化に直結する問題であるため、経営会議や予算管理でも重要な確認項目になります。
税務確認で注意したい点
債券の償還差損益や投資信託の償還金には、商品ごとに異なる税務上の扱いが関係することがあります。
個人か法人か、特定口座か一般口座か、取得価額を把握できるかによって、確認すべき資料も変わります。
金融機関から交付される取引報告書、償還のお知らせ、年間取引報告書は大切に保管しましょう。
税額の判断に迷う場合は、商品説明書や公的な案内を確認し、必要に応じて税理士などの専門家へ相談する方法があります。
会計では、元金の償還と利息の支払いを分けて処理することが基本です。
投資商品の償還では、受取金額だけでなく取得価額と関連書類も確認しましょう。
償還の意味と読み方のまとめ
償還は「しょうかん」と読み、借入金、債券の元本、投資信託などに関する金銭上の義務を返すことを意味します。
返済と近い言葉ですが、償還は債券や融資など金融実務で使われやすく、弁済は法律上の意味合いが強い表現です。
債券では満期償還、ローンでは元金償還や繰上償還という形で登場します。
誰が、何を、いつ、どの条件で返すのかを確認すれば、契約書や商品説明の内容を整理しやすくなります。
利息、購入価格、手数料、期限前償還の条件まで目を向けることが、資金管理と投資判断の両方に役立つでしょう。