カーブアウトの意味をわかりやすく!ビジネスでの活用例・スピンオフとの違い・手順も(事業分離・M&A・子会社化など)
カーブアウトは、企業が事業の一部を切り出し、新たな会社として独立させる経営手法です。
事業の成長余地を広げたい場面だけでなく、不採算事業の整理、M&Aの実行、後継者問題への対応など、幅広い経営課題に活用されています。
一方で、スピンオフや会社分割、事業譲渡と混同されやすく、目的や手続きの違いを理解しないまま進めると想定外のコストや人材流出につながるおそれもあります。
この記事では、カーブアウトの基本的な意味から活用例、スピンオフとの違い、実務上の手順までをわかりやすく解説します。
カーブアウトの意味と活用効果

それではまず、カーブアウトの意味と、企業経営で注目される理由について解説していきます。
カーブアウトの基本的な意味
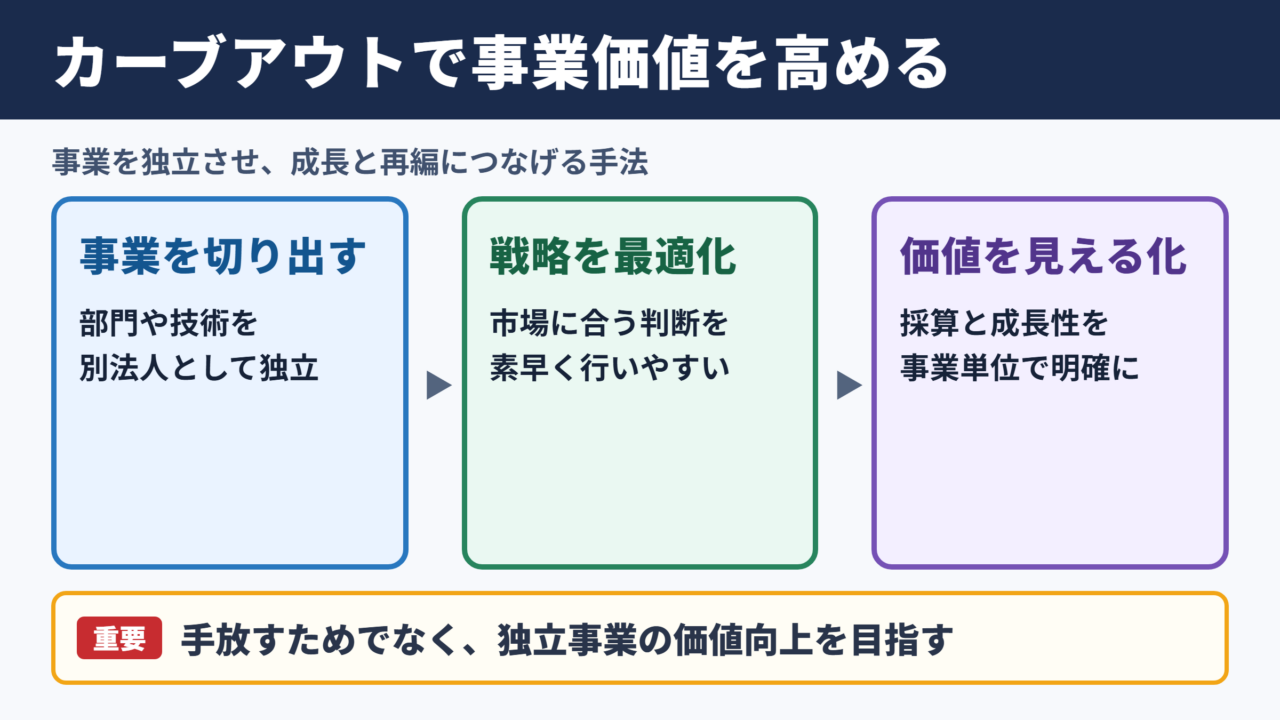
カーブアウトとは、会社が保有する事業部門、商品ライン、拠点、技術部門などを本体から切り離し、別法人として独立させることです。
英語のcarve outには、全体から必要な部分を切り出すという意味があります。
たとえば、大手メーカーが成長している医療機器部門を子会社として独立させ、専門的な経営体制を整えるケースが代表例です。
切り出された会社は、親会社の完全子会社として残る場合もあれば、外部投資家の出資を受けたり、第三者へ売却されたりする場合もあります。
重要なのは、単に事業を手放すのではなく、事業の価値を独立した単位として見える化し、成長や再編につなげることにあります。
事業分離として選ばれる背景
企業が複数の事業を抱えていると、成長性の高い部門であっても、全社共通の意思決定や予算配分に左右されることがあります。
本業と異なる市場を対象にしている事業では、求められる営業体制、採用方針、研究開発の速度も変わるでしょう。
そこでカーブアウトを行うと、独立会社が自社の市場環境に合わせて戦略を立てやすくなります。
親会社にとっても、経営資源を中核事業へ集中させながら、切り出した事業の将来的な価値向上を目指せる点が利点です。
特に、選択と集中、ポートフォリオ見直し、事業承継、資本効率改善が求められる局面で検討されます。
カーブアウトによって得られる効果
カーブアウトの効果は、事業ごとの採算や成長性を明確にしやすくなることです。
独立後は損益、資産、負債、キャッシュフローを事業単位で管理しやすくなり、投資家や買い手にも価値を説明しやすくなります。
また、意思決定の階層を減らせれば、新製品の開発や顧客対応のスピード向上も期待できます。
カーブアウトは撤退のためだけの手法ではありません。
成長事業に独立性を与える施策でもあり、非中核事業を魅力的な投資対象へ変える選択肢にもなります。
ただし、親会社のブランド、販売網、管理部門に依存していた事業では、独立後にコストが増える可能性があります。
効果を最大化するには、切り出す範囲だけでなく、独立後に何を自前で持ち、何を親会社から受け続けるかまで設計する必要があります。
カーブアウトと関連手法の比較
続いては、スピンオフや会社分割など、混同されやすい関連手法を確認していきます。
スピンオフとの違い
スピンオフは、親会社が特定事業を独立会社にしたうえで、その会社の株式を親会社の株主へ分配する方法です。
親会社の株主が、親会社と新会社の両方の株主になる点が大きな特徴です。
一方、カーブアウトはより広い概念であり、事業を独立会社にすること全般を指します。
独立後の株式を親会社が保有し続ける形、投資ファンドへ売却する形、上場を目指す形なども含まれます。
つまり、スピンオフはカーブアウトを実現する選択肢の一つと考えると理解しやすいでしょう。
| 手法 | 主な目的 | 株式の扱い | 特徴 |
|---|---|---|---|
| カーブアウト | 事業の独立と価値向上 | 親会社保有、売却、出資受入など | 実行方法の幅が広い |
| スピンオフ | 事業ごとの経営自由度向上 | 親会社株主へ分配 | 既存株主が両社の株主になる |
| 会社分割 | 権利義務の包括承継 | 対価の設計により異なる | 組織再編の法的手法 |
| 事業譲渡 | 事業の売却や整理 | 事業資産を対価と交換 | 契約や許認可の承継確認が必要 |
| 株式譲渡 | 子会社の売却 | 子会社株式を譲渡 | 法人格を維持しやすい |
会社分割との違い
会社分割は、会社法に基づいて事業に関する権利義務を包括的に承継させる組織再編手法です。
吸収分割では既存会社へ事業を承継させ、新設分割では新たに設立した会社へ事業を承継させます。
カーブアウトを実行する際、会社分割はよく用いられる具体的な手段です。
ただし、カーブアウトは経営上の目的や取引全体を表す言葉であり、会社分割は法務上の実行方法を表す言葉という違いがあります。
従業員、契約、資産、知的財産をまとめて移転したい場合、会社分割が適することがあります。
事業譲渡と株式譲渡との違い
事業譲渡は、事業に含まれる資産、契約、従業員、ノウハウなどを個別に移転する取引です。
買い手は必要な事業だけを取得しやすい反面、取引先との契約変更や許認可の確認が多くなることがあります。
株式譲渡は、対象会社の株式を売却して経営権を移す方法です。
対象事業がすでに子会社化されている場合は、株式譲渡によって比較的整理しやすくなるでしょう。
事業が親会社の一部にある場合は、会社分割や事業譲渡で切り出してから株式譲渡を行う流れが考えられます。
既存の子会社を売却する場合は、株式譲渡が中心になることが一般的です。
どの手法が適切かは、税務、契約、雇用、許認可、買い手の意向を総合して判断します。
カーブアウトが活用されるビジネス場面
続いては、実際にカーブアウトが選ばれるビジネス上の場面を確認していきます。
成長事業への投資集中
新規市場で伸びている事業でも、親会社の主力事業と性質が異なると、十分な投資を受けにくいことがあります。
たとえば、製造業が保有するソフトウェア事業は、工場設備よりも人材採用や開発速度が競争力を左右するかもしれません。
その場合、独立会社として経営権限を持たせ、外部投資家から資金を調達しやすくする方法が有効です。
独立後の経営陣に株式報酬を設ければ、成長への当事者意識を高める効果も期待できます。
親会社の中では埋もれていた価値を、独立企業として評価してもらうことがカーブアウトの狙いです。
不採算事業の再建と売却
不採算事業を抱える企業では、単純な撤退ではなく、外部の知見や資金を取り入れて再建を目指す選択肢があります。
事業を独立させ、再生に強い投資ファンドや同業他社へ株式を譲渡する方法がその一例です。
親会社の管理下では改革を進めにくい場合でも、新会社として独立すれば、コスト構造の見直しや組織変更に取り組みやすくなります。
もっとも、従業員にとっては雇用条件や勤務環境の変化が大きな関心事です。
説明が不足すると不安が広がり、重要人材の離職によって事業価値が下がる可能性もあります。
後継者不在と事業承継
中小企業やオーナー企業では、後継者不在が事業継続の課題になります。
会社全体を承継することが難しくても、特定の事業だけを切り出せば、従業員や取引先にとって納得しやすい承継案を作れる場合があります。
採算性の高い事業を子会社化し、従業員承継、M&A、外部資本の受け入れにつなげる方法も考えられます。
事業承継でのカーブアウトでは、企業価値だけでなく、顧客との信頼関係や技術者の定着も重要な資産です。
財務資料だけで判断せず、現場の強みを引き継げる設計が求められます。
カーブアウトの進め方と実務手順
続いては、カーブアウトを検討してから実行するまでの基本的な手順を確認していきます。
対象事業と目的の明確化
最初に行うべきなのは、なぜ切り出すのかを明確にすることです。
成長資金の調達、事業再生、売却準備、経営の自由度向上など、目的によって望ましい取引形態は変わります。
次に、対象事業の範囲を具体化します。
売上だけでなく、従業員、設備、在庫、顧客契約、ブランド、特許、システム、借入金などをどこまで移すかを整理します。
この段階で範囲が曖昧だと、後のデューデリジェンスや契約交渉で問題になりやすいため注意が必要です。
事業価値の算定と分離計画
対象事業の価値を把握するため、損益計算書だけでなく、事業単位の貸借対照表やキャッシュフローを作成します。
本社経費や共通費をどのように配賦するかによって、独立後の収益性は大きく変わります。
将来の売上予測、設備投資、運転資金、採用費用も織り込み、独立会社として継続可能な事業計画を作成します。
独立後の営業利益は、売上総利益から人件費、販管費、本社サービス費、減価償却費などを差し引いて確認します。
親会社の支援が終了した後でも資金繰りが回るかどうかを、月次ベースで見通すことが重要です。
評価方法にはDCF法、類似会社比較法、類似取引比較法などがあります。
ただし、実際の譲渡価格は算定結果だけで決まるものではなく、競争入札、成長期待、買い手との相乗効果も影響します。
契約移管と独立体制の整備
カーブアウトでは、事業そのものよりも周辺機能の切り分けが難しいことがあります。
たとえば、経理、労務、法務、情報システム、購買、物流を親会社に依存している場合、独立後の運営体制を作らなければなりません。
そこで、一定期間は親会社がサービスを提供する移行サービス契約を結ぶことがあります。
移行サービス契約では、提供業務、料金、責任範囲、終了時期を明確にすることが大切です。
独立初日からすべてを自前で運営しようとせず、移行期間を設ける設計が実務上は有効でしょう。
| 検討項目 | 主な確認内容 | 見落としやすい点 |
|---|---|---|
| 人事 | 転籍、出向、労働条件、退職金 | キーパーソンの定着施策 |
| 契約 | 顧客契約、仕入契約、賃貸借契約 | 契約上の承諾や変更手続き |
| 知的財産 | 特許、商標、ノウハウ、ライセンス | 親会社との利用条件 |
| システム | 会計、販売管理、顧客情報 | データ移行と情報セキュリティ |
| 財務 | 資金調達、保証、債務 | 独立後の運転資金不足 |
カーブアウトで注意したい課題
続いては、カーブアウトの実行時に起こりやすい課題と対策を確認していきます。
スタンドアロンコストの増加
親会社の一部門であった時期には、総務、経理、システム、法務などの間接部門を低コストで利用できていた可能性があります。
独立後に同じ機能を自社で持つと、規模の経済が失われ、想定以上にコストが増えることがあります。
この増加分はスタンドアロンコストと呼ばれ、事業計画の精度を左右する重要な要素です。
外部委託、クラウドサービスの活用、親会社との移行サービス契約を組み合わせ、初期費用を抑える工夫が必要になります。
親会社の費用配賦をそのまま独立会社のコストと考えないことがポイントです。
人材流出と組織文化の変化
カーブアウトの発表後、従業員は雇用、待遇、将来性について不安を抱きやすくなります。
特に、営業責任者、技術者、顧客との関係を持つ担当者が離職すると、対象事業の価値が下がるおそれがあります。
経営陣は、独立の目的、今後の組織像、待遇の基本方針を早い段階で丁寧に説明することが求められます。
独立会社で活躍する意義やキャリアの可能性を伝え、必要に応じてインセンティブ制度を設計することも有効です。
カーブアウトでは、設備や契約だけでなく人材が価値の中心になります。
従業員への説明は手続きの付随作業ではなく、企業価値を守るための主要な取り組みです。
税務と法務の論点
会社分割、現物出資、事業譲渡、株式譲渡では、税務上の取り扱いが異なります。
適格組織再編の要件を満たすかどうかによって、資産の含み益に対する課税や株主段階の税負担が変わることもあります。
また、独占禁止法、業法上の許認可、個人情報保護、競業避止、契約上のチェンジオブコントロール条項なども確認が必要です。
カーブアウトの実行前には、法務、税務、財務、人事、ITの専門家が連携し、論点を一覧化します。
検討が遅れるほど取引条件の修正が難しくなるため、早期のデューデリジェンスが重要です。
取引の規模や複雑さに応じて、M&Aアドバイザー、弁護士、公認会計士、税理士などの支援を受けるとよいでしょう。
カーブアウトのまとめ
カーブアウトは、企業が事業の一部を切り出して独立させ、成長、再建、売却、事業承継などにつなげる手法です。
スピンオフは株主へ新会社の株式を分配する方法であり、カーブアウトの実現方法の一つと位置付けられます。
会社分割、事業譲渡、株式譲渡は、それぞれ異なる法的な仕組みを持つため、目的と対象事業の状況に応じて選ぶことが大切です。
特に重要なのは、切り出す資産や契約だけでなく、独立後の人材、システム、資金、顧客対応まで具体的に設計することです。
カーブアウトは事業を分ける作業ではなく、事業価値を新しい形で育てる経営判断といえるでしょう。
中長期の成長戦略やM&A戦略の一部として検討し、専門家の知見も活用しながら、実行可能な計画へ落とし込むことが成功への近道です。