M&Aは、企業が成長戦略を実現するために活用する代表的な手法です。
ニュースやビジネスの現場で耳にする機会は増えましたが、合併と買収の違い、企業統合の目的、手続きの流れまで正確に説明できる方は多くないかもしれません。
本記事では、M&Aの基本的な意味から主な種類、実際の進め方、そして統合後に重要になるPMIまで、初めて学ぶ方にもわかりやすく解説します。
M&Aは会社を売買するだけの仕組みではなく、経営課題を解決し、新しい価値を生み出すための選択肢として捉えることが大切です。
M&Aの意味と企業成長における位置付け
それではまずM&Aの意味と、企業経営で果たす役割について解説していきます。
M&Aという言葉が示す合併と買収
M&Aは、Mergers and Acquisitionsの頭文字を取った言葉で、日本語では一般に合併・買収と訳されます。
Mergerは複数の企業が一つの会社になる合併、Acquisitionは他社の株式や事業を取得して支配権を得る買収を意味します。
ただし、実務では合併だけでなく、株式譲渡、事業譲渡、会社分割、資本提携など、幅広い企業取引をまとめてM&Aと呼ぶ場合が少なくありません。
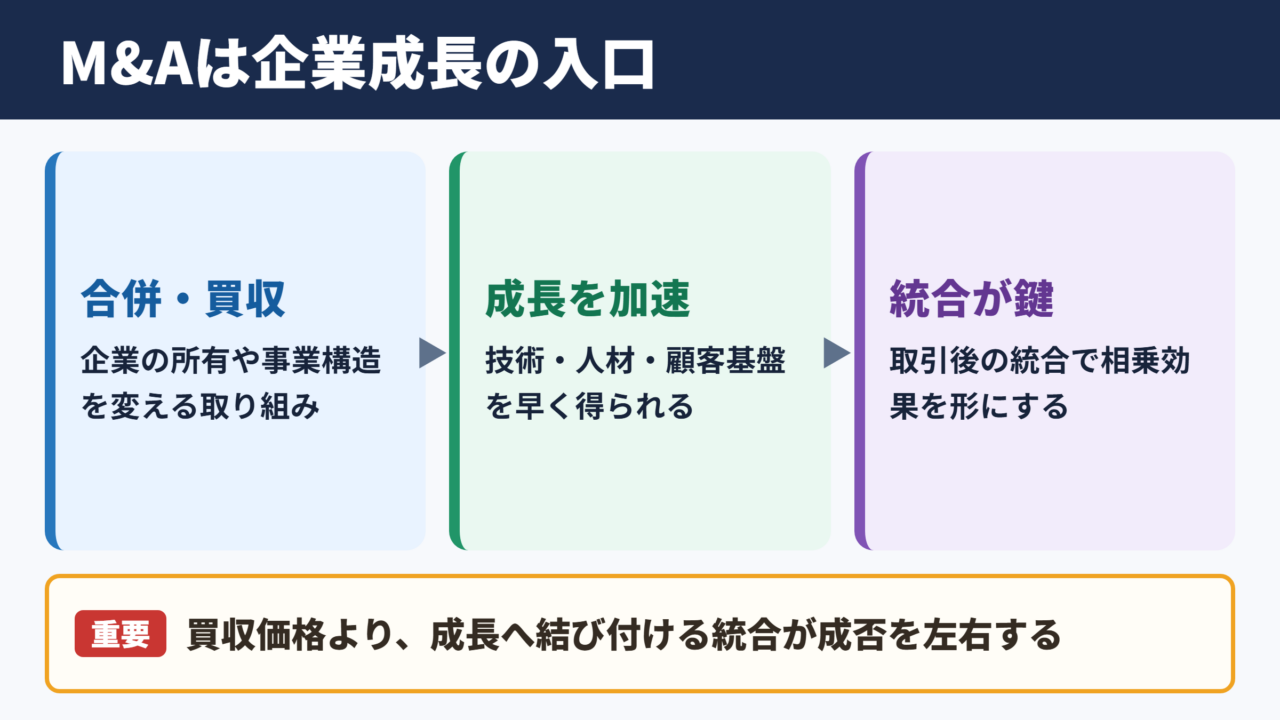
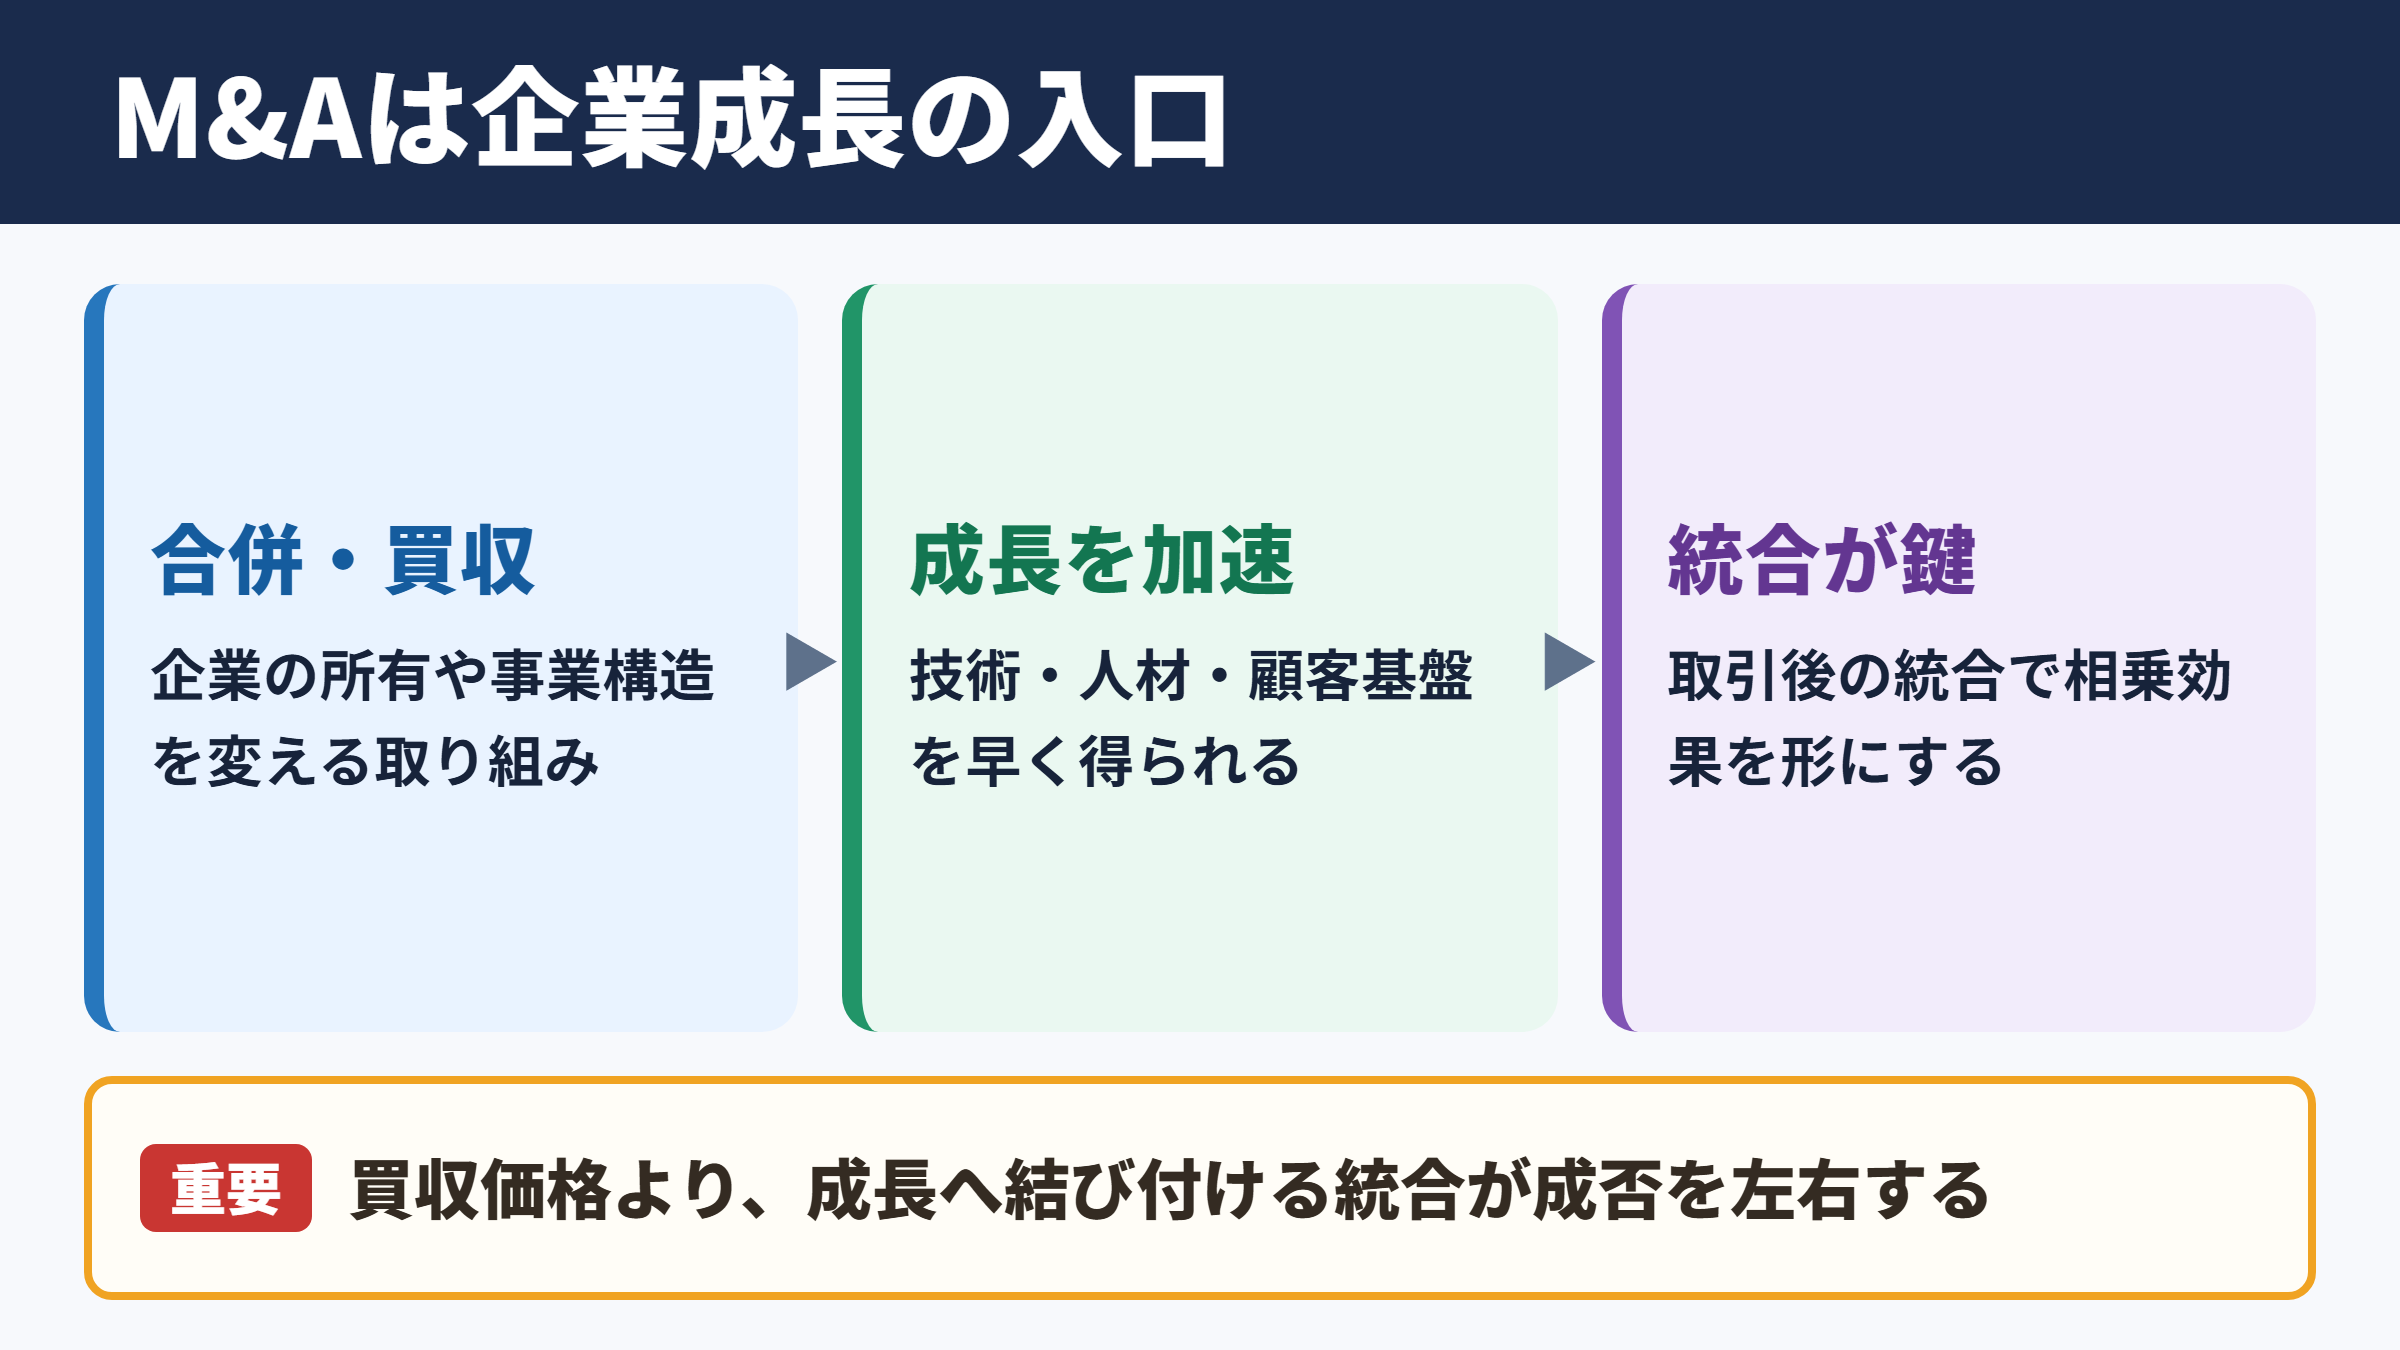
つまりM&Aとは、企業の所有関係や事業構造を変えながら、経営資源を組み合わせる取り組み全般と理解するとわかりやすいでしょう。
買い手企業は、必要な技術、人材、顧客基盤、販売網を自社だけで一から築く時間を短縮できます。
一方で売り手企業にとっては、後継者不在の解消、事業の継続、従業員の雇用維持、創業者利益の確保につながる可能性があります。
企業統合としてのM&A
M&Aは、単純な売買契約で完結するものではありません。
取引後には組織、人材、商品、顧客、システム、企業文化をどのように統合するかという長い過程が続きます。
このため、M&Aは企業統合の入口であり、取引成立後に期待した相乗効果を実現できるかどうかが成否を左右します。
重要なのは買収価格そのものだけではなく、取得した会社や事業をどのように成長へ結び付けるかです。
たとえば製造業が専門技術を持つ企業を買収した場合、技術の取得だけでは十分とはいえません。
営業部門が新しい技術を顧客へ提案できる体制を整え、生産や品質管理の基準も共有して初めて、統合による価値が形になります。
成長戦略として選ばれる背景
市場環境の変化が速い現在、社内育成だけで必要な事業基盤を整えるには時間がかかります。
新規市場への進出、デジタル化への対応、海外展開、専門人材の確保などを急ぐ場面では、M&Aが有力な成長戦略になります。
特に中小企業では、経営者の高齢化や後継者不足を背景に、第三者承継としてのM&Aが広がっています。
売却は事業を手放すことだけを意味するわけではありません。
信頼できる譲受企業へ経営を引き継ぎ、顧客や従業員、取引先との関係を守るための前向きな選択になることもあります。
M&Aの本質は、会社の価値を移転することではなく、経営資源を組み合わせて将来の価値を高めることにあります。
M&Aの主な種類と取引手法
続いてはM&Aの代表的な種類と、取引で使われる手法を確認していきます。
株式譲渡による会社の承継
株式譲渡は、売り手企業の株主が保有株式を買い手へ譲渡する手法です。
中小企業のM&Aでよく使われる方法であり、会社そのものを引き継ぐ形になります。
株式を取得した買い手は、対象会社の経営権を得ます。
従業員との雇用契約、取引先との契約、許認可、資産や負債は、原則として会社に残るため、事業を継続しやすい点が特徴です。
ただし、簿外債務や将来的な訴訟リスクなども引き継ぐ可能性があるため、事前の調査が欠かせません。
株式譲渡では、会社の強みだけでなく、見えにくいリスクまで把握する視点が求められます。
事業譲渡による事業単位の取得
事業譲渡は、会社全体ではなく、特定の事業、店舗、設備、顧客契約などを選んで譲り受ける手法です。
不採算事業を切り離したい場合や、買い手が必要な事業だけを取得したい場合に適しています。
一方、契約や資産を個別に移転する必要があるため、株式譲渡より手続きが複雑になることがあります。
従業員を引き継ぐ場合には、本人との合意が必要になるケースもあります。
取引先との契約についても、契約内容や相手先の承諾条件を丁寧に確認しなければなりません。
| 手法 | 対象 | 主な特徴 | 向いている場面 |
|---|---|---|---|
| 株式譲渡 | 会社全体 | 経営権をまとめて移転しやすい | 会社を丸ごと承継したい場合 |
| 事業譲渡 | 特定事業や資産 | 必要な事業を選択して取得できる | 一部事業のみを売買したい場合 |
| 合併 | 複数会社 | 会社を法的に一体化する | 組織を一本化したい場合 |
| 会社分割 | 事業部門 | 事業を包括的に移転しやすい | グループ再編や事業承継 |
| 株式交換 | 子会社化の対象会社 | 株式を対価として完全子会社化できる | グループ内の再編や上場企業間取引 |
合併・会社分割・株式交換の活用
合併は、二つ以上の会社を法的に一つへ統合する手法です。
一方の会社が存続する吸収合併と、新しい会社を設立する新設合併があります。
会社分割は、特定の事業に関する権利義務を別会社へ承継させる仕組みです。
グループ内の組織再編や、事業を切り出して譲渡する場面で用いられます。
株式交換は、親会社が子会社の株式を取得し、完全親子会社関係を作るための制度です。
上場企業同士の再編でも利用されることがあり、現金だけでなく株式を対価とする点に特徴があります。
例えば、買い手が対象会社の全株式を取得して子会社化する場合、株式譲渡が選ばれることがあります。
一方で、主力事業だけを取得したい場合は、事業譲渡のほうが目的に合うことがあります。
M&Aの目的と期待されるシナジー
続いてはM&Aを行う目的と、統合によって期待されるシナジーを確認していきます。
売上拡大と市場参入
買い手企業がM&Aを行う目的として多いのが、売上の拡大と新市場への参入です。
すでに地域で認知されている会社や、特定業界に強い会社を取得すれば、顧客との接点や営業ノウハウを活用できます。
新しい地域へ出店する場合も、現地の人材や取引先を持つ会社をグループに加えることで、事業立ち上げの負担を抑えられるでしょう。
海外進出では、現地の法規制、商慣習、販売チャネルに詳しい企業との統合が大きな意味を持ちます。
時間を買うという考え方は、M&Aを理解するうえで重要な視点です。
技術・人材・顧客基盤の獲得
自社にない技術や専門人材を獲得するためにM&Aを活用する企業もあります。
研究開発力のある企業、独自のソフトウェアを持つ企業、資格者が多い専門サービス会社などは、買い手にとって魅力的な対象になり得ます。
採用市場が厳しい職種では、人材を一人ずつ採用して育成するより、チームや組織を受け入れるほうが早く事業を拡大できることがあります。
ただし、人材がM&A後に退職してしまえば、買収の狙いが弱まるおそれがあります。
処遇、役割、評価制度、働き方について早い段階から説明し、不安を減らす対応が必要です。
コスト削減と経営基盤の強化
同じ業界の企業を統合すると、仕入れ、生産、物流、管理部門などで重複を減らせる場合があります。
規模が大きくなることで交渉力が高まり、原材料の調達条件や物流費の改善につながることもあります。
このような効果はコストシナジーと呼ばれます。
一方で、統合直後にシステム変更や組織再編の費用が発生するため、短期的にコストが増えることも珍しくありません。
シナジーは期待するだけでは生まれず、誰が何をいつまでに実行するかを決めて初めて具体化します。
売上シナジーは顧客への提案や商品開発で生まれ、コストシナジーは重複業務の整理や購買力の向上で生まれます。
両方を混同せず、実現方法と責任者を分けて設計することが重要です。
M&Aの進め方とデューデリジェンス
続いてはM&Aの一般的な進め方と、取引前に実施する調査を確認していきます。
戦略策定と候補企業の選定
M&Aを始める前に、なぜ買収または売却を行うのかを明確にします。
買い手側では、参入したい市場、欲しい技術、必要な人材、投資可能額、統合後の運営方針などを整理します。
売り手側では、譲渡の目的、希望条件、従業員の処遇、社名やブランドの扱い、経営者の引退時期などを検討します。
目的が曖昧なまま候補企業を探すと、条件だけに目が向き、統合後に課題が見つかることがあります。
最初に描くべきなのは買収完了の姿ではなく、統合後にどのような会社を目指すかです。
基本合意と企業価値評価
候補企業との協議が進むと、秘密保持契約を締結し、必要な情報を共有しながら条件を検討します。
双方が大枠の条件に合意した段階で、基本合意書を結ぶことがあります。
基本合意書には、譲渡価格の目安、独占交渉権、今後の進め方、秘密保持の扱いなどが記載されます。
企業価値評価では、収益力、保有資産、将来の事業計画、市場環境、負債、キャッシュフローなどを多角的に分析します。
評価方法には、純資産を基準にする方法、将来の収益を基準にする方法、類似会社との比較を用いる方法などがあります。
企業価値は、帳簿上の資産だけで決まるものではありません。
将来の利益を生み出す力、顧客との関係、技術力、従業員の専門性なども、価格交渉に大きく影響します。
デューデリジェンスと最終契約
デューデリジェンスは、買い手が対象会社を詳しく調査する手続きです。
財務、税務、法務、労務、事業、IT、環境などの観点から、対象会社の実態とリスクを確認します。
たとえば財務デューデリジェンスでは、収益の継続性、運転資金、過去の会計処理、実質的な負債を調べます。
法務デューデリジェンスでは、契約、許認可、訴訟、知的財産、株式関係などが主な確認項目です。
調査で重大な問題が見つかった場合は、買収価格の修正、契約条件の追加、取引の中止を検討することもあります。
条件が整えば最終契約書を締結し、株式や事業の移転、対価の支払いを行うクロージングへ進みます。
| 段階 | 主な内容 | 確認したいポイント |
|---|---|---|
| 戦略策定 | 目的と条件の整理 | 成長戦略との整合性 |
| 候補選定 | 相手企業の探索と面談 | 事業の相性と経営者の考え |
| 基本合意 | 大枠の条件を確認 | 価格の目安と独占交渉 |
| デューデリジェンス | 詳細調査 | 財務・法務・人事・事業リスク |
| 最終契約 | 契約条件を確定 | 表明保証や補償の内容 |
| クロージング | 譲渡実行と対価支払い | 統合開始に向けた準備 |
PMIの意味と統合後の実務
続いてはM&Aの成果を左右するPMIと、統合後に必要な実務を確認していきます。
PMIの基本的な意味
PMIはPost Merger Integrationの略で、M&A後の統合プロセスを指します。
合併後統合と訳されることもありますが、株式譲渡や事業譲渡の後に行う統合作業も含めて使われます。
契約締結やクロージングが終わっても、M&Aの取り組みは終わりません。
むしろ、そこからが期待したシナジーを実現するための本格的なスタートです。
M&Aの成功は契約書への署名ではなく、PMIで現場が動き始めた後に決まるといっても過言ではありません。
組織・人事・企業文化の統合
統合後に最も慎重な対応が必要なのは、人と組織に関する領域です。
買い手企業と売り手企業では、意思決定の速さ、評価制度、会議の進め方、顧客への向き合い方などが異なることがあります。
制度を急に統一すると、従業員が不安を感じ、優秀な人材の流出を招くかもしれません。
反対に、統合方針を示さずに放置すると、部署間の役割が曖昧になり、混乱が長引くおそれがあります。
経営陣は、統合の目的、従業員に期待する役割、雇用や処遇への考え方を、繰り返し伝える必要があります。
説明は一度だけでは足りません。
現場の質問を受け止め、必要に応じて方針を具体化する双方向の対話が信頼につながります。
システム・業務・顧客対応の整備
PMIでは、会計システム、販売管理、勤怠、人事、情報セキュリティなど、日常業務を支える仕組みの統合も重要です。
システムを一本化することで効率化が期待できる一方、移行時の障害やデータ不整合が業務へ影響する可能性もあります。
顧客対応では、担当者変更、請求先変更、ブランド変更などを丁寧に案内することが求められます。
主要顧客や重要な取引先には、経営者や責任者が直接説明する場を設けると安心感につながるでしょう。
PMIの計画は、取引完了後に初めて作るものではありません。
デューデリジェンスの段階から課題を洗い出し、クロージング直後に行う対応と、中長期で進める施策を分けて準備します。
M&Aを成功へ近づける注意点
続いてはM&Aで失敗を防ぎ、成功へ近づけるための注意点を確認していきます。
目的と買収基準の明確化
M&Aでは、魅力的に見える案件でも、自社の戦略と合わなければ期待した成果を得にくくなります。
市場規模、顧客層、技術、人材、地域、収益性、投資額など、譲れない基準を事前に設定することが大切です。
買収候補の情報が限られている初期段階では、期待が先行しやすいものです。
そのため、経営陣だけで判断せず、事業部門、財務部門、人事部門などの意見を集める仕組みが役立ちます。
案件の魅力ではなく、自社の目的に合っているかを基準に判断する姿勢が重要になります。
適正な価格とリスクの見極め
買収価格が高すぎると、統合後に事業が順調でも投資回収が難しくなることがあります。
反対に価格だけを重視しすぎると、必要な人材や事業基盤を持つ企業を逃す可能性もあります。
価格交渉では、過去の実績だけでなく、将来計画の実現可能性、競合状況、経営者への依存度、主要顧客への依存度も確認します。
特定の経営者や取引先に売上が集中している場合、M&A後に関係が変わるリスクがあります。
表明保証、補償条項、アーンアウトなどの契約条件を活用し、リスクと価格のバランスを取ることも検討対象です。
専門家との連携と情報管理
M&Aには、法務、税務、会計、労務、企業価値評価など専門的な論点が数多くあります。
仲介会社、FA、弁護士、公認会計士、税理士などの専門家と連携することで、見落としを減らし、交渉を円滑に進めやすくなります。
仲介会社は売り手と買い手の間に立って成約を支援する立場であり、FAは依頼者側の利益を重視して助言する立場です。
どの支援者に依頼する場合でも、報酬体系、支援範囲、利益相反の可能性を理解しておく必要があります。
また、M&Aの検討情報が外部へ漏れると、従業員や取引先に不安が広がり、事業へ影響するおそれがあります。
情報を知る人の範囲を管理し、秘密保持契約やデータ管理を徹底することが欠かせません。
良いM&Aは、価格だけで決まりません。
戦略、相手企業との相性、リスク確認、PMIの準備を一体として進めることが、長期的な企業価値の向上につながります。
M&AとPMIの要点まとめ
M&Aは合併・買収を意味し、企業が成長戦略、事業承継、新市場への進出、人材や技術の獲得を実現するための手段です。
代表的な手法には株式譲渡、事業譲渡、合併、会社分割、株式交換があり、目的や対象会社の状況によって適した方法は変わります。
M&Aで大切なのは、取引を成立させることではなく、統合後に事業価値を高めることです。
そのためには、候補選定の段階から統合後の姿を描き、デューデリジェンスでリスクを確認し、PMIを計画的に進める必要があります。
特に従業員、顧客、取引先との信頼関係は、数字だけでは測れない重要な経営資源です。
丁寧な説明と対話を重ねながら、双方の強みを生かせる統合を目指すことが、M&Aを成長へつなげる鍵になるでしょう。