CCCの意味をわかりやすく!ビジネスでの計算式・改善方法・キャッシュ管理との関係も(キャッシュコンバージョンサイクル・運転資本・資金効率など)
CCCは、企業が商品やサービスへの支出を売上回収に変えるまでの日数を示す重要な経営指標です。
利益が出ていても手元資金が不足する状況を防ぐには、損益計算書だけでなく、資金が動く速さにも目を向ける必要があります。
とくに仕入れ、在庫、売掛金、買掛金がある事業では、CCCを把握することが資金繰りの安定につながります。
この記事では、キャッシュコンバージョンサイクルの基本、計算式、改善策、運転資本やキャッシュ管理との関係をわかりやすく解説します。
CCCの意味と資金効率
それではまずCCCの意味と資金効率について解説していきます。
キャッシュコンバージョンサイクルの基本
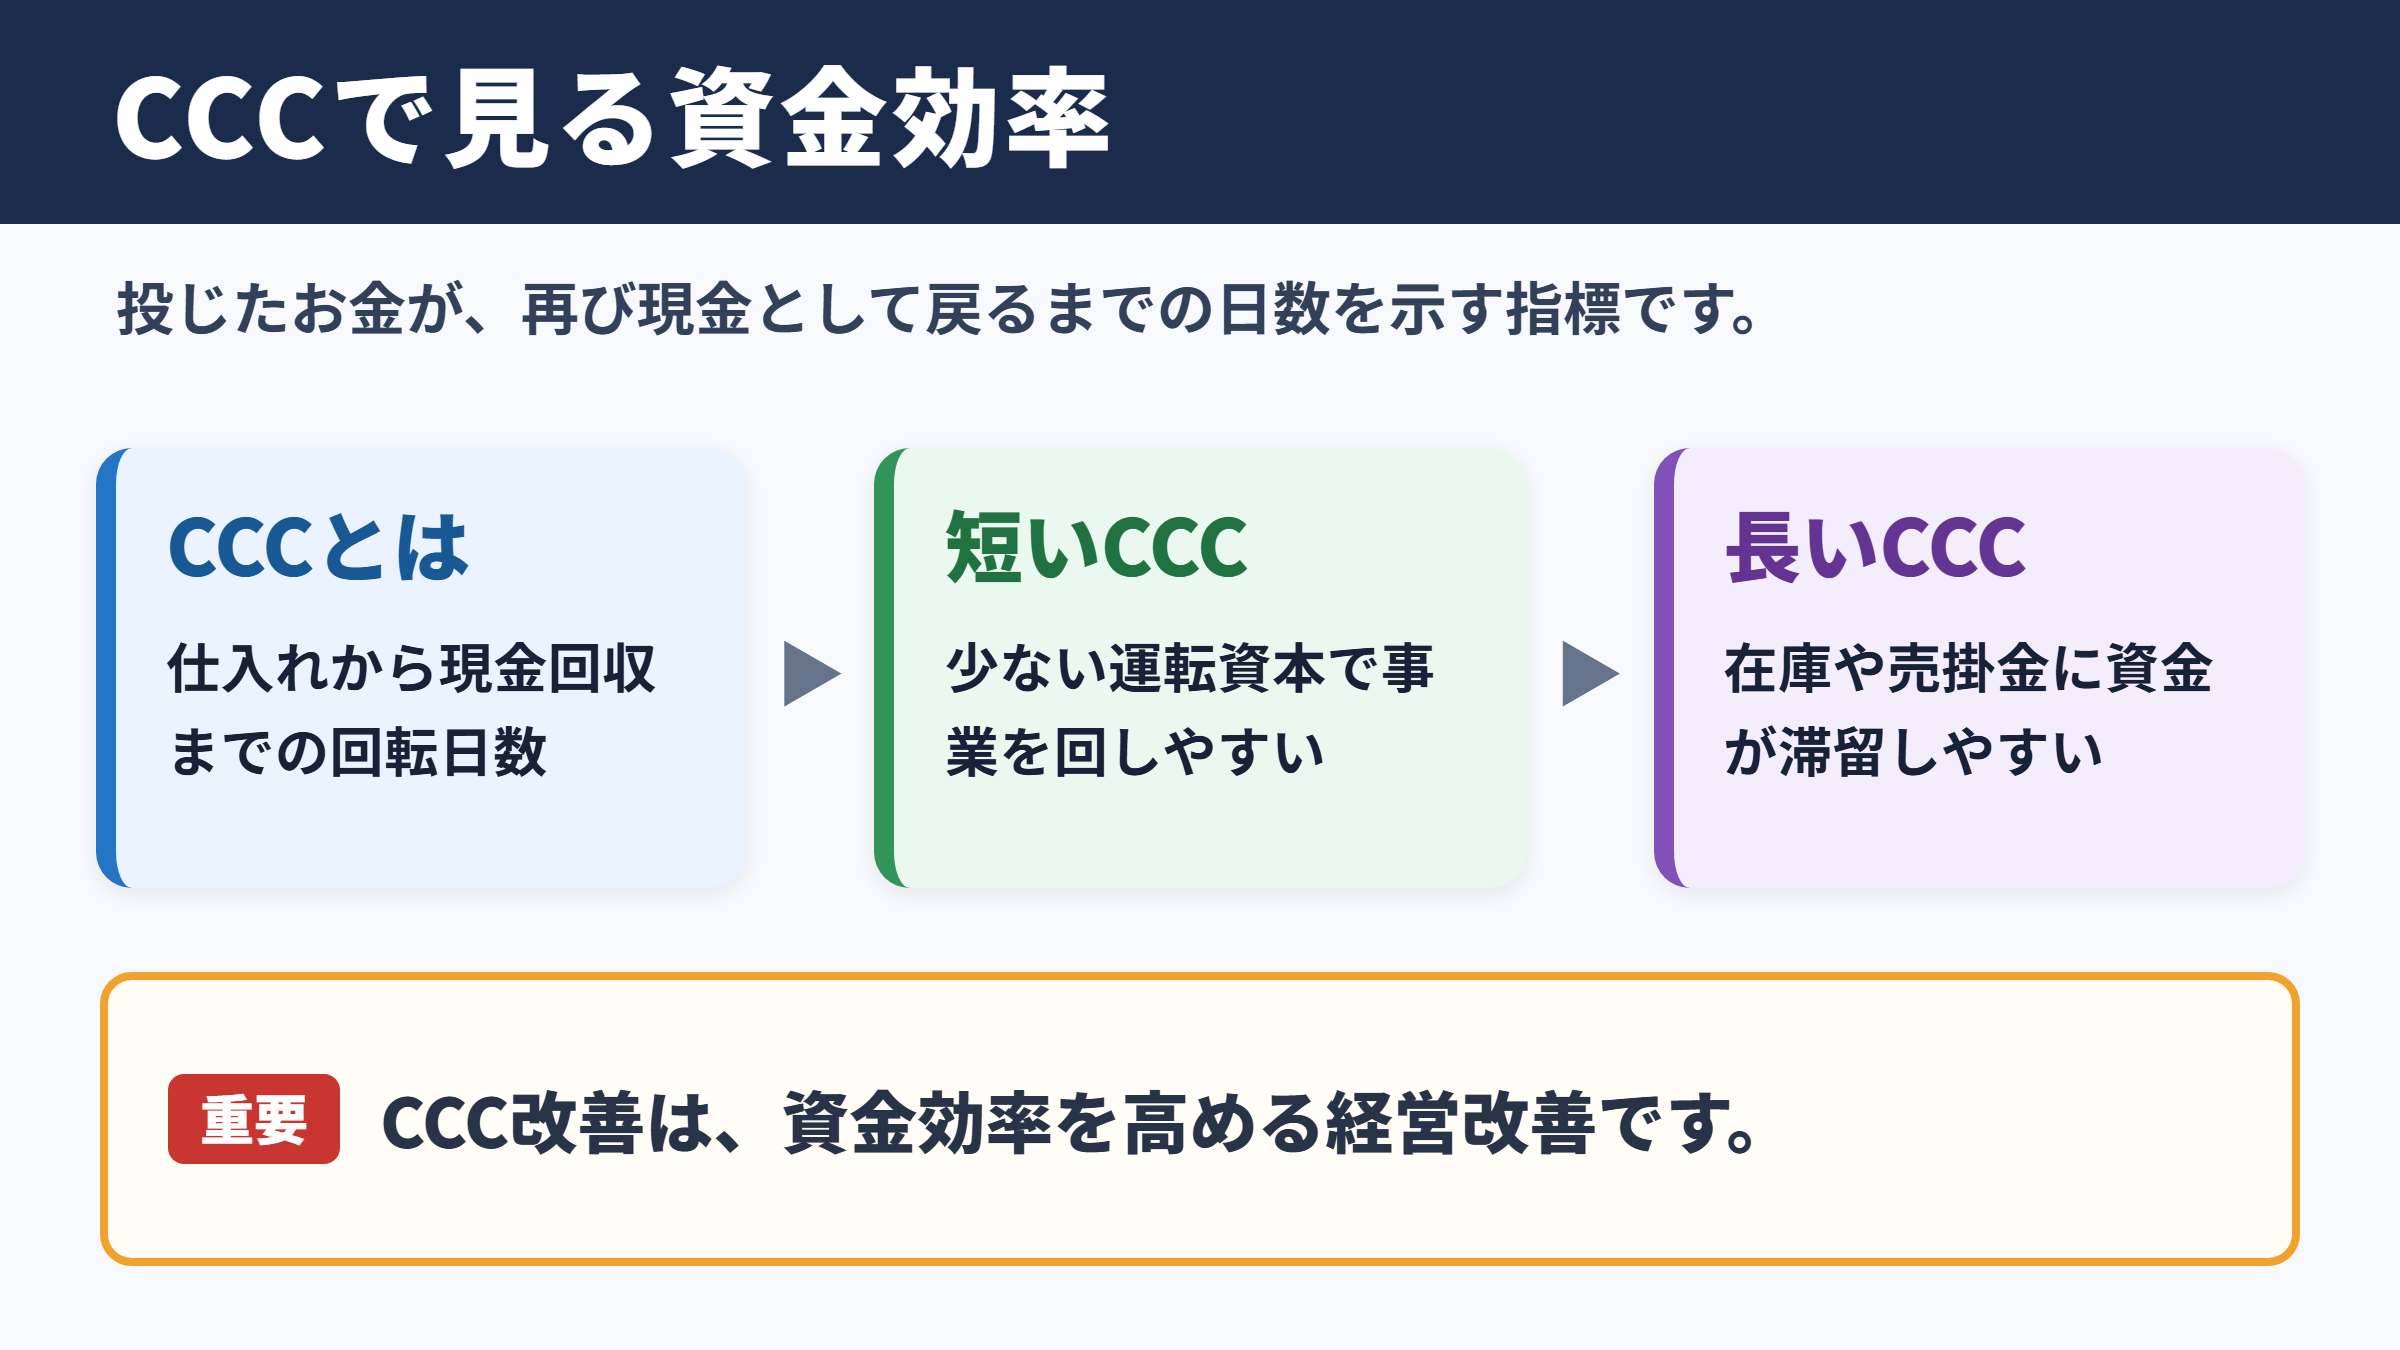
CCCはCash Conversion Cycleの略で、日本語ではキャッシュコンバージョンサイクルと呼ばれます。
原材料や商品を仕入れて支払いを行い、在庫を販売し、売掛金を回収して現金に戻るまでの期間を表す考え方です。
簡単にいえば、事業に投じたお金が再び使える現金として戻るまでの回転日数を可視化する指標といえるでしょう。
CCCが短い企業は、少ない運転資本でも事業を回しやすくなります。
一方でCCCが長いと、売上が増えていても資金が在庫や売掛金に滞留しやすく、借入への依存度が上がる場合があります。
製造業、卸売業、小売業、建設業などでは、取引条件や在庫の持ち方によってCCCに大きな差が生まれます。
CCCが短いことの経営上の意味
CCCを短縮できると、同じ売上規模でも必要となる資金を抑えられます。
回収した現金を次の仕入れ、設備投資、人材採用、広告宣伝などに回せるため、成長機会を逃しにくくなるでしょう。
CCCの改善は、単なる経理上の分析ではなく、資金効率を高める経営改善として位置付けることが大切です。
また、金融機関から見ても、売掛金回収や在庫管理が安定している会社は、返済原資を説明しやすい傾向があります。
ただし、日数が短ければ常に優れているとは限りません。
在庫を極端に減らせば欠品が起こり、支払いを過度に遅らせれば取引先との信頼を損ねるおそれもあります。
利益と現金の違い
利益は、一定期間の収益から費用を差し引いて算出されます。
しかし、売上を計上した時点と、実際に現金を受け取る時点は一致しないケースが少なくありません。
たとえば月末締め翌々月末入金の取引では、売上が立っても入金まで約2か月待つことになります。
黒字でも資金不足になる主な理由は、売掛金や在庫が増え、現金化より先に仕入代金や人件費の支払いが来るためです。
CCCを確認すると、利益だけでは見えにくい資金繰りの負担を把握しやすくなります。
キャッシュフロー経営では、売上高や営業利益とあわせて、現金回収までの時間を追う視点が欠かせません。
CCCを構成する回転日数
続いてはCCCを構成する回転日数を確認していきます。
在庫回転日数の考え方
在庫回転日数は、仕入れた商品や製造した製品が販売されるまで、平均して何日保管されるかを示します。
一般に在庫が多いほど日数は長くなり、保管費用、陳腐化、品質劣化、廃棄のリスクも高まります。
反対に在庫回転日数が短ければ、資金が在庫に固定される時間を抑えられます。
ただし、季節商品の事前確保や、欠品を避けるための安全在庫は必要です。
在庫を減らすこと自体ではなく、需要に見合う在庫水準を保つことが改善の目的になります。
商品別、拠点別、販売チャネル別に分析すると、全体平均だけでは見えない滞留品が見つかりやすくなります。
売掛金回転日数の考え方
売掛金回転日数は、商品やサービスを提供してから代金を回収するまでの平均日数です。
請求書の発行遅れ、検収処理の不備、入金消込の漏れ、契約条件の不統一などがあると、実際の回収期間は想定以上に長くなります。
法人取引では取引先ごとに締め日や支払日が異なるため、売掛金残高だけでは回収状況を十分に判断できません。
売掛年齢表を活用し、期日超過の債権を早めに把握する運用が重要です。
売掛金は将来の入金予定であり、入金されるまでは自由に使える現金ではありません。
回収日数の長期化は、貸倒れリスクの上昇にもつながるため、営業部門と経理部門が情報を共有する必要があります。
買掛金回転日数の考え方
買掛金回転日数は、仕入れや外注の代金を支払うまでの平均日数を示します。
支払サイトが長いほど、企業は現金を手元に置いたまま事業を進めやすくなります。
そのため、買掛金回転日数はCCCを計算する際に差し引く項目です。
もっとも、支払日を一方的に延ばす対応は、仕入先の資金繰りを圧迫しかねません。
取引先との力関係だけで判断せず、契約条件、業界慣行、早期支払割引、安定供給への影響を踏まえる姿勢が求められます。
| 構成要素 | 示す内容 | 日数が長い場合の主な影響 |
|---|---|---|
| 在庫回転日数 | 在庫を販売するまでの期間 | 在庫滞留と保管負担の増加 |
| 売掛金回転日数 | 売上を回収するまでの期間 | 入金遅れと資金不足の発生 |
| 買掛金回転日数 | 仕入代金を支払うまでの期間 | 短すぎると手元資金の流出が早まる |
CCCの計算式と具体例
続いてはCCCの計算式と具体例を確認していきます。
基本となる計算式
CCCは、在庫回転日数と売掛金回転日数を合計し、買掛金回転日数を差し引いて求めます。
CCC = 在庫回転日数 + 売掛金回転日数 - 買掛金回転日数
たとえば在庫回転日数が50日、売掛金回転日数が40日、買掛金回転日数が30日の場合、CCCは60日です。
50日 + 40日 - 30日 = 60日
このケースでは、仕入れに関わる支出から売上代金の回収まで、平均して60日程度の資金負担があると考えます。
CCCは日数で表すため、部門間や年度間で比較しやすい点が大きな特徴です。
各回転日数の算出方法
実務では期首と期末の平均残高を使い、年間の原価や売上高で割って日数に換算する方法がよく用いられます。
在庫回転日数 = 平均棚卸資産 ÷ 売上原価 × 365
売掛金回転日数 = 平均売掛金 ÷ 売上高 × 365
買掛金回転日数 = 平均買掛金 ÷ 売上原価 × 365
月次管理を行う場合は365日の代わりに30日や当月の日数を使い、より早く変化を把握する方法もあります。
なお、売掛金には受取手形や電子記録債権を含めるか、買掛金には支払手形を含めるかを、社内で統一しておくことが重要です。
集計範囲が毎回変わると、数字の増減が実態によるものなのか、計算条件によるものなのか判断しにくくなります。
数値例から見る資金負担
年間売上高が3億円、売上原価が1億8000万円、平均棚卸資産が3000万円、平均売掛金が5000万円、平均買掛金が1500万円の会社を考えます。
在庫回転日数は約61日、売掛金回転日数は約61日、買掛金回転日数は約30日となり、CCCはおおよそ92日です。
約3か月にわたり、仕入れや製造に使った資金が回収されにくい構造と読み取れます。
| 項目 | 平均残高 | 年間の基準額 | 回転日数の目安 |
|---|---|---|---|
| 棚卸資産 | 3000万円 | 売上原価1億8000万円 | 約61日 |
| 売掛金 | 5000万円 | 売上高3億円 | 約61日 |
| 買掛金 | 1500万円 | 売上原価1億8000万円 | 約30日 |
| CCC | 該当なし | 該当なし | 約92日 |
この数値を前年や同業他社と比べることで、改善が必要な領域を絞り込みやすくなります。
運転資本とキャッシュ管理
続いては運転資本とキャッシュ管理の関係を確認していきます。
運転資本の構造
運転資本は、日常の営業活動を続けるために必要となる資金を指します。
一般的には、売掛金と棚卸資産を足し、買掛金を差し引いて把握します。
売掛金や在庫が増えると運転資本は増加し、現金の負担も大きくなります。
反対に買掛金が適正な範囲で増えると、支払いまでの資金余裕を確保しやすくなるでしょう。
CCCは運転資本がどれほど長く資金を占有しているかを見る指標であり、両者は密接につながっています。
売上成長が速い会社ほど、運転資本の増加が資金繰りを圧迫する可能性があります。
営業キャッシュフローとの関係
営業キャッシュフローは、本業によってどれだけ現金を生み出したかを示す指標です。
営業利益が増えていても、売掛金や在庫が急増すると、営業キャッシュフローは悪化することがあります。
これは利益が帳簿上は生まれていても、現金化が追い付いていない状態です。
売上拡大の局面では、売掛金と在庫の増加額を毎月確認することが欠かせません。
CCCが悪化している場合、成長そのものが資金需要を生む構造になっている可能性があります。
月次の資金繰り表に売上予定だけでなく、請求予定日、入金予定日、仕入予定日、支払予定日を反映させると、資金ショートの予兆をつかみやすくなります。
業種ごとに異なる目安
CCCの適正水準は、業種、商材、商流、顧客属性によって異なります。
たとえば食品小売では在庫回転が速く、現金やカード決済で売上を早く回収するため、CCCが短くなりやすい傾向です。
一方で大型機械の製造や建設関連では、製造期間や検収期間が長く、CCCも長期化しやすくなります。
サブスクリプション型のサービスでは、前受金を得られる契約形態であれば、CCCが短くなる場合もあります。
したがって、単純な業界平均との比較だけで優劣を決めるのではなく、自社のビジネスモデルに合った基準を持つことが重要です。
改善目標は日数の小ささだけではなく、利益、供給力、顧客満足、取引先との関係を含めて設定します。
CCCを改善する実務施策
続いてはCCCを改善する実務施策を確認していきます。
在庫の滞留を減らす施策
在庫回転日数を改善するには、まず商品別の在庫日数と粗利率を確認します。
売れ筋商品と不動在庫を同じ基準で扱うと、発注量や値引き判断が遅れやすくなります。
需要予測の精度向上、発注点の見直し、最小発注量の交渉、倉庫間移動、セット販売などが代表的な施策です。
長期間動いていない在庫は、早い段階で販売促進、返品交渉、用途変更、廃棄判断を検討する必要があります。
在庫の問題は仕入部門だけの課題ではなく、販売計画と商品戦略の連携課題として扱うと効果が出やすくなります。
特に季節商材では、販売終了後に残った在庫の処理方針を、仕入れ前から決めておくことが有効です。
売掛金を早く確実に回収する施策
売掛金回転日数の短縮では、契約段階での支払条件の整備が出発点になります。
請求書の発行日、検収基準、支払期日、振込手数料の負担者、遅延時の対応を明確にすると、後工程のトラブルを減らせます。
請求漏れを防ぐためには、受注、納品、検収、請求の情報を連携させる仕組みが役立ちます。
電子請求書やオンライン決済を活用すると、発送や入力に伴う時間を短縮できるケースもあります。
回収遅延が発生した際は、督促を後回しにせず、事実確認から丁寧に進めることが大切です。
売掛金の管理では、請求書を出したかではなく、期日までに入金されたかを確認する運用が重要です。
未回収の理由を分類し、顧客別に対策を記録すると、同じ遅延の再発を防ぎやすくなります。
支払条件を最適化する施策
買掛金回転日数の見直しでは、仕入先との継続的な関係を守ることが前提です。
支払サイトの変更を検討する場合は、自社だけの資金効率ではなく、供給の安定性や仕入先の負担も評価します。
早期支払による値引きがあるなら、割引率と資金調達コストを比較して判断するとよいでしょう。
たとえば年率換算で大きな割引メリットが得られるなら、早く支払うほうが合理的な場合もあります。
反対に、支払手続きが煩雑で予定日より早く資金が流出しているなら、承認フローや支払スケジュールの改善余地があります。
買掛金は単に支払いを遅らせる対象ではなく、取引条件を適正化するための管理項目です。
CCC管理における注意点
続いてはCCC管理における注意点を確認していきます。
比較条件の統一
CCCを継続的に分析するなら、計算に使う勘定科目と期間を統一する必要があります。
ある月だけ前受金や未収入金を含めたり、別の月では除外したりすると、数値の比較が難しくなります。
また、年度末の在庫や売掛金だけを使うと、繁忙期や閑散期の影響を強く受けることがあります。
できれば期首と期末の平均残高、または月平均残高を活用すると、実態に近い分析につながるでしょう。
経営会議用、銀行説明用、部門管理用で定義が異なる場合は、それぞれの算定ルールを明文化しておくと安心です。
過度な短縮による副作用
CCCを短くする施策には、事業面での副作用がないか確認する視点も必要です。
在庫を絞りすぎれば機会損失や納期遅延が起こり、顧客満足度を下げるかもしれません。
取引先への督促を強めすぎれば、長期的な取引関係に影響するおそれがあります。
仕入先への支払いを引き延ばしすぎると、価格交渉で不利になったり、優先供給を受けにくくなったりする場合もあります。
CCCの短縮は、現場の負担や取引品質を犠牲にしない範囲で進めることが重要です。
数値目標を設定する際は、欠品率、返品率、回収遅延率、仕入先満足度などの補助指標も確認するとよいでしょう。
定期モニタリングの仕組み
CCCは年に一度だけ計算するより、月次で推移を追うほうが改善に役立ちます。
月次の数値に加え、前年同月、予算、部門別、商品群別、主要顧客別の比較を行うと、変化の要因を特定しやすくなります。
たとえば売掛金回転日数だけが悪化した場合、請求漏れなのか、一部顧客の入金遅延なのか、売上構成の変化なのかを切り分けます。
在庫回転日数が上昇した場合も、仕入れ過多、需要予測のずれ、新商品の立ち上がり、販売不振など、原因によって対策は変わります。
経理部門だけに任せず、営業、購買、物流、製造、経営層が同じ指標を見ることで、改善策を実行に移しやすくなります。
CCC活用のまとめ
CCCは、仕入れや製造に使った資金が、売上回収を通じて現金へ戻るまでの日数を示すキャッシュ管理の基本指標です。
在庫回転日数と売掛金回転日数を短くし、買掛金回転日数を適正に管理することで、運転資本の負担を抑えやすくなります。
計算式は、在庫回転日数に売掛金回転日数を加え、買掛金回転日数を差し引く形です。
ただし、数値だけを追って在庫を削りすぎたり、支払いを無理に遅らせたりすると、事業運営や取引関係に悪影響が及ぶ可能性があります。
自社の商流と資金繰りに合ったCCCの目標を定め、月次で変化を確認することが、安定したキャッシュフローにつながります。
利益と現金の違いを理解し、売掛金、在庫、買掛金を一体で管理することで、資金効率の高い経営を目指しましょう。