キャッシュレス決済が広がるなかで、CBDCという言葉を見聞きする機会が増えました。
CBDCは単なる新しい決済アプリではなく、中央銀行、お金の仕組み、企業の資金管理、さらには国際取引にも関わる可能性を持つテーマです。
一方で、ビットコインなどの仮想通貨と同じものだと考えると、本質を見誤りやすくなります。
この記事ではCBDCの意味から、企業活動への影響、仮想通貨との違い、デジタル人民元を含む海外動向、今後の将来性までをわかりやすく整理します。
CBDCの意味とビジネスへの影響
それではまずCBDCの意味と、企業に起こり得る変化について解説していきます。
中央銀行が発行するデジタル法定通貨
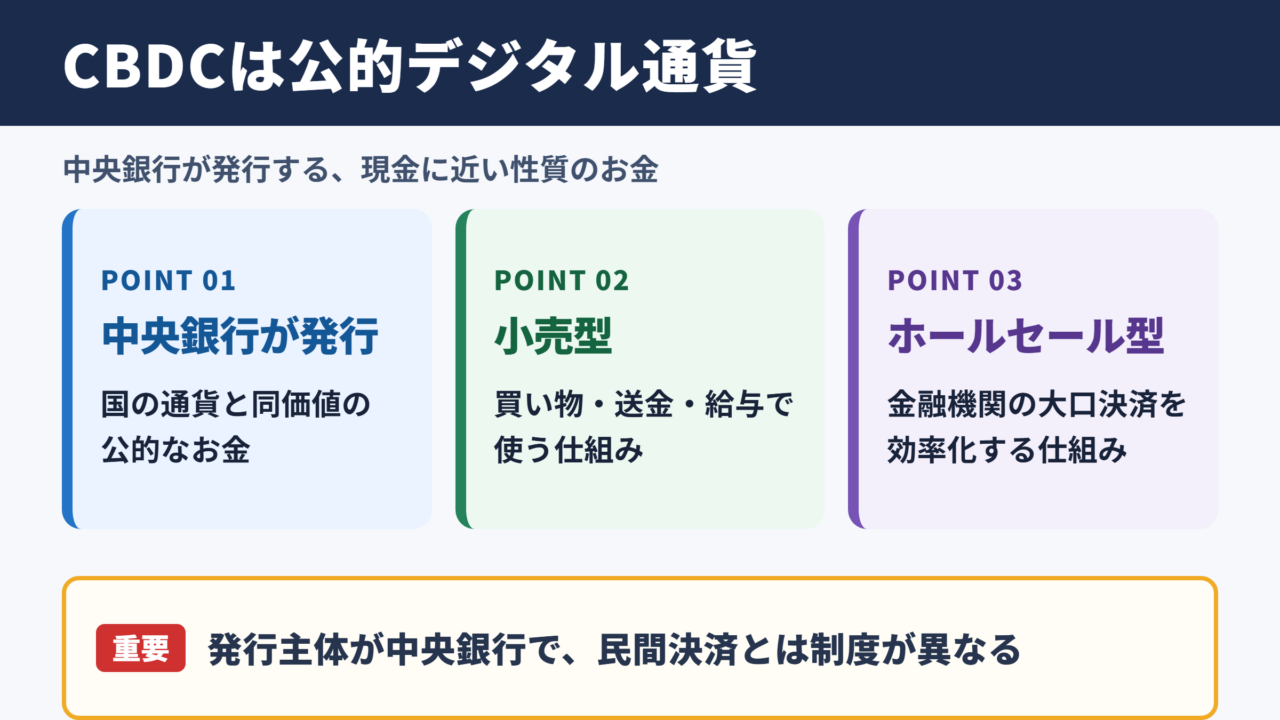
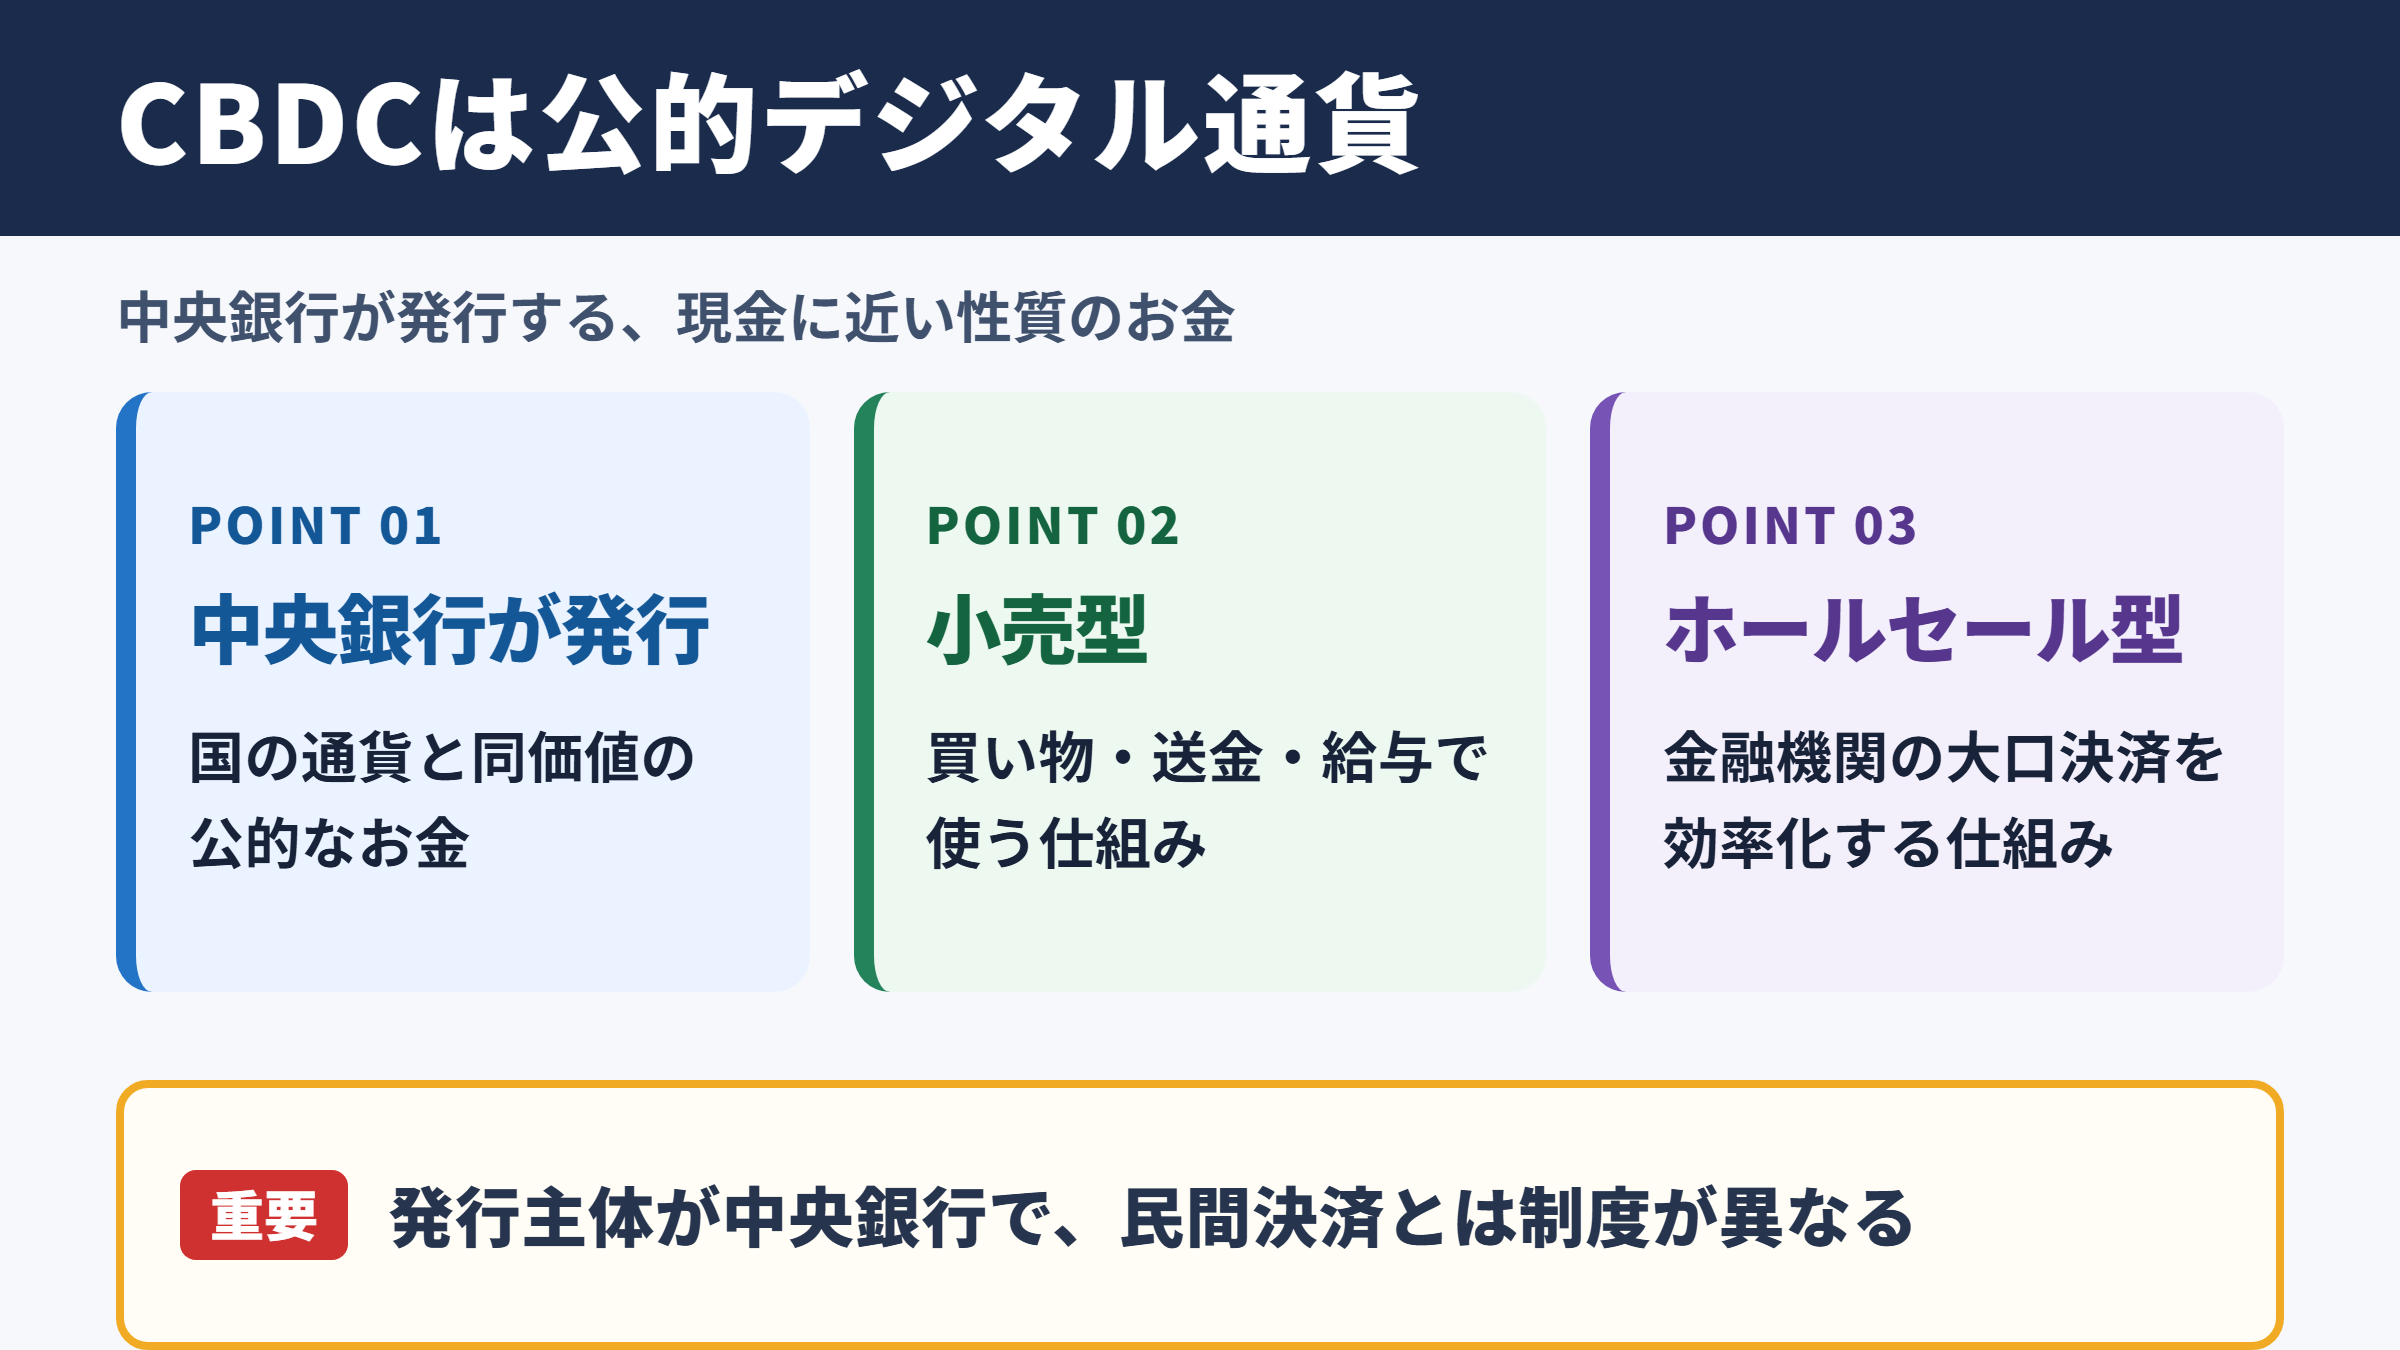
CBDCは中央銀行デジタル通貨を指す言葉で、英語のCentral Bank Digital Currencyの頭文字です。
国の中央銀行が発行し、その国の通貨と同じ価値を持つデジタル形式のお金として構想されています。
日本で検討されるCBDCであれば、円と同じ単位で利用されるデジタルマネーという位置付けになります。
大切なのは、CBDCが中央銀行の債務として発行される公的なお金である点です。
銀行預金は民間銀行に対する預金者の権利ですが、CBDCは現金と近い性質を持つ可能性があります。
紙幣や硬貨を持たずに、スマートフォン、カード、専用端末などで支払える仕組みが想定されるでしょう。
CBDCを簡単に表すと、現金の信頼性とデジタル決済の利便性を組み合わせようとする仕組みです。
ただし、実際の設計は国ごとに異なり、利用者の情報管理や保有上限などにも違いが出る可能性があります。
すでに私たちは銀行アプリ、電子マネー、クレジットカードを使っていますが、それらの多くは民間企業や民間銀行のサービスです。
CBDCは発行主体が中央銀行であるため、同じデジタル決済でも土台となる制度が異なります。
この違いを理解すると、CBDCが金融政策や決済インフラの議論と結び付く理由も見えてきます。
小売型とホールセール型の区分
CBDCには、一般の生活者や企業が使う小売型と、銀行や決済機関などが主に使うホールセール型があります。
小売型は日常の買い物、送金、給与の受け取りなどへの活用が想定される形式です。
ホールセール型は、金融機関同士が行う大口決済や証券決済、国際送金の効率化に重点が置かれます。
ビジネスの現場で最初に影響を受けやすいのは、必ずしも消費者向けの小売型とは限りません。
企業間決済や資金移動の裏側で、ホールセール型の技術や制度が先に活用される可能性もあります。
| 区分 | 主な利用者 | 想定される利用場面 | 企業への主な関係 |
|---|---|---|---|
| 小売型CBDC | 個人、一般企業、店舗 | 商品購入、送金、公共料金の支払い | レジ対応、会計処理、顧客決済の選択肢 |
| ホールセール型CBDC | 銀行、証券会社、決済機関 | 金融機関間決済、証券取引、資金繰り | 決済時間、資金拘束、取引コストへの影響 |
| 国際連携型の仕組み | 海外送金事業者、多国籍企業 | 貿易決済、海外送金、外貨取引 | 送金の迅速化、為替管理、照合業務の見直し |
どの型が採用されるかによって、企業が準備すべき内容も変わります。
店舗での支払い対応を中心に考える企業と、海外取引の送金効率を重視する企業では、注目すべき論点が異なるためです。
企業活動に及ぶ具体的な変化
CBDCが本格的に普及した場合、企業の決済手段はさらに多様化します。
現金、銀行振込、カード、QRコード決済、電子マネーに加えて、CBDCへの対応が求められる場面が生まれるかもしれません。
特に小売業や飲食業では、レジシステム、会計ソフト、決済代行サービスとの連携が重要になります。
製造業や商社では、取引先への支払い、入金確認、海外送金といった業務に変化が及ぶ可能性があります。
決済が即時化すれば、入金待ちによる資金繰りの負担が軽くなる場面もあるでしょう。
その反面、返金処理、誤送金への対応、不正利用の監視など、新しい運用ルールも必要です。
CBDCの導入は、支払い方法を一つ増やすだけの話ではありません。
経理、資金繰り、本人確認、情報セキュリティ、顧客対応までを含む業務設計のテーマとして捉えることが重要です。
仮想通貨とステーブルコインの違い
続いてはCBDCと仮想通貨、ステーブルコインの違いを確認していきます。
発行主体と価値の裏付け
CBDCとビットコインの最大の違いは、発行する主体と価値の根拠にあります。
CBDCは中央銀行が発行することを前提とし、法定通貨との交換や同価値での利用が想定されます。
ビットコインなどの暗号資産は、特定の国の中央銀行が発行するものではありません。
市場での需要と供給、投資家の期待、取引環境などによって価格が大きく変動します。
そのため、暗号資産は資産運用や送金に使われることがある一方、日常的な価格表示の基準としては変動リスクがあります。
CBDCは法定通貨のデジタル版を目指す制度的な仕組みであり、投機対象として設計されるものではありません。
ステーブルコインとの共通点と相違点
ステーブルコインは、米ドルや円などの法定通貨と価値を連動させることを目指すデジタル資産です。
価格の安定を目指す点ではCBDCと似て見えるため、混同されることがあります。
しかし、ステーブルコインの多くは民間企業などが発行し、準備資産や償還の仕組みによって価値を支えています。
一方のCBDCは、中央銀行が直接または制度上の枠組みを通じて発行する公的な通貨です。
利用者にとっては、誰が発行しているのか、どのように価値が保証されるのかを確認することが欠かせません。
| 比較項目 | CBDC | 暗号資産 | ステーブルコイン |
|---|---|---|---|
| 主な発行主体 | 中央銀行 | 分散型の仕組みや民間プロジェクト | 民間企業や団体 |
| 価値の基準 | 法定通貨と同価値を想定 | 市場価格により変動 | 法定通貨や資産との連動を目指す |
| 価格変動 | 原則として小さい想定 | 大きくなりやすい | 比較的小さい設計を目指す |
| 制度上の位置付け | 公的通貨制度の一部 | 国や地域により異なる | 規制整備が進む分野 |
| 主な用途 | 決済、送金、金融インフラ | 投資、送金、分散型サービス | 送金、取引、デジタル決済 |
ブロックチェーン利用の誤解
CBDCという言葉から、すべてがブロックチェーンで動くと考える人もいます。
ただしCBDCの実現方法は一つではなく、分散型台帳技術を用いる方式もあれば、中央集権型のデータベースを活用する方式も考えられます。
重要なのは技術の名称ではなく、安全性、処理能力、障害への強さ、個人情報保護、利用しやすさのバランスです。
大量の決済を短時間で処理するには、既存の金融システムとの接続も慎重に設計する必要があります。
企業がCBDCを検討する際も、ブロックチェーンという言葉だけで判断せず、決済の確実性と運用コストを軸に見ることが大切です。
デジタル通貨は一つの種類ではありません。
公的なお金であるCBDC、価格変動がある暗号資産、価値の安定を目指すステーブルコインを分けて理解すると、ニュースや制度改正の内容を読み取りやすくなります。
金融政策と銀行システムの論点
続いてはCBDCが金融政策と銀行システムに与える論点を確認していきます。
金融政策の伝わり方
中央銀行は、金利の調整や資金供給を通じて、物価や景気の安定を目指しています。
CBDCが広く使われるようになれば、中央銀行と利用者の間に新しい接点が生まれます。
理論上は、給付金や支援金を迅速に届けたり、特定の目的に使える資金を設計したりする可能性も議論されています。
たとえば災害時の給付や子育て支援で、対象者へ素早く資金を配る仕組みが考えられるでしょう。
ただし、使途を細かく制限できる設計は便利である一方、利用者の自由やプライバシーとのバランスを慎重に考える必要があります。
銀行預金との関係
CBDCが便利だからといって、多くの人や企業が銀行預金をCBDCへ移すと、銀行の資金調達に影響する可能性があります。
銀行は預金をもとに融資を行い、企業や個人の経済活動を支えています。
預金が大きく減少すれば、融資の仕組みや金利にも影響が出るおそれがあります。
このため、CBDCの設計では保有額に上限を設ける方法や、利息を付けない方法、利用目的を限定する方法などが検討されます。
便利さだけでなく金融仲介機能を守る視点が、CBDC制度では欠かせません。
CBDCは銀行をなくすための仕組みではありません。
多くの国では、中央銀行、民間銀行、決済事業者がそれぞれの役割を担いながら共存する形が検討されています。
プライバシーとマネーロンダリング対策
現金は匿名性が比較的高く、誰が何を買ったのかを細かく記録しない性質があります。
一方でデジタル決済は、取引記録が残りやすいため、不正送金やマネーロンダリング対策に役立つ面があります。
しかし、すべての支払い履歴が過度に追跡される状態は、利用者に不安を与えかねません。
CBDCでは少額決済のプライバシーをどこまで守るか、高額取引でどの程度の本人確認を求めるかが重要な論点です。
犯罪対策と個人情報保護は、どちらか一方だけを優先すればよい問題ではありません。
企業側にも、本人確認、取引モニタリング、個人データの管理といった対応が求められる可能性があります。
デジタル人民元と各国の導入動向
続いてはデジタル人民元をはじめとする各国の導入動向を確認していきます。
デジタル人民元の位置付け
中国ではデジタル人民元が広く知られており、CBDCの代表的な事例として注目されています。
デジタル人民元は人民元のデジタル形式であり、試験運用や利用場面の拡大が進められてきました。
買い物、交通、公共サービス、イベントなど、さまざまな用途での活用が試みられています。
中国との取引がある日本企業にとっては、決済手段の変化やデータ管理のルールが実務上の関心事になります。
ただし、海外で使われているCBDCの仕組みを、そのまま日本に当てはめることはできません。
各国の金融制度、法規制、国民の決済習慣、個人情報保護に対する考え方が異なるためです。
海外送金と貿易決済の可能性
国境をまたぐ送金は、複数の金融機関や決済網を経由することが多く、時間と手数料がかかる場合があります。
CBDC同士の連携や共通基盤が進めば、海外送金や貿易決済の迅速化につながる可能性があります。
輸出入を行う企業では、送金状況の確認、着金までの待ち時間、為替関連の事務負担が課題になりやすいところです。
決済情報を共有しやすくなれば、請求書や船積書類との照合を効率化できる場面もあるでしょう。
一方で、通貨ごとの規制、制裁対応、税務、為替予約などは引き続き重要です。
CBDCが導入されても、国際取引に関する実務が一気に単純化するわけではありません。
海外取引でCBDCを考える際は、送金スピードだけを比較しないことが大切です。
対応通貨、相手国の制度、本人確認、会計処理、為替リスク、取引先の利用環境まで確認すると、現実的な判断につながります。
日本銀行の検討と企業の受け止め方
日本でも中央銀行デジタル通貨に関する実証実験や制度面の検討が続けられています。
現時点で一般向けCBDCの発行が決まっているとは限らず、導入の可否や具体的な形は今後の議論によります。
企業にとって重要なのは、導入時期を予想して急ぐことではなく、決済インフラの変化に対応できる土台を整えることです。
たとえば会計システムの連携性、決済データの管理方法、サイバーセキュリティ、顧客向け案内の整備は、CBDC以外の決済手段にも役立ちます。
特定の通貨だけに依存しない柔軟な業務設計が、将来の選択肢を広げるでしょう。
企業実務における活用とリスク管理
続いては企業実務におけるCBDCの活用とリスク管理を確認していきます。
経理と資金繰りの見直し
CBDCが利用可能になった場合、企業は受取口座や決済サービスの管理方法を見直すことになります。
即時決済が増えると、売上の入金確認が早まり、債権管理の負担が軽くなる可能性があります。
その一方で、取引データがリアルタイムで増えるため、会計システムとの自動連携やエラー検知の重要性が高まります。
売上計上のタイミング、返金時の処理、手数料の仕訳、消費税の扱いなどをあらかじめ整理しておくと安心です。
特に複数の決済手段を受け付ける事業者では、日次の照合業務をどう効率化するかが課題になります。
| 実務領域 | 想定される変化 | 事前に確認したい項目 |
|---|---|---|
| 販売管理 | CBDC決済の受け付け追加 | レジ連携、返金方法、顧客案内 |
| 経理 | 取引データの即時取得 | 仕訳ルール、消込処理、保存方法 |
| 資金繰り | 入出金時刻の変化 | 残高管理、承認権限、資金移動の統制 |
| 情報管理 | 決済情報のデジタル化 | アクセス権、保管期間、漏えい対策 |
| 海外取引 | 新たな送金手段の選択 | 為替、規制、取引先との接続条件 |
サイバーセキュリティと不正利用対策
デジタル通貨の利用が広がるほど、アカウント乗っ取り、なりすまし、フィッシング詐欺への対策が重要になります。
利用者が正規の画面だと思って認証情報を入力し、不正送金の被害に遭うケースも想定しなければなりません。
企業では、決済担当者の権限を一人に集中させず、複数人による承認を設定することが有効です。
送金先の登録変更、一定額を超える支払い、海外送金などには追加確認を設けるとよいでしょう。
技術的な安全対策と社内ルールの両立が、不正利用の被害を抑える鍵になります。
CBDCへの対応で最も注意したいのは、便利になるほど確認作業を省きすぎることです。
即時送金は業務を速くしますが、誤送金や不正送金も速く完了するおそれがあります。
顧客対応と導入判断の進め方
消費者向け事業では、CBDCを受け付けるかどうかが顧客体験に関わります。
導入を検討する際は、利用者数の見込み、決済手数料、端末の更新費用、返金対応、従業員教育を総合的に見ます。
新しい決済手段に早く対応することが、必ずしも利益につながるとは限りません。
自社の顧客層や取引規模に合うかを見極め、既存のキャッシュレス決済と無理なく統合できるかを確認することが先決です。
まずは情報収集、次にシステム会社や金融機関への確認、最後に限定的な運用検証という順序で進めると、導入リスクを抑えやすくなります。
CBDCの将来性と今後の注目点
続いてはCBDCの将来性と、今後注目したい点を確認していきます。
現金とデジタル決済の共存
CBDCの将来を考えるうえで、現金がすぐになくなると決め付ける必要はありません。
現金には、通信障害時にも使いやすいこと、幅広い人が扱えること、支払いの選択肢になることなどの役割があります。
高齢者、スマートフォンを持たない人、災害時の利用者への配慮も必要です。
そのため、CBDCは現金を完全に置き換えるものではなく、現金と民間決済を補完する選択肢として発展する可能性があります。
オフラインでも決済できるか、停電や通信障害にどう対応するかは、実用化に向けた大きな課題です。
制度設計を左右する社会的な信頼
CBDCが広く受け入れられるかどうかは、技術の性能だけでは決まりません。
利用者が安心して使えること、個人情報が適切に守られること、障害時にも支払いが続けられることが信頼の前提です。
また、加盟店や金融機関に過剰な負担がかからないことも重要になります。
制度の目的、利用記録の扱い、手数料の考え方、民間事業者との役割分担が透明に説明されるほど、社会的な理解を得やすくなるでしょう。
CBDCは通貨のデジタル化であると同時に、社会全体の信頼設計に関わる取り組みです。
事業者が追うべき情報
企業が今から確認しておきたい情報は、中央銀行の公表資料、法制度の議論、金融機関や決済事業者の対応状況です。
加えて、自社の業界で決済に関する課題がどこにあるかを把握することも欠かせません。
店舗なら支払いの待ち時間や手数料、BtoB企業なら入金消込や海外送金、プラットフォーム事業者なら本人確認と不正対策が重要になるでしょう。
CBDCに関するニュースを追う際は、導入予定という見出しだけで判断せず、対象者、利用範囲、試験段階、制度上の条件を確認する姿勢が必要です。
将来性は大きい一方で、実際の普及速度は国や制度、利用者の受け止め方によって変わります。
まとめ
CBDCとは、中央銀行が発行するデジタル形式の法定通貨を指します。
ビットコインなどの暗号資産とは、発行主体、価格の安定性、制度上の位置付けが異なります。
ステーブルコインとも似た面はありますが、中央銀行が関わる公的な通貨制度である点が大きな違いです。
企業にとっては、決済の迅速化、資金繰りの改善、経理業務の効率化が期待される一方、情報管理、不正送金、システム対応といった課題もあります。
デジタル人民元をはじめ海外の動向は参考になりますが、日本での制度は日本の金融環境に合わせて検討されるでしょう。
今後はCBDCそのものだけでなく、金融政策、銀行預金、プライバシー、国際送金、サイバーセキュリティまで含めて理解することが重要です。
自社の決済業務を見直し、変化に対応できる準備を進めることが、CBDC時代への現実的な第一歩になります。