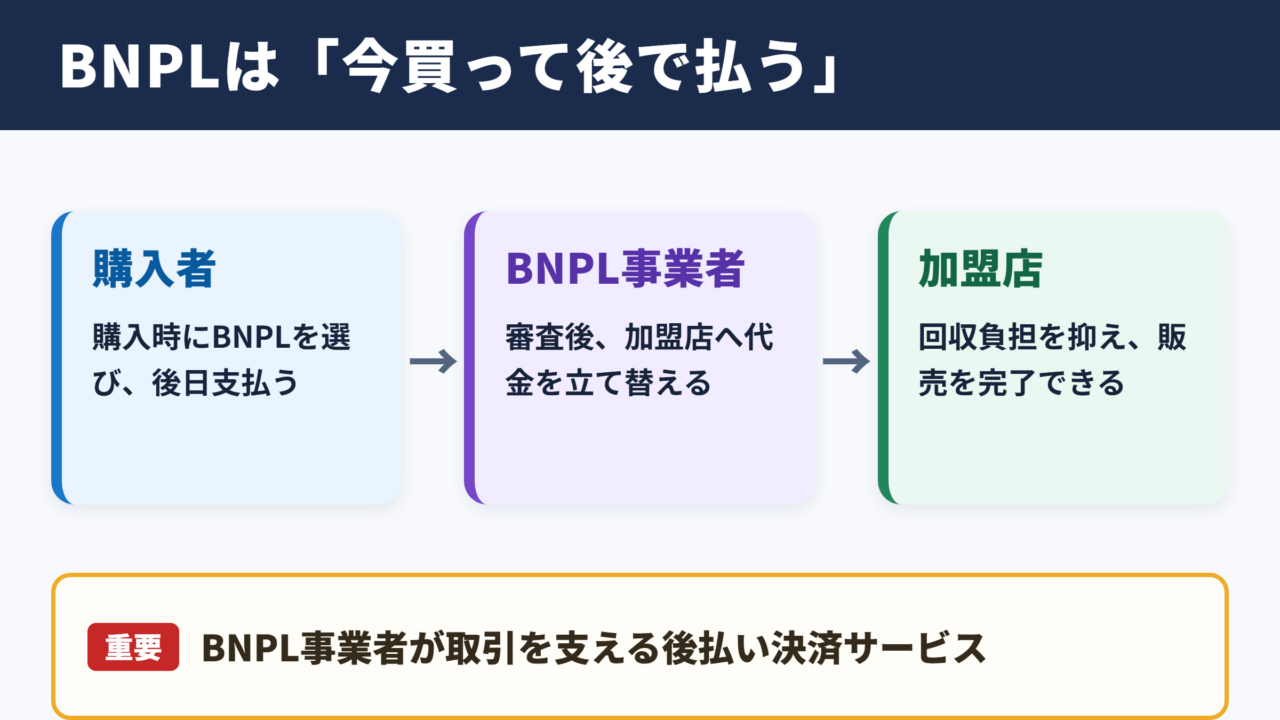
BNPLは、オンラインショッピングや実店舗の決済で見かける機会が増えた支払い方法です。
利用者にとっては購入時の負担を抑えやすく、事業者にとっては購入途中の離脱を防ぎやすい仕組みとして注目されています。
一方で、クレジットカードとの違い、分割払いに伴う手数料、与信審査の考え方などを理解しないまま導入・利用すると、想定外のコストや支払い遅延につながることもあります。
この記事では、BNPLの基本的な意味からビジネスでの活用方法まで、後払い決済やフィンテックとの関係を交えてわかりやすく解説します。
BNPLの意味と決済サービスの全体像
それではまず、BNPLの意味と決済サービスの全体像について解説していきます。
BNPLが示す後払い決済の考え方
BNPLは「Buy Now, Pay Later」の頭文字を取った言葉で、日本語では「今買って、後で支払う」という意味になります。
商品やサービスを購入する時点では代金の全額を支払わず、後日まとめて、または複数回に分けて支払う決済方式です。
日本では、コンビニ後払い、請求書払い、翌月払い、少額の分割払いなどがBNPLに近いサービスとして広がっています。
従来の後払い決済では、購入者が商品を受け取った後に払込票で支払う形式が一般的でした。
近年はスマートフォンアプリやECサイトの決済画面で選択でき、支払い状況もオンラインで管理できるサービスが増えています。
購入の瞬間に現金やカード利用枠が不足していても選択肢を持ちやすいことが、BNPLが支持される大きな理由です。
BNPLは単に支払いを先延ばしにする仕組みではありません。
決済事業者が購入者の支払い能力を確認し、加盟店へ代金を立て替えることで、購入者・加盟店・決済事業者の取引を成立させるフィンテックサービスです。
購入者・加盟店・BNPL事業者の役割
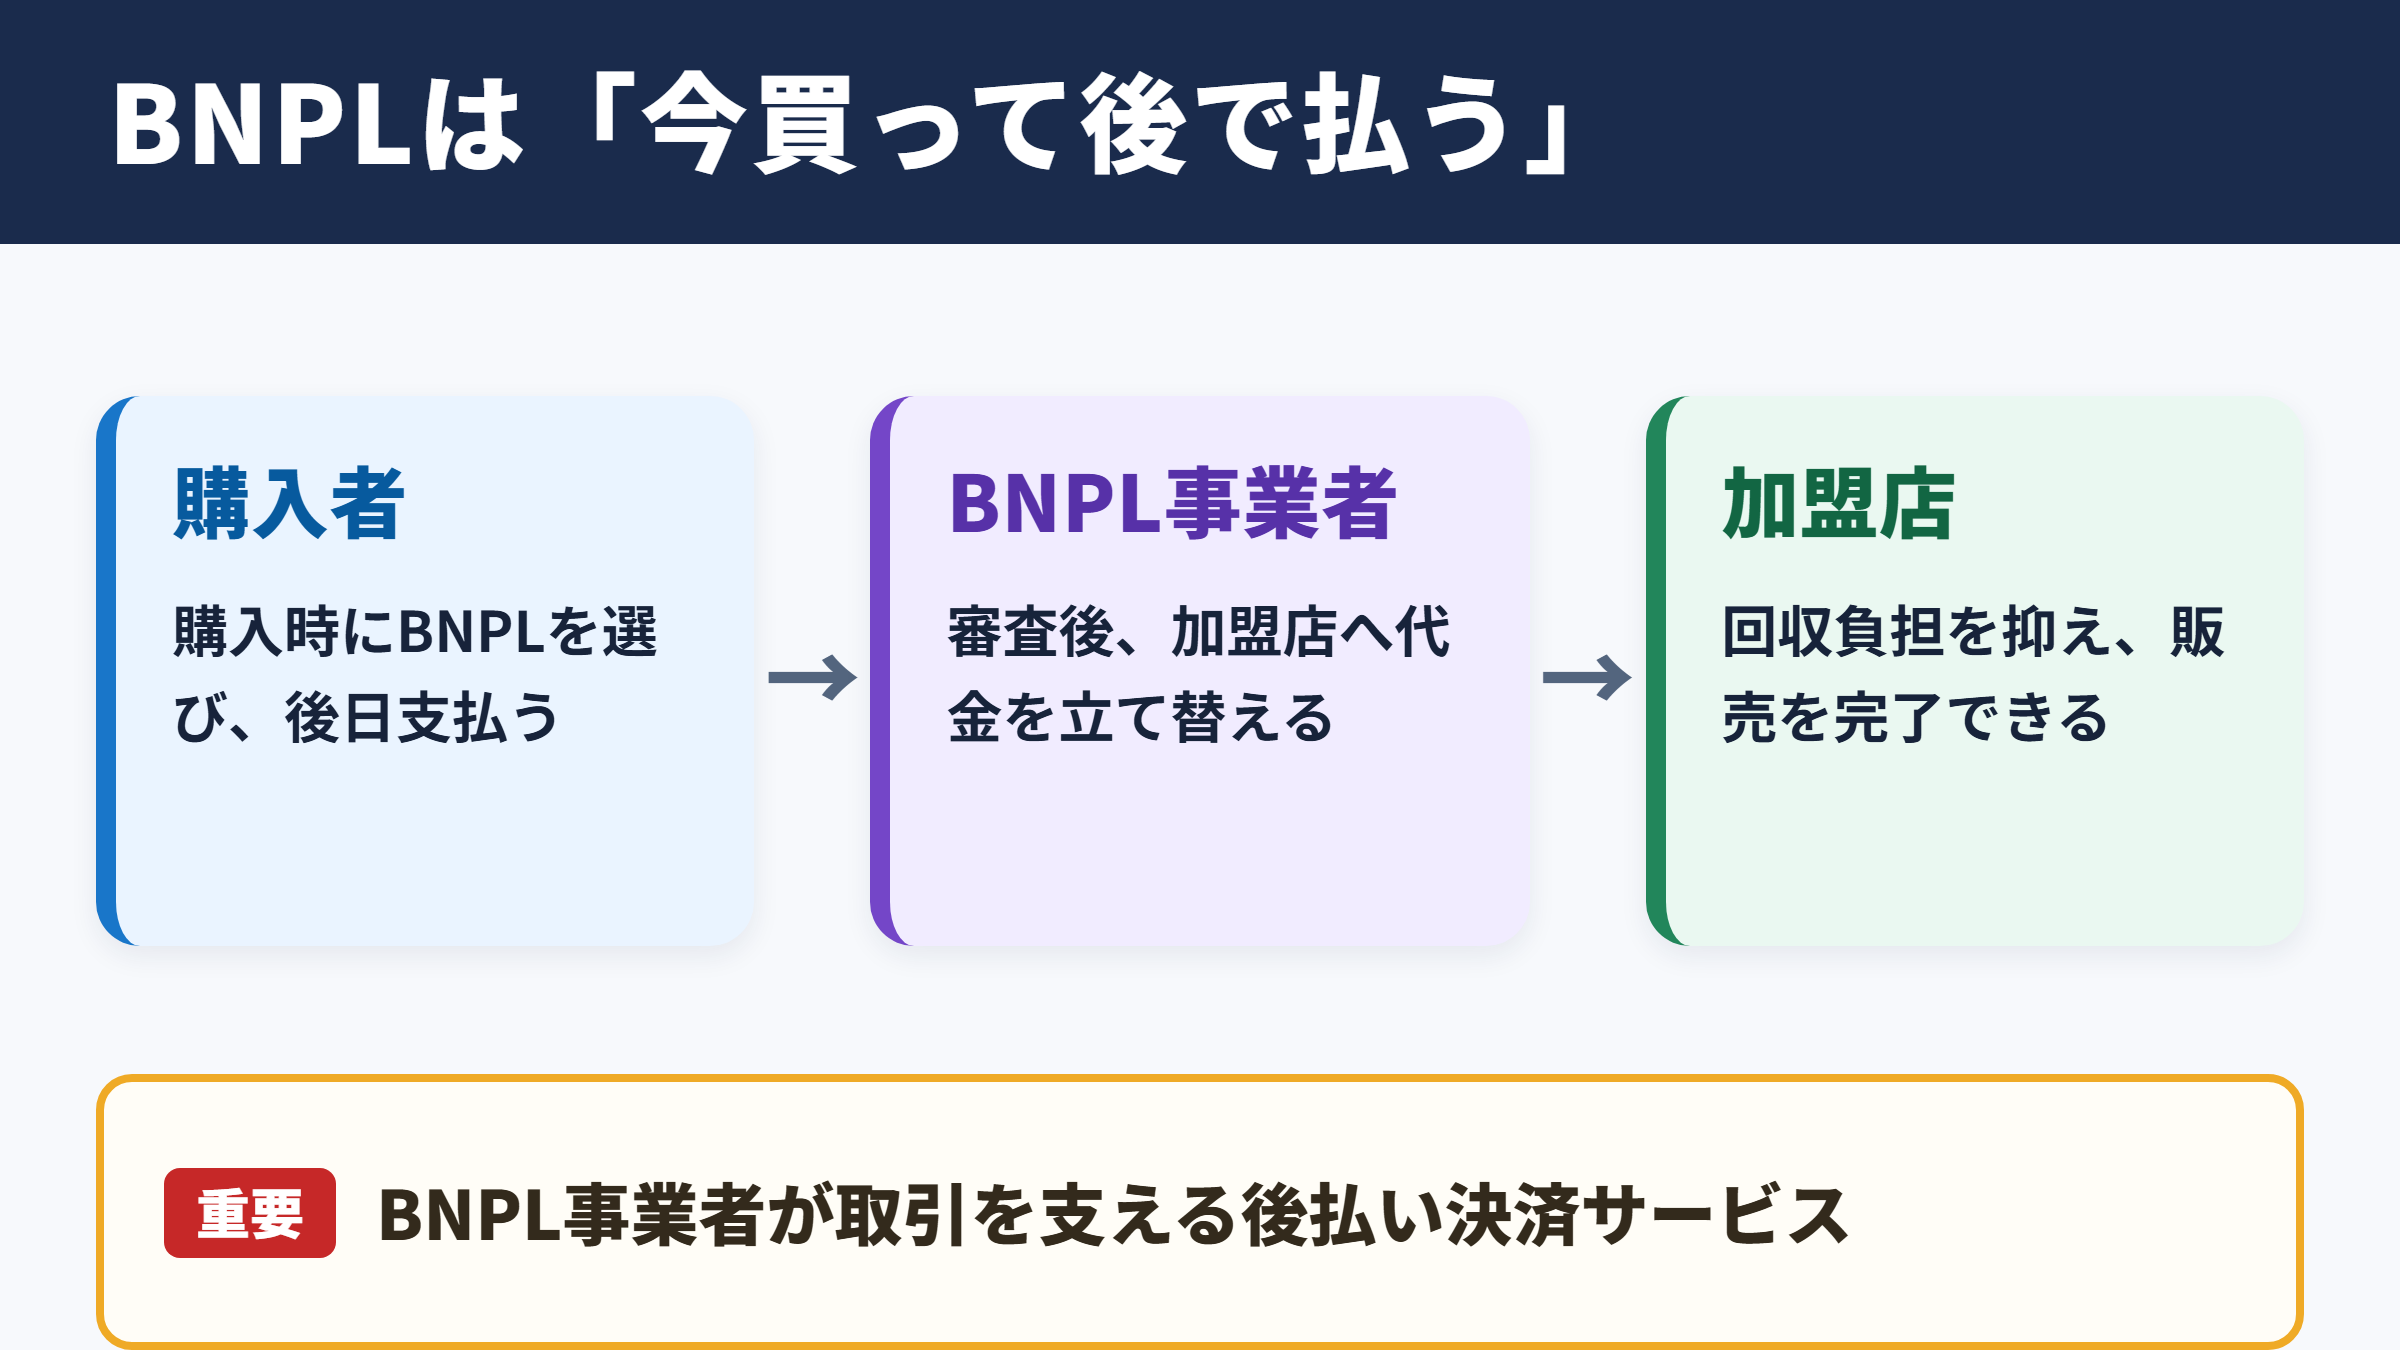
BNPLの取引には、主に購入者、商品を販売する加盟店、そして後払いサービスを提供する事業者が関わります。
購入者は決済画面でBNPLを選び、必要な情報を入力して利用申請を行います。
BNPL事業者は独自の審査や与信判断を行い、利用を承認した場合は加盟店に対して代金を支払います。
加盟店は購入者から直接回収する手間を抑えながら販売を完了でき、購入者は後日に決済事業者へ返済する流れです。
この構造では、未払いのリスクを誰が負担するかが重要になります。
多くのサービスではBNPL事業者が一定の貸倒れリスクを引き受けるため、加盟店側は入金管理を簡素化しやすいでしょう。
| 関係者 | 主な役割 | 得られるメリット | 注意点 |
|---|---|---|---|
| 購入者 | 商品購入と後日の支払い | 支払時期や回数を選びやすい | 支払い遅延や使い過ぎ |
| 加盟店 | 商品・サービスの販売 | 購入率向上と回収業務の軽減 | 決済手数料と契約条件 |
| BNPL事業者 | 審査、立替、請求、回収 | 決済手数料や利用者基盤の拡大 | 不正利用と貸倒れリスク |
後払い決済と分割払いの位置づけ
BNPLには、翌月に一括で支払うタイプと、二回から数回に分けて返済するタイプがあります。
一括後払いは短期的な資金繰りを整えたい利用者に向き、分割払いは高額商品の支払い負担を平準化したい場面で選ばれます。
ただし、分割回数が増えるほど、手数料や遅延損害金の有無を確認する重要性も高まります。
「手数料無料」と表示されていても、対象期間や支払い方法に条件が付くケースがあります。
利用前には請求日、引き落とし方法、延滞時の対応を確認する習慣が大切です。
たとえば12,000円の商品を三回払いにする場合、手数料がなければ一回あたり4,000円が目安です。
一方で、分割手数料が設定されるサービスでは、総支払額が商品価格を上回るため、購入前に返済総額を比較しましょう。
BNPLの仕組みと利用開始から支払いまでの流れ
続いては、BNPLの仕組みと利用開始から支払いまでの流れを確認していきます。
決済時に行われる与信判断
BNPLを利用する際は、申込内容や過去の利用状況などを基に、決済事業者が利用可否を判断します。
この判断は与信と呼ばれ、購入者が期日までに支払える可能性を確認するための手続きです。
サービスによっては、氏名、電話番号、メールアドレス、住所、本人確認情報などを利用します。
審査結果が短時間で表示されるサービスも多く、購入者は通常の決済に近い感覚で使えます。
しかし、即時性があるからといって無条件に利用できるわけではありません。
利用可能額は固定ではなく、取引内容や利用状況に応じて変動する点を理解しておく必要があります。
加盟店への立替払いと購入者への請求
利用が承認されると、BNPL事業者は加盟店へ売上代金を立て替える、または所定の条件で精算します。
加盟店は購入者の支払い完了を待たずに販売処理を進められるため、後払いを理由とする出荷遅延を減らしやすくなります。
その後、購入者にはアプリ通知、メール、SMS、請求書などを通じて支払い案内が届きます。
支払い手段には、銀行口座からの引き落とし、コンビニ払い、銀行振込、アプリ残高などがあります。
請求方法が複数あるほど利用者の利便性は高まりますが、事業者側は回収コストや問い合わせ対応も設計しなければなりません。
延滞が起きた場合の対応
支払期日を過ぎると、利用者にはリマインド通知が送られることが一般的です。
未払い状態が続けば、遅延損害金、追加の事務手数料、利用停止などが発生する可能性があります。
サービスの利用規約によっては、回収手続きや外部機関への情報提供に関する定めが置かれている場合もあります。
購入者は、支払えないと分かった時点で放置せず、早めに事業者へ相談することが重要でしょう。
加盟店にとっても、顧客対応の窓口がどこになるのかを明確にしておく必要があります。
BNPLの利便性は、期日までに支払える範囲で利用してこそ生かされます。
複数のサービスを同時に使う場合は、請求日を一覧化し、毎月の返済額を可視化することが欠かせません。
クレジットカード・後払い決済・分割払いの違い
続いては、クレジットカード・後払い決済・分割払いの違いを確認していきます。
クレジットカードとの審査と利用方法の違い
クレジットカードは、原則としてカードを発行する時点で一定の審査を受け、設定された利用可能枠の範囲内で継続的に利用する仕組みです。
対してBNPLは、利用の都度または短い利用期間ごとに判断が行われるサービスもあります。
カード番号を保有しなくても使える場合があり、若年層やクレジットカードを持たない人にも利用が広がっています。
一方、カードにはポイント、旅行保険、継続課金との連携など、BNPLにはない機能も多くあります。
どちらが優れているかではなく、購入額、支払い時期、手数料、家計管理のしやすさで選ぶことが現実的です。
| 比較項目 | BNPL | クレジットカード | 一般的な請求書後払い |
|---|---|---|---|
| 利用開始 | アプリ登録や購入時の申込み | カード発行の申込み | 購入時の情報入力 |
| 与信判断 | 都度判断を含む | 発行時を中心に実施 | サービスごとに異なる |
| 支払い方法 | 翌月払い、一括、分割など | 一括、分割、リボなど | 期限までの一括払いが中心 |
| 加盟店の利点 | 購入選択肢を増やせる | 広い利用者層に対応 | 現金未保有の顧客に対応 |
| 利用者の注意点 | 請求日の分散 | 利用枠と金利 | 払込期限と手数料 |
分割払いとリボ払いの違い
BNPLの分割払いとクレジットカードの分割払いは、支払いを複数回に分ける点では共通しています。
ただし、対象となる加盟店、利用限度額、手数料の表示方法、支払い回数の選択肢には違いがあります。
リボ払いは、毎月の返済額を一定に近づける仕組みですが、残高が増えると返済期間が長くなりやすい特徴があります。
BNPLの分割払いは、購入ごとに回数と返済計画を設定する形式が比較的多く、支払いの終わりを把握しやすい場合があります。
毎月の支払額だけでなく、総支払額と完済予定日を見ることが、支払い方法を比較する基本です。
月々3,000円という表示だけで判断すると、何か月続くのか、手数料がいくらかかるのかが見えにくくなります。
購入金額、支払い回数、各回の支払額、総支払額の四つを並べて比較すると、負担を判断しやすくなります。
デビットカードや代引きとの使い分け
デビットカードは、決済時に銀行口座から原則として即時に引き落とされるため、後払いではありません。
口座残高の範囲で使うため、使い過ぎを抑えやすい点が特徴です。
代引きは商品受取時に代金を支払う方式で、現金などを準備する必要があります。
BNPLは受取時にも支払時にも全額を用意しなくてよい場合があり、購入体験の滑らかさで優位性を持ちます。
ただし、支払いが見えにくくなる面もあるため、家計簿アプリやカレンダーで請求を管理すると安心です。
ビジネスでBNPLを導入するメリットと注意点
続いては、ビジネスでBNPLを導入するメリットと注意点を確認していきます。
コンバージョン率と客単価への期待
ECサイトでは、商品をカートに入れた後、決済方法が合わずに購入をやめる利用者がいます。
BNPLを選択肢として用意すると、購入時の一時的な負担を理由とする離脱を減らせる可能性があります。
特に、家電、家具、美容、ファッション、教育、旅行など、比較的単価が高い商品やサービスでは導入効果を検討しやすいでしょう。
分割払いの選択肢があることで、購入者が上位モデルや関連商品を選びやすくなり、客単価向上につながるケースもあります。
ただし、成果は商材価格、顧客層、決済画面の導線、手数料率によって大きく変わります。
導入前後で購入完了率、平均注文額、返品率を比較することが重要です。
未回収リスクと業務負担の軽減
自社で請求書を発行し、入金を確認し、督促を行う後払い運用は、販売規模が広がるほど負担が増えます。
BNPL事業者と連携すれば、審査、請求、回収の一部を外部化できるため、社内の事務作業を抑えやすくなります。
未回収時の補償範囲は契約ごとに異なるため、導入時には免責条件や不正注文への対応を確認しなければなりません。
また、返品・キャンセルが発生した場合に、売上取消と請求取消がどのように連携するかも重要な確認事項です。
顧客にとって分かりにくい請求が発生すると、問い合わせや低評価につながる可能性があります。
BNPL導入の判断では、決済手数料だけを見るのでは不十分です。
売上増加の見込み、回収業務の削減額、カスタマーサポートの負荷、返品時の運用まで含めて採算を見積もりましょう。
決済画面と顧客コミュニケーションの設計
BNPLの説明は、購入者が支払いを確定する前に確認できる位置へ表示することが大切です。
支払い回数、初回請求日、手数料、利用条件を分かりやすく示せば、購入後の認識違いを減らせます。
「月々いくら」といった訴求だけを強調すると、総額を把握しにくくなることがあります。
そのため、総支払額や支払い予定の確認画面へ自然に誘導する設計が求められます。
便利さと支払い責任を両方伝える表現が、長期的な顧客信頼につながります。
導入効果の確認では、BNPL利用者の購入完了率だけでなく、通常決済からの移行率も見ます。
通常なら購入していた顧客がBNPLへ移っただけなら、手数料負担だけが増える可能性もあるためです。
BNPL市場が拡大する背景とフィンテックとの関係
続いては、BNPL市場が拡大する背景とフィンテックとの関係を確認していきます。
スマートフォン決済の普及
スマートフォンで商品を探し、そのまま短時間で購入する行動が一般化したことで、決済にも速さと簡単さが求められるようになりました。
BNPLは専用アプリやオンライン決済画面に組み込みやすく、購入者がカード情報を毎回入力しなくても利用できる場合があります。
通知機能によって請求日を知らせられる点も、スマートフォンとの相性がよい理由の一つです。
オンラインだけでなく、QRコード決済や店頭端末と連携するサービスもあり、利用場面は広がっています。
決済を金融サービスとして再設計する動きが、フィンテックの特徴といえるでしょう。
消費者ニーズと若年層の支払い行動
若年層を中心に、クレジットカードを持たずにオンライン購入をしたいというニーズがあります。
収入日と購入タイミングが一致しない場合でも、必要な商品を選びたい場面は少なくありません。
BNPLはこうした需要に応えますが、利用しやすさが支出の増加につながる可能性もあります。
複数のアプリで少額決済を繰り返すと、個別の金額は小さくても月末の請求総額が大きくなりがちです。
利用者には、収入に対する返済比率を意識し、毎月の固定費と合わせて管理する姿勢が求められます。
データ活用と不正利用対策
フィンテック企業は、取引データや端末情報、過去の支払い状況などを活用し、迅速な与信判断や不正検知を行います。
これは購入者の利便性を高める一方で、個人情報の適切な取り扱いが欠かせない領域でもあります。
事業者は、情報管理体制、本人確認の方法、不正注文時の補償、アカウント乗っ取りへの対策を慎重に確認する必要があります。
購入者も、認証コードを他人に伝えない、不審なリンクを開かない、利用明細を定期的に見るといった基本対策を続けましょう。
利便性の高い決済ほど、セキュリティと透明性が信頼の土台になります。
BNPLの利用・導入で確認したいポイント
続いては、BNPLの利用・導入で確認したいポイントを確認していきます。
購入者が確認すべき支払い条件
利用者は、支払い期日、支払い方法、分割回数、手数料、延滞時の費用を確認してから決済を確定します。
とくに、初回の請求日が購入翌月なのか、一定日数後なのかは、サービスによって異なります。
口座引き落としの場合は残高不足に注意し、コンビニ払いの場合は期限をスマートフォンの予定表に登録しておくとよいでしょう。
購入前に「今月支払えるか」ではなく、「請求日に確実に支払えるか」を考えることが大切です。
後払いは余裕資金を増やすものではなく、支払時期を調整する仕組みとして捉えると、無理のない利用につながります。
加盟店が比較すべきサービス条件
加盟店は、決済手数料、入金サイクル、利用可能な販売チャネル、導入に必要な開発作業を比較します。
自社EC向けのプラグインがあるか、店舗とオンラインの両方で使えるか、定期購入に対応できるかも確認項目です。
審査が厳しすぎると購入完了率を高めにくく、緩すぎると不正利用や取引トラブルのリスクが増える可能性があります。
自社の商材、平均注文額、顧客層、返品率に合った事業者を選ぶことが必要でしょう。
| 確認項目 | 購入者の確認内容 | 加盟店の確認内容 |
|---|---|---|
| 料金 | 分割手数料、支払い遅延時の費用 | 決済手数料、月額費用、返金時の扱い |
| 支払い | 請求日、引き落とし日、支払い方法 | 入金日、売上精算の周期 |
| 利用条件 | 利用可能額、本人確認、年齢条件 | 対象商材、販売チャネル、審査基準 |
| サポート | 未払い時の相談窓口 | 顧客問い合わせの分担、不正時の対応 |
法規制と利用規約を確認する姿勢
BNPLに関わるルールは、サービスの設計や提供国によって異なります。
日本で利用・導入する場合も、割賦販売、貸金、個人情報保護、特定商取引などに関わる論点が生じることがあります。
具体的な適用関係は契約内容や取引形態で変わるため、事業者は必要に応じて専門家へ相談すると安心です。
購入者は、利用規約をすべて暗記する必要はありませんが、支払い遅延、キャンセル、返金に関する部分は読んでおきましょう。
仕組みを理解したうえで選ぶことが、BNPLを便利な選択肢として活用する近道です。
BNPLの意味とビジネス活用のまとめ
BNPLは、商品を先に購入し、後日一括または分割で支払う後払い決済の仕組みです。
決済事業者が与信、立替、請求、回収を担うことで、購入者には支払いの選択肢を、加盟店には購入機会の拡大をもたらします。
クレジットカードと似た面がある一方、利用開始の方法、与信判断、支払い管理の考え方には違いがあります。
事業者は、売上向上と手数料・運用負担のバランスを見ながら導入を判断することが大切です。
利用者は、請求日、総支払額、遅延時の条件を確認し、返済可能な範囲にとどめる必要があります。
フィンテックの進展でBNPLはさらに身近になると考えられますが、便利さを生かす鍵は透明な情報と計画的な支払いです。