固定長期適合率と流動比率の違いは?財務指標の使い分けも!安全性分析 短期 長期 経営指標など
企業の財務安全性を調べるとき、固定長期適合率と流動比率はどちらも重要な経営指標です。
ただし、確認している資金の期間や、数値が悪化したときに想定されるリスクには大きな違いがあります。
短期的な支払い能力を見る流動比率と、設備投資を長期資金で賄えているかを見る固定長期適合率を分けて考えることで、決算書から企業の実態を読み取りやすくなるでしょう。
固定長期適合率と流動比率の違い
それではまず固定長期適合率と流動比率の違いについて解説していきます。
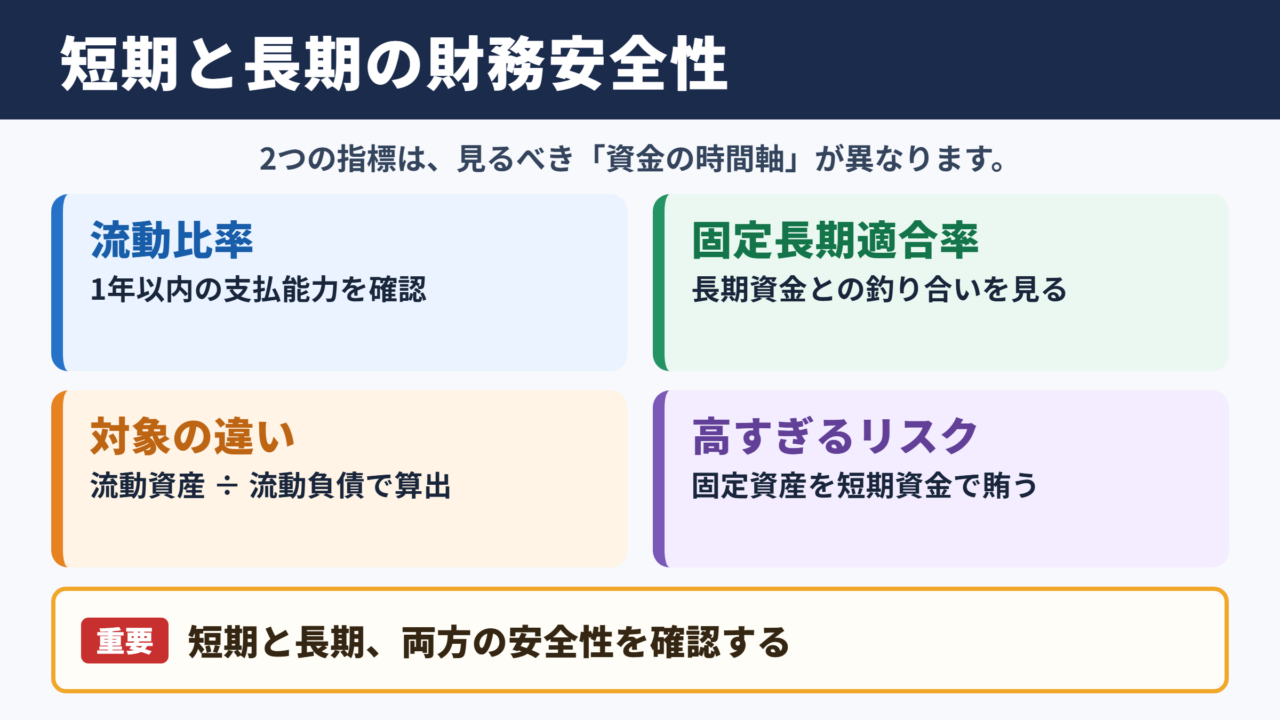
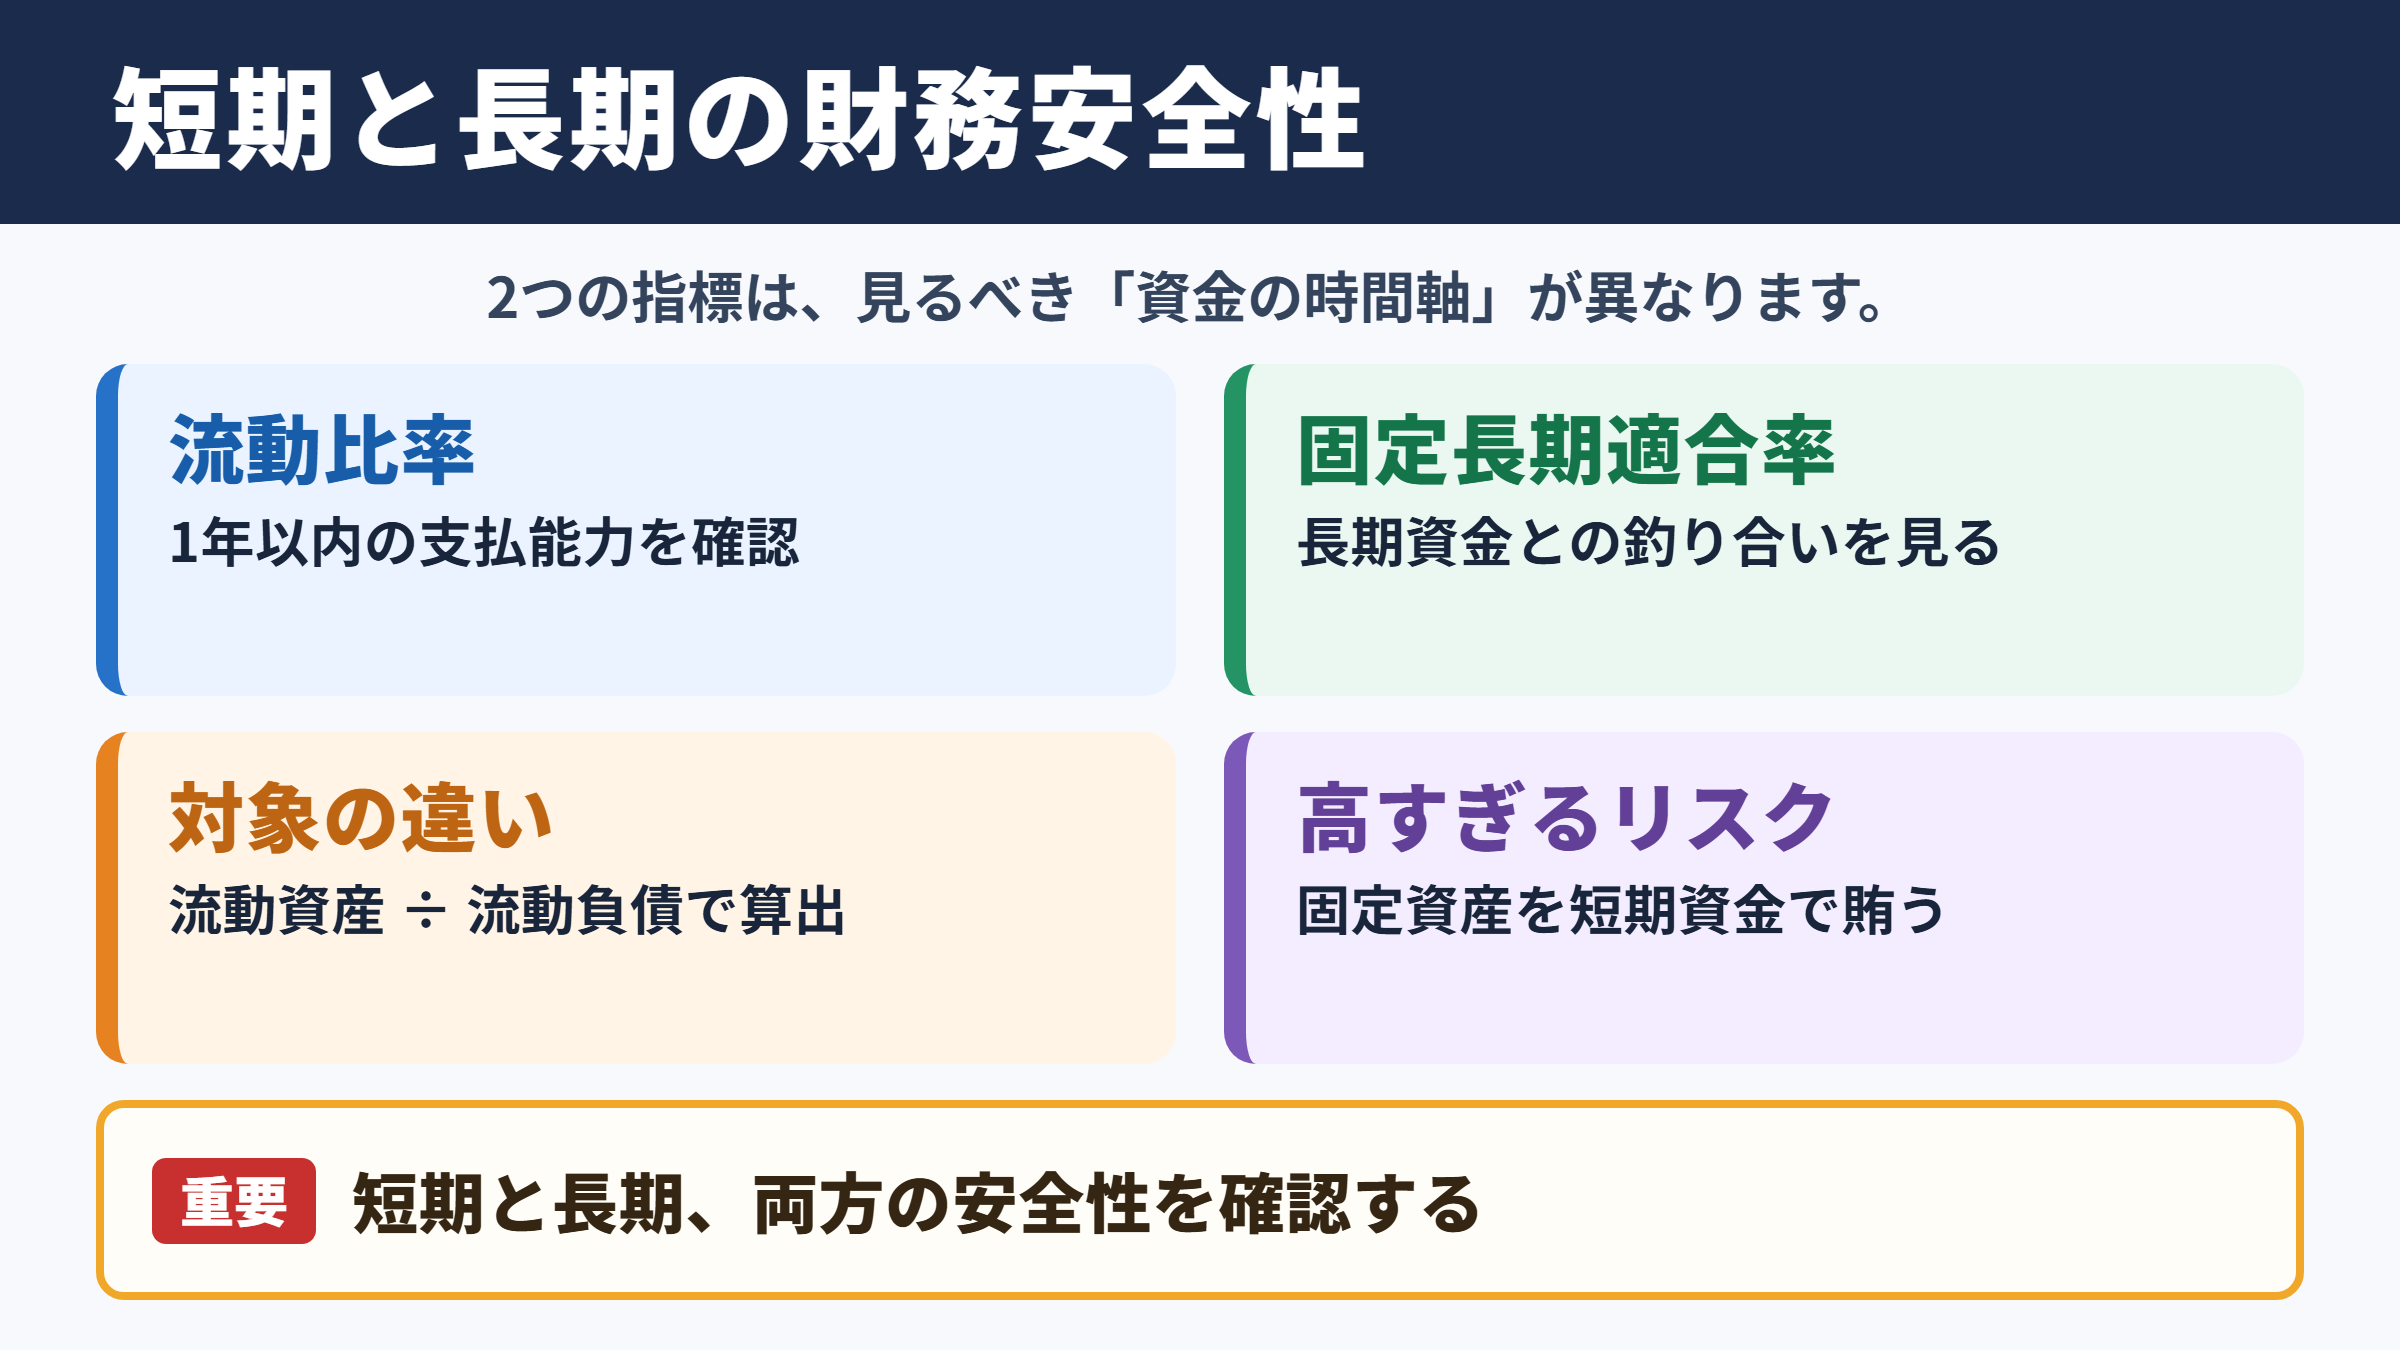
結論から見ると、流動比率は短期の支払能力、固定長期適合率は長期の資金バランスを確認する指標です。
どちらか一方だけが良好でも、経営の安全性を十分に判断できるとは限りません。
対象となる資産と負債の範囲
流動比率は、流動資産を流動負債で割って算出します。
流動資産には現金、預金、売掛金、受取手形、棚卸資産など、原則として一年以内に現金化または回収される資産が含まれます。
一方の流動負債には、買掛金、支払手形、短期借入金、未払金、未払法人税等など、一年以内に支払期限が到来する負債が入ります。
固定長期適合率は、固定資産を自己資本と固定負債の合計で割る指標です。
固定資産には建物、機械装置、車両運搬具、土地、ソフトウェア、のれんなど、長期間にわたって使用される資産が含まれます。
資金の側では、株主資本や利益剰余金などの自己資本に加え、長期借入金や社債などの固定負債を確認します。
流動比率は一年以内の資金繰りを確認するための尺度です。
固定長期適合率は、長く使う設備や資産を、返済期限に余裕のある資金で取得できているかを見る尺度です。
数値が示す経営上のリスク
流動比率が低い場合、近い将来に到来する支払いに対して、現金や回収予定の売掛金が不足する可能性があります。
黒字の企業であっても、売掛金の回収が遅れたり、在庫が過剰になったりすれば、資金ショートにつながることがあります。
固定長期適合率が高すぎる場合は、建物や設備などの固定資産を短期借入金で賄っている可能性に注意が必要です。
長く使う資産に対して短い期間で返済すべき資金を充てると、毎月の返済負担が重くなり、運転資金まで圧迫されるでしょう。
収益性が高くても資金の期間が合っていなければ、財務面の不安定さは残ります。
安全性分析での役割
流動比率は短期安全性分析の代表的な指標であり、日常的な仕入れ、給与、外注費、税金、借入返済への対応力を把握する際に役立ちます。
金融機関や取引先も、直近の支払い能力を確認する材料として流動比率を参考にすることがあります。
固定長期適合率は長期安全性分析に用いられます。
設備投資の規模が大きい製造業、運送業、不動産業、宿泊業などでは、固定資産と調達資金の関係を確認する意味が特に大きくなります。
短期と長期の両面から見ることが、偏りのない財務分析につながります。
指標の計算式と読む範囲
続いては計算式と数値の読み方を確認していきます。
計算の形はシンプルですが、決算書のどの項目を使うかを理解しておくことが大切です。
流動比率の計算方法
流動比率 = 流動資産 ÷ 流動負債 × 100
たとえば流動資産が三千万円、流動負債が二千万円なら、流動比率は百五十パーセントです。
流動比率が百パーセントであれば、短期的に現金化できる資産と、一年以内に支払う負債がおおむね同額である状態を表します。
百パーセントを下回ると、帳簿上では短期負債のほうが大きくなります。
ただし、売掛金の回収が確実で現金預金が厚い企業と、換金しにくい在庫が多い企業では、同じ数値でも安全性は異なります。
流動比率は割合だけで決めつけず、流動資産の中身まで確認することが重要です。
固定長期適合率の計算方法
固定長期適合率 = 固定資産 ÷ 自己資本と固定負債の合計 × 100
固定資産が八千万円、自己資本が五千万円、固定負債が四千万円なら、固定長期適合率は約八十八・九パーセントです。
この比率では、固定資産を長期安定資金の範囲内で取得できているかを見ます。
一般的には百パーセント以下であれば、固定資産を自己資本と長期資金で賄えていると考えやすいでしょう。
反対に百パーセントを超える場合、固定資産の一部に短期負債などの不安定な資金が使われている可能性があります。
ただし、成長段階の企業では、先行投資によって一時的に比率が高くなることもあります。
単年度の数字だけではなく、設備投資の目的、返済予定、将来のキャッシュフローも併せて確認したいところです。
目安と業種差の考え方
| 指標 | 主な確認対象 | 一般的な見方 | 注意したい点 |
|---|---|---|---|
| 流動比率 | 短期の支払能力 | 百パーセント以上が一つの目安 | 在庫や回収遅延の売掛金が多い場合 |
| 固定長期適合率 | 固定資産と長期資金の対応 | 百パーセント以下が一つの目安 | 短期借入金で設備投資をしている場合 |
| 自己資本比率 | 資本構成の安定性 | 高いほど借入依存が低い傾向 | 業種や事業モデルによる差 |
目安はあくまで入口です。
小売業のように現金回収が早い業種と、建設業のように工事代金の回収まで時間がかかる業種では、適切な水準も変わります。
同業他社や過去数期の推移と比べることで、数値の意味が見えやすくなります。
短期安全性と流動比率の確認項目
続いては流動比率を使った短期安全性の確認項目を見ていきます。
流動比率は資金繰りの余裕を把握する入口ですが、より実務的に判断するには内訳の分析が欠かせません。
現金預金と売掛金の回収状況
流動資産の中でも、現金預金はもっとも支払いに使いやすい資産です。
預金残高が十分であれば、短期負債への対応力は高まりやすくなります。
売掛金も重要ですが、取引先ごとの回収条件や延滞の有無まで確認する必要があります。
売掛金が大きく増えている場合、売上拡大による自然な増加か、回収遅延による増加かを区別しなければなりません。
回収遅れが続くと、流動比率が高く見えても実際の資金繰りは厳しくなります。
帳簿上の流動資産と、すぐに使える資金は必ずしも同じではありません。
棚卸資産の適正水準
商品、製品、原材料などの棚卸資産は、販売または加工を経て初めて現金に変わります。
在庫が多いこと自体は悪いわけではありませんが、需要を上回る在庫や陳腐化した商品が増えると、資金が滞留します。
特に季節商品、流行品、部品在庫が多い事業では、棚卸資産の回転期間を定期的に見る必要があります。
流動比率が高くても、その大部分が売れ残り在庫であれば、支払い能力を楽観視できないでしょう。
流動比率の改善を考えるなら、単に短期借入金を減らすだけでは不十分です。
売掛金の早期回収、適正在庫の維持、不要資産の整理など、運転資金の回転を高める施策が重要になります。
当座比率との組み合わせ
流動比率を補完する指標として、当座比率があります。
当座比率は、現金預金、受取手形、売掛金、有価証券など、比較的早く現金化しやすい当座資産を流動負債で割って求めます。
当座比率 = 当座資産 ÷ 流動負債 × 100
棚卸資産の比重が大きい企業では、流動比率と当座比率を並べると、短期資金の実態を把握しやすくなります。
流動比率と当座比率の差が大きい場合、在庫への依存度が高い可能性があります。
業種特性を踏まえながら、急な支払いにも耐えられる資金構成になっているかを確認しましょう。
長期安全性と固定長期適合率の確認項目
続いては固定長期適合率を使った長期安全性の確認項目を見ていきます。
設備や不動産への投資は企業の成長を支える一方で、資金調達の方法を誤ると長期的な負担になります。
固定資産の内容と投資目的
固定資産には、工場、店舗、物流設備、機械、社用車、システム、営業権などが含まれます。
これらは将来の売上や生産性を高めるための資産ですが、購入直後に多額の現金を生むとは限りません。
そのため、固定資産への投資額が増えたときは、何のための投資かを確認することが大切です。
老朽化した設備の更新なのか、生産能力を増やす拡張投資なのか、新規事業に向けた先行投資なのかで、評価の視点は変わります。
固定資産が増えている理由と、将来の回収見込みを結び付けて考えることがポイントです。
自己資本と固定負債のバランス
自己資本は、返済期限を持たない安定した資金です。
利益を積み上げることで利益剰余金が増えれば、設備投資に対する財務基盤も強くなります。
固定負債は、長期借入金、社債、リース債務などが中心です。
返済は必要ですが、固定資産の使用期間や収益獲得期間に合わせて返済計画を組みやすい特徴があります。
固定長期適合率では、この自己資本と固定負債を長期安定資金として捉えます。
長く使う設備ほど、長期の資金で取得するという資金調達の原則が重要です。
固定比率との違い
固定比率は、固定資産を自己資本で割って計算する指標です。
固定資産を自己資本だけでどの程度カバーできているかを見るため、固定長期適合率よりも厳しい見方になります。
固定比率が百パーセントを超えていても、長期借入金を適切に活用し、固定長期適合率が百パーセント以下であれば、直ちに危険とはいえません。
事業規模を拡大する企業にとって、長期借入金は有効な資金調達手段になり得ます。
| 指標 | 計算に使う分母 | 確認したい内容 |
|---|---|---|
| 固定比率 | 自己資本 | 固定資産を自己資本でどこまで賄えているか |
| 固定長期適合率 | 自己資本と固定負債 | 固定資産を長期安定資金で賄えているか |
固定比率と固定長期適合率を並べると、自己資本への依存度と、長期資金を含めた資金バランスの両方を把握できます。
財務指標の使い分けと分析手順
続いては財務指標の使い分けと分析手順を確認していきます。
安全性分析では、単独の数値に優劣を付けるより、複数の指標を時系列で見る姿勢が求められます。
短期と長期を分ける分析順序
最初に流動比率と当座比率を確認し、直近の支払いに対応できる状態かを見ます。
次に固定長期適合率と固定比率を確認し、設備投資と資金調達の期間が整合しているかを調べます。
短期安全性に問題があれば、資金繰り表、借入金の返済予定、売掛金の入金予定を細かく確認する必要があります。
長期安全性に課題があれば、投資計画、減価償却費、長期借入金の返済年数、将来の利益計画まで視野に入れるとよいでしょう。
流動比率が良くても、固定長期適合率が高い企業では、将来の返済負担が資金繰りを圧迫するおそれがあります。
固定長期適合率が良くても、流動比率が低い企業では、足元の支払いに注意が必要です。
推移と比較で見つける変化
一時点の財務諸表だけでは、経営状態の変化を十分に把握できません。
少なくとも三期程度の推移を並べ、比率が改善しているのか悪化しているのかを確認しましょう。
流動比率が毎期低下している場合、短期借入金の増加、在庫の滞留、売掛金回収の遅れなどが背景にあるかもしれません。
固定長期適合率が上昇している場合は、設備投資が先行しているのか、自己資本が減少しているのか、長期借入金が不足しているのかを見極めます。
比率の変化には必ず原因があります。
貸借対照表の増減だけでなく、損益計算書やキャッシュフロー計算書も見ながら、変化の理由を確認することが大切です。
経営判断への活用方法
流動比率が低下しているなら、支払条件の見直し、売掛金回収の早期化、在庫削減、短期借入金の長期借入金への借り換えなどを検討できます。
一方で、現金を過度に保有しすぎると、資金効率が下がることもあります。
固定長期適合率が高いなら、今後の設備投資を抑える、自己資本を充実させる、返済期間を設備の耐用年数に合わせるなどの選択肢があります。
新規投資を行う際には、投資額だけでなく、投資回収期間と返済計画の整合性を確認しましょう。
財務指標は評価のためだけでなく、資金調達や投資判断を改善するための道具として活用できます。
まとめ
固定長期適合率と流動比率は、どちらも企業の安全性を確認するための重要な財務指標です。
流動比率は一年以内の支払いに対応できるかを示し、固定長期適合率は固定資産を長期安定資金で賄えているかを示します。
流動比率では、現金預金、売掛金、棚卸資産の中身まで見ることが欠かせません。
固定長期適合率では、設備投資の内容、自己資本の厚み、長期借入金の返済計画を合わせて確認する必要があります。
短期の資金繰りと長期の資金構成を両方確認することが、実践的な安全性分析の基本です。
同業他社との比較や複数年度の推移も取り入れながら、自社の財務体質を継続的に見直していきましょう。