ゴールデンパラシュートとは?意味や仕組みをわかりやすく解説!(M&A:役員退職慰労金:買収防衛策:導入企業など)
企業買収や経営権の移転に関するニュースで、ゴールデンパラシュートという言葉を見かけることがあります。
華やかな名称とは裏腹に、役員の退任時に支払われる多額の退職慰労金や特別報酬に関わる制度であり、M&Aの成否、株主との関係、買収防衛策の有効性にも影響する重要なテーマです。
ただし、単に高額な退職金を用意すればよいわけではありません。
導入目的、契約内容、税務、会社法上の手続き、株主への説明などを慎重に整える必要があります。
ゴールデンパラシュートの意味と基本構造
それではまず、ゴールデンパラシュートの意味と基本構造について解説していきます。
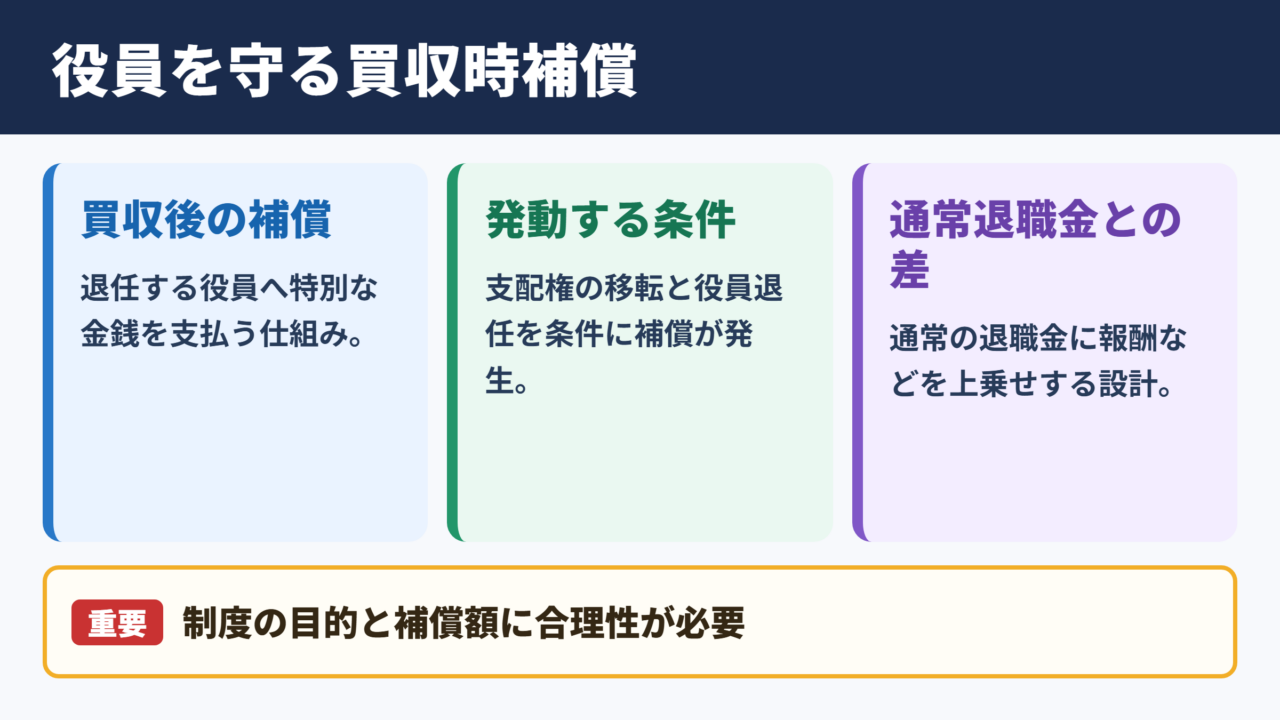
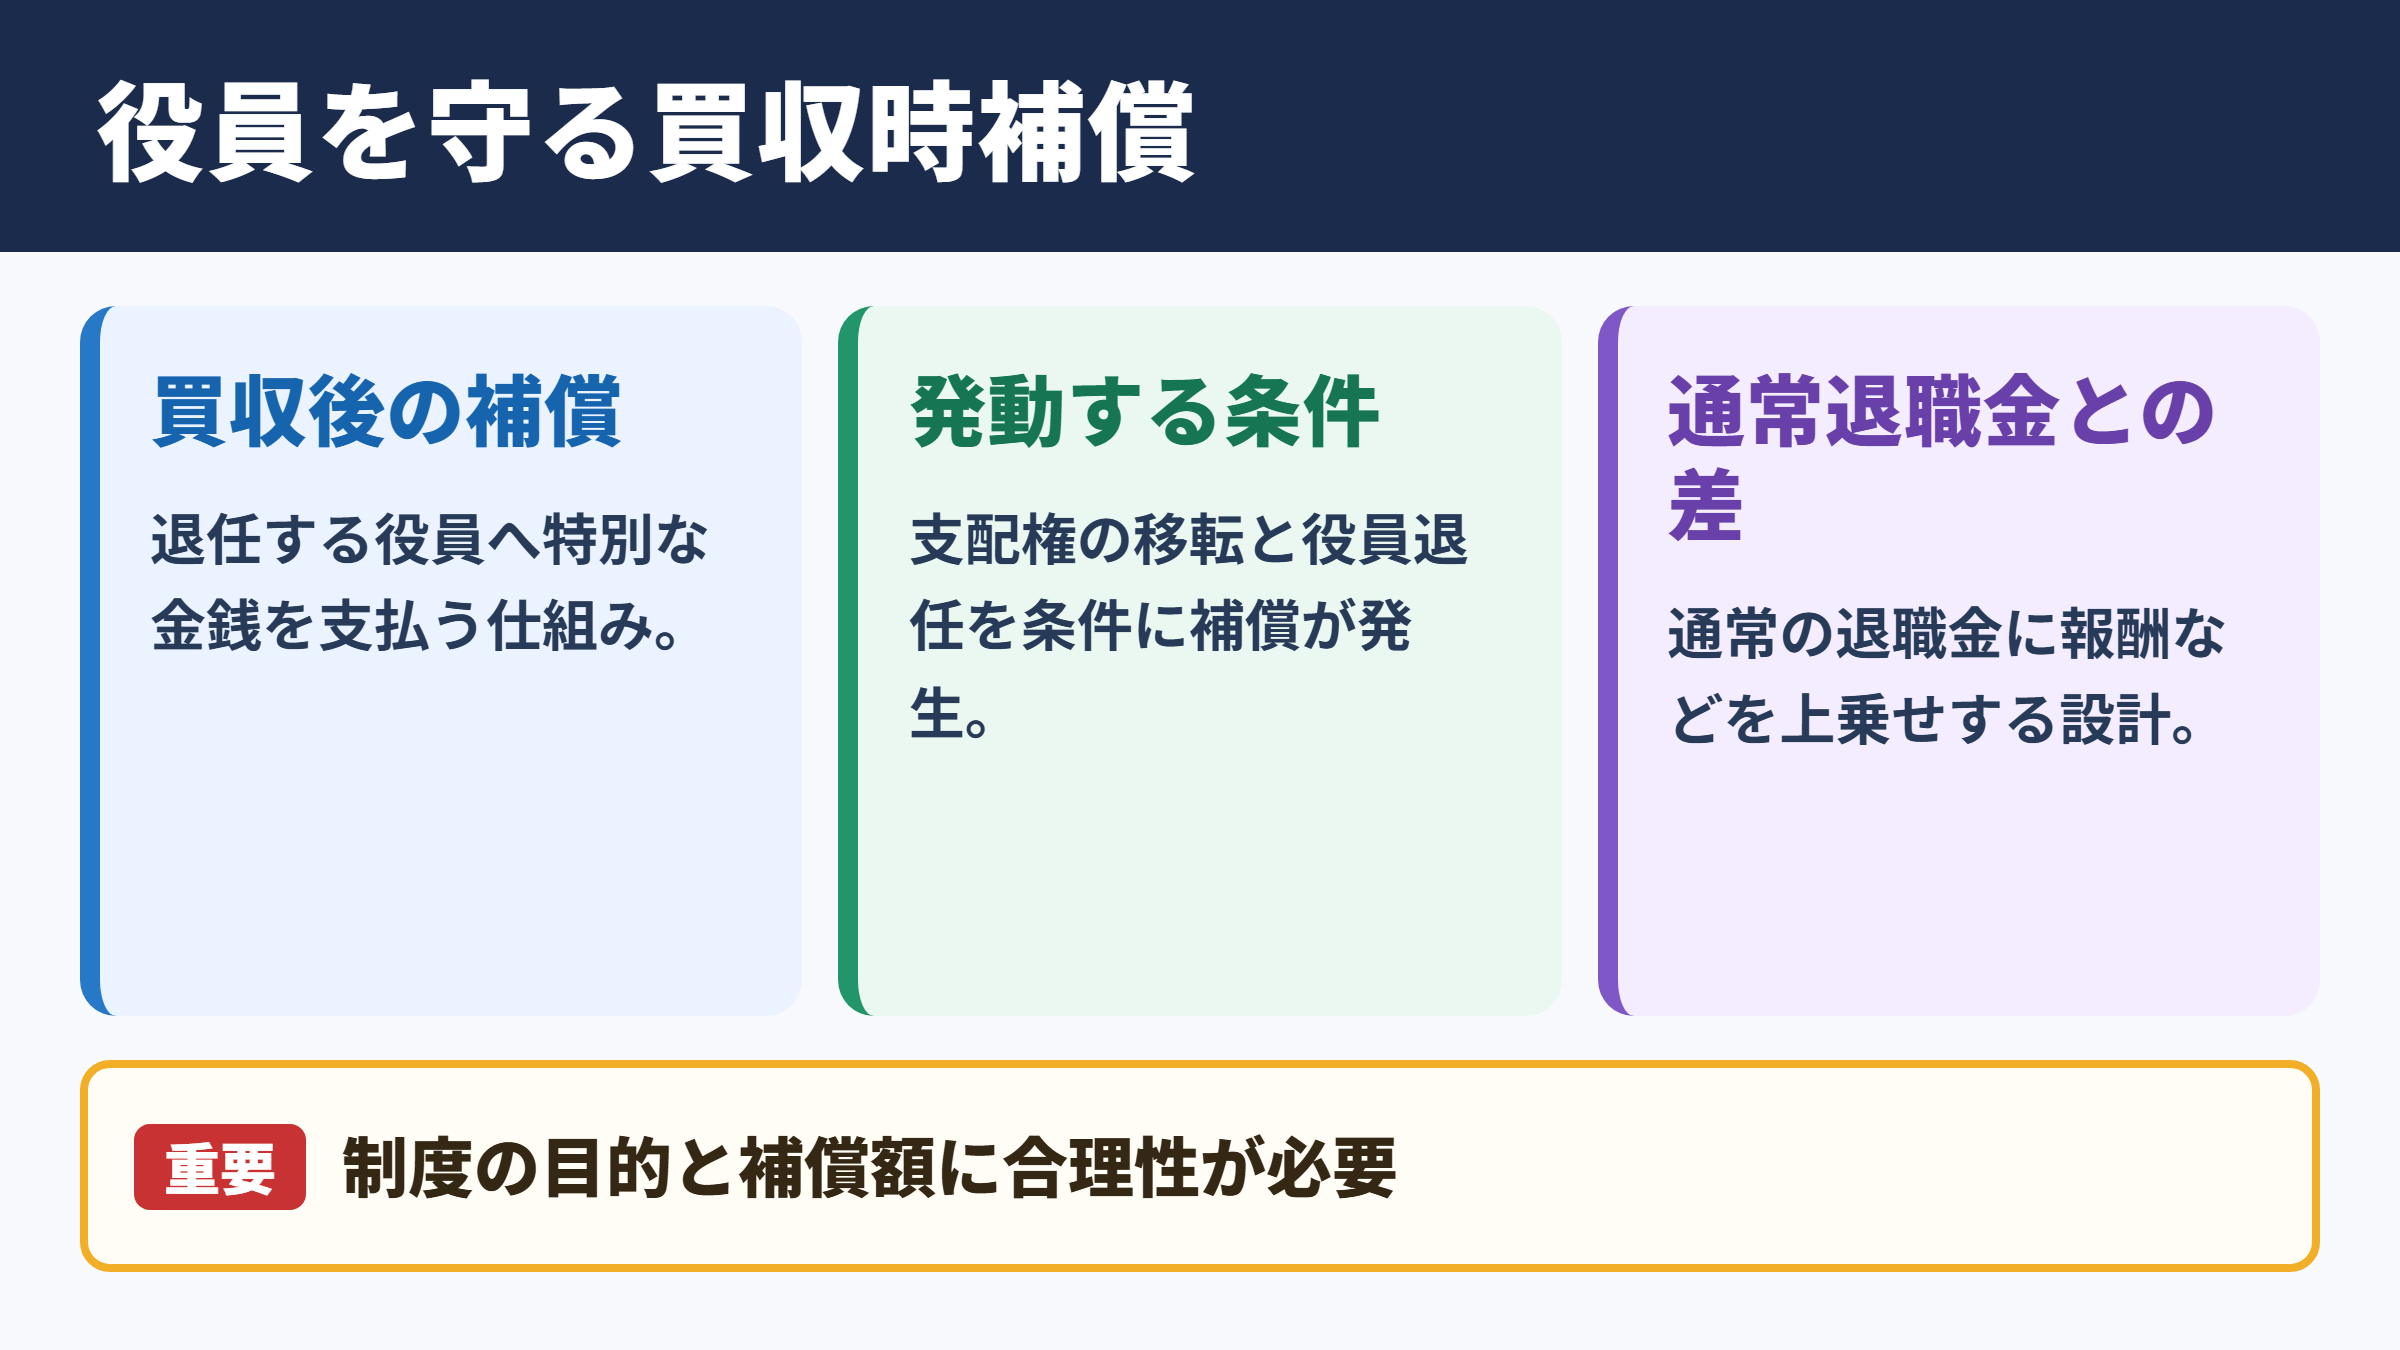
買収後に役員へ支払う特別な補償
ゴールデンパラシュートとは、企業が買収されたり支配株主が交代したりした結果、取締役や執行役員などが退任する場合に備え、あらかじめ多額の退職慰労金、特別退職金、報酬などを支払う取り決めを指します。
名称は、高い場所から安全に降下するためのパラシュートになぞらえた表現です。
経営権が変わる局面で職を失う可能性がある役員に対し、経済的な安全網を用意する考え方といえるでしょう。
中心となるのは、会社支配の変動と役員の退任を条件として補償を発生させる点です。
通常の役員退職慰労金と異なり、M&Aや敵対的買収などの特定イベントと結び付けられることが多くあります。
役員退職慰労金との違い
役員退職慰労金は、在任期間、役位、功績、業績への貢献などを基準に退任時に支給される金銭です。
一方、ゴールデンパラシュートは、支配権の移転によって本人が不利益を受ける状況を想定し、通常の退職金に上乗せして補償する設計になりやすい特徴があります。
一般的な役員退職慰労金は、在任年数や最終報酬月額を基準に算定されます。
ゴールデンパラシュートでは、その金額に加え、一定年数分の報酬相当額、未消化のインセンティブ、株式報酬に関する補償などを含める場合があります。
ただし、名称だけを変えて過大な退職金を支給すると、株主から不公正と受け取られるおそれがあります。
制度の目的と金額水準に合理性があるかが、導入時の大切な判断材料です。
導入の目的と対象者
この制度は、買収局面で経営陣が不安を抱え、短期的な自己保身に傾くことを抑える目的で導入されます。
たとえば、買収提案が会社や株主にとって有益であっても、役員が退任を恐れて検討を妨げるようでは、企業価値を損なう可能性があります。
一定の補償があれば、役員は自らの進退だけでなく、株主共同の利益や事業の将来性を踏まえた判断をしやすくなります。
対象者は代表取締役、取締役、執行役員、重要子会社の経営者などが中心です。
全社員を対象にする仕組みではなく、経営判断や事業継続に大きく関与する立場の人材に限定することが基本になります。
M&Aにおける機能と買収防衛策
続いては、M&Aにおける機能と買収防衛策を確認していきます。
経営陣の中立性を支える役割
M&Aでは、買収価格だけでなく、従業員の雇用、取引先との関係、事業戦略、ブランドの扱いなど、多面的な検討が必要になります。
現経営陣が買収後に退任する見込みであれば、自身の収入や地位への不安から、提案の評価に感情が混じる場面もあるでしょう。
ゴールデンパラシュートは、その不安を和らげることで、役員がより客観的に買収提案を比較できる環境を整えます。
この意味では、制度自体が買収を拒むための仕組みというより、買収の是非を冷静に判断するための補助線として機能します。
買収コストを高める防衛的な側面
一方で、買収者にとっては、買収完了後に多額の補償を負担する可能性があるため、取引コストが上がります。
買収後に退任する役員が複数いる場合、補償総額が大きくなり、買収価格の検討や資金計画に影響することもあります。
このため、ゴールデンパラシュートには敵対的買収を思いとどまらせる、間接的な買収防衛策としての側面があります。
買収防衛策として使う場合でも、補償額を過度に膨らませることは避けるべきです。
企業価値を守る制度ではなく、現経営陣だけを守る仕組みと評価されれば、株主の支持を得にくくなります。
防衛色を強くしすぎず、役員の適切な意思決定を促す制度として位置付けることが重要です。
敵対的買収と友好的買収での位置付け
敵対的買収では、対象会社の取締役会と買収者の利害が対立しやすく、役員補償の内容が注目されます。
買収者から見ると、過大な補償条項は交渉の障害になり得ます。
反対に、友好的買収では、統合後の組織体制を円滑に移行するための処遇設計として活用されることがあります。
たとえば、統合に伴って役職がなくなる役員に対し、一定期間の報酬保障や再就職支援を含めた条件を示すケースです。
重要なのは、買収の形態ではなく、取引の公正さと役員処遇の妥当性を説明できる状態にしておくことです。
支給条件と契約設計のポイント
続いては、支給条件と契約設計のポイントを確認していきます。
支配権の変更を定義する条件
制度設計では、どのような出来事を支配権の変更とみなすかを明確にする必要があります。
議決権の過半数取得、親会社の変更、合併、株式交換、事業譲渡、取締役会の構成変更など、M&Aにはさまざまな手法があります。
条件が曖昧であれば、支給時期や対象範囲を巡ってトラブルになる可能性があります。
たとえば、株式を段階的に取得された場合、何%の取得時点で支配権の変更と判断するのかを契約で定めておく必要があります。
支給条件の例として、議決権の過半数が第三者に移転した後、一定期間内に対象役員が解任または退任した場合に補償を支払う設計があります。
役員が自ら任意に退任した場合まで一律に支給するのかも、事前に検討すべき論点です。
退任理由と対象期間の整理
補償の支給対象を、解任、非自発的な退任、役職の大幅な変更、勤務地の変更などに限定することがあります。
これにより、役員が正当な理由なく自ら辞任した場合まで補償を受ける事態を防ぎやすくなります。
また、買収成立の直前から長期間にわたり対象とするのか、成立後一年から二年程度に限るのかも重要です。
対象期間が長すぎると、買収後の新体制にとって過大な負担になる可能性があります。
逆に短すぎれば、制度を設ける意味が薄れることもあるため、会社の規模や役員構成に応じた調整が求められます。
金額算定と上限設定
支給額は、基本報酬の何か月分または何年分と定める方法が分かりやすいでしょう。
基本報酬だけでなく、賞与、業績連動報酬、株式報酬、福利厚生相当額まで含めるかによって、総額は大きく変わります。
| 設計項目 | 検討内容 | 留意点 |
|---|---|---|
| 基準報酬 | 固定報酬のみか賞与を含めるか | 変動報酬の扱いを明文化すること |
| 補償期間 | 六か月分から複数年分まで | 会社規模と役員の市場価値を考慮すること |
| 退職金との関係 | 通常退職金への上乗せか別枠か | 二重計上と見られない設計が必要 |
| 上限額 | 総額または報酬倍率で設定 | 株主への説明可能性を高めること |
上限額を設け、算定根拠を文書化することは、過大な利益供与との疑念を抑えるうえで有効です。
会社法と株主手続きの留意点
続いては、会社法と株主手続きの留意点を確認していきます。
役員報酬に関する決議の重要性
取締役に対する報酬や退職慰労金は、会社法上、定款または株主総会の決議によって定めることが原則です。
ゴールデンパラシュートが役員報酬の一部と評価される場合、取締役会だけで安易に決定することは適切ではありません。
公開会社では特に、株主の理解を得られる手続きと開示が重要になります。
支給の可能性だけでなく、対象者、算定方法、上限額、発動条件をどこまで具体的に決議するかを整理しましょう。
利益相反と取締役会の審議
制度の対象となる役員が、制度導入を決める取締役会に参加する場合、利益相反の問題が生じ得ます。
自らが受け取る可能性のある補償を、自ら決定する構図になるためです。
このような場面では、利害関係を持つ取締役の扱い、独立社外取締役の関与、外部専門家の意見取得などを検討します。
手続きの公正さは、補償額そのものと同じほど重要です。
後から説明を求められたときに、誰がどの資料を基に判断したのかを示せるよう、議事録や評価資料を整備しておくと安心です。
有価証券報告書と適時開示
上場会社では、役員報酬に関する情報開示や、M&Aに伴う重要事実の開示が問題になります。
個別の補償内容がどの範囲で開示対象になるかは、支給額、対象役員、取引の重要性、関連する契約内容によって異なります。
投資家は、買収価格だけでなく、取引に伴って経営陣へどの程度の経済的利益が生じるのかも注視します。
開示では、制度を設けた目的と株主価値への影響を分かりやすく伝える姿勢が欠かせません。
制度の存在を隠すような対応は、取引全体への信頼を損なう原因になります。
税務と会計処理の確認事項
続いては、税務と会計処理の確認事項を確認していきます。
損金算入と役員給与の考え方
会社が支払う役員退職金や特別補償については、法人税上、損金として認められるかが重要な論点です。
一般に、役員退職金は、その役員の職務内容、在任期間、会社への貢献、同業他社の水準などに照らして相当と認められる範囲で検討されます。
ゴールデンパラシュートとして高額な金員を支給しても、合理性が乏しければ、損金算入が否定されるリスクがあります。
会社の負担を経費にできるかどうかだけではなく、税務調査時に説明可能な根拠を備えることが大切です。
受け取る役員側の課税関係
受給者にとっては、支給金が退職所得として扱われるのか、給与所得や一時所得に近い性質と判断されるのかが、税負担に影響します。
実際の取り扱いは、契約内容、退任との関係、支給の実態、金額の算定根拠などを踏まえて判断されます。
そのため、契約書に退職に伴う補償であることを記載していても、それだけで税務上の扱いが決まるわけではありません。
税務上の判断では、名称よりも実質が重視されます。
退任の対価なのか、在任中の職務への追加報酬なのか、競業避止など別の義務への対価なのかを区分して検討する必要があります。
会計上の引当と買収価格への影響
将来の支払い可能性が高く、金額を合理的に見積もれる場合には、会計上の引当や負債計上が検討課題になることがあります。
買収者はデューデリジェンスの際、役員との雇用契約、委任契約、退職慰労金規程、株式報酬規程などを確認します。
そこにゴールデンパラシュート条項があれば、買収後に発生する支出として企業価値評価に織り込まれる可能性があります。
制度の存在をM&Aの初期段階から把握しておくことが、予想外のコストを避ける第一歩です。
導入企業の検討手順と実務対応
続いては、導入企業の検討手順と実務対応を確認していきます。
導入目的の明確化
まずは、なぜ自社にゴールデンパラシュートが必要なのかを明確にします。
敵対的買収への備えなのか、将来の事業承継や資本提携を見据えた処遇整備なのか、優秀な経営人材を確保するためなのかによって、適切な設計は異なります。
目的が曖昧なまま制度を作ると、金額だけが注目され、株主や従業員の納得を得にくくなります。
経営陣の保護ではなく、企業価値と意思決定の質を守るための制度として説明できることが出発点です。
規程と契約書の整備
導入時には、役員退職慰労金規程、報酬規程、個別の委任契約、株主総会議案などとの整合性を確認します。
対象者だけに個別契約で定める方法もありますが、恣意的な優遇と見られないためには、適用基準や決定過程を整理する必要があります。
支配権変更の定義、退任理由、支給額、支払時期、競業避止義務、秘密保持義務、返還条項などを検討しましょう。
不正行為や重大な契約違反があった場合に支給を制限する条項を置くことも、制度への信頼を高める方法です。
専門家との連携と説明体制
ゴールデンパラシュートは、法務、税務、会計、労務、コーポレートガバナンスが交差するテーマです。
社内だけで判断せず、弁護士、税理士、公認会計士、M&Aアドバイザーなどと連携し、自社に合う制度かを検証するとよいでしょう。
また、取締役会、監査役、社外取締役、主要株主に対して、制度趣旨とリスクを共有することも欠かせません。
導入企業に求められるのは、補償額の大きさではなく、合理的な設計と透明性です。
平時から規程と説明資料を整えておけば、実際にM&Aの提案を受けた際にも落ち着いて対応しやすくなります。
ゴールデンパラシュートのまとめ
ゴールデンパラシュートは、M&Aなどで支配権が変わり、役員が退任する際に備えた特別な補償制度です。
役員の生活保障という側面がある一方、買収局面で経営陣が中立的な判断を行うための環境づくりにも役立ちます。
ただし、補償額が高すぎたり、導入手続きが不透明だったりすると、買収防衛策の名目で経営陣を守るだけの制度と受け止められるおそれがあります。
支給条件、金額上限、株主総会の手続き、税務上の合理性を総合的に整えることが重要です。
自社で導入を検討する場合は、役員退職慰労金や報酬規程との関係を確認し、専門家の助言を受けながら、企業価値の向上につながる仕組みとして設計しましょう。