預託金は、取引を安全かつ円滑に進めるために、企業や個人が相手方へ一時的に預けるお金です。
ゴルフ場、証券取引、賃貸借、サービス利用契約など、さまざまなビジネスの場面で登場します。
ただし、名称が同じでも返還される条件や会計処理は一律ではありません。
この記事では、預託金の基本的な意味から勘定科目、仕訳、実務上の注意点までをわかりやすく整理します。
預託金の意味と基本的な役割
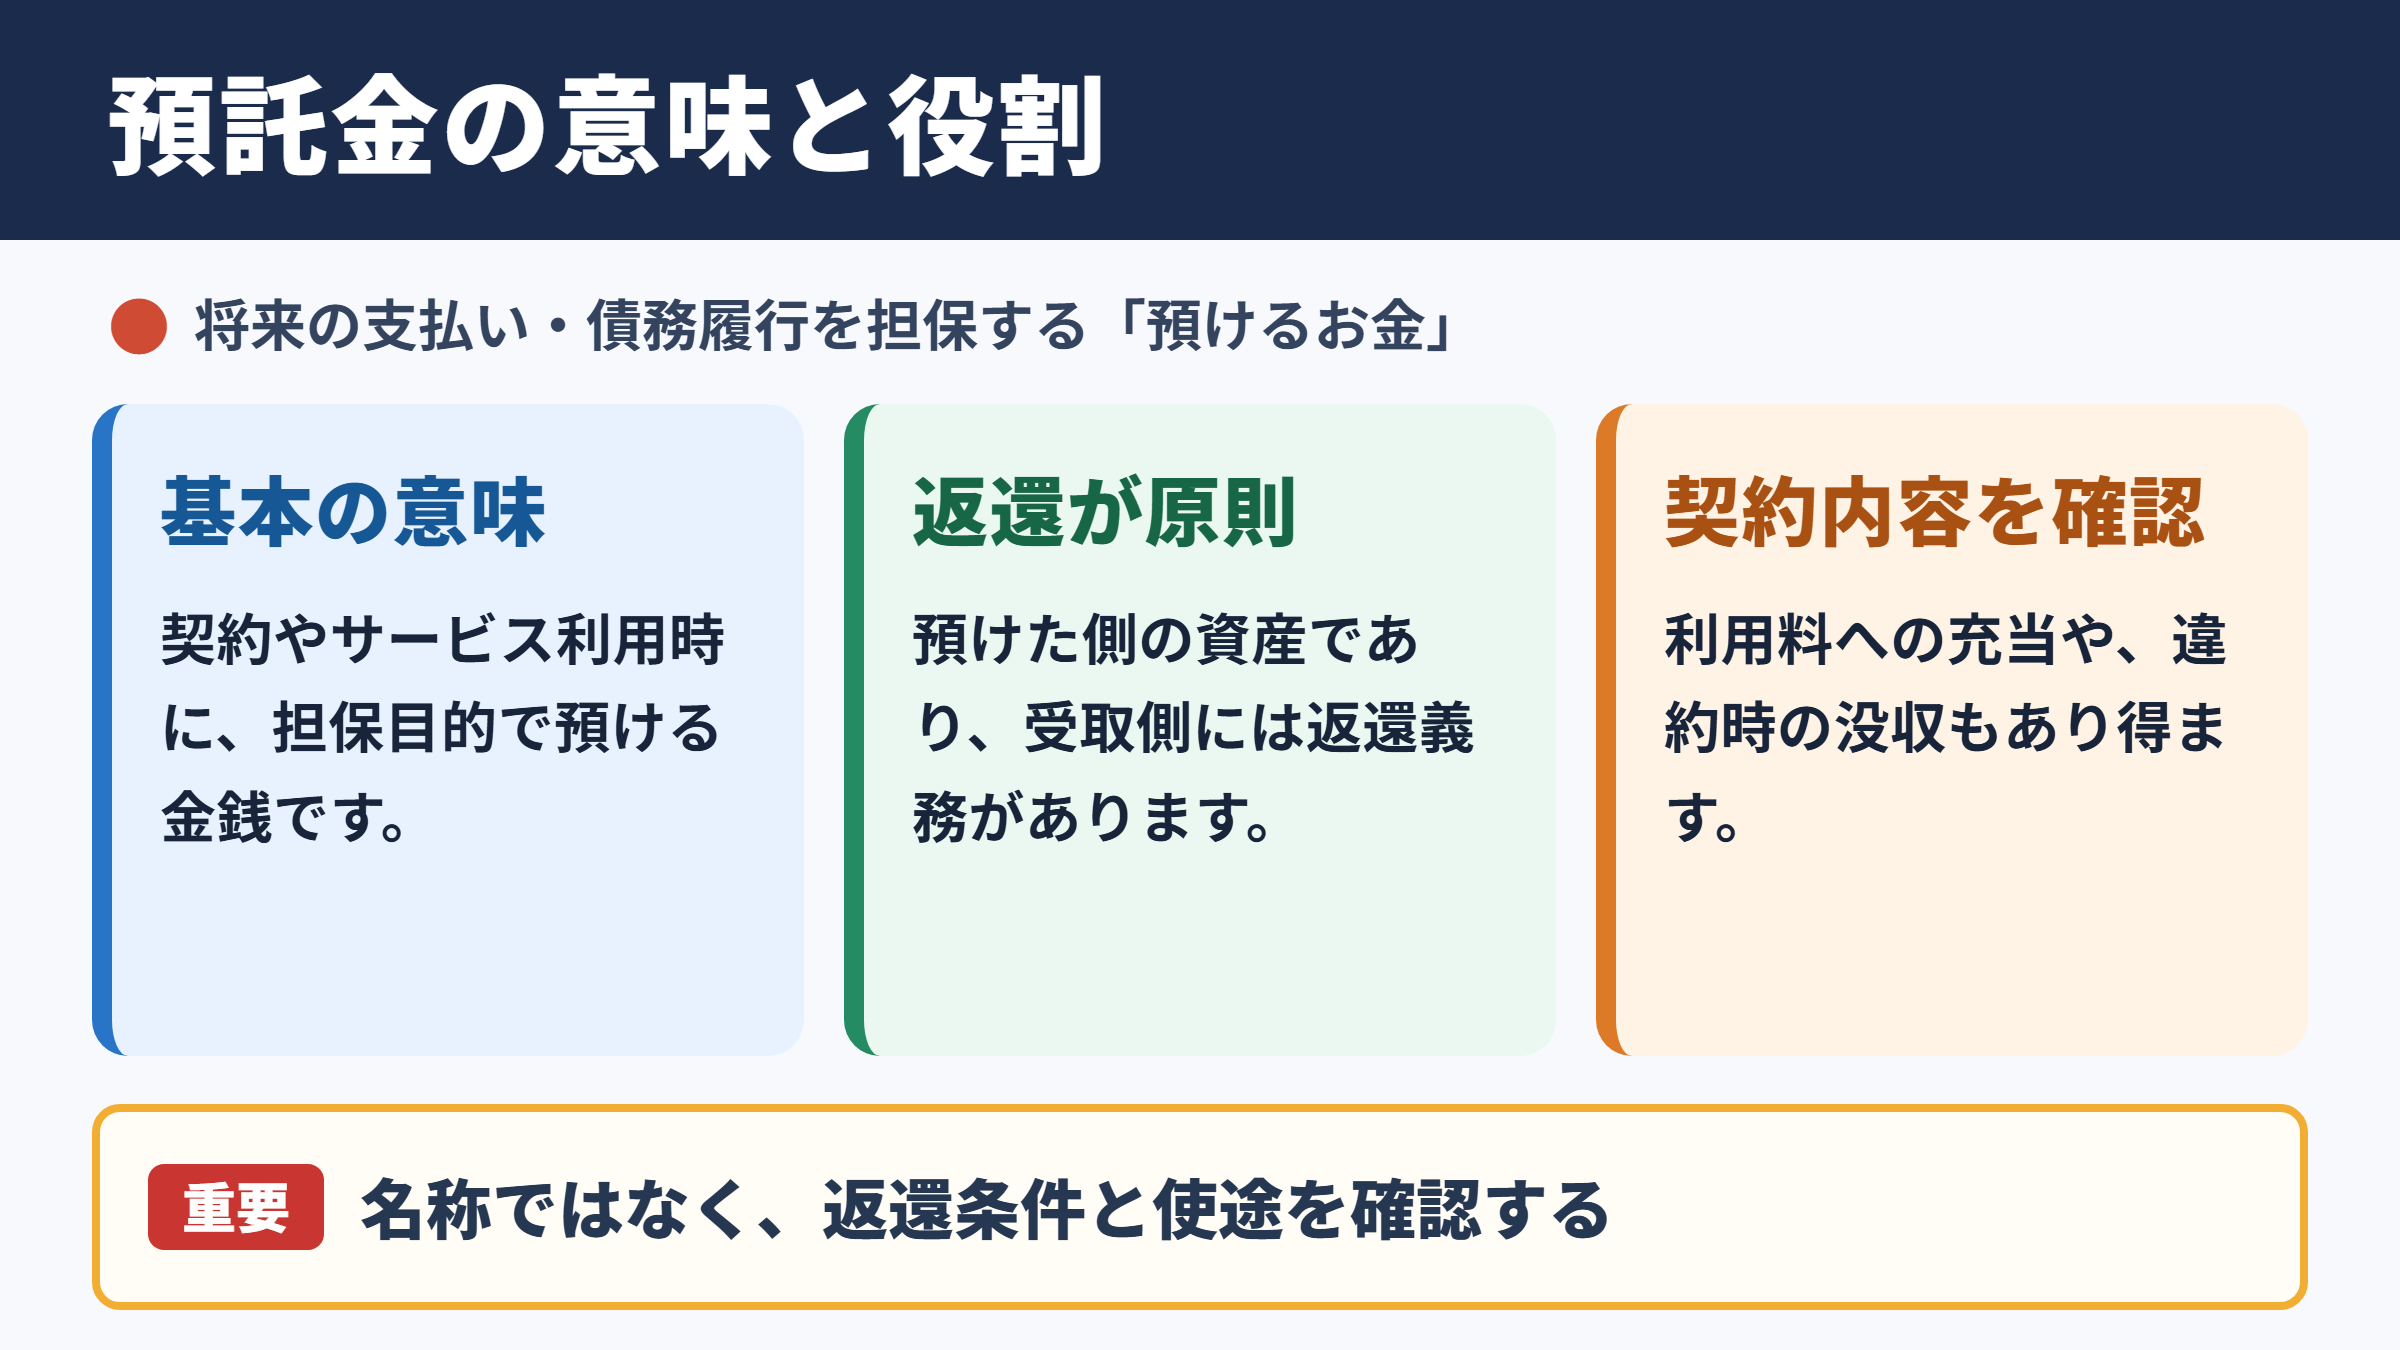
それではまず預託金の意味と役割について解説していきます。
預託金の基本的な定義
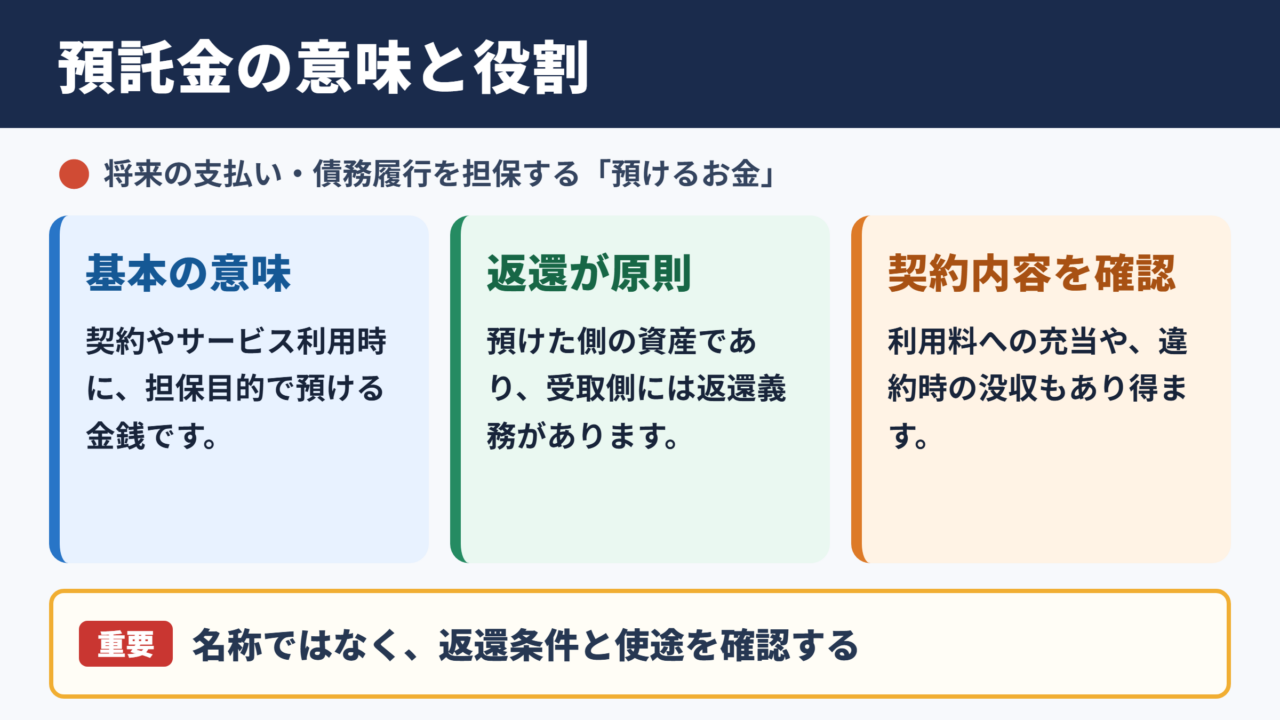
預託金とは、一定の契約、取引、サービスの利用にあたり、将来の支払いや債務の履行を担保する目的で預ける金銭を指します。
預けた側にとっては資産となり、受け取った側にとっては原則として返還義務を伴う負債として扱われます。
たとえば、会員制施設の入会時に支払う金銭や、取引先との継続契約で求められる保証的な資金が預託金に該当することがあります。
単に料金を前払いしたものではなく、返還される可能性がある資金かどうかが、預託金を理解する重要なポイントです。
もっとも、契約期間中に利用料へ充当される場合や、違約時に没収される場合もあります。
そのため、支払い時の名称だけで判断せず、契約書に記載された返還条件や使途を確認する必要があります。
保証金や敷金との違い
預託金と似た言葉に、保証金、敷金、供託金、前払金があります。
保証金は、契約上の義務を守らなかった場合の損害を担保する意味合いが強い言葉です。
敷金は主に不動産賃貸借で用いられ、家賃滞納や原状回復費用などを差し引いた残額が返還されます。
一方で預託金は、業種や契約内容によって幅広く使われる表現です。
| 名称 | 主な利用場面 | 返還の考え方 |
|---|---|---|
| 預託金 | 会員権、取引契約、サービス利用 | 契約終了時などに条件付きで返還 |
| 保証金 | 賃貸借、継続取引 | 債務や損害を精算後に返還 |
| 敷金 | 住宅や事務所の賃貸借 | 未払費用や修繕費を控除して返還 |
| 前払金 | 商品やサービスの購入 | 原則として代金に充当される |
呼び方が異なっても、預けた金銭がどの時点で費用になるのかを確認することが大切です。
ビジネスで預託金が必要となる理由
企業間取引では、相手方の信用を補い、将来のトラブルを減らすために預託金が利用されます。
特に継続的なサービス提供や高額な取引では、未払いリスクや損害賠償リスクへの備えとして機能します。
利用者側にとっても、預託金を支払うことでサービスの利用枠を確保できる場合があります。
しかし、資金が長期間拘束されると、資金繰りに影響することもあるでしょう。
預託金を支払う前には、返還時期、返還額、相殺される費用、途中解約時の扱いを必ず契約書で確認しましょう。
契約先の経営状況によっては、返還時に回収リスクが生じる可能性もあります。
金額が大きい場合は、経理担当者だけでなく、法務や管理部門とも情報を共有しておくと安心です。
預託金が使われる主なビジネス場面
続いては預託金が使われる代表的な場面を確認していきます。
ゴルフ会員権における預託金
預託金という言葉でよく知られているものに、ゴルフ会員権の預託金があります。
会員がゴルフ場へ一定額を預け、施設を優先的に利用する権利を得る仕組みです。
契約内容によっては、一定の据置期間を過ぎた後に退会すると、預託金の返還を請求できます。
ただし、ゴルフ場の経営状態や会則の変更によって、返還条件が変わることもあります。
預託金の額面と実際に回収できる金額が一致するとは限らないため、購入や譲渡を検討する際は注意が必要です。
法人が福利厚生や接待目的で保有する場合には、利用実態と資産性を定期的に確認することも求められます。
証券取引における預託金
証券会社との取引では、株式や投資信託の購入資金として、あらかじめ資金を預け入れることがあります。
この資金は預託金として管理され、注文が成立すると買付代金や手数料に充当されます。
未使用分は口座内に残り、出金手続きを行えば返還を受けられるのが一般的です。
信用取引や先物取引では、保証金に近い性質を持つ資金が必要になることもあります。
この場合は価格変動により追加の差し入れを求められる可能性があるため、通常の預託金よりもリスク管理が重要になります。
例として、証券口座へ百万円を入金し、七十万円分の株式を購入した場合、残りの三十万円は未使用の預託資金として口座に残る考え方です。
取引先との契約における預託金
販売代理店契約、フランチャイズ契約、機器レンタル契約などでも、預託金が設定されることがあります。
これは、商品の未払いや契約違反が生じたときに備えるためです。
受託者側は預託金を受け取っても自由に売上へ計上できるわけではありません。
返還義務が残る間は、原則として預り金や預り保証金などの負債として管理します。
預託金を受け取る側と支払う側では、同じ金額でも会計上の見え方が反対になる点に注意しましょう。
預託金の勘定科目と会計処理
続いては預託金の勘定科目と会計処理を確認していきます。
支払う側の勘定科目
企業が預託金を支払った場合、一般的には資産の部に計上します。
勘定科目は、支払預託金、差入保証金、長期前払費用などが用いられますが、契約の実態によって選択が変わります。
短期間で返還される見込みがあるなら流動資産、返還まで一年を超えるなら投資その他の資産または固定資産として表示することが多いでしょう。
社内で勘定科目を統一しておくと、決算時の残高確認や返還予定の管理がしやすくなります。
| 支払い内容 | 勘定科目の例 | 会計上の性質 |
|---|---|---|
| 短期の取引担保 | 預け金、差入保証金 | 流動資産 |
| 長期契約の保証資金 | 長期預け金、差入保証金 | 固定資産 |
| ゴルフ会員権の預託金 | ゴルフ会員権 | 投資その他の資産 |
| 将来のサービス代金 | 前払費用、前払金 | 費用化前の資産 |
名称だけを理由に支払預託金として処理するのではなく、返還請求権があるかどうかを基準に考えます。
受け取る側の勘定科目
預託金を受け取った企業では、原則として負債に計上します。
使用目的や返還時期に応じて、預り金、預り保証金、長期預り金などを使用します。
受領時点で収益にしてしまうと、将来返還すべき義務が貸借対照表に反映されません。
そのため、契約終了や相殺によって返還義務がなくなるまで、負債として残高管理を行う必要があります。
預託金の受領額を売上として処理するのは、返還不要で対価性が明確な場合に限られます。
返還不要と判断する根拠は、契約条項、実際の取引慣行、会計方針を踏まえて慎重に整理しましょう。
消費税と決算時の確認
単に金銭を預けたり返還したりする預託金は、通常、消費税の課税対象となりません。
これは商品や役務の対価ではなく、金銭の預託または返還に当たるためです。
一方で、預託金の一部が入会金、手数料、利用料などへ振り替えられた場合、その部分は課税取引となる可能性があります。
消費税の判定は支払時ではなく、最終的に何の対価となるのかで見極めることが必要です。
決算時には、返還期限、相手先、契約書、残高証明書を照合し、回収可能性も確認します。
長期間動きのない残高は、担当者の異動や契約終了により内容が不明になりやすいため、一覧表で管理するとよいでしょう。
預託金の仕訳と具体例
続いては預託金の仕訳と具体例を確認していきます。
預託金を支払った場合の仕訳
取引先との契約により、返還予定の預託金五十万円を普通預金から支払った場合を考えます。
借方 差入保証金 五十万円
貸方 普通預金 五十万円
この時点では、サービスを受けた費用ではないため、支払手数料や販管費として処理しません。
将来返還を受ける権利として、資産に計上する考え方です。
返還予定日が近い場合は、決算書上の区分を流動資産へ振り替える処理が必要となることもあります。
預託金が返還された場合の仕訳
契約終了後、預けていた五十万円が普通預金へ返還された場合は、支払時とは反対の仕訳を行います。
借方 普通預金 五十万円
貸方 差入保証金 五十万円
これにより、資産として計上していた差入保証金の残高が減少します。
返還額が帳簿価額と異なる場合は、その差額の理由を確認しなければなりません。
たとえば未払利用料や損害金が差し引かれていれば、差額を該当する費用または債務の消込として処理します。
預託金を受け取った場合の仕訳
自社が取引先から預託金五十万円を受け取り、将来返還する義務を負う場合には、負債として記帳します。
普通預金へ入金されたケースの仕訳は次のとおりです。
借方 普通預金 五十万円
貸方 預り保証金 五十万円
契約終了後に返還するときは、預り保証金を減らし、普通預金を減額します。
預託金の会計処理では、返還請求権または返還義務が残っているかを継続して追うことが欠かせません。
入金伝票だけを根拠に売上計上すると、利益や納税額の誤りにつながるおそれがあります。
預託金に関する契約と管理の注意点
続いては預託金に関する契約と管理の注意点を確認していきます。
契約書で確認したい項目
預託金に関するトラブルの多くは、返還条件の認識違いから生じます。
契約書では、預託金の金額、支払日、保管方法、返還時期、利息の有無、相殺の条件を確認しましょう。
途中解約、契約更新、契約違反、相手方の倒産といった事態で、どのように扱われるかも重要です。
返還請求ができる時期と、返還を受けるための手続きは、実務で特に見落とされやすい項目です。
口頭の説明だけに頼らず、契約書、約款、覚書を保管しておくと、後の確認がスムーズになります。
回収不能リスクへの備え
預託金は資産に計上されますが、必ずしも全額を回収できるとは限りません。
相手方が経営不振に陥った場合、返還請求権があっても回収まで時間がかかることがあります。
担保の設定、分別管理の有無、優先順位などによって、回収可能性は変わります。
多額の預託金を支払う契約では、相手先の信用状況と返還原資を確認し、必要に応じて保証や保全措置を検討しましょう。
決算時に回収可能性が低下している場合には、会計上の評価や貸倒引当金の検討が必要になることもあります。
経理部門だけで判断せず、営業担当者から取引状況を聞き取ることが有効です。
社内管理台帳の整備
預託金は支払ってから返還までの期間が長くなりやすく、管理漏れが起こりがちです。
相手先別に、契約名、支払額、支払日、返還予定日、担当者、根拠書類の保管場所を一覧化するとよいでしょう。
| 管理項目 | 確認内容 |
|---|---|
| 相手先 | 契約相手と連絡先 |
| 預託金額 | 支払額と帳簿残高 |
| 返還条件 | 返還時期、控除項目、請求方法 |
| 契約期間 | 更新日、解約通知期限 |
| 証憑 | 契約書、領収書、残高証明書 |
定期的な残高照合と契約更新日の確認を行うことで、不要な資金拘束や返還請求漏れを防げます。
預託金の理解に役立つポイントのまとめ
預託金とは、契約や取引に伴って一時的に預ける金銭であり、将来返還される可能性を持つ資金です。
支払う側では原則として資産、受け取る側では原則として負債として処理します。
ただし、名称が預託金であっても、実態が入会金や利用料の前払いであれば、費用や収益として扱うことがあります。
会計処理の判断では、契約上の返還義務と資金の使途を確認することが基本です。
ゴルフ会員権、証券口座、取引先との継続契約など、預託金が使われる場面は多岐にわたります。
契約書を保管し、返還時期や相殺条件を管理台帳で整理すれば、経理処理と資金管理の精度を高められるでしょう。
特に金額が大きい預託金は、相手先の信用状況や回収可能性も含めて定期的に見直すことが重要です。