固定長期適合率の目安は?理想の数値や高い・低い場合の意味も!(100%以下:優良企業の基準:経営分析など)
固定長期適合率は、設備投資や不動産などの固定資産を、どのような資金でまかなっているかを確認する経営分析指標です。
数字だけを見て良し悪しを決めるのではなく、業種、事業の成長段階、保有資産の内容、資金調達の方針を合わせて読むことが大切になります。
とくに100%を超えている場合は、短期的に返済が必要となる資金を固定資産に回している可能性があり、資金繰りの安定性を慎重に確認する必要があるでしょう。
固定長期適合率の目安と理想水準
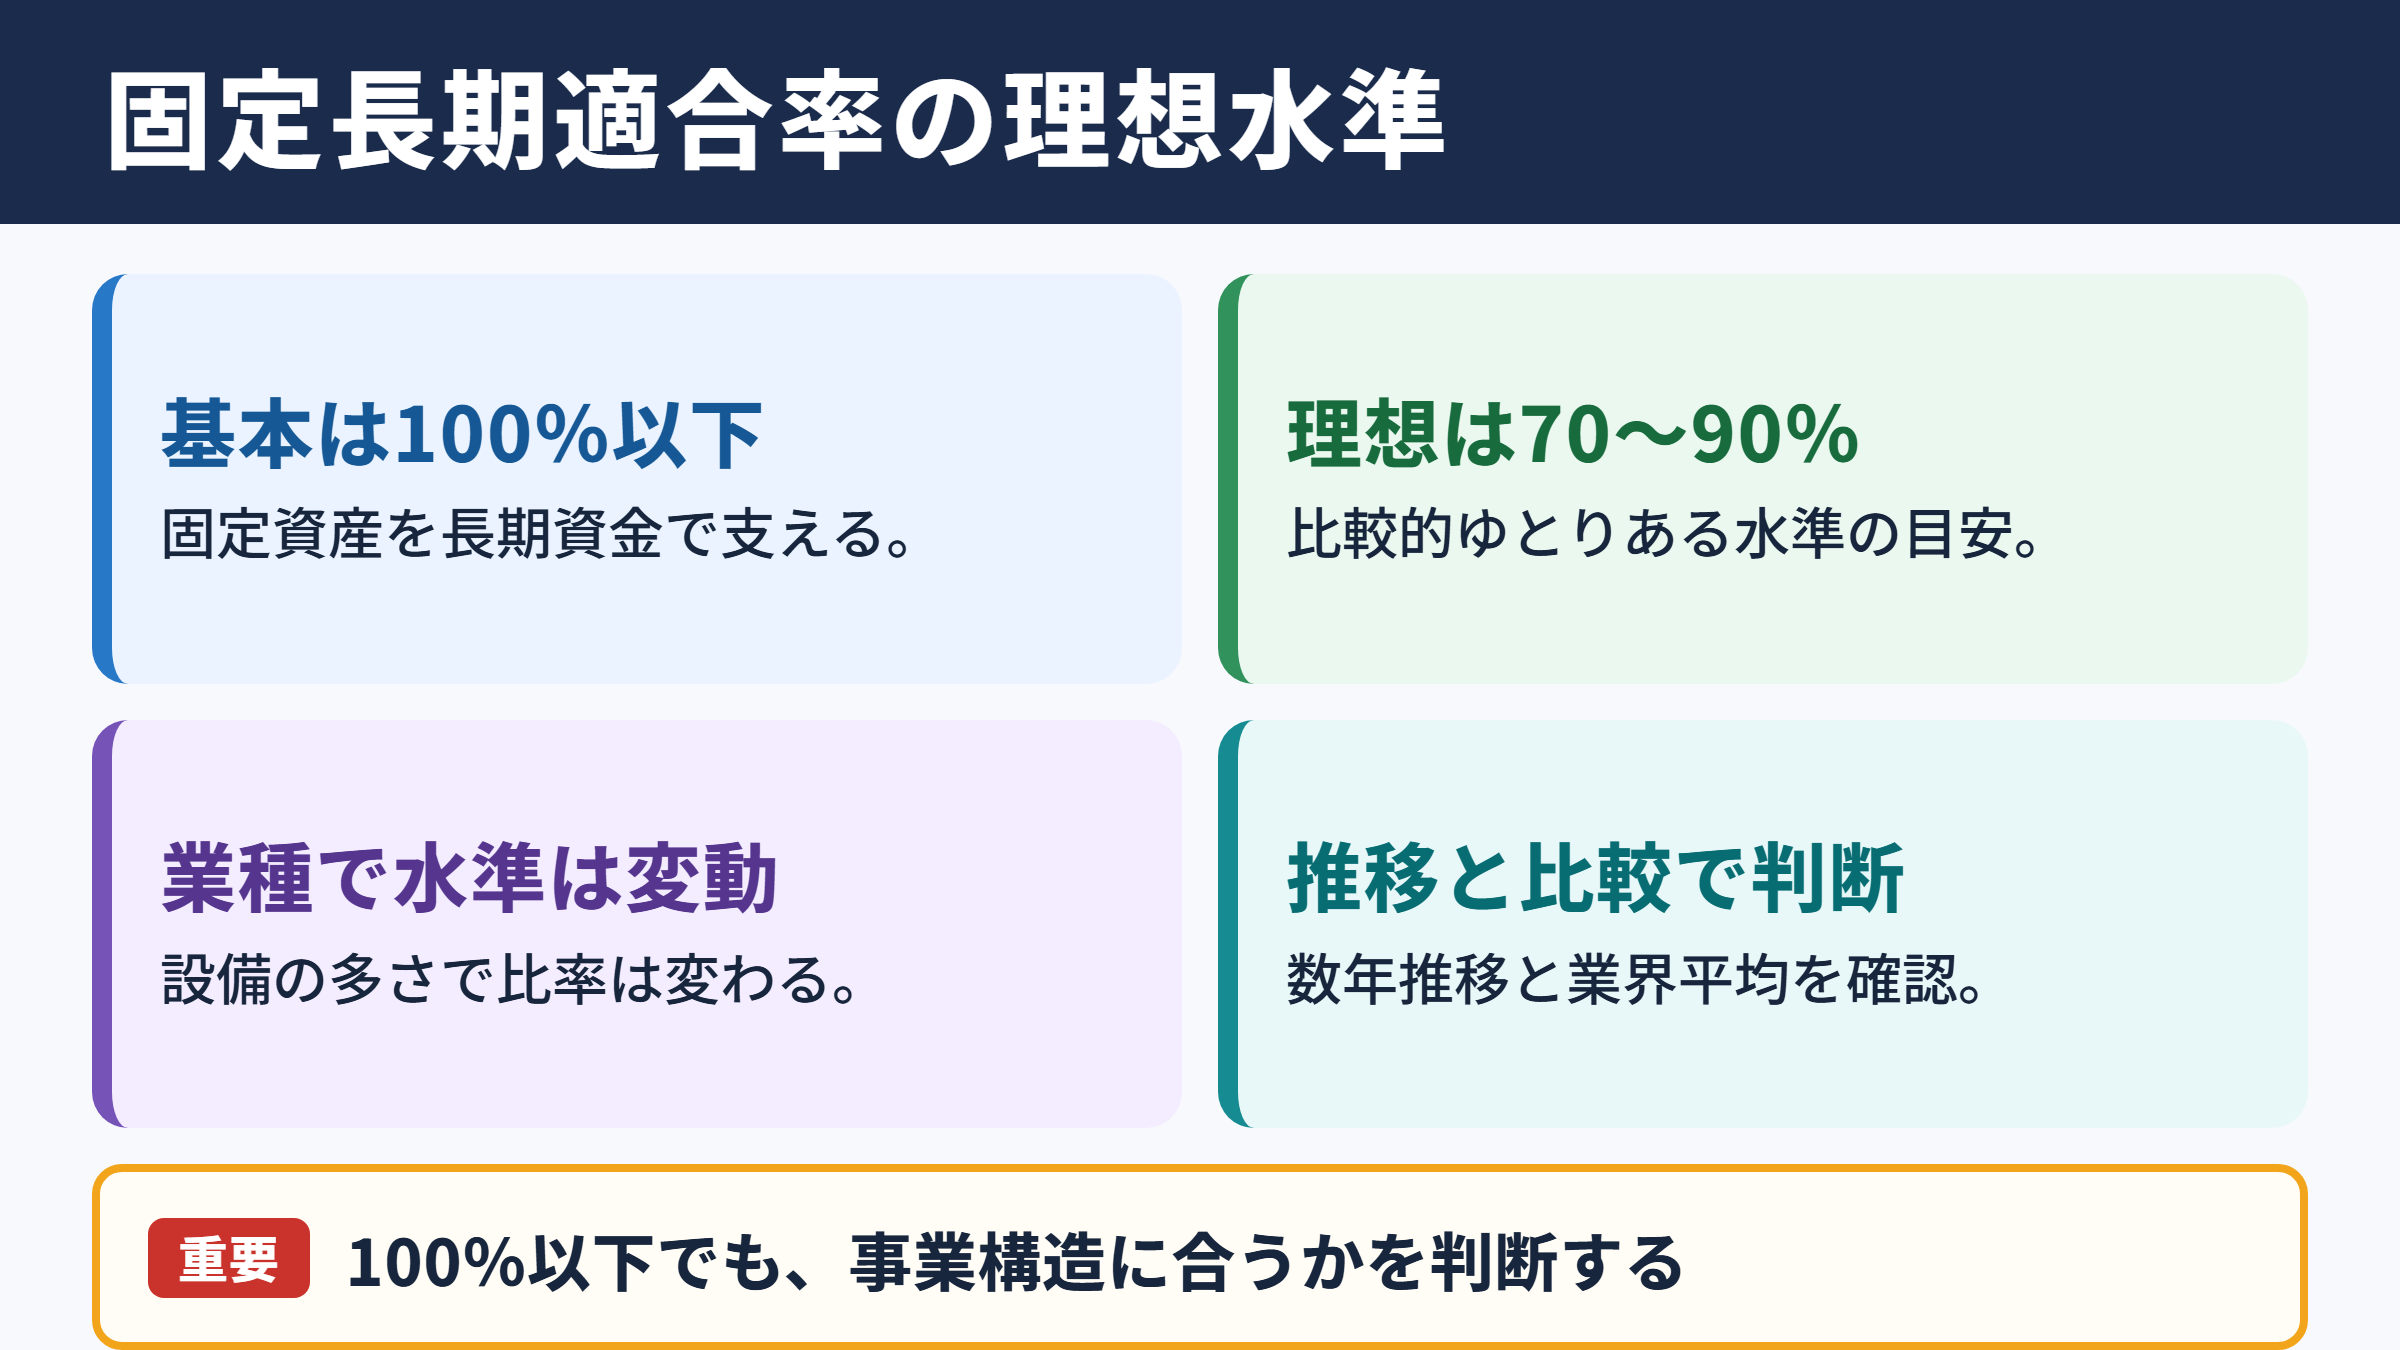
それではまず、固定長期適合率の目安と理想的な水準について解説していきます。
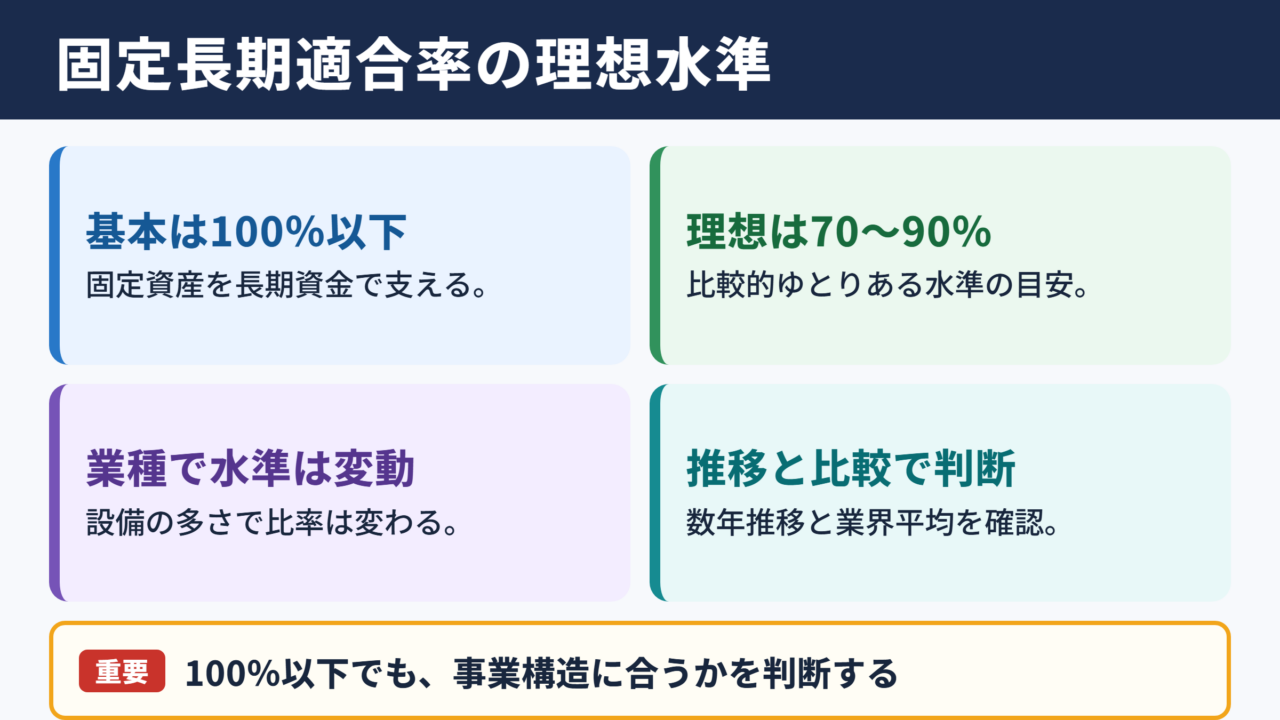
100%以下が基本となる理由
固定長期適合率は、固定資産を自己資本と固定負債でどの程度カバーできているかを示す比率です。
一般には、100%以下であることが望ましい基準とされています。
固定資産は、土地、建物、機械設備、車両、ソフトウエアなど、すぐに現金化しにくい資産です。
こうした資産を短期借入金や買掛金のような短期資金で取得すると、返済や支払いが先に訪れ、資金繰りが苦しくなるおそれがあります。
自己資本と長期借入金などの安定した資金で固定資産を取得できていれば、資金の回収期間と返済期間のバランスを保ちやすくなります。
固定長期適合率が100%以下なら、固定資産を長期的に使える資金で支えている状態と考えやすく、財務の安定性を確認するうえで重要な目安になります。
理想とされやすい数値の考え方
100%以下であれば問題ないと一律に判断できるわけではありません。
経営分析では、70%から90%程度に収まっている状態を、比較的ゆとりのある水準と見ることがあります。
ただし、資本集約型の企業では大型設備や店舗、不動産を多く保有するため、比率が高めになりやすい傾向があります。
反対に、知識や人材を中心にサービスを提供する企業では固定資産が少なく、数値が低く出るケースも珍しくありません。
理想の数値は業界平均や競合企業と比較し、自社の事業構造に見合っているかで判断する視点が必要です。
数値を見る際の基本的な区分
固定長期適合率は、単年の数値だけで結論を出さず、数年分の推移を確認することが重要です。
以下は一般的な読み方の目安です。
| 固定長期適合率 | 一般的な見方 | 確認したいポイント |
|---|---|---|
| 70%未満 | 長期資金に余力がある状態 | 過剰な現預金や資本効率の低下がないか |
| 70%以上90%未満 | 比較的バランスが取りやすい水準 | 業種平均や投資計画との整合性 |
| 90%以上100%以下 | 安定圏内だが余裕は大きくない状態 | 設備更新や借入返済の予定 |
| 100%超 | 短期資金への依存が疑われる状態 | 運転資金、返済期限、資金繰り |
比率が低いほど必ず優良とは限りません。
十分な成長投資をしていないことや、資産を有効活用できていないことが背景にある場合もあるため、収益性の指標と組み合わせて確認しましょう。
固定長期適合率の計算方法と構成要素
続いては、固定長期適合率の計算方法と構成要素を確認していきます。
基本となる計算式
固定長期適合率は、固定資産を自己資本と固定負債の合計で割って求めます。
固定長期適合率 = 固定資産 ÷ 自己資本と固定負債の合計 × 100
固定資産には、有形固定資産、無形固定資産、投資その他の資産が含まれます。
自己資本は純資産のうち、株主に帰属する資本を指す考え方が基本です。
固定負債には、返済期限が原則として1年を超える長期借入金、社債、長期未払金などが含まれます。
貸借対照表を使えば算出できますが、勘定科目の内訳によって意味合いが変わるため、数字の集計前に内容を確認することが欠かせません。
計算例による読み取り方
たとえば、固定資産が8,000万円、自己資本が5,000万円、固定負債が4,000万円の会社を考えます。
8,000万円 ÷ 9,000万円 × 100 = 約88.9%
この場合、固定資産は自己資本と固定負債でおおむねカバーされており、一般的には資金調達と設備投資の対応関係が保たれていると読めます。
一方で、固定資産が1億1,000万円で他の条件が同じなら、比率は約122.2%になります。
この状態では、固定資産の一部を流動負債などで調達している可能性があり、短期資金が固定化していないかを詳しく確認する必要があります。
固定比率との違い
固定長期適合率と混同されやすい指標に、固定比率があります。
固定比率は、固定資産を自己資本だけでどの程度まかなえているかを見る指標です。
固定比率 = 固定資産 ÷ 自己資本 × 100
固定比率は低いほど、自己資本による固定資産のカバー力が高いと考えられます。
ただし、優良企業でも長期借入金を活用して設備投資を行うことは一般的です。
そのため、固定比率が100%を超えていても、固定長期適合率が100%以下なら、長期資金で固定資産を支えている可能性があります。
固定比率だけで判断せず、固定長期適合率とセットで読むことが、実態に近い経営分析につながります。
固定長期適合率が高い場合の意味
続いては、固定長期適合率が高い場合に考えられる意味を確認していきます。
100%超が示す資金固定化
固定長期適合率が100%を超える場合、自己資本と固定負債だけでは固定資産をまかない切れていない状態です。
不足分は短期借入金、買掛金、未払金など、比較的短い期間で支払いが求められる資金から出ている可能性があります。
固定資産は売却や回収に時間がかかりやすいため、短期資金を充てると資金の流れにずれが生まれます。
このずれは、一般に資金の固定化と呼ばれます。
売上が安定している間は問題が表面化しないこともありますが、売上減少、売掛金回収の遅れ、急な修繕費などが重なると、資金不足につながる可能性があります。
設備投資直後に高くなるケース
比率が高いからといって、すぐに経営状態が悪いとは限りません。
工場の新設、店舗の出店、物流設備の導入、事業承継に伴う不動産取得など、大きな投資を行った直後は一時的に固定長期適合率が上がることがあります。
このときに重要なのは、投資の原資、回収見込み、借入の返済期間が妥当かどうかです。
短期借入を一時的につなぎ資金として利用し、後から長期借入へ借り換える予定が明確なら、比率だけでは評価し切れません。
ただし、借り換えの実現性が不透明な場合や、毎期のように高い状態が続く場合は注意が必要でしょう。
高い比率を確認した際は、設備投資の内容だけでなく、短期借入金の返済期限、月次の資金繰り、金融機関との借入条件まで見て判断することが重要です。
高水準が続く場合の経営上のリスク
固定長期適合率が長期にわたり100%を超えていると、運転資金の不足が起こりやすくなります。
仕入れ代金、人件費、税金、社会保険料などは待ってくれないため、資金の余裕が減るほど日常の支払いに影響が出やすくなります。
また、金融機関から見ると、借入金の返済能力や追加融資後の資金使途に懸念を持たれることがあります。
固定資産の減損や売却損が発生した場合には、自己資本も減少し、財務の安全性がさらに弱まる可能性があります。
改善を考えるなら、不要資産の売却、長期借入への借り換え、増資、利益の内部留保など、資金構成を長期化する対策を検討するとよいでしょう。
固定長期適合率が低い場合の意味
続いては、固定長期適合率が低い場合の意味と注意点を確認していきます。
長期資金に余裕がある状態
固定長期適合率が低い場合、固定資産に対して自己資本と固定負債が十分にある状態と考えられます。
たとえば比率が60%であれば、長期的な資金の一部が運転資金や流動資産にも回っている可能性があります。
資金繰りの急変に耐えやすく、設備更新や事業環境の変化に対応する余力を持ちやすい点はメリットです。
とくに売上の季節変動が大きい会社や、受注から入金までの期間が長い会社では、安全余力としての長期資金が経営の安定を支えます。
低すぎる数値で確認したいこと
固定長期適合率が極端に低い場合でも、必ずしも手放しで評価できるわけではありません。
設備の老朽化を放置していたり、将来に向けた投資を控えすぎていたりする可能性があります。
また、多額の現預金を保有している一方で、事業への投資や株主還元が進んでいない場合には、資本効率が課題となることもあります。
低い数値を見るときは、固定資産の年齢、減価償却の進み具合、設備投資計画、売上成長率を合わせて確認すると実態をつかみやすくなります。
安全性と収益性の両方を確認する姿勢が欠かせません。
業種別の差が生まれる背景
固定長期適合率は、業種によって水準が大きく異なります。
製造業、運送業、宿泊業、小売業、不動産業などは、工場、車両、店舗、土地、建物を多く保有しやすいため、固定資産が膨らみやすい業種です。
一方で、コンサルティング業、広告業、ソフトウエア開発業などは、人材やノウハウが価値の中心となり、固定資産が比較的少ない傾向があります。
| 業種の例 | 固定資産の特徴 | 比率を見る際の着眼点 |
|---|---|---|
| 製造業 | 工場、機械、工具が多い | 設備更新周期と借入返済期間 |
| 小売業 | 店舗設備、内装、賃借物件改装が多い | 出店投資と店舗別の収益性 |
| 運送業 | 車両、倉庫、物流設備が多い | 車両更新と稼働率 |
| サービス業 | 固定資産が少ない場合が多い | 人件費や売掛金を含む運転資金 |
自社の過去推移と同業他社の水準を比べることで、低い数値が本当の強みなのか、投資不足の兆候なのかを判断しやすくなります。
優良企業の基準と他指標の組み合わせ
続いては、優良企業を判断する際に確認したい他指標との組み合わせを解説していきます。
流動比率と当座比率の確認
固定長期適合率が100%以下でも、短期的な支払い能力が弱ければ安心はできません。
そこで確認したいのが、流動比率と当座比率です。
流動比率は流動資産を流動負債で割って求め、1年以内の支払いに対応できる資産がどの程度あるかを示します。
当座比率は、現金、預金、売掛金など、比較的すぐに現金化しやすい資産に絞って確認する指標です。
固定長期適合率が適正でも、流動比率が低ければ日々の資金繰りには注意が必要になります。
自己資本比率と借入依存度
自己資本比率は、総資産に占める自己資本の割合を表します。
自己資本比率が高い企業は、外部環境が悪化したときにも損失を吸収しやすく、財務基盤が安定しやすい傾向があります。
ただし、成長投資を積極的に行う企業では、借入を戦略的に活用することもあります。
そのため、借入金があること自体を問題にするのではなく、借入期間と投資回収期間が対応しているかを見ることが大切です。
固定長期適合率は、その対応関係を確認する役割を持つ指標といえるでしょう。
優良企業の判断では、固定長期適合率が100%以下であることに加え、流動比率、自己資本比率、営業利益、営業キャッシュフローを総合的に確認することが重要です。
収益性とキャッシュフローの重要性
財務安全性が高くても、利益や現金を継続的に生み出せなければ、企業価値の向上にはつながりにくいでしょう。
営業利益率、総資産利益率、売上高の伸び率、営業キャッシュフローなどを見れば、投資が事業の成長に結び付いているかを確認できます。
設備投資によって固定長期適合率が一時的に上昇しても、その投資が売上増加や利益改善につながるなら、将来の評価は変わります。
反対に、比率が低く財務が安定していても、利益率が下がり続けている場合は競争力の低下を疑う必要があります。
経営分析では、安全性、収益性、成長性、資金繰りを一つの流れとして見ることが重要です。
固定長期適合率の改善方法とまとめ
最後に、固定長期適合率の改善方法と確認時の要点をまとめます。
固定長期適合率は、固定資産を自己資本と固定負債でまかなえているかを確認するための指標であり、一般には100%以下が目安です。
100%を超える場合は短期資金が固定資産に回っている可能性があるため、資金繰りや借入の返済期限を詳しく確認しましょう。
改善策としては、短期借入金を長期借入金へ借り換える、不要な固定資産を売却する、利益を積み上げて自己資本を厚くする、投資計画を見直すといった方法があります。
ただし、数値を下げることだけを目的に設備投資を抑えると、将来の競争力を損なうおそれもあります。
自社の事業に必要な投資を継続しながら、資金調達の期間を適切に合わせることが大切です。
業種平均、過去数年の推移、流動比率、自己資本比率、営業キャッシュフローも合わせて確認し、自社にとって健全な財務バランスを判断していきましょう。