新規事業への投資、設備の更新、企業買収などでは、将来どの程度の収益を期待できるのかを数値で比較する必要があります。
その際に役立つ代表的な指標がIRRです。
IRRは投資効率を利回りとして示せるため、複数の投資案件を比べる場面で広く用いられています。
ただし、数値が高ければ常に採用すべきとは限らず、NPVやキャッシュフローの内容と組み合わせて判断することが重要です。
IRRの意味と投資判断における位置付け
それではまず、IRRの基本的な意味と投資判断での役割について解説していきます。
内部収益率としてのIRR
IRRとはInternal Rate of Returnの略で、日本語では内部収益率と呼ばれます。
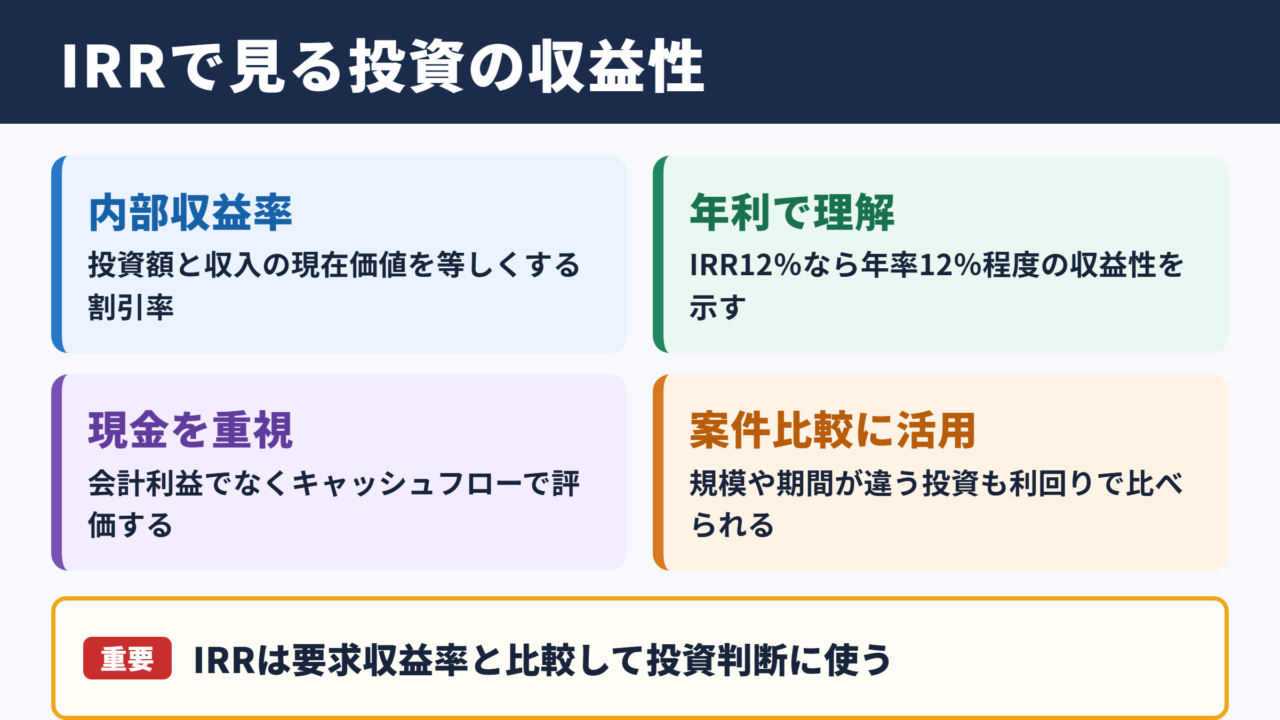
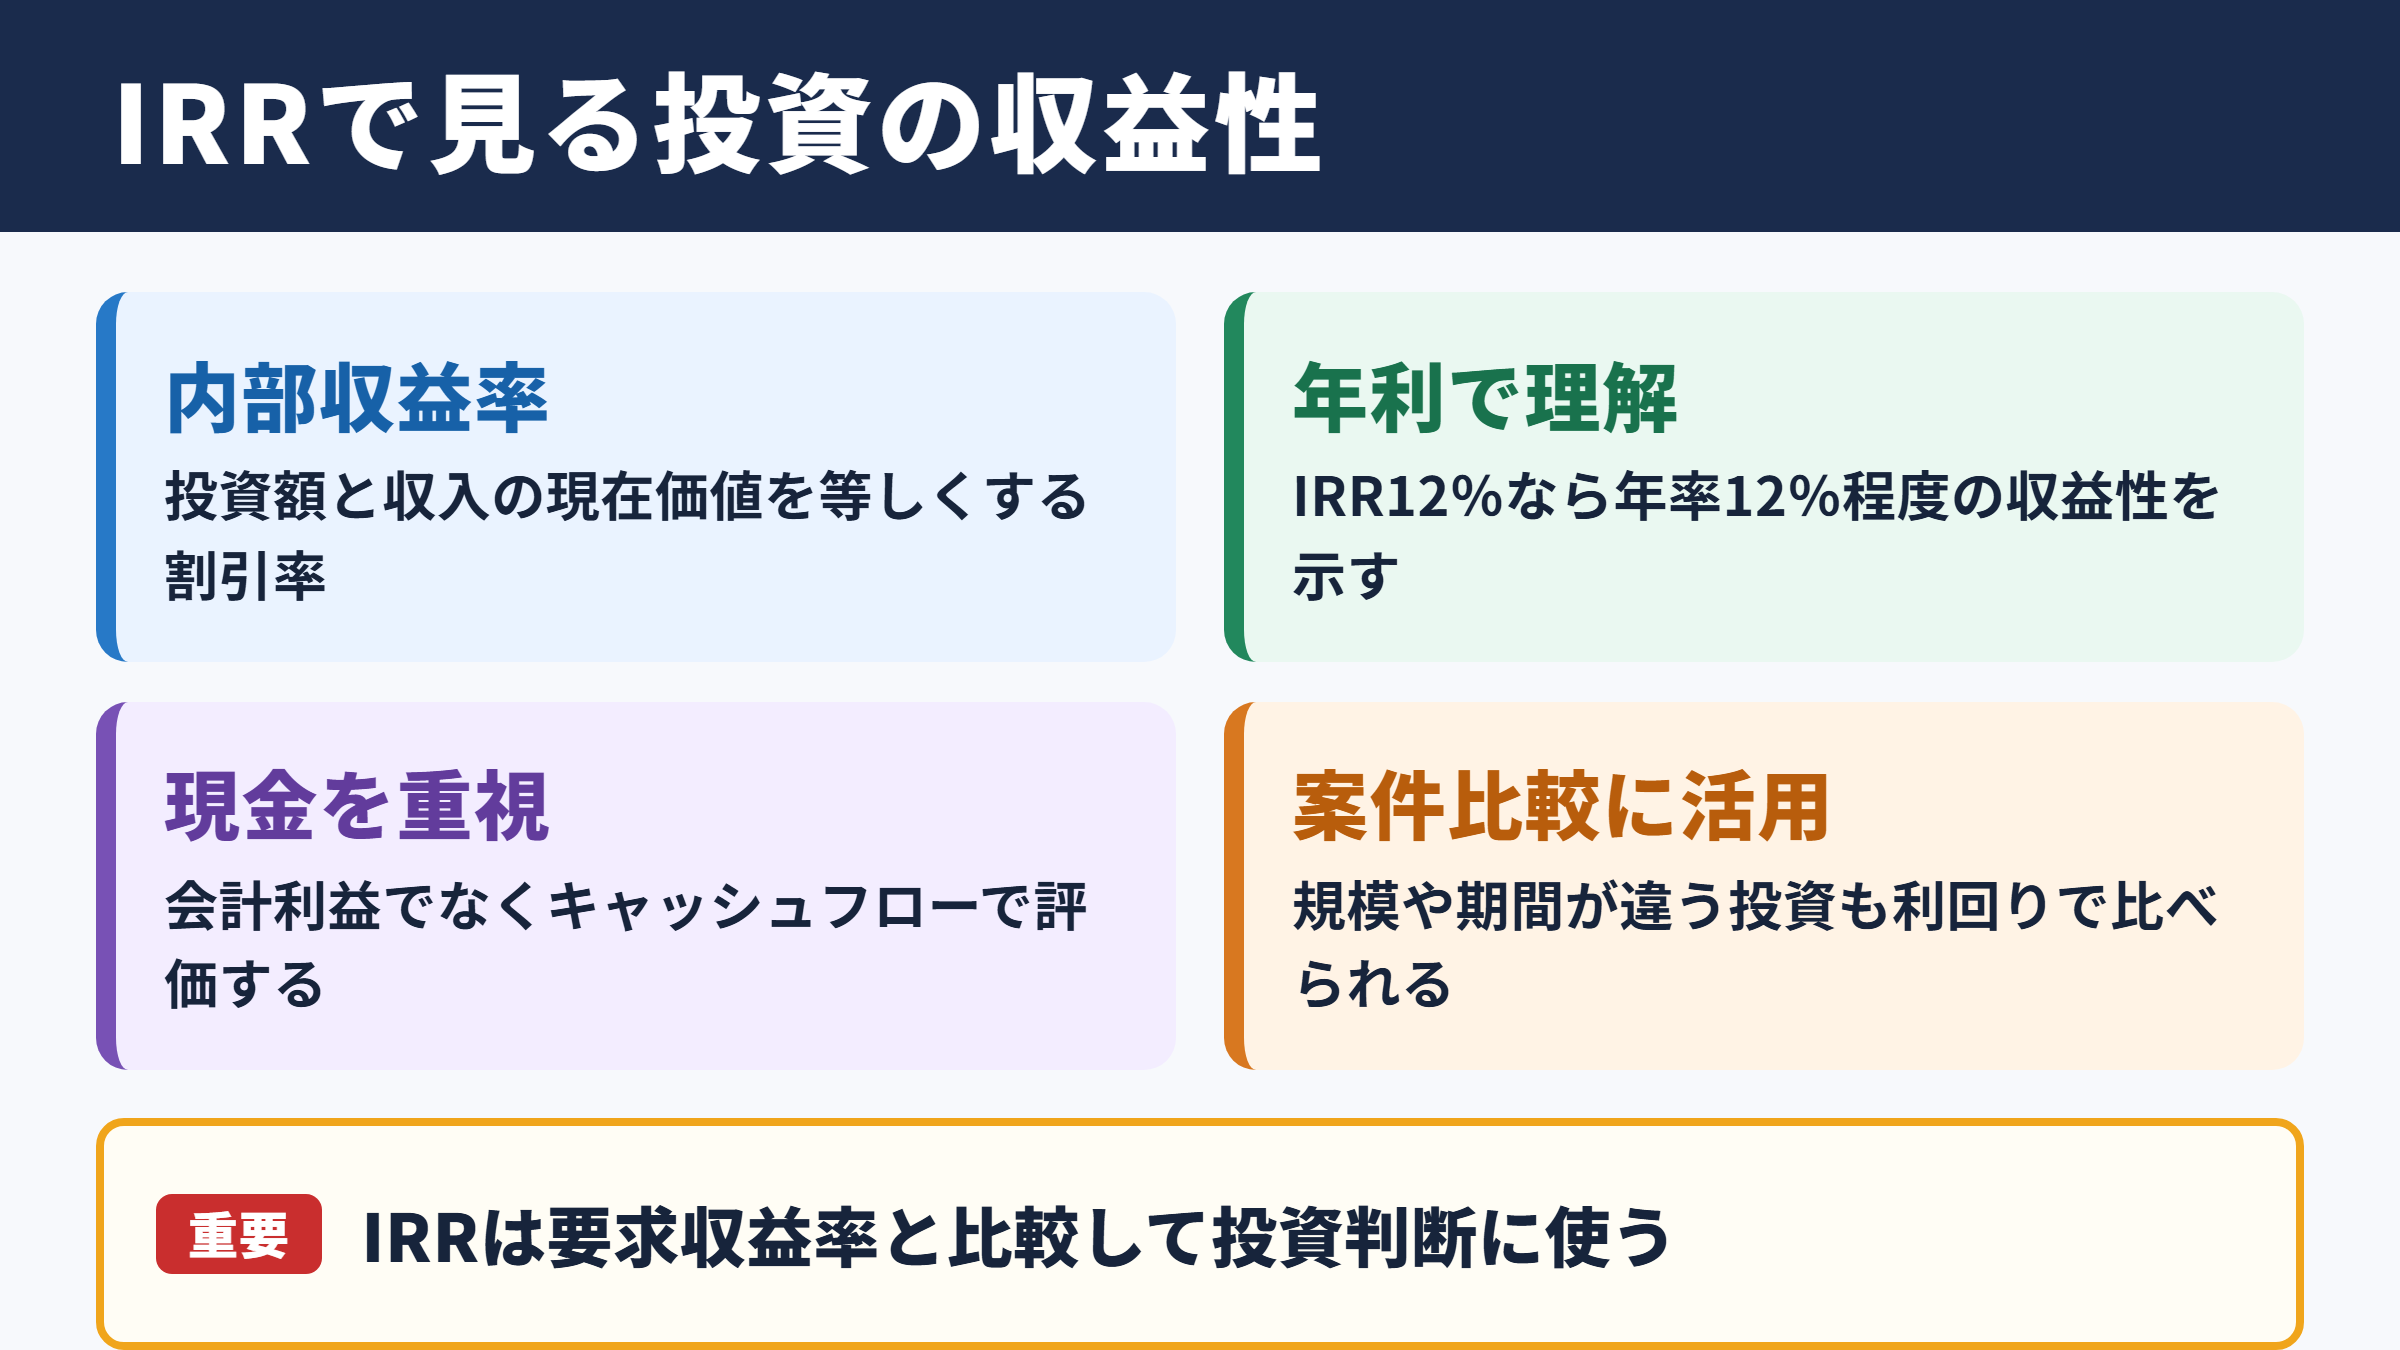
投資によって将来得られるキャッシュフローを現在価値に換算したとき、投資額と収入の現在価値がちょうど等しくなる割引率がIRRです。
簡単に表現すると、投資した資金が将来の回収額によってどの程度の年利に相当するかを示す数値と考えると理解しやすいでしょう。
たとえばIRRが12パーセントなら、その投資は資金の時間価値を考慮したうえで、年率12パーセント程度の収益性を持つ案件として評価できます。
会計上の利益率とは異なり、IRRは現金の出入りであるキャッシュフローを重視する点が特徴です。
減価償却費のように利益計算には影響しても、当期に資金が流出しない項目をそのまま収益性の根拠にしないため、投資プロジェクトの実態を捉えやすくなります。
投資効率を比較するための指標
IRRがよく使われる理由は、異なる規模や期間の案件を利回りという共通の尺度で見比べられるためです。
初期投資が1,000万円の設備導入と、初期投資が1億円の新規店舗出店では、単純な利益額だけでは優劣を決めにくい場合があります。
そこで、各案件のキャッシュフローからIRRを計算すると、投入資金に対する収益性を割合で比較できます。
経営会議で複数案を絞り込むとき、IRRは直感的に共有しやすい指標です。
一方で、IRRは事業規模による利益総額の違いを見えにくくする面もあります。
利回りが高い小規模案件と、利回りはやや低くても企業価値を大きく増やす大型案件を比較する場合には、後述するNPVも確認する必要があります。
要求収益率との比較
IRRは単独で眺めるのではなく、企業が求める最低限の収益率と比較して使います。
この基準はハードルレート、要求収益率、資本コストなどと呼ばれます。
借入金の利率、株主が期待する収益、事業リスク、物価上昇率などを考慮して、会社ごとに基準を設定します。
一般的には、IRRが要求収益率を上回れば投資を前向きに検討し、下回れば見送る方向で評価します。
ただし、戦略上の重要性や将来の選択肢まで含めると、IRRだけで決裁を決めることはできません。
たとえば要求収益率が8パーセントでIRRが11パーセントなら、収益面では基準を満たす可能性があります。
反対にIRRが6パーセントであれば、資金調達コストやリスクに見合わないおそれがあるため、条件の再検討が必要になるでしょう。
IRRを求める計算方法とキャッシュフロー設計
続いては、IRRを計算するための考え方とキャッシュフローの作り方を確認していきます。
計算式に含まれる要素
IRRは、投資額と将来キャッシュフローの現在価値を一致させる割引率です。
初期投資をマイナス、将来受け取るキャッシュフローをプラスとして扱い、合計がゼロになる利率を求めます。
NPV = 将来キャッシュフローを割引率で現在価値に換算した合計 - 初期投資額
IRR = NPVがゼロになる割引率
実務では、収入と支出を年度別または月別に並べ、資金がいつ発生するかを明確にします。
売上だけでなく、原材料費、人件費、保守費用、税金、更新投資、売却収入なども含める必要があります。
利益ではなく実際の資金収支を基準にすることが、正確なIRR計算の出発点です。
単純な投資案件の計算例
ここでは、初年度に1,000万円を投資し、その後4年間にわたり毎年320万円のキャッシュフローを得るケースを考えます。
初期投資はマイナス1,000万円であり、1年目から4年目までのキャッシュフローはそれぞれプラス320万円です。
0年目 マイナス1,000万円
1年目 プラス320万円
2年目 プラス320万円
3年目 プラス320万円
4年目 プラス320万円
この数値を表計算ソフトのIRR関数に入力すると、IRRはおおよそ9パーセント台後半になります。
要求収益率が8パーセントなら採算性は見込みやすく、10パーセントなら追加の収益改善や投資額の圧縮を検討する場面となります。
実際には税引後キャッシュフローを使うのか、税引前で比較するのかも事前に統一しておく必要があります。
Excelやスプレッドシートでの実務
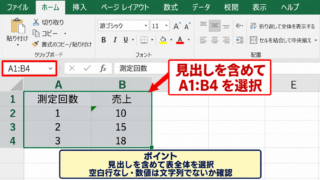
ExcelやGoogleスプレッドシートでは、等間隔で発生するキャッシュフローに対してIRR関数を使えます。
初期投資から各期の回収額までを縦または横に配置し、その範囲を指定する方法です。
入金日が不規則な案件では、日付と金額を指定してXIRR関数を使うと、実際の日数に近い利回りを計算できます。
| 関数 | 主な用途 | 入力時のポイント |
|---|---|---|
| IRR関数 | 月次や年次など等間隔のキャッシュフロー | 最初の投資額をマイナスで入力します |
| XIRR関数 | 支払日や回収日が不規則な案件 | 金額の範囲と日付の範囲を対応させます |
| NPV関数 | 指定した割引率で現在価値を計算する場合 | 初期投資額は別途加減算する扱いに注意します |
| ゴールシーク | 目標IRRを満たす売上や投資額の検証 | 前提条件を変えた感度分析に向いています |
関数の計算結果だけを採用するのではなく、元となるキャッシュフロー表を見直すことが大切です。
特に初期投資の計上漏れ、運転資金の見落とし、最終年度の残存価値の扱いには注意が必要でしょう。
NPVとの違いと併用の考え方
続いては、IRRと混同されやすいNPVの違いを確認していきます。
NPVが示す企業価値への貢献
NPVはNet Present Valueの略で、日本語では正味現在価値と呼ばれます。
将来得られるキャッシュフローを要求収益率で現在価値に割り引き、初期投資額を差し引いた結果がNPVです。
NPVがプラスなら、その投資は要求収益率を満たしたうえで、企業価値を増やす可能性があります。
IRRが利回りを示すのに対し、NPVは価値の増加額を金額で示す指標です。
たとえばNPVが500万円であれば、資本コストを回収した後にも、現在価値ベースで500万円の価値が残るという意味になります。
経営資源をどの案件に配分するかを決める際には、企業全体の価値創出を把握できるNPVが重要な判断材料になります。
IRRとNPVの比較
両者は同じキャッシュフローをもとに計算されますが、見る角度が異なります。
| 比較項目 | IRR | NPV |
|---|---|---|
| 意味 | NPVをゼロにする割引率 | 将来収支の現在価値から投資額を引いた金額 |
| 表示方法 | パーセントで表示 | 円などの金額で表示 |
| 主な強み | 投資効率を直感的に比較しやすい | 企業価値への貢献額を把握しやすい |
| 主な注意点 | 複数のIRRが出る場合や規模の差に弱い | 割引率の設定によって結果が変わる |
| 適した場面 | 案件の収益性を利回りで比較する場面 | 資本配分や投資総額を判断する場面 |
IRRが高い案件でも、投資規模が小さければNPVはそれほど大きくならないことがあります。
反対にIRRがやや低くても、大型案件でNPVが大きくプラスなら、会社全体にとって魅力的な投資となる場合があります。
判断結果が食い違う場面
互いに排他的な投資案を比較すると、IRRとNPVで優先順位が逆になることがあります。
典型的なのは、投資規模が異なる場合、キャッシュフローの回収時期が違う場合、再投資の前提が現実と合わない場合です。
複数案から一つを選ぶ場面では、企業価値の増加を示すNPVを優先し、IRRは補助的な比較指標として使う考え方が基本です。
IRRだけを根拠にすると、利回りは高いものの利益総額が小さい案件を過大評価するおそれがあります。
また、通常とは異なるキャッシュフローの並びでは、IRRが複数発生したり、算出できなかったりすることもあります。
こうしたときはNPVを中心に据え、複数の割引率で感度分析を行うほうが実務的です。
投資案件に活用する評価プロセス
続いては、IRRを実際の投資判断へ活用する流れを確認していきます。
前提条件の整理
IRRの精度は、計算式よりも前提条件の質に大きく左右されます。
まず、投資開始日、設備導入の時期、稼働開始日、売上の立ち上がり、契約期間、撤退時期を整理します。
次に、売上数量、販売単価、変動費、固定費、税金、運転資金、設備更新費などを見積もります。
将来予測には不確実性があるため、希望的な数値だけを使わない姿勢が重要です。
標準ケース、好調ケース、慎重ケースのように複数シナリオを作成すると、投資の下振れリスクを把握しやすくなります。
担当部門によって前提が異なると判断がぶれるため、営業、経理、事業部、経営企画で認識を合わせることも欠かせません。
感度分析とシナリオ分析
感度分析とは、売上や原価、投資額、回収期間などの条件を一つずつ変え、IRRやNPVがどの程度動くかを確認する方法です。
売上が計画比で10パーセント下がった場合のIRR
初期投資が15パーセント増えた場合のNPV
稼働開始が半年遅れた場合の回収期間
たとえば基準ケースでIRRが14パーセントでも、売上が少し下がるだけで7パーセントまで低下するなら、案件の余裕は小さいと判断できます。
反対に、複数の悪化要因があってもIRRが要求収益率を上回るなら、収益構造に一定の強さがあると考えられます。
数字の見栄えだけでなく、どの変数が採算を左右するかを明らかにすることが、分析の大きな目的です。
投資審査資料への落とし込み
投資審査の資料では、IRRの数値だけを大きく示しても十分ではありません。
初期投資額、投資期間、年間キャッシュフロー、要求収益率、IRR、NPV、回収期間を一枚の表にまとめると、判断しやすくなります。
| 確認項目 | 記載内容 | 確認する意義 |
|---|---|---|
| 投資目的 | 売上拡大、コスト削減、品質向上など | 数値化しにくい戦略効果を確認します |
| 初期投資額 | 設備、開発、立ち上げ、運転資金 | 投資漏れを防ぎます |
| IRR | 案件の内部収益率 | 要求収益率との比較に使います |
| NPV | 現在価値ベースの増加額 | 企業価値への貢献を見ます |
| 主要リスク | 需要、原価、法規制、競合、遅延 | 下振れ時の対応を検討します |
投資審査では、数字の根拠とリスクへの備えが説明できることが重要です。
IRRが良好でも、実現可能性が低い売上計画に依存しているなら、意思決定者は慎重に見るでしょう。
IRRを使う際の注意点と限界
続いては、IRRの誤解を避けるために知っておきたい注意点を確認していきます。
キャッシュフローの向きによる問題
一般的な投資案件では、最初に大きな支出があり、その後に収入が続きます。
しかし、途中で大規模な改修費用や撤去費用が発生すると、キャッシュフローの符号が何度も変わることがあります。
このようなケースでは、IRRが複数算出される可能性があります。
複数の内部収益率が出ると、どの数値を投資判断に使うべきかが不明確になります。
その場合は、NPVによる評価を優先することや、修正内部収益率であるMIRRの利用を検討するとよいでしょう。
モデルを作成したら、各期のキャッシュフローがどのように変化しているかを必ず目視で確認することが大切です。
再投資前提と現実の差
IRRには、中間で得たキャッシュフローをIRRと同じ利回りで再投資できるとみなす考え方が含まれます。
IRRが非常に高い案件では、その高い利回りで資金を再投資し続けることが現実的でない場合もあります。
この問題を補う方法の一つがMIRRです。
MIRRでは、投資の支出に対する資金調達コストと、回収資金を再投資する利率を別々に設定できます。
資金調達利率と再投資利率を実態に近づけることで、より保守的な投資効率を確認しやすくなります。
特に長期プロジェクトや多額のキャッシュフローを早期に回収する案件では、IRRとMIRRを併記すると分析の説得力が高まります。
定性的な効果を含めた判断
IRRは優れた数値指標ですが、すべての経営効果を表せるわけではありません。
安全性の向上、法令対応、品質不良の削減、ブランド価値、顧客満足度、環境負荷の低減などは、短期のキャッシュフローだけでは評価しにくい要素です。
IRRが低いからといって、直ちに投資価値がないとは限りません。
事業継続に不可欠な更新投資や、将来の収益基盤を守る投資は、定量評価と定性評価を組み合わせて判断する必要があります。
一方で、定性的な意義を理由に不十分な採算計画を見過ごすことも避けたいところです。
戦略性を明確に説明しつつ、必要な投資額を抑え、実行後に効果検証を行う仕組みを整えることが求められます。
IRRの意味を理解するためのまとめ
最後に、IRRの意味と投資判断で押さえたい要点を整理していきます。
IRRは内部収益率を表す指標であり、投資額と将来キャッシュフローの現在価値が等しくなる割引率です。
要求収益率を上回るかどうかを確認することで、投資案件の採算性を利回りとして評価できます。
ただし、IRRは投資規模や企業価値への貢献額を直接示すものではありません。
そのため、IRRとNPVを併用することが、より適切な投資判断につながります。
IRRは収益性を割合で比較し、NPVは企業価値の増加額を金額で把握する役割を持ちます。
計算時には売上予測だけでなく、初期投資、運転資金、維持費、税金、最終年度の回収額まで含めたキャッシュフローを作成することが重要です。
さらに、売上減少や投資超過、開始遅延を想定した感度分析を行えば、表面的な利回りだけでは見えないリスクも確認できます。
IRRは意思決定を支える道具の一つとして活用し、数字の前提、NPV、戦略的な効果を総合的に確認することが、納得感のある投資判断への近道となるでしょう。