製造業の在庫管理や決算業務では、半製品と仕掛品を正しく区分することが欠かせません。
どちらも完成前の棚卸資産に見えるため混同しやすいものの、販売できる状態か、工程の途中にあるかによって、管理方法や会計処理の考え方が変わります。
原材料、貯蔵品、製品との関係も押さえると、月次棚卸や原価計算の精度を高めやすくなるでしょう。
この記事では、半製品と仕掛品の定義、棚卸資産における分類、評価や仕訳の基本までをわかりやすく解説します。
半製品と仕掛品の違い
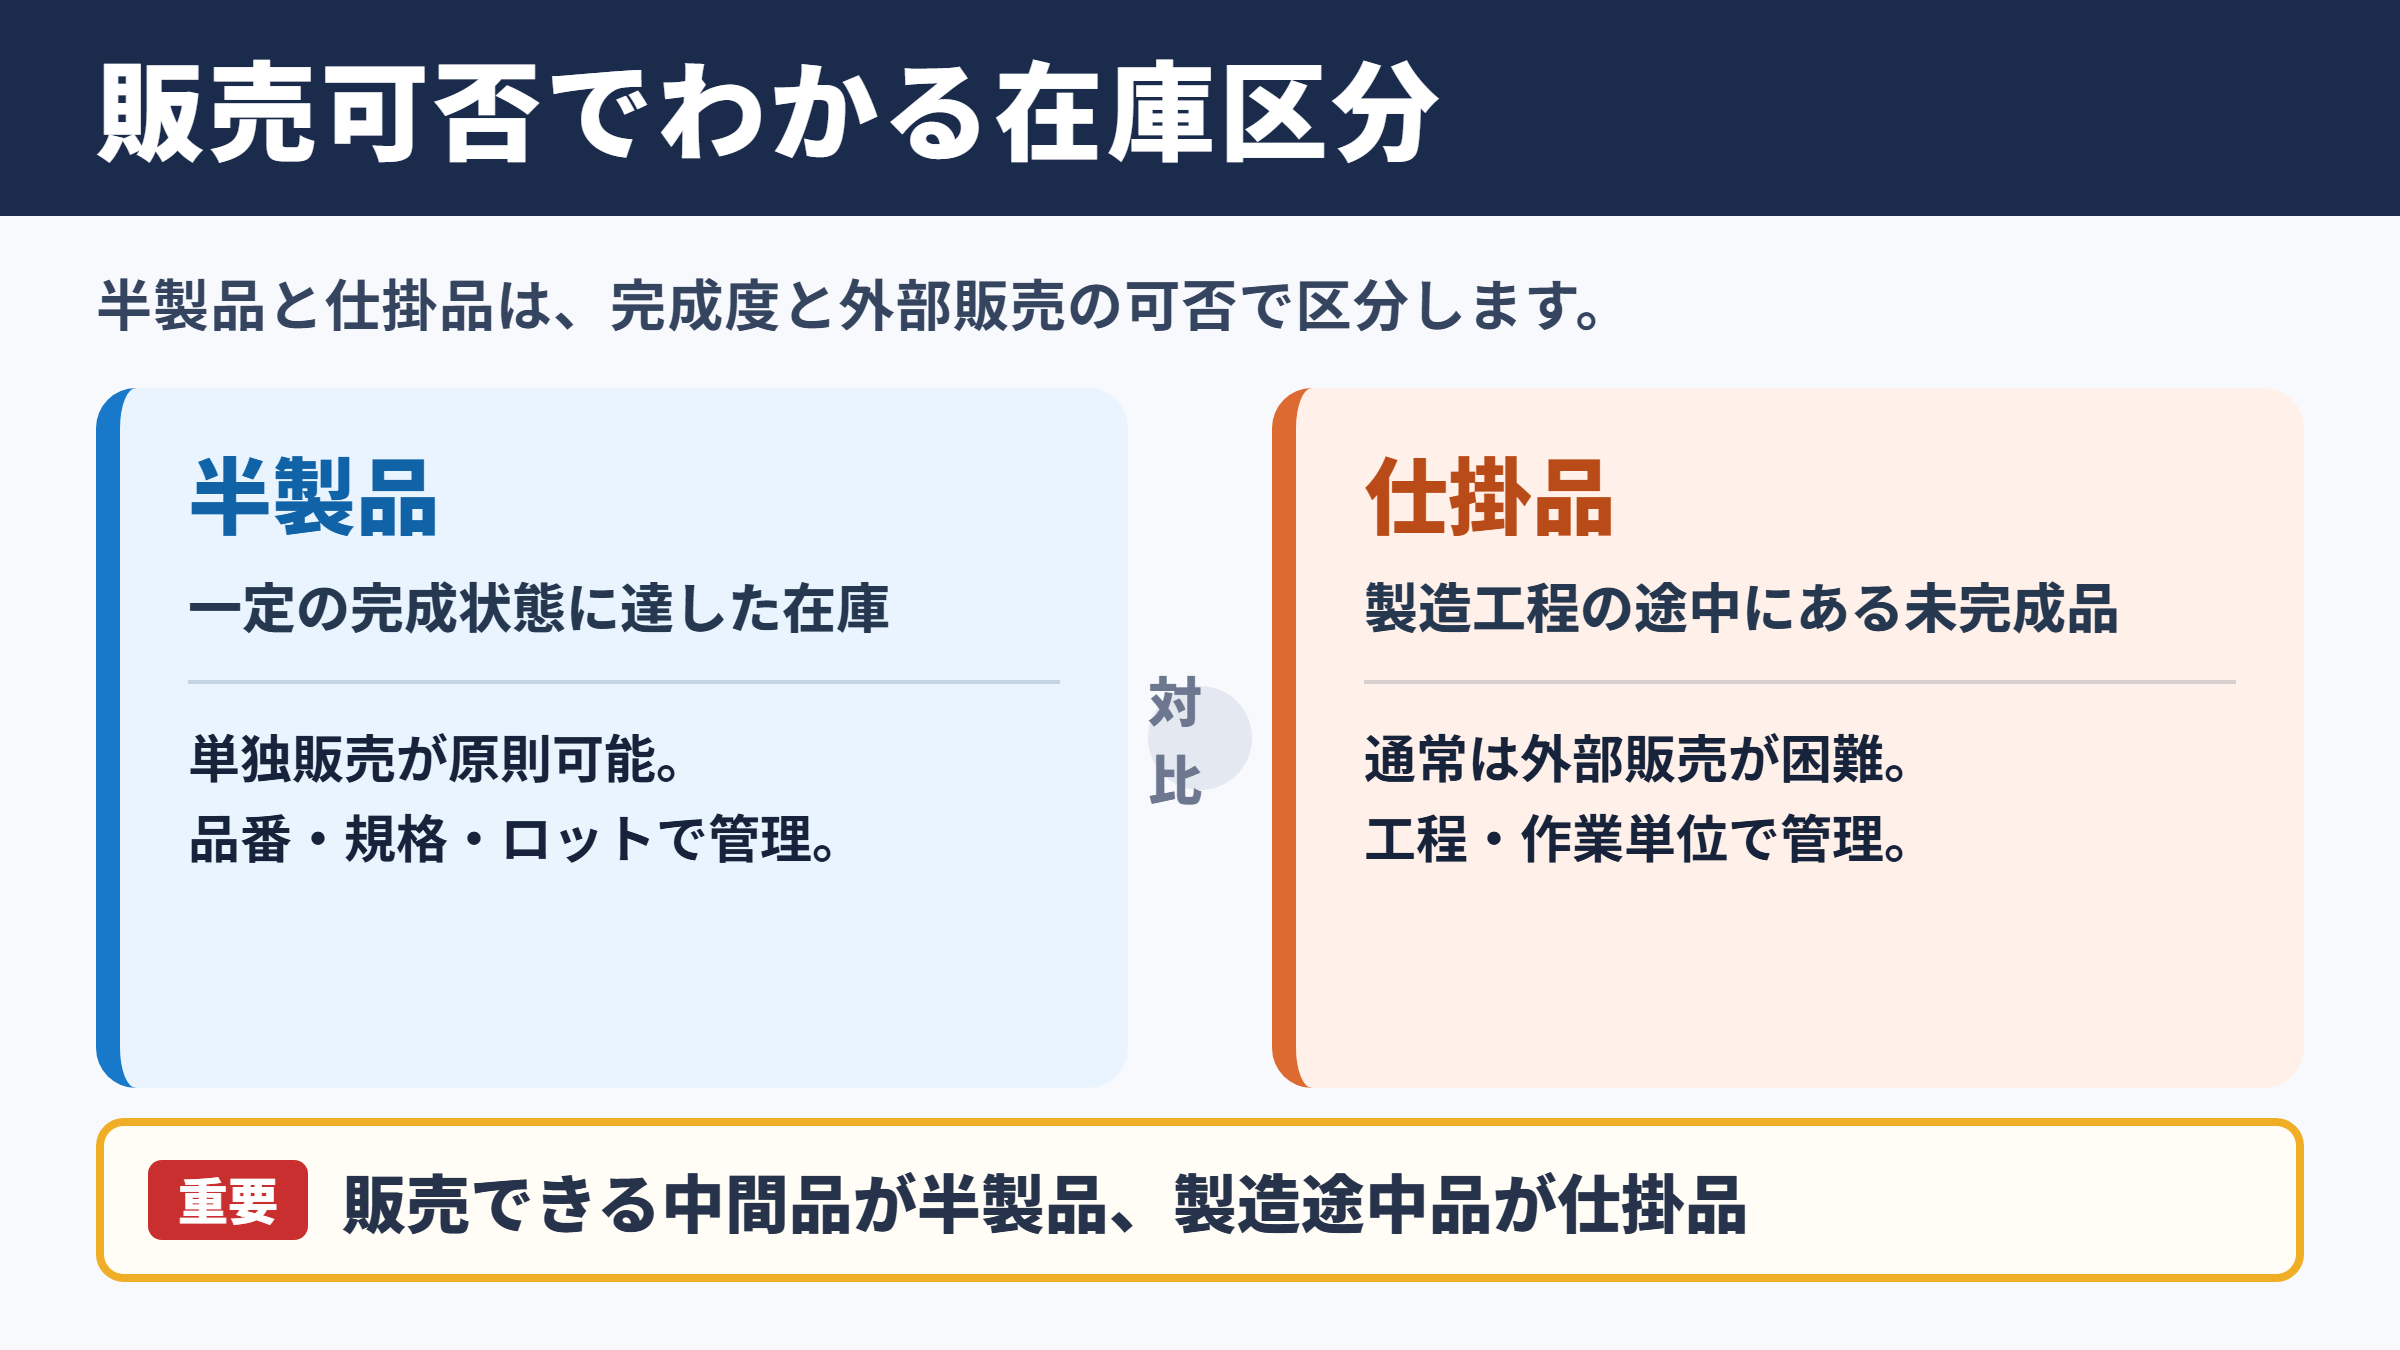
それではまず半製品と仕掛品の違いについて解説していきます。
販売可能性による区分
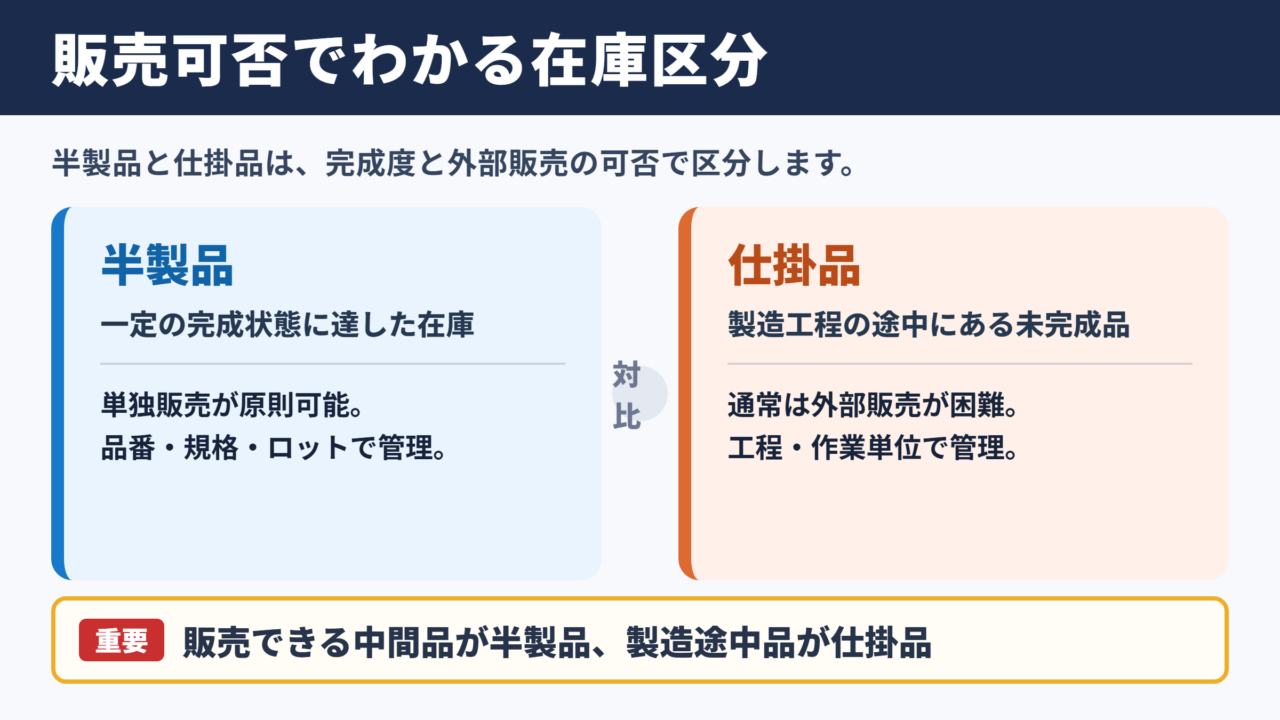
半製品は、自社で製造したものであり、現時点でも販売できる状態にある在庫を指します。
最終製品に組み込む予定であっても、独立した商品として外部へ販売できるなら、半製品として扱うことがあります。
たとえば自動車部品メーカーが製造する汎用ボルト、食品メーカーが製造する業務用ソース、化学メーカーが作る中間材料などが代表例です。
一方の仕掛品は、製造工程の途中にある未完成の品目です。
加工や組立、検査、包装などの作業が残っており、通常はそのまま外部へ販売できません。
工程の進行中にあるため、材料費だけでなく、加工費や労務費、製造間接費がどこまで投入されたかを把握する必要があります。
半製品は販売可能な中間的製品、仕掛品は販売前の製造途中品という違いが基本です。
名称だけではなく、完成度と外部販売の可否を確認して判断することが大切でしょう。
| 項目 | 半製品 | 仕掛品 |
|---|---|---|
| 状態 | 一定の完成状態に達している | 製造工程の途中にある |
| 単独販売 | 原則として可能 | 通常は困難 |
| 主な管理単位 | 品番、規格、ロット | 工程、製造指図、作業単位 |
| 原価の内容 | 製品に近い完成原価 | 進捗に応じた未完成原価 |
| 代表例 | 汎用部品、業務用中間材 | 加工中部品、組立途中品 |
製造工程における位置づけ
半製品は、特定工程まで完了した段階でいったん在庫として保管され、その後に次工程へ払い出される場合があります。
複数の製品に共通して使用する部品や材料を先行生産する場合には、半製品として管理すると生産計画を立てやすくなります。
たとえば金属加工会社が共通サイズのシャフトを量産し、注文内容に応じて表面処理や組立を追加するケースが考えられます。
このシャフト自体に市場性があれば、社内用途だけでなく外販用としても半製品に該当しやすいでしょう。
仕掛品は、工場内を流動している途中の在庫です。
切断済みで穴あけ前の金属板、塗装待ちの部品、検査待ちの組立品など、作業の進捗に応じて内容が変化します。
仕掛品が増えすぎると、資金が工程内に滞留し、納期遅延や品質問題も見つけにくくなります。
単に金額を集計するだけでなく、工程別の数量、滞留日数、不良率を確認する視点も重要です。
呼び方が変わる実務上の注意点
実務では、同じ在庫であっても会社の製造方法や販売方針によって半製品と仕掛品の呼称が変わることがあります。
たとえば自社内でしか使わない中間部品は、完成度が高くても半製品ではなく仕掛品として管理される場合があります。
反対に、顧客に単体で供給しているモジュール部品は、最終組立の前段階であっても半製品として扱うことがあるでしょう。
判断に迷った場合は、販売実績、販売価格の設定、出荷可能な品質基準、独立した品番の有無を確認します。
経理部門だけで決めるのではなく、生産管理、営業、品質保証の担当者と認識を合わせることが望まれます。
棚卸資産における分類
続いては棚卸資産における分類を確認していきます。
原材料との区分
原材料とは、製品を作るために購入し、まだ加工されていない材料や部品です。
鉄板、樹脂ペレット、小麦粉、電子部品、布地などが該当します。
原材料は購入しただけでは製品価値が付加されておらず、製造工程に投入された時点で仕掛品へ振り替えられるのが一般的です。
原材料から仕掛品への振替は、材料が実際に製造に使用されたタイミングを基準に行います。
倉庫から現場へ移動しただけで振り替える会社もありますが、未使用分が残る場合は、在庫実態と帳簿の差異に注意が必要です。
原材料の購入時は材料として計上し、製造指図に基づいて消費した分を仕掛品へ振り替えます。
月末に未使用材料が現場に残る場合は、実地棚卸の結果を踏まえて原材料へ戻す処理が必要になることがあります。
製品との区分
製品は、製造を完了し、販売目的で保有している完成品です。
最終検査、梱包、出荷判定など、会社が定めた完成基準を満たした時点で、仕掛品または半製品から製品へ振り替えます。
完成の判定基準が曖昧だと、月末の在庫金額や売上原価が大きく動くおそれがあります。
たとえば最終検査が未了でも、実質的に販売できる状態なら製品に近いと考えられることがあります。
ただし、検査不合格のリスクが高いなら、安易に製品へ振り替えるべきではありません。
自社の会計方針と品質保証上の出荷基準をそろえることが、適正な在庫分類につながります。
貯蔵品との区分
貯蔵品は、製造の主材料ではないものの、事業活動で使用する在庫です。
梱包資材、補助材料、燃料、消耗工具、修繕用部品などが主な例として挙げられます。
購入したねじや接着剤であっても、製品の構成要素として直接組み込まれるなら原材料となり、設備修理に使うなら貯蔵品となります。
用途によって科目が変わるため、品目名だけで判断しないことがポイントです。
| 区分 | 内容 | 主な例 | 次の段階 |
|---|---|---|---|
| 原材料 | 製造前の材料や購入部品 | 鋼材、樹脂、基板 | 仕掛品 |
| 仕掛品 | 加工や組立の途中品 | 加工途中の部材 | 半製品または製品 |
| 半製品 | 販売可能な中間製品 | 汎用部品、中間材 | 製品または外部販売 |
| 製品 | 販売できる完成品 | 完成した機械、食品 | 売上原価 |
| 貯蔵品 | 補助的に使用する在庫 | 包装材、工具、燃料 | 費用または製造間接費 |
会計処理と原価計算
続いては半製品と仕掛品の会計処理を確認していきます。
取得原価に含める費用
半製品と仕掛品は、どちらも棚卸資産として取得原価で評価することが基本です。
取得原価には、直接材料費、直接労務費、製造間接費のうち、製造に通常必要と認められる費用が含まれます。
直接材料費は、製品そのものに使われる材料の費用です。
直接労務費は、加工や組立に直接従事した人の賃金などを指します。
製造間接費には、工場の減価償却費、光熱費、工場監督者の給与、修繕費などが含まれます。
販売費や一般管理費は、原則として仕掛品や半製品の原価には含めません。
営業担当者の人件費や広告費を製造原価へ混ぜると、在庫資産を過大に計上する原因になるため注意が必要です。
仕掛品原価の計算方法
仕掛品は未完成であるため、月末時点でどの程度の原価が投入されているかを計算します。
個別受注生産では、製造指図書ごとに材料費、作業時間、間接費配賦額を集計する個別原価計算がよく用いられます。
同じ製品を継続的に大量生産する場合には、工程別に原価を集計する総合原価計算が適しています。
月末仕掛品原価は、月初仕掛品原価と当月製造費用の合計から、完成品へ振り替えた原価を差し引く考え方で求めます。
月初仕掛品原価+当月製造費用-完成品原価=月末仕掛品原価という関係です。
実際には、材料を工程の最初に全量投入するのか、加工の進捗に合わせて投入するのかによって、計算結果が変わります。
完成品換算量を使う方法では、材料費と加工費を分けて進捗率を設定することもあります。
たとえば材料は全量投入済みでも、加工が半分しか終わっていないなら、材料費は全額、加工費は半額相当として評価する考え方です。
半製品の振替と仕訳
半製品を製造したときは、仕掛品に集計されていた原価を半製品へ振り替えます。
半製品を次工程で使用するときは、半製品から仕掛品へ振り替える処理が考えられます。
外部へ販売した場合には、売上を計上し、対応する半製品原価を売上原価へ振り替えます。
仕掛品から半製品へ振り替える場合は、借方を半製品、貸方を仕掛品とする形が基本です。
半製品を次工程へ投入する場合は、借方を仕掛品、貸方を半製品とします。
勘定科目の設計は会社ごとに異なりますが、在庫の動きが追えることが重要です。
半製品を製品へまとめてしまうと、工程別の滞留や中間在庫の増減が見えにくくなることがあります。
反対に細かく分けすぎると、棚卸や記帳の負担が増えるため、管理目的に合った粒度を決める必要があります。
評価方法と決算整理
続いては棚卸資産の評価方法と決算整理を確認していきます。
原価法と低価法の考え方
棚卸資産は、通常、取得原価を基礎として貸借対照表に計上します。
ただし、期末時点で正味売却価額が取得原価より低下している場合には、その価額まで帳簿価額を切り下げる必要があります。
正味売却価額は、見込販売価額から販売に直接必要な追加費用を差し引いた金額です。
半製品も仕掛品も、将来の販売によって回収できる金額を意識して評価します。
不良品、陳腐化品、仕様変更により使えなくなった在庫は、正常な在庫と分けて評価することが重要です。
完成前の在庫であっても、将来の販売や利用によって原価を回収できない見込みなら、評価損の検討が必要です。
単に未完成だからという理由ではなく、販売可能性と回収可能性に着目します。
棚卸減耗と品質不良の処理
帳簿上の数量と実地棚卸の数量が一致しない場合、棚卸減耗が発生します。
原因には、計数ミス、入力漏れ、破損、盗難、工程内でのロスなどがあります。
通常の範囲で発生する減耗は、売上原価や製造原価に含めて処理されることがあります。
一方で、異常な火災、重大事故、管理不備による大量廃棄などは、通常の原価とは区分して損失処理を検討します。
仕掛品は形状や数量が変化しやすいため、重量、長さ、個数、進捗率など、品目に合った棚卸方法を整備しましょう。
期末在庫の確認手順
決算時には、帳簿残高だけでなく、現場にある実物と照合します。
仕掛品では、製造指図番号、工程、投入材料、進捗状況を確認し、二重計上や計上漏れを防ぎます。
半製品では、保管場所、品番、ロット、品質判定、販売可能な状態かどうかを点検します。
期末日直前と直後の出庫、完成振替、出荷処理を確認するカットオフ手続も重要です。
12月末に完成していた品を翌年に製品計上すると、当期の仕掛品が過大となり、製造原価や利益にも影響します。
逆に未完成品を早く製品へ振り替えると、在庫区分が実態から離れてしまうでしょう。
在庫管理と内部統制
続いては在庫管理と内部統制のポイントを確認していきます。
工程別管理の重要性
仕掛品の管理では、金額だけでなく工程別の数量を把握することが大切です。
どの工程に何日間滞留しているかを可視化すると、設備停止、人員不足、部材不足、検査待ちといったボトルネックを発見しやすくなります。
特に多工程の製造現場では、前工程の完成数と次工程の受入数を照合する仕組みが有効です。
差異があれば、作業実績の入力漏れ、不良発生、移動登録漏れなどを早い段階で調査できます。
仕掛品の増加は必ずしも生産量の増加を意味せず、工程停滞の兆候である場合もあります。
品番とロットによる追跡
半製品は、独立した品番や規格を付与して管理することで、在庫の利用先や販売先を追跡しやすくなります。
ロット管理を行えば、原材料の受入記録から半製品の製造履歴、最終製品の出荷先までを結び付けられます。
品質問題が起きた際に対象ロットを特定できるため、回収範囲を必要以上に広げずに済む可能性があります。
食品、医薬品、化学品、航空機部品など、トレーサビリティが重視される業種では特に重要な管理方法です。
部門間連携の仕組み
棚卸資産の分類は経理だけの仕事ではありません。
製造部門は進捗と数量を記録し、品質部門は出荷可能な状態かを判定し、営業部門は販売可能性や需要見通しを共有します。
経理部門は、それらの情報をもとに正しい勘定科目と評価額を決定します。
生産管理システムと会計システムのデータ連携が不十分だと、実在庫と帳簿在庫の差異が生じやすくなります。
月次で差異を確認し、原因を翌月まで持ち越さない運用を定着させることが理想です。
半製品と仕掛品の正確な管理は、決算のためだけではありません。
資金繰り、納期管理、品質保証、利益率の改善にもつながる経営上の基盤です。
判断に迷いやすい事例
続いては半製品と仕掛品の判断に迷いやすい事例を確認していきます。
共通部品を先行生産する場合
複数の最終製品に使う共通部品を見込み生産している場合、その部品が単独で販売可能かを確認します。
外部顧客へ供給できる品質、規格、梱包が整っており、販売価格も設定されているなら半製品として扱いやすいでしょう。
社内専用の寸法や仕様で、次工程を終えなければ用途がない場合には、仕掛品として扱うほうが実態に合うことがあります。
重要なのは、名称ではなく、その時点の経済的な性質です。
外注加工に出している場合
材料を外注先へ支給し、加工途中の状態にあるものも、自社の棚卸資産として管理する必要があります。
外注先の倉庫に保管されていても、所有権が自社にあるなら、期末棚卸の対象から外せません。
外注加工費が発生した場合には、その進捗に応じて仕掛品原価へ加算します。
完成して戻ってきた品が単独で販売可能なら半製品、さらに加工が必要なら仕掛品となる考え方です。
外注先からの在庫報告書と自社の支給記録を照合し、数量差異を把握しましょう。
長期案件と未完成品の場合
大型設備、建設関連製品、特注機械など、完成まで数か月以上かかる案件では、期末に多額の仕掛品が残ることがあります。
案件別に材料費、外注費、作業時間、共通費配賦額を記録しなければ、正確な採算管理は難しくなります。
受注金額だけで安心せず、追加工事、仕様変更、原材料価格の上昇を反映した採算見込みを定期的に確認する必要があります。
回収が難しい見込みの原価が含まれていないか、期末評価の際にも慎重な検討が求められます。
半製品と仕掛品の違いのまとめ
半製品は、製造の途中段階にあるように見えても、単独で販売可能な状態にある棚卸資産です。
仕掛品は、加工、組立、検査などが残る製造途中の在庫であり、進捗に応じて原価を集計します。
原材料、半製品、仕掛品、製品、貯蔵品を実態に合わせて区分すると、在庫金額と売上原価を適正に計算しやすくなります。
また、期末棚卸では数量だけでなく、工程の進捗、販売可能性、品質状態、正味売却価額まで確認することが重要です。
販売できるか、工程の途中か、原価を回収できるかという三つの視点を持てば、半製品と仕掛品の判断で迷いにくくなるでしょう。