EBITDAの意味をわかりやすく!ビジネスでの計算式・営業利益との違い・M&Aでの使い方も(税引前利払い前償却前利益・企業評価・キャッシュ創出力など)
企業の収益力を確認するとき、売上高や営業利益だけでは比較しにくい場面があります。
設備投資の規模、借入金の利息、税率、会計上の償却方法などが会社ごとに異なるためです。
その差をならして、本業がどの程度の利益や現金創出力を生み出しているかを見る代表的な指標がEBITDAです。
M&A、投資判断、金融機関との対話、上場企業の決算分析など、幅広いビジネスシーンで使われています。
EBITDAの意味と基本的な考え方
それではまずEBITDAの意味と、企業分析で重視される理由について解説していきます。
税引前利払い前償却前利益という位置付け
EBITDAは、Earnings Before Interest, Taxes, Depreciation and Amortizationの頭文字を並べた言葉です。
日本語では、税引前利払い前償却前利益と訳されることが多いでしょう。
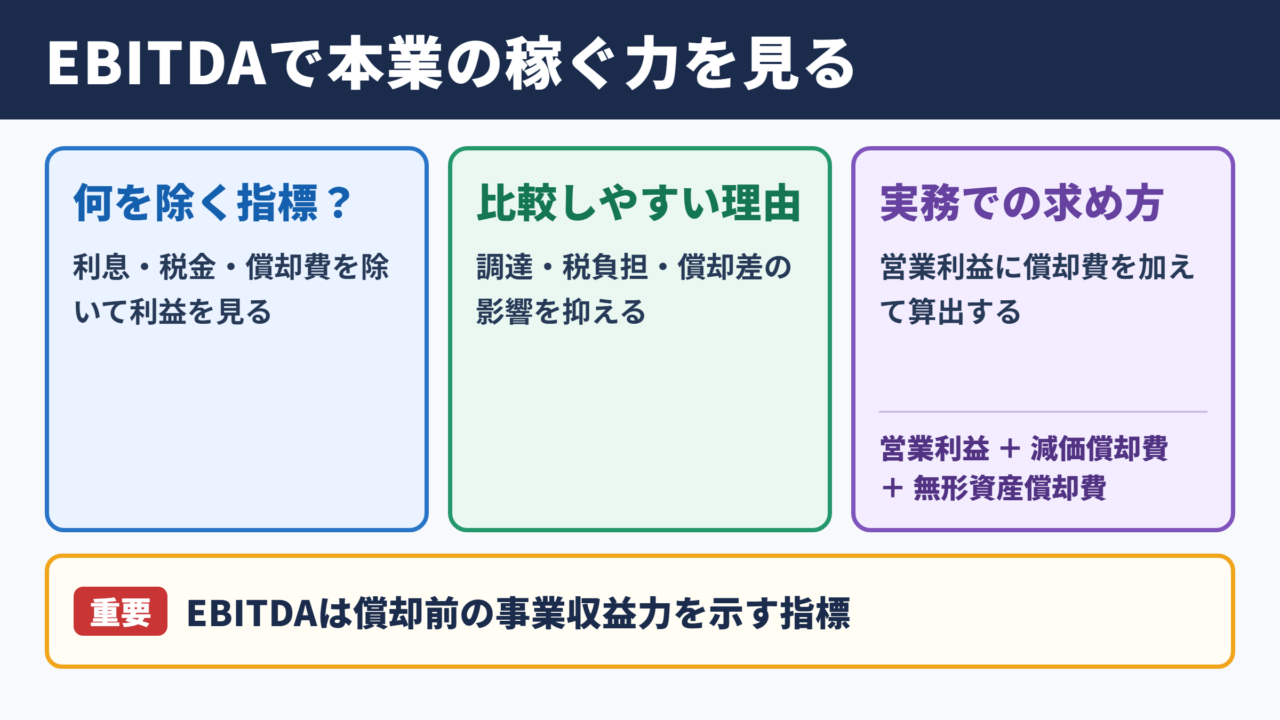
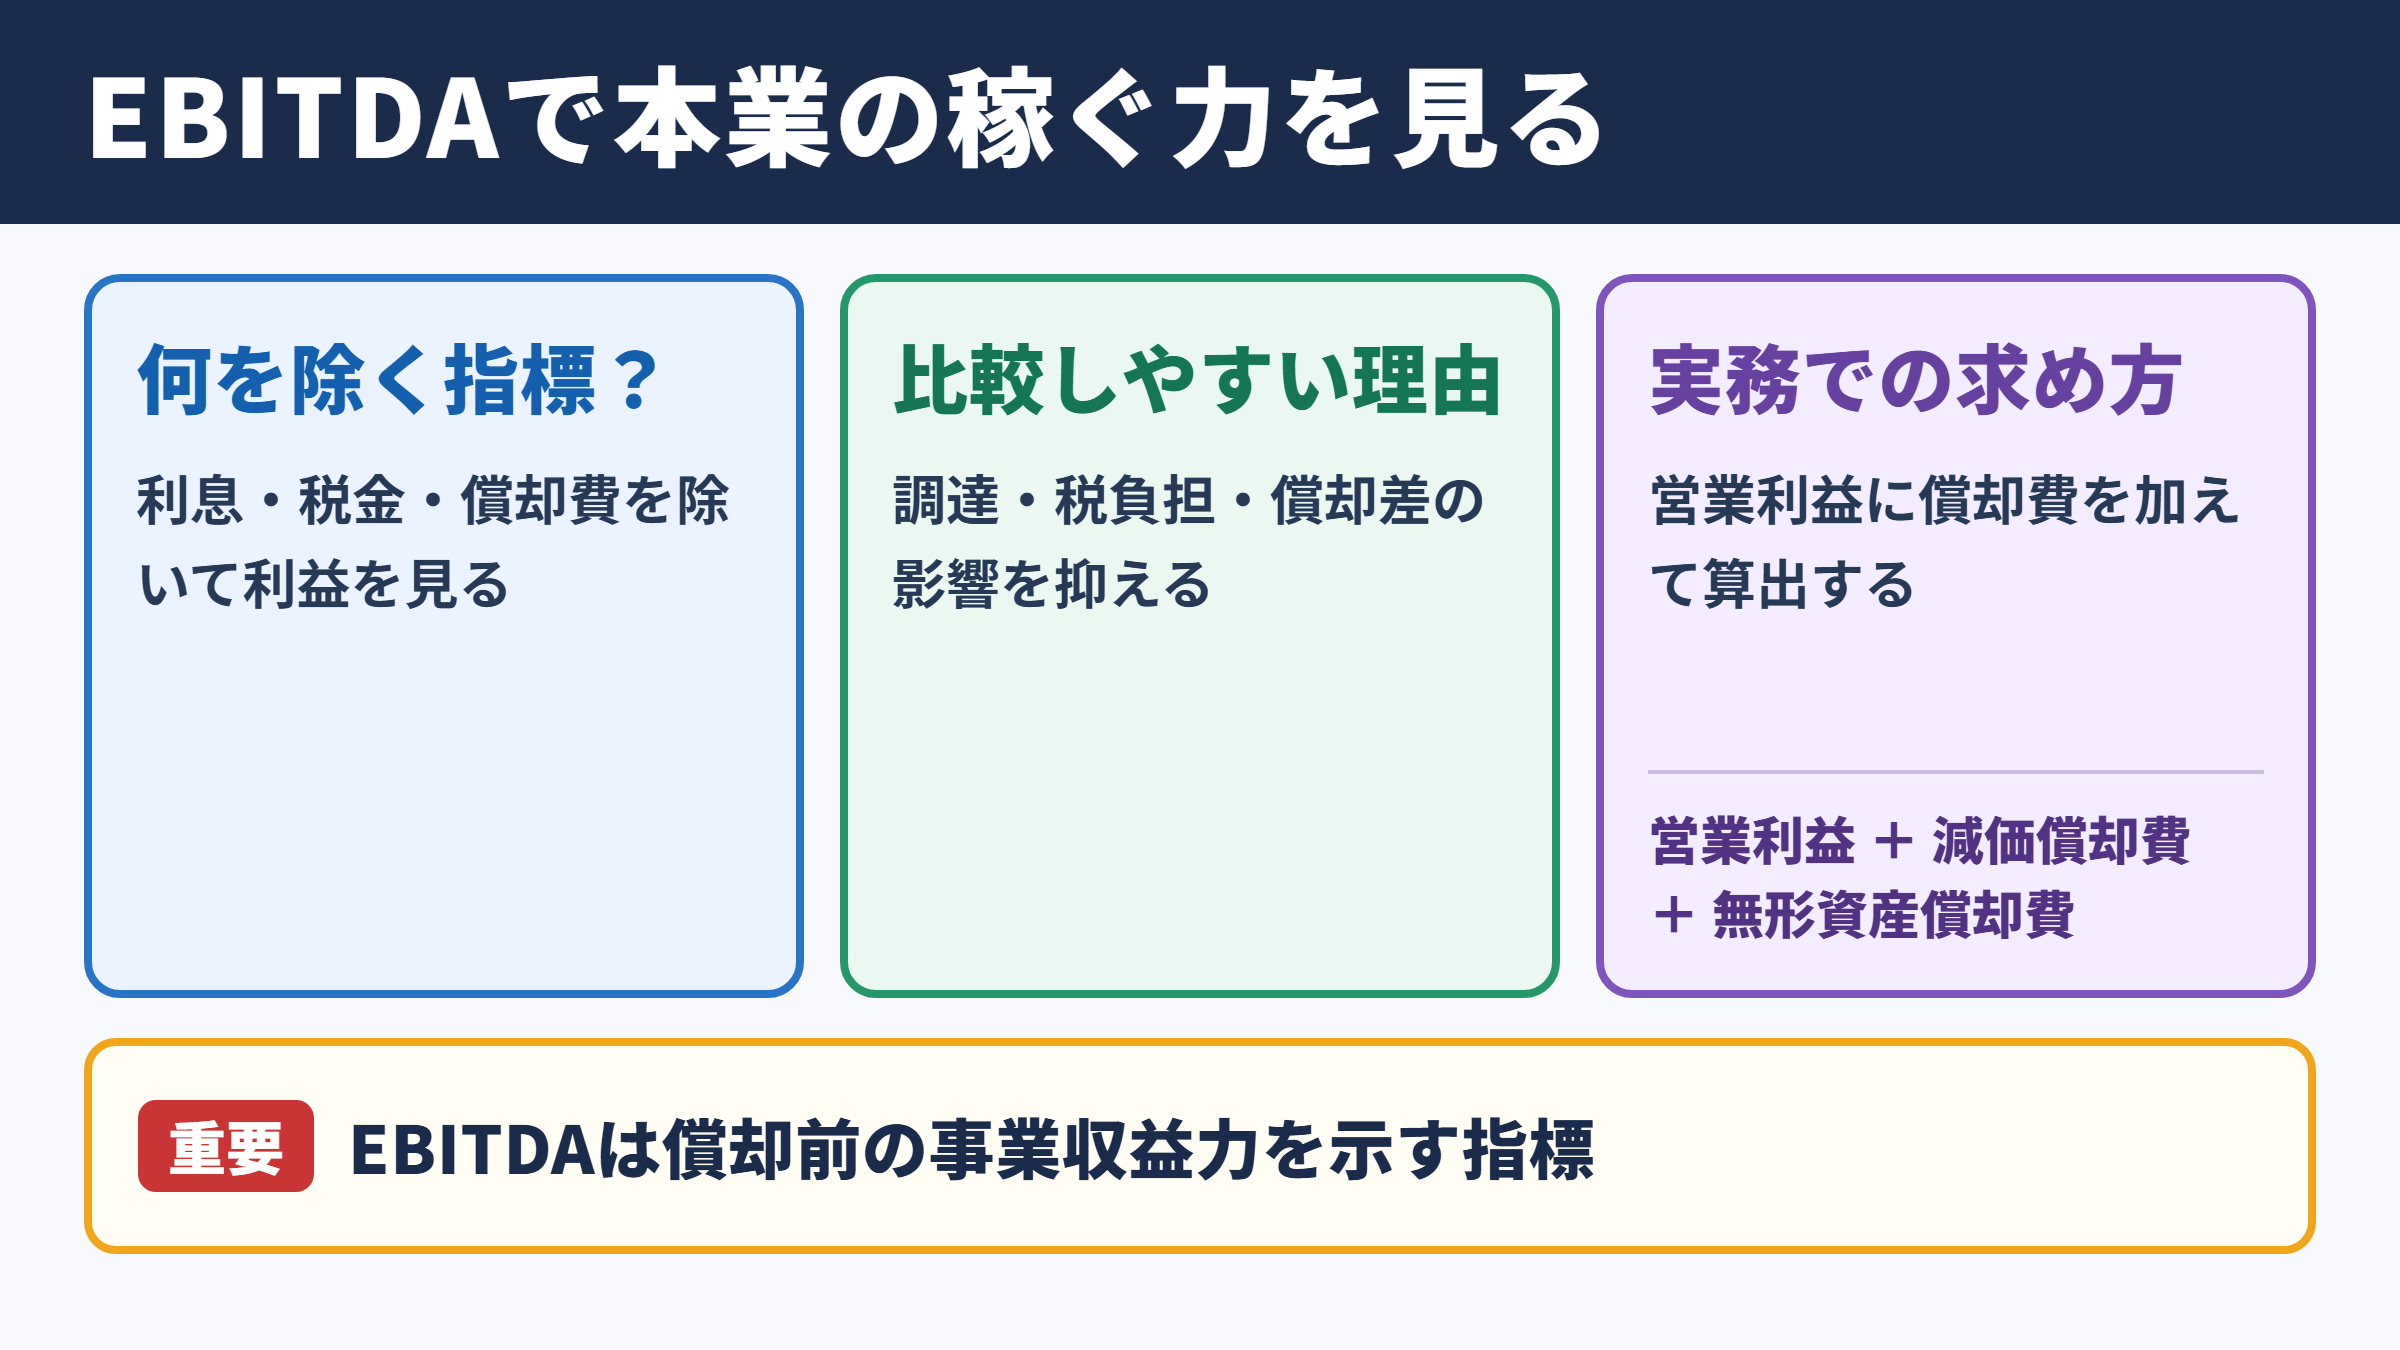
名称のとおり、支払利息、法人税などの税金、減価償却費、無形資産の償却費を利益から除外して考える指標です。
そのため、資金調達の方法や税負担、設備の償却年数による差を抑え、本業の稼ぐ力を比べやすくなります。
EBITDAは会計上の正式な利益区分ではなく、分析目的で算出する非GAAP指標の一つです。
損益計算書にそのまま記載されているとは限らないため、決算資料や注記を確認して計算根拠を把握することが大切です。
特に工場、物流施設、通信設備、ソフトウエア、店舗網などに大きな投資を行う企業では、減価償却費が営業利益を大きく左右します。
こうした企業同士を比較するとき、EBITDAは投資規模の違いを一定程度切り分ける役割を果たします。
営業利益から見るわかりやすい関係
実務では、EBITDAは営業利益に減価償却費と無形資産償却費を足して求める方法がよく使われます。
営業利益は本業の収益性を示す重要な利益ですが、減価償却費がすでに費用として差し引かれています。
EBITDA = 営業利益 + 減価償却費 + 無形資産償却費
たとえば営業利益が5億円、建物や機械などの減価償却費が2億円、ソフトウエアなどの償却費が0.5億円なら、EBITDAは7.5億円です。
この数値から、償却費を控除する前の事業収益力を読み取れます。
ただし、減価償却費を加算するからといって、設備投資が不要になるわけではありません。
設備は将来に更新が必要であり、資本集約型の事業では維持投資が継続的に発生します。
EBITDAは現金に近い感覚で使われますが、現金残高そのものではありません。
運転資金の増減、設備投資、借入金の返済、税金の支払いなどを反映しない点を、最初に押さえておきましょう。
キャッシュ創出力を把握する目的
EBITDAが注目される理由は、企業が事業活動を通じて生み出す資金余力を、大まかに捉えやすいからです。
利益だけでなく、将来の投資、借入金の返済、買収資金の調達、株主還元を検討する際の出発点にもなります。
同じ営業利益でも、減価償却費が大きい会社はEBITDAが高くなる場合があります。
その差は、過去にどれほどの設備投資を行ってきたか、どのような資産を保有しているかによって生じます。
EBITDAを見る目的は、利益を実態以上によく見せることではありません。
資本構成や会計処理の差を踏まえながら、事業自体の収益力と資金創出の余地を比較することにあります。
小売業、製造業、通信業、医療サービス、SaaS企業などでは、収益構造が大きく異なります。
業種内での比較を中心にし、売上成長率や設備投資額とあわせて読むことが実践的です。
EBITDAの計算式と具体例
続いてはEBITDAの計算式と、決算書を使った具体的な確認方法を見ていきます。
営業利益を起点にする計算方法
もっとも理解しやすい計算方法は、営業利益に償却費を加算する形です。
営業利益は売上総利益から販売費及び一般管理費を差し引いた利益であり、通常は減価償却費もこの費用に含まれています。
| 項目 | 金額 | 計算上の扱い |
|---|---|---|
| 営業利益 | 3億円 | 計算の起点 |
| 有形固定資産の減価償却費 | 1.2億円 | 加算 |
| 無形資産の償却費 | 0.3億円 | 加算 |
| EBITDA | 4.5億円 | 本業の償却前利益 |
この例では、営業利益3億円に対し、EBITDAは4.5億円になります。
差額の1.5億円は、当期に費用化された償却費です。
決算短信、有価証券報告書、計算書類では、減価償却費が販売費及び一般管理費や製造原価に含まれていることがあります。
正確に算出するには、キャッシュフロー計算書、注記、セグメント情報まで確認する姿勢が求められます。
会社が公表する調整後EBITDAは、通常のEBITDAに一時的な費用や収益を加減算している場合があります。
比較する際は、何を調整しているかを必ず確認してください。
税引前利益から逆算する計算方法
税引前利益を出発点にして、支払利息、税金、償却費を足し戻す考え方もあります。
ただし、受取利息、有価証券売却益、為替差損益など、本業以外の要素が含まれるため、営業利益起点より注意が必要です。
EBITDA = 税引前利益 + 支払利息 + 法人税等 + 減価償却費 + 無形資産償却費
この式は概念を理解するには便利ですが、会計表示によっては調整項目が増えます。
たとえば営業外収益が大きい会社で税引前利益をそのまま使うと、本業の力を必要以上に高く評価するおそれがあります。
分析では、営業利益から組み立てた数値と、会社がIR資料で示すEBITDAの両方を照合するとよいでしょう。
差がある場合は、リース会計、株式報酬、構造改革費用、買収関連費用などの扱いを確認します。
EBITDAマージンによる収益性比較
売上規模が異なる企業を比べるときは、EBITDAの金額だけでは判断しにくいものです。
そこで使われるのが、売上高に対するEBITDAの割合であるEBITDAマージンです。
EBITDAマージン = EBITDA ÷ 売上高 × 100
売上高100億円でEBITDAが15億円なら、EBITDAマージンは15パーセントです。
売上高500億円でEBITDAが50億円の企業は金額では大きく見えますが、マージンは10パーセントにとどまります。
マージンを用いると、企業規模の差を超えて収益構造を比較しやすくなります。
ただし、成長投資を積極的に進める企業では、一時的にマージンが低くなることもあります。
単年度だけで結論を出さず、過去数年の推移、同業他社の水準、投資計画、原材料価格や人件費の変化まで追うことが重要です。
数字の高低だけではなく、変化の理由を読む視点が企業分析の質を左右します。
営業利益・EBIT・キャッシュフローとの違い
続いては営業利益やEBIT、営業キャッシュフローとの違いを確認していきます。
営業利益との違い
営業利益は、企業の主たる営業活動によって得られた利益です。
売上高から売上原価、販売費及び一般管理費を差し引いて算出され、国内企業の決算でも広く使われています。
EBITDAとの主な違いは、減価償却費と無形資産償却費を控除する前か後かにあります。
営業利益は、当期に配分された設備やソフトウエアの取得コストを反映した数値です。
| 指標 | 償却費 | 主な用途 | 見方のポイント |
|---|---|---|---|
| 営業利益 | 控除後 | 本業の会計上の収益性 | 費用負担を含む利益 |
| EBIT | 控除後 | 金利や税金前の利益比較 | 営業利益に近い概念 |
| EBITDA | 控除前 | 事業の収益力と企業価値評価 | 投資負担を別途確認 |
| 営業キャッシュフロー | 非資金費用を調整 | 営業活動による実際の資金収支 | 運転資金と税金を反映 |
設備投資が少ないサービス企業では、営業利益とEBITDAの差が小さいことがあります。
一方で製造業や通信業、鉄道業などでは差が大きくなりやすく、両方の指標を確認する意味が増します。
EBITとの違い
EBITはEarnings Before Interest and Taxesの略で、利払い前税引前利益を指します。
支払利息と税金を除外しますが、減価償却費と無形資産償却費は控除した後の利益です。
日本の実務では、EBITを営業利益に近いものとして扱うケースもあります。
ただし、営業外損益や特別損益の扱いによって数値が変わるため、定義を確認する必要があります。
EBITDAはEBITに償却費を足し戻した概念と理解すると、関係が整理しやすくなります。
EBITは設備投資の会計上の負担を反映し、EBITDAは償却前の事業収益を見る指標という違いがあります。
どちらが優れているというよりも、目的に応じた使い分けが必要です。
設備更新の重さまで含めた利益を見たいならEBITや営業利益、資本構成をならした比較をしたいならEBITDAが役立ちます。
営業キャッシュフローとの違い
営業キャッシュフローは、営業活動によって実際に増減した現金及び現金同等物を示す数値です。
EBITDAと似た文脈で語られることがありますが、内容は明確に異なります。
営業キャッシュフローには、売掛金、棚卸資産、買掛金などの運転資金の増減が反映されます。
法人税の支払いも含まれるため、利益が出ていても現金が増えない状況を確認できます。
EBITDAが高くても、売掛金や在庫が増え続ければ、営業キャッシュフローは伸びないことがあります。
収益性と資金繰りの両面を確認するには、EBITDAと営業キャッシュフローを並べて見ることが欠かせません。
さらに、設備投資を差し引いた後の資金余力を知りたい場合は、フリーキャッシュフローが参考になります。
EBITDAだけで借入返済能力や株主還元の余力を断定しないことが、健全な分析につながります。
M&Aと企業評価における活用
続いてはM&Aと企業評価におけるEBITDAの使い方を見ていきます。
EV/EBITDA倍率による企業価値の比較
M&Aや株式投資では、EV/EBITDA倍率が頻繁に利用されます。
EVはEnterprise Valueの略で、事業価値を表す企業価値の考え方です。
一般的には、株式価値に有利子負債を加え、現金及び現金同等物を差し引いて算出します。
このEVをEBITDAで割ると、事業の収益力に対して企業価値が何倍で評価されているかを把握できます。
EV/EBITDA倍率 = 企業価値EV ÷ EBITDA
たとえば企業価値が120億円、EBITDAが20億円なら、EV/EBITDA倍率は6倍です。
単純化すると、償却前の年間収益力の6倍で事業が評価されているという見方になります。
EV/EBITDA倍率は、負債の多寡を含めて企業を比較できる点が大きな特徴です。
時価総額だけでは、借入金の多い企業と現金を多く持つ企業を公平に比べにくい場合があります。
もっとも、倍率が低ければ必ず割安、高ければ必ず割高というわけではありません。
成長率、利益率、競争優位性、顧客基盤、設備の老朽化、業界の将来性などを踏まえて判断する必要があります。
買収価格とシナジーの検討
買い手企業は、対象会社のEBITDAを基準に買収価格の妥当性を検討します。
過去実績だけでなく、将来の売上成長、コスト削減、購買力の向上、販売チャネルの共有といったシナジーも考慮します。
たとえば対象会社のEBITDAが10億円で、同業の取引倍率が7倍なら、事業価値の目安は70億円です。
ただし、買収後に必要な設備更新や人材投資が大きいなら、その負担を価格交渉に織り込む必要があります。
M&Aでは、過去のEBITDAだけではなく、将来も持続できるEBITDAかどうかが重要です。
一時的な特需、特定顧客への依存、補助金収益、先送りされた修繕費などがないかを確認します。
デューデリジェンスでは、正常収益力を表すために調整後EBITDAが用いられることがあります。
オーナー個人の費用、一過性の訴訟費用、災害関連費用、未実施の役員報酬などを調整する場合もあります。
調整には合理性が必要であり、都合よく利益を膨らませるためのものではありません。
買い手と売り手が調整項目の根拠を共有し、再現性を検証することが信頼できる取引につながります。
ネットデットとレバレッジの確認
EBITDAは、借入金の返済負担を測る際にも使われます。
代表的な考え方として、ネットデットをEBITDAで割るネットデット/EBITDA倍率があります。
ネットデットは、有利子負債から現金及び現金同等物を差し引いた概念です。
倍率が高いほど、事業収益力に対して借入負担が重い可能性があります。
ネットデット/EBITDAは、借入金を何年分のEBITDAでまかなえる規模かを考える目安になります。
ただし、EBITDAの全額を返済に回せるわけではないため、実際の返済年数を直接示す数字ではありません。
金利上昇局面では、支払利息そのものも重要になります。
EBITDAが安定していても、変動金利の借入比率が高い企業では、資金負担が急に増える可能性があります。
借入契約には財務制限条項が含まれる場合もあります。
投資家や買収担当者は、倍率の水準だけでなく、契約条件、返済期限、資金繰り計画まで確認するでしょう。
EBITDAを分析する際の注意点
続いてはEBITDAを利用する際に見落としやすい注意点を確認していきます。
設備投資を無視できない理由
EBITDAは減価償却費を足し戻すため、設備投資が重い企業では利益が実態より大きく見えることがあります。
減価償却費は非現金費用ですが、元となる設備は過去に実際の現金支出によって取得されています。
工場の機械、配送車両、データセンター、店舗設備、発電設備などは、使用を続けるために更新投資が必要です。
EBITDAが高くても、維持投資を差し引けば自由に使える資金が少ないことも珍しくありません。
資本集約型の業種では、EBITDAと設備投資額を必ずセットで確認することが重要です。
可能であれば、維持投資と成長投資を分けて把握し、将来の更新需要も検討しましょう。
一方、ソフトウエア企業でも注意が必要です。
研究開発費や人件費が費用として処理される場合、物理的な設備投資は小さくても継続的な先行投資が収益性を左右します。
調整後EBITDAの内容確認
企業が示す調整後EBITDAには、通常のEBITDAからさらに特定項目を除外した数値が使われます。
事業再編費用、買収関連費用、株式報酬、減損損失、訴訟費用などが調整対象になり得ます。
一過性の費用を除いて通常の稼ぐ力を把握する考え方には意味があります。
しかし、毎年のように発生している費用まで一時的として除外すると、実態と乖離する可能性が高まります。
| 確認項目 | 注目する理由 | 確認の観点 |
|---|---|---|
| 再編費用 | 恒常的に発生していないか | 過去数年の発生頻度 |
| 株式報酬 | 人材獲得に必要なコストか | 継続性と希薄化 |
| 買収関連費用 | 成長戦略の一部か | 買収の頻度と規模 |
| 訴訟費用 | 再発リスクがあるか | 原因と再発防止策 |
| 減損損失 | 過去の投資判断を示すか | 収益計画との整合性 |
調整後という言葉だけで判断せず、除外項目の明細と継続性を読むことが大切です。
投資家向け資料の数値と監査済み財務諸表の利益を照合すると、理解が深まります。
業種比較と会計基準の違い
EBITDAは比較に便利な指標ですが、異業種間で単純に比べると誤解につながります。
ブランド力、規制、設備負担、顧客契約、成長段階、在庫回転などが異なれば、適正なマージンや倍率も変わります。
また、会計基準の違いにも注意が必要です。
リース取引の会計処理や、開発費の資産計上の扱いが異なると、EBITDAに影響する場合があります。
国際会計基準を採用する会社と日本基準を採用する会社、海外企業と国内企業を比べる場合は、定義の確認が欠かせません。
企業が開示する算定式を読み、必要なら自分の分析用に統一した基準で再計算する方法もあります。
EBITDAは単独で企業価値を決める万能な数字ではありません。
成長率、営業利益率、営業キャッシュフロー、フリーキャッシュフロー、負債、投資計画を組み合わせて判断することが重要です。
EBITDAの意味と活用のまとめ
ここではEBITDAの意味と、計算式、営業利益との違い、M&Aや企業評価での使い方をまとめます。
EBITDAは、支払利息、税金、減価償却費、無形資産償却費の影響を除いて、本業の収益力を把握するための指標です。
営業利益に減価償却費と無形資産償却費を加算する方法を知っておくと、決算資料を読む際に役立ちます。
営業利益は償却費を控除した会計上の利益であり、EBITDAは償却前の事業収益を見る数字です。
営業キャッシュフローは運転資金や税金も反映するため、EBITDAとは異なる視点で資金の動きを示します。
M&AではEV/EBITDA倍率を使い、負債を含めた企業価値と収益力の関係を検討します。
ネットデット/EBITDAを確認すれば、借入負担の重さを考える材料にもなるでしょう。
重要なのはEBITDAの高さだけではなく、その利益が継続可能か、維持投資後にどれほどの現金が残るかを見極めることです。
調整後EBITDAの内容、設備投資、売上成長、営業キャッシュフロー、業界特性まで確認し、多面的な企業評価につなげてください。